 Aller au contenu


Fissures sur une maison neuve (moins de 10 ans) : garanties et recours : de quoi parle-t-on ?
Une fissure sur une maison neuve interroge d'abord sur sa gravité, avant même la question des recours : faut-il s'inquiéter d'un simple retrait de matériaux ou face à un désordre qui engage la garantie décennale du constructeur ? Cette page de référence détaille comment qualifier une fissure maison neuve, quelles garanties légales s'appliquent, quelles démarches entreprendre et ce que coûte une expertise indépendante.
Une fissure maison neuve, c'est d'abord une contradiction que le propriétaire vit mal : un ouvrage livré depuis quelques mois ou quelques années, payé au prix du neuf, et déjà marqué d'un trait sur la façade, d'une ligne au plafond ou d'un décollement à l'angle d'une fenêtre. La question qui suit est toujours la même : est-ce le comportement normal d'un bâtiment qui sèche et se met en place, ou le premier signe d'une malfaçon de fondations ou de maçonnerie ? Cette interrogation revient régulièrement dans les demandes que reçoit notre cabinet : cet article y répond point par point.
La particularité d'une fissure sur une maison récente tient à son cadre juridique. Contrairement à une maison ancienne, où le propriétaire supporte seul le coût des réparations sauf sinistre assuré, l'ouvrage de moins de dix ans reste sous la responsabilité de ceux qui l'ont construit : constructeur, entreprises, architecte, et surtout leurs assureurs. Encore faut-il savoir quelle garantie s'applique à quel type de fissure, dans quel délai agir, à qui écrire, et avec quelles preuves. Une déclaration mal qualifiée ou trop tardive fait perdre un droit que la loi accordait pourtant.
Nous exposons ici notre méthode d'expertise appliquée à ce cas précis : comment distinguer un retrait de séchage d'un désordre structurel, quelles causes reviennent le plus souvent sur les constructions récentes, quelles garanties légales et quelles assurances sont mobilisables, comment se déroulent la déclaration et la procédure, et ce que coûtent l'expertise puis la réparation. La lecture générale des fissures, tous âges de bâtiment confondus, relève de la page de tête de notre dossier ; cette page se concentre sur ce qui est propre à la maison neuve.
Comment reconnaître une fissure maison neuve préoccupante d'un simple retrait de séchage ?
Une fissure sur une maison neuve est préoccupante quand elle traverse le support et pas seulement l'enduit, quand elle dépasse 2 mm d'ouverture, quand elle suit un tracé oblique ou en escalier au départ des angles d'ouvertures, ou quand elle s'ouvre d'un relevé au suivant. À l'inverse, un réseau de microfissures superficielles, réparties sans logique structurelle et stables sur deux saisons, relève dans la grande majorité des cas du retrait de séchage des matériaux et n'engage pas la solidité de l'ouvrage.
Le premier critère est l'ouverture, mesurée et non estimée. Nous utilisons un fissuromètre ou une réglette graduée au dixième de millimètre, en relevant la largeur à plusieurs points du tracé, car une fissure s'ouvre rarement de façon uniforme. La classification d'usage dans le bâtiment, reprise dans les publications du CSTB et de l'AQC, se résume ainsi :
| Ouverture mesurée | Dénomination | Lecture habituelle sur un ouvrage récent | Conduite à tenir |
|---|---|---|---|
| moins de 0,2 mm | Microfissure, faïençage | Retrait d'enduit ou de béton, dessiccation du premier cycle de chauffe | Surveillance, reprise esthétique à la fin de la garantie de parfait achèvement |
| 0,2 à 1 mm | Fissure fine | Retrait de maçonnerie, joints de plaques de plâtre, défaut d'enduit ; parfois amorce de mouvement | Photographie datée, contrôle à trois et six mois, signalement écrit au constructeur |
| 1 à 2 mm | Fissure | Mouvement de structure possible : tassement, dilatation différentielle, chaînage insuffisant | Pose de témoins, expertise avant toute reprise |
| plus de 2 mm | Lézarde | Mouvement de structure avéré, risque d'infiltration, désordre de nature décennale probable | Expertise sans délai, déclaration à l'assureur dommages-ouvrage |
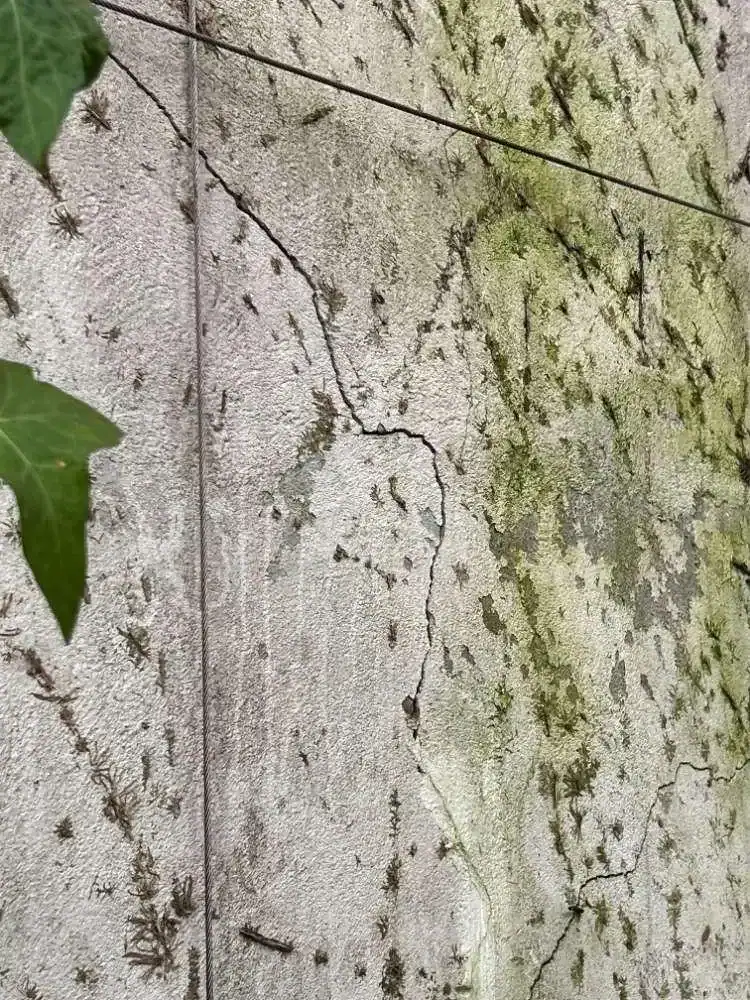
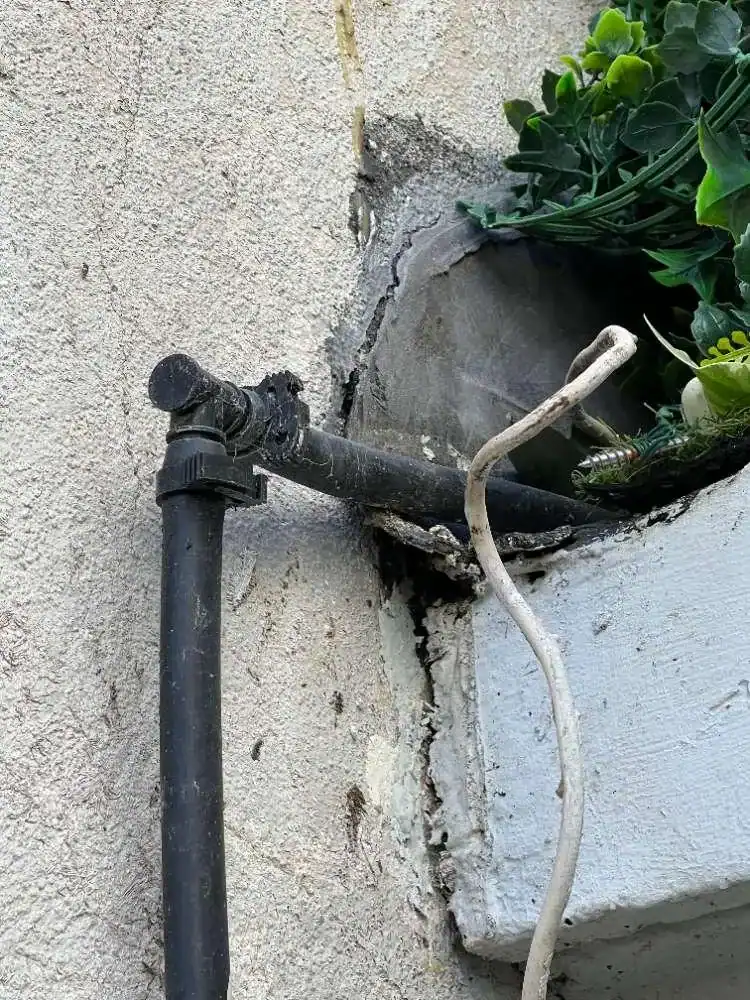
Le deuxième critère est la profondeur. Une fissure d'enduit reste dans l'épaisseur du revêtement : elle ne se retrouve pas à l'intérieur en vis-à-vis, ses bords sont nets et l'enduit alentour ne sonne pas creux. Une fissure traversante se lit des deux côtés du mur, souvent avec un léger décalage, et laisse passer la lumière ou l'humidité. Sur les enduits monocouches mis en œuvre selon le DTU 26.1, un réseau de fissures fines en toile d'araignée est la signature du retrait hydraulique du mortier, aggravé par un séchage trop rapide ou une application par temps chaud ; il est disgracieux, mais il n'est pas structurel.
Le troisième critère est le tracé, qui renseigne sur la direction de l'effort. Une fissure verticale à la jonction de deux matériaux, par exemple entre un poteau béton et un remplissage en agglos, ou entre une cloison en plaques de plâtre et un mur maçonné, traduit une dilatation différentielle : c'est le désordre le plus courant sur une construction récente. Une fissure oblique partant de l'angle d'une baie signale un tassement inégal des appuis de part et d'autre de l'ouverture. Une fissure qui suit les joints de la maçonnerie en marches d'escalier indique que le mur accompagne un mouvement du sol. Une fissure horizontale continue, au niveau d'un plancher ou d'un chaînage, est la plus rare et la plus sérieuse, car elle signale une poussée ou un défaut de liaison. La lecture détaillée de ces formes et de leur gravité fait l'objet de notre page sur lesquelles sont réellement dangereuses ; nous nous limitons ici à ce qui distingue la maison récente.
lire une fissure sur maçonnerie récente
L'œil suit d'abord le tracé pour savoir s'il respecte les joints de la maçonnerie ou s'il les traverse indifféremment.
La main cherche ensuite le ressaut, car un bord décalé par rapport à l'autre trahit un déplacement et non un simple retrait.
Le regard descend enfin au sol pour repérer une fissure de dallage ou un décollement de plinthe qui relierait le désordre au terrain.
Le quatrième critère est l'évolution, et c'est celui qui pèse le plus lourd juridiquement. Une fissure de retrait apparaît dans les premiers mois, s'ouvre légèrement au premier hiver de chauffe, puis se stabilise ; une fissure de mouvement de sol ou de fondation s'ouvre par paliers, se referme partiellement en saison humide et rouvre plus large à l'été suivant. Nous recommandons de dater et photographier chaque fissure avec un repère d'échelle dès son apparition, de poser des témoins en plâtre ou des jauges graduées sur les plus ouvertes, et de conserver ces relevés : ils constituent la preuve de l'aggravation, condition souvent décisive pour faire admettre le caractère décennal du désordre. Un cas fréquent en maison neuve, la fissure à la jonction entre un plafond et un mur en plaques de plâtre, relève presque toujours d'un défaut de bande ou d'un retrait de l'ossature bois : elle relève de la garantie de parfait achèvement et non de la décennale, sauf si elle accompagne un mouvement du plancher.
une fissure sur une maison neuve se qualifie par quatre critères mesurables, l'ouverture, la profondeur, le tracé et l'évolution, jamais par sa seule apparence. Sous 0,2 mm, superficielle et stable, elle relève du retrait normal des matériaux ; traversante, oblique ou en escalier, ou au-delà de 2 mm, elle appelle une expertise avant toute reprise, car la réparation efface la preuve.
Quelles sont les causes d'une fissure sur une maison de moins de 10 ans ?
Les fissures d'une maison de moins de dix ans se rattachent à quatre familles de causes : le retrait et la dilatation des matériaux, qui sont normaux et se stabilisent ; les défauts d'exécution du gros œuvre, chaînages, joints, appuis et linteaux ; les défauts de conception ou d'adaptation des fondations au sol, en tête desquels le retrait-gonflement des argiles ; et les causes extérieures, sécheresse, travaux voisins ou fuite de réseau enterré. Seules les trois dernières engagent la responsabilité des constructeurs.
Le retrait des matériaux est la cause la plus fréquente et la moins grave. Le béton, les mortiers, les enduits et les blocs de maçonnerie perdent leur eau de gâchage pendant les premiers mois ; le bois d'ossature et les plaques de plâtre réagissent au premier chauffage de l'hiver ; les éléments de nature différente ne se contractent pas à la même vitesse. Il en résulte des fissures fines aux jonctions, aux angles des baies, le long des joints de plaques et dans les enduits de façade. Le DTU 20.1, qui régit les maçonneries de petits éléments, impose des dispositions précisément destinées à contenir ces mouvements : chaînages horizontaux et verticaux, joints de fractionnement dans les grandes longueurs, armatures au-dessus des ouvertures. Quand ces dispositions sont respectées, les fissures de retrait restent capillaires ; quand elles manquent, le retrait s'exprime en une fissure unique et large au lieu d'un réseau diffus, et l'on bascule dans la deuxième famille.
Les défauts d'exécution représentent la part la plus large des dossiers de maison neuve que nous traitons. Ils concernent l'absence ou la discontinuité d'un chaînage, un appui de linteau trop court ou un linteau bois qui a fléchi sous la charge, un joint de dilatation oublié entre deux corps de bâtiment, une reprise de bétonnage mal traitée, un remblai insuffisamment compacté sous le dallage, ou un enduit appliqué sur un support trop jeune. Chacun laisse une signature : la fissure au droit d'un linteau part de l'appui et monte en oblique ; celle d'un joint manquant est verticale, rectiligne et traverse toute la hauteur ; celle d'un dallage mal fondé se lit au sol puis remonte en pied de cloison. L'Agence Qualité Construction, qui observe les sinistres déclarés aux assureurs construction, classe régulièrement les fissures de gros œuvre et les défauts de fondations parmi les désordres les plus coûteux de la maison individuelle.
Les défauts de fondation et l'inadaptation au sol constituent la famille la plus lourde en conséquences. Une semelle filante dimensionnée sans étude de sol, ancrée à une profondeur insuffisante ou posée à cheval entre un terrain naturel et un remblai, produit un tassement différentiel : une partie de la maison descend plus que l'autre, et la maçonnerie se fissure en escalier, en suivant les joints, depuis les angles de baies jusqu'aux fondations. Ce tracé caractéristique, qui est le signe d'un mouvement de sol, est détaillé sur notre page consacrée à la fissure en escalier et au mouvement de sol. Le retrait-gonflement des argiles en est la première cause : les sols argileux se rétractent à la sécheresse et gonflent à la réhumidification, et une fondation trop superficielle suit ce mouvement. Le DTU 13.1, qui encadre les fondations superficielles, et la norme NF P94-500 (2013), qui définit les missions géotechniques, fixent les règles de l'art. Depuis la loi ELAN de 2018, codifiée aux articles L132-4 et suivants du Code de la construction et de l'habitation, la vente d'un terrain constructible situé en zone d'exposition moyenne ou forte au retrait-gonflement impose une étude géotechnique préalable, et le constructeur doit soit réaliser une étude de conception, soit appliquer des dispositions constructives renforcées. Pour une maison construite après l'entrée en vigueur de ce dispositif, l'absence de ces documents au dossier est en elle-même un argument.
| Cause | Signature typique de la fissure | Délai d'apparition habituel | Régime de responsabilité |
|---|---|---|---|
| Retrait des matériaux | Réseau fin, jonctions de matériaux, joints de plaques | Premiers mois, premier hiver | Parfait achèvement si signalé dans l'année ; sinon esthétique non garanti |
| Chaînage ou joint de fractionnement manquant | Fissure verticale unique, rectiligne, traversante | Première ou deuxième année | Décennale si traversante ou infiltrante ; sinon dommage intermédiaire |
| Linteau ou appui défaillant | Oblique depuis l'angle de la baie, souvent symétrique | Un à trois ans | Décennale si évolutive ou compromettant la solidité |
| Tassement différentiel, sol argileux | Escalier suivant les joints, ouverture croissante en été | Un à cinq ans, après un épisode de sécheresse | Décennale ; catastrophe naturelle en complément si arrêté publié |
| Cause extérieure (travaux voisins, fuite de réseau) | Localisée, brutale, du côté de la cause | Sans lien avec l'âge | Responsabilité du tiers ou assurance habitation |
Les causes extérieures ferment la liste. Une sécheresse reconnue par arrêté de catastrophe naturelle, une fuite d'un réseau d'eau ou d'assainissement qui lessive le sol sous une fondation, un terrassement ou un pompage sur la parcelle voisine peuvent fissurer une maison irréprochable. Sur une maison de moins de dix ans, ces causes ne dispensent pas d'examiner les fondations : un ouvrage correctement fondé sur un sol correctement étudié doit résister à un épisode climatique prévisible, et les assureurs le plaident dans les deux sens. Notre travail d'expert consiste précisément à départager ce qui revient au sol, ce qui revient au constructeur et ce qui revient au hasard.
sur une maison de moins de dix ans, le retrait des matériaux explique la plupart des fissures fines et aucune fissure large. Une fissure unique, traversante, oblique ou en escalier renvoie à un défaut d'exécution ou de fondation, c'est-à-dire à la responsabilité des constructeurs, et l'absence d'étude de sol au dossier renforce cette lecture.
Quelles garanties couvrent une fissure sur une maison neuve : parfait achèvement, biennale, décennale ?
Une fissure sur une maison neuve est couverte par la garantie de parfait achèvement pendant un an après la réception, quelle que soit sa gravité, puis par la garantie décennale pendant dix ans si elle compromet la solidité de l'ouvrage ou le rend impropre à sa destination ; l'assurance dommages-ouvrage souscrite par le maître d'ouvrage préfinance les réparations de nature décennale sans attendre que les responsabilités soient tranchées. La garantie biennale de bon fonctionnement ne concerne pratiquement jamais les fissures.
Tout part de la réception, acte par lequel le maître d'ouvrage accepte l'ouvrage avec ou sans réserves, défini à l'article 1792-6 du Code civil. C'est à cette date que démarrent tous les délais. Les fissures visibles le jour de la livraison doivent être inscrites au procès-verbal ; dans le cadre d'un contrat de construction de maison individuelle, le maître d'ouvrage qui n'est pas assisté d'un professionnel dispose en outre de huit jours après la remise des clés pour dénoncer par écrit les vices apparents, et il peut consigner 5 % du prix jusqu'à la levée des réserves. Une réception signée sans réserve alors qu'une fissure était apparente ferme, pour cette fissure, la voie de la décennale : le désordre est réputé accepté.
| Garantie | Fondement | Durée à compter de la réception | Ce qu'elle couvre pour une fissure | Qui paie |
|---|---|---|---|---|
| Réserves à la réception | Art. 1792-6 C. civ. ; art. L231-8 CCH en CCMI | Jour de la réception, plus 8 jours si non assisté en CCMI | Toute fissure apparente à la livraison | Constructeur |
| Parfait achèvement | Art. 1792-6 C. civ. | 1 an | Tout désordre signalé par écrit dans l'année, y compris purement esthétique | Entrepreneur |
| Bon fonctionnement | Art. 1792-3 C. civ. | 2 ans | Éléments d'équipement dissociables ; les fissures en sont exclues | Constructeur |
| Décennale | Art. 1792 et 1792-4-1 C. civ. | 10 ans | Fissures compromettant la solidité ou rendant l'ouvrage impropre à sa destination : infiltrantes, structurelles, évolutives | Constructeurs et leur assureur de responsabilité décennale |
| Dommages-ouvrage | Art. L242-1 C. assurances | Jusqu'au terme de la décennale | Mêmes désordres, préfinancés sans recherche de responsabilité ; position sur la garantie sous 60 jours, offre sous 90 jours | Assureur DO du maître d'ouvrage |
| Dommages intermédiaires | Art. 1792-4-3 C. civ., responsabilité contractuelle | 10 ans | Fissures ne relevant pas de la décennale, si une faute du constructeur est démontrée | Constructeur fautif |
| Vice caché à la revente | Art. 1641 et 1648 C. civ. | 2 ans à compter de la découverte | Fissure dissimulée par le vendeur | Vendeur |
La garantie de parfait achèvement est la plus large et la plus courte. Pendant l'année qui suit la réception, l'entrepreneur doit reprendre tous les désordres signalés par le maître d'ouvrage, sans qu'il soit besoin de prouver une faute ni un caractère de gravité : une fissure de retrait dans un enduit, une bande de plaques de plâtre ouverte, une microfissure de dallage relèvent de ce régime. La condition unique est la forme : un signalement écrit, daté, décrivant et localisant chaque fissure, adressé à l'entreprise ou au constructeur. Un appel téléphonique ou un échange oral sur le chantier ne laisse aucune trace opposable. Passé l'année, ces désordres esthétiques ne sont plus garantis, sauf à démontrer une faute contractuelle. Les explications officielles sur ces garanties figurent sur service-public.fr et sur le site de l'ANIL, qui détaille notamment les protections propres au contrat de construction de maison individuelle.
La garantie décennale, article 1792 du Code civil, est une responsabilité de plein droit : le maître d'ouvrage n'a pas à prouver la faute, seulement le dommage et sa gravité. Deux critères ouvrent la garantie. Le premier est l'atteinte à la solidité : fissure traversante de mur porteur, fissure de fondation ou de dallage porteur, lézarde en escalier révélant un tassement. Le second est l'impropriété à destination : une fissure infiltrante qui laisse pénétrer l'eau, même fine, rend la maison impropre à son usage d'habitation et relève de la décennale, alors que la même fissure sèche ne relèverait que de l'esthétique. La jurisprudence admet en outre le désordre évolutif : une fissure qui n'atteint pas encore la gravité décennale mais dont l'aggravation certaine dans le délai de dix ans est démontrée est traitée comme décennale ; c'est ici que les relevés datés et les témoins posés dès l'apparition prennent toute leur valeur. La garantie couvre tous les constructeurs au sens de l'article 1792-1, constructeur de maison individuelle, entreprises, maître d'œuvre, et se transmet aux acquéreurs successifs de la maison comme accessoire de l'immeuble : l'acheteur d'une maison de six ans bénéficie des quatre années restantes.
L'assurance dommages-ouvrage change la vie du propriétaire quand elle existe. Obligatoire pour toute personne qui fait construire, en vertu de l'article L242-1 du Code des assurances, elle préfinance les travaux de reprise des désordres de nature décennale sans attendre l'issue de la recherche de responsabilité, puis se retourne contre les assureurs des constructeurs. Elle s'applique après l'expiration de la garantie de parfait achèvement, et déjà pendant la première année si le constructeur, mis en demeure, n'a pas exécuté ses obligations. L'assureur dispose de soixante jours à compter de la déclaration pour se prononcer sur la garantie, et de quatre-vingt-dix jours pour présenter une offre d'indemnité ; à défaut, l'assuré peut engager les dépenses nécessaires, l'indemnité étant alors majorée d'intérêts. En pratique, beaucoup de particuliers qui ont construit sans constructeur unique ou en autoconstruction partielle n'ont pas souscrit cette assurance, et se retrouvent à agir directement contre les assureurs de responsabilité décennale des entreprises, avec des délais bien plus longs.
Deux situations particulières méritent une lecture propre. La maison de moins de dix ans achetée d'occasion cumule la décennale transmise et la garantie des vices cachés du vendeur, prévue aux articles 1641 et suivants du Code civil : un vendeur particulier peut s'exonérer des vices cachés par une clause de l'acte, mais pas s'il connaissait la fissure et l'a dissimulée, une reprise d'enduit fraîche sur un tracé en escalier étant l'indice classique. La maison ou l'appartement acheté en état futur d'achèvement relève du même régime décennal, mais la fissure d'un mur de refend ou d'une façade appartient aux parties communes et se traite par le syndic ; nous avons détaillé ce partage sur notre page consacrée aux fissures en appartement et parties communes.
pendant un an après la réception, toute fissure signalée par écrit doit être reprise au titre du parfait achèvement ; pendant dix ans, une fissure structurelle, infiltrante ou dont l'aggravation est démontrée relève de la décennale et de l'assurance dommages-ouvrage, qui préfinance sans attendre. La réception sans réserve et le signalement oral sont les deux erreurs qui font perdre ces droits.
Quelles démarches et quels délais pour faire jouer les garanties face à une maison neuve qui fissure ?
Face à une maison neuve qui fissure, la marche à suivre tient en quatre gestes ordonnés : figer la preuve, mettre le constructeur en demeure par écrit, déclarer le sinistre à l'assureur dommages-ouvrage, puis, si la réponse tarde ou déçoit, saisir le juge des référés pour interrompre les délais. L'ordre compte, parce que chaque étape conditionne la recevabilité de la suivante, et parce qu'un seul de ces délais manqué ne se rattrape pas.
Le premier geste consolide ce que la section sur la reconnaissance a déjà décrit : les relevés datés et les témoins. Nous y ajoutons deux pièces qui pèsent devant un assureur. La première est un constat dressé par un commissaire de justice, qui fixe l'état des lieux à une date certaine sans se prononcer sur les causes. La seconde est un rapport d'expertise privé, qui mesure, qualifie et rattache chaque fissure à une origine probable ; c'est ce document qui permet d'écrire au constructeur et à l'assureur avec les bons mots, car une déclaration qui parle de « fissures esthétiques » pour un désordre en réalité traversant oriente le dossier vers un refus.
Le deuxième geste est la lettre recommandée avec accusé de réception adressée au constructeur ou à l'entreprise, valant mise en demeure. Elle rappelle la référence du contrat et la date de réception, liste et localise chaque fissure, joint les photographies, et fixe un délai d'intervention raisonnable, en pratique quinze jours à un mois. Cette formalité n'est pas décorative : l'article 1792-6 prévoit que, si l'entrepreneur n'exécute pas les reprises dans le délai convenu, le maître d'ouvrage peut, après mise en demeure restée infructueuse, les faire exécuter aux frais et risques de l'entrepreneur défaillant. Sans lettre recommandée, ce mécanisme ne s'ouvre pas. Quand le constructeur a cessé son activité ou est en liquidation, la démarche se dirige directement vers son assureur de responsabilité décennale, dont les coordonnées figurent sur l'attestation d'assurance remise avec le contrat de construction ; l'article L124-3 du Code des assurances ouvre au propriétaire une action directe contre cet assureur, sans passer par l'entreprise disparue.
Le troisième geste est la déclaration à l'assureur dommages-ouvrage, pour toute fissure dont la nature décennale est plausible. La déclaration précise le numéro de police, la date de réception, la date d'apparition et de constatation du désordre, sa description et ses conséquences, et joint les mêmes pièces. L'assureur mandate alors un expert qui vient constater ; le propriétaire a le droit d'être assisté à cette visite par son propre expert, et nous conseillons de ne jamais s'en priver, parce que la position de l'assureur se construit presque entièrement sur ce rendez-vous. Aux délais de soixante et quatre-vingt-dix jours déjà exposés s'en ajoute un troisième : lorsque le propriétaire accepte l'offre, l'indemnité doit être réglée dans les quinze jours. À noter que la simple déclaration recommandée à l'assureur interrompt, au titre de l'article L114-2 du Code des assurances, la prescription de deux ans qui court contre l'assuré pour toute action contre son assureur.
Le quatrième geste répond au silence ou au refus. À l'égard des constructeurs, une lettre recommandée n'interrompt pas le délai de dix ans : seule une citation en justice le fait. L'outil adapté est le référé-expertise fondé sur l'article 145 du Code de procédure civile : le juge désigne un expert judiciaire, et l'assignation interrompt le délai à l'égard de chaque partie assignée, d'où l'importance d'assigner ensemble le constructeur, ses sous-traitants identifiés, leurs assureurs et l'assureur dommages-ouvrage. Le demandeur avance la consignation des honoraires de l'expert judiciaire, récupérable à l'issue ; l'expertise judiciaire dure généralement plus d'un an. Lorsqu'un épisode de sécheresse est en cause, une démarche parallèle s'ouvre : demander à la mairie de solliciter la reconnaissance de l'état de catastrophe naturelle, puis, si l'arrêté est publié au Journal officiel, déclarer le sinistre à l'assureur habitation dans les trente jours qui suivent cette publication. Les modalités de cette procédure sont décrites sur service-public.fr. Sur une maison de moins de dix ans, les deux voies se cumulent, et les assureurs se renvoient volontiers la charge : le dossier technique qui établit la part du sol et la part des fondations est alors l'arbitre.
| Étape | Destinataire | Forme | Délai à respecter | Effet juridique |
|---|---|---|---|---|
| Constat et relevés | Commissaire de justice, expert privé | Constat, rapport daté | Dès l'apparition, avant toute reprise | Date certaine, qualification opposable |
| Signalement et mise en demeure | Constructeur, entreprise | Lettre recommandée AR | Dans l'année de la réception pour le parfait achèvement | Ouvre l'exécution aux frais et risques de l'entrepreneur |
| Déclaration de sinistre | Assureur dommages-ouvrage | Lettre recommandée AR avec pièces | Avant l'expiration de la dixième année | Déclenche l'instruction, interrompt la prescription biennale |
| Règlement après accord | Assureur dommages-ouvrage | Acceptation écrite de l'offre | 15 jours pour le paiement après acceptation | Préfinancement des travaux |
| Référé-expertise | Tribunal judiciaire | Assignation de toutes les parties | Avant le terme des 10 ans | Seule interruption valable du délai décennal |
| Sécheresse reconnue | Mairie puis assureur habitation | Demande communale, déclaration | 30 jours après publication de l'arrêté | Indemnisation catastrophe naturelle, cumulable |
pour une maison neuve qui fissure, la lettre recommandée au constructeur ouvre le parfait achèvement, la déclaration recommandée à l'assureur dommages-ouvrage déclenche le préfinancement et interrompt la prescription contre lui, mais seule une assignation en justice interrompt le délai de dix ans à l'égard des constructeurs. Toute démarche orale ou tardive laisse le droit s'éteindre en silence.
Combien coûte une fissure sur une maison neuve : expertise, réparation et franchises ?
Le coût d'une fissure sur une maison neuve se décompose en trois postes qu'il faut tenir séparés : l'expertise indépendante, avancée par le propriétaire ; les travaux de réparation, qui vont de quelques centaines d'euros pour une reprise d'enduit à plusieurs dizaines de milliers pour une reprise de fondations, mais qui incombent au constructeur ou à son assureur quand la garantie joue ; et les franchises, inexistantes en dommages-ouvrage mais fixées par la réglementation en catastrophe naturelle. La question du coût revient dans la plupart des recherches sur ce sujet, et la confusion entre ces trois postes explique bien des renoncements.
L'expertise se chiffre selon l'enjeu, c'est-à-dire le montant estimé des travaux que le désordre appelle. Au-delà du tarif d'entrée cité en tête de page pour les enjeux inférieurs à 30 000 €, nos honoraires passent à 5 % de l'enjeu : une reprise en sous-œuvre évaluée à 40 000 € conduit ainsi à 2 000 € HT d'honoraires, proportionnés à ce qui se joue. La grille distingue ensuite la nature de la mission. La note technique, facturée 720 €, qualifie les fissures sur relevés et photographies pour rédiger un signalement solide au constructeur. Le constat, facturé 960 € avec un acompte de 60 % à la commande, fixe l'état des lieux sur place ; sur l'ensemble de nos dossiers, le montant médian réellement facturé pour un constat est de 790 €, calculé sur 2 323 interventions. L'expertise contradictoire, qui consiste à assister le propriétaire lors de la visite de l'expert de l'assureur dommages-ouvrage ou de l'expert judiciaire, ressort à une médiane de 900 € sur 535 dossiers ; la contre-expertise après un rapport d'assureur contesté ressort à 790 €. Ces honoraires sont une avance, non une perte : dans un dossier qui aboutit, ils sont intégrés au préjudice réclamé au constructeur ou pris en compte par le juge au titre de l'article 700 du Code de procédure civile ; et beaucoup de contrats multirisques habitation comportent une protection juridique qui prend en charge, dans la limite d'un plafond contractuel, les honoraires d'expert engagés dans un litige avec un constructeur.
| Poste | Montant | Qui le supporte au final |
|---|---|---|
| Expertise indépendante, enjeu inférieur à 30 000 € | 690 € HT, soit 828 € TTC | Propriétaire, récupérable dans le préjudice ou via la protection juridique |
| Expertise indépendante, enjeu supérieur à 30 000 € | 5 % de l'enjeu | Idem |
| Note technique sur relevés | 720 € | Propriétaire |
| Constat sur place | 960 € (acompte 60 %), médiane facturée 790 € | Propriétaire |
| Expertise contradictoire face à l'assureur | Médiane facturée 900 € | Propriétaire |
| Franchise dommages-ouvrage | Aucune opposable au bénéficiaire | — |
| Franchise catastrophe naturelle, dommages directs | 380 € | Propriétaire |
| Franchise catastrophe naturelle, sécheresse et réhydratation des sols | 1 520 € | Propriétaire |
Les travaux de réparation forment un poste d'une tout autre échelle, et c'est lui que la garantie est censée absorber. Les ordres de grandeur couramment observés sur le marché, à confirmer par devis, s'étagent ainsi : une reprise ponctuelle de fissure d'enduit, avec ouverture, pontage armé et raccord, se situe autour de 50 à 150 € le mètre linéaire ; la réfection complète d'un enduit de façade, lorsque le réseau de fissures est trop dense pour être repris point par point, se chiffre entre 40 et 80 € le mètre carré ; l'agrafage ou la couture d'une maçonnerie fissurée coûte 150 à 300 € le mètre linéaire ; une étude géotechnique de diagnostic, préalable indispensable à toute reprise de fondation, revient à 1 500 à 3 000 € ; l'injection de résine expansive sous les semelles se situe entre 8 000 et 20 000 € ; une reprise en sous-œuvre par micropieux et longrines dépasse fréquemment 20 000 € et peut atteindre 60 000 € sur une maison entière. Ces montants ne sont pas ceux de l'expertise, et l'écart entre les deux dit à quoi sert celle-ci : dépenser quelques centaines d'euros pour établir qu'une reprise de fondations à cinq chiffres incombe au constructeur.
Deux particularités fiscales et assurantielles sont propres à la maison neuve. Les travaux sur un logement achevé depuis moins de deux ans sont soumis à la TVA au taux plein de 20 %, le taux réduit de 10 % étant réservé aux logements de plus de deux ans ; un devis de reprise d'enduit sur une maison livrée dix-huit mois plus tôt coûte donc plus cher que le même devis sur une maison ancienne, ce qui pèse dans le calcul de l'enjeu. En dommages-ouvrage, l'indemnité couvre l'intégralité des travaux de reprise nécessaires, sans franchise opposable au propriétaire et sans vétusté. À l'inverse, l'indemnisation au titre d'une catastrophe naturelle sécheresse laisse la franchise réglementaire de 1 520 € à la charge du propriétaire, et suppose que la reprise soit chiffrée par l'expert de l'assureur habitation sur la base d'un désordre imputable au phénomène reconnu ; sur une maison de moins de dix ans, l'assureur habitation ne manque pas de rappeler que la voie de la décennale est prioritaire.
sur une maison neuve, l'expertise indépendante coûte quelques centaines d'euros et se récupère si le dossier aboutit ; les travaux, de la reprise d'enduit à la reprise de fondations, incombent au constructeur ou à l'assureur dommages-ouvrage sans franchise ; seule la voie catastrophe naturelle laisse une franchise de 380 € ou de 1 520 € en cas de sécheresse. La TVA à 20 % sur un logement de moins de deux ans alourdit l'enjeu et rend la qualification d'autant plus rentable.
FAQ : vos questions sur fissure maison neuve ?
Une maison de moins de 10 ans peut-elle fissurer sans qu'il y ait malfaçon ?
Oui, et c'est même le cas le plus fréquent : les mouvements de retrait des premiers mois produisent des fissures fines qui ne relèvent d'aucune faute. L'âge de la maison ne dit pas la gravité, il dit le régime applicable. Passé le dixième anniversaire de la réception, la responsabilité de plein droit des constructeurs s'éteint, et le propriétaire ne dispose plus que de l'assurance habitation, de la voie catastrophe naturelle et, s'il vient d'acheter, de la garantie des vices cachés contre son vendeur.
Quels recours si le constructeur ne répond pas à la lettre recommandée ?
Le silence du constructeur ne bloque rien. Pendant la première année, la mise en demeure restée sans effet autorise à faire exécuter les reprises par une autre entreprise à ses frais et risques. Pour un désordre de nature décennale, la déclaration à l'assureur dommages-ouvrage se fait sans attendre sa réponse, et l'assignation en référé-expertise permet de désigner un expert judiciaire tout en interrompant le délai de dix ans à l'égard de toutes les parties visées.
Combien coûte l'expertise d'une fissure sur une maison neuve, et qui la paie au final ?
L'expertise indépendante est facturée selon l'enjeu, au tarif d'entrée de notre grille pour les dossiers dont les travaux estimés restent sous 30 000 €, puis à 5 % de l'enjeu au-delà. Le propriétaire l'avance, mais la récupère de trois manières : par la protection juridique de son contrat habitation, par son intégration au préjudice indemnisé, ou par la décision du juge au titre des frais de procédure. Les travaux, eux, incombent au constructeur quand la garantie joue.
Le constructeur propose de reboucher la fissure : faut-il accepter ?
Pas avant de l'avoir qualifiée. Reboucher une fissure fine de retrait au titre du parfait achèvement est légitime et suffisant. Reboucher une fissure traversante, oblique ou en escalier efface la preuve du désordre et masque son évolution, sans en traiter la cause ; si elle rouvre après le dixième anniversaire, plus aucune garantie ne joue. Nous recommandons d'exiger un écrit décrivant la reprise proposée et sa cause supposée, et de faire mesurer la fissure avant toute intervention.
Peut-on vendre une maison neuve fissurée ?
Oui, à condition de ne rien dissimuler. La garantie décennale restante se transmet à l'acquéreur avec la maison, ce qui constitue un argument de vente si le dossier de sinistre est documenté et en cours d'instruction. À l'inverse, une reprise d'enduit destinée à masquer une fissure évolutive expose le vendeur à une action en vice caché pendant deux ans à compter de la découverte, sans possibilité de s'abriter derrière la clause d'exonération de l'acte.
Comment reconnaître une fissure de maison neuve qui relève de la dommages-ouvrage plutôt que du parfait achèvement ?
L'assureur dommages-ouvrage ne prend en charge que les désordres de nature décennale ; il refuse les fissures d'aspect. Trois indices font basculer une fissure dans son périmètre : elle se lit des deux côtés du mur, elle laisse passer l'eau ou l'air, ou ses relevés successifs montrent une ouverture croissante. Une fissure fine, sèche, stable et limitée à l'enduit ou aux joints de plaques relève du parfait achèvement, et n'a pas vocation à être déclarée à l'assureur.
Une fissure de dallage ou de carrelage sur une maison neuve est-elle couverte ?
Cela dépend de ce qui fissure. Le dallage porteur ou la dalle sur terre-plein qui se fend en suivant un tassement du remblai touche à la solidité et relève de la décennale. Le carrelage qui se fissure ou se soulève sans mouvement de son support est un désordre d'aspect, couvert dans l'année par le parfait achèvement, puis seulement si son ampleur rend les pièces inutilisables. Le sondage du support sous un carreau fissuré tranche entre les deux.
Que faire si la maison neuve fissure après une sécheresse reconnue catastrophe naturelle ?
Mener les deux démarches en parallèle : déclarer à l'assureur habitation dans les trente jours suivant la publication de l'arrêté, et déclarer à l'assureur dommages-ouvrage au titre de la décennale. Sur une construction récente, la sécheresse révèle souvent une fondation trop superficielle ou une étude de sol absente ; la voie décennale, sans franchise ni vétusté, est alors la plus favorable, et le dossier technique doit établir la part du sol et celle de la conception.
Quand faire appel à un expert indépendant pour une fissure sur une maison neuve ?
L'expert indépendant intervient utilement à cinq moments précis de la vie d'une maison neuve fissurée : à la réception, pour ne pas signer sans réserve ; dans les dernières semaines de la première année, pour que le signalement au titre du parfait achèvement soit complet ; dès qu'une fissure dépasse le seuil de la fissure fine ou s'ouvre entre deux relevés ; le jour de la visite de l'expert de l'assureur ou de l'expert judiciaire ; et avant de signer un protocole d'accord ou un devis de reprise proposé par le constructeur. En dehors de ces moments, une microfissure stable ne justifie pas une expertise, et nous le disons au lecteur qui nous interroge.
La réception est le moment le plus rentable et le plus négligé. Un maître d'ouvrage assisté d'un professionnel le jour de la livraison perd le délai supplémentaire de huit jours prévu par le contrat de construction de maison individuelle, mais gagne une lecture experte des fissures déjà présentes, des chaînages visibles en combles, de la planéité du dallage et de la conformité des joints de fractionnement. Ce qui est réservé ce jour-là est acquis ; ce qui ne l'est pas devra, plus tard, franchir le seuil de la gravité décennale.
L'approche de la fin de la première année appelle une revue complète. Le propriétaire qui a vécu un cycle de chauffe et un été dans sa maison a vu apparaître l'essentiel des fissures de retrait ; les inventorier, les mesurer et les décrire dans un document unique adressé au constructeur avant l'échéance est le seul moyen de les faire reprendre sans discussion. Nous y ajoutons un tri : signaler ce qui relève du retrait, mais isoler dans une rubrique distincte, avec relevés, les fissures dont le tracé ou l'ouverture laisse craindre un mouvement, afin que le dossier soit déjà constitué si elles évoluent.
La visite de l'expert de l'assureur dommages-ouvrage ou de l'expert judiciaire est le moment où l'assistance pèse le plus. L'expert d'assurance est mandaté et rémunéré par l'assureur ; l'expert judiciaire est désigné par le juge et travaille au contradictoire, mais n'instruit que ce qui lui est soumis. L'expert du propriétaire, lui, prépare la visite, présente les relevés et les témoins, demande les sondages utiles, obtient que les points litigieux figurent au procès-verbal et formule ensuite des dires écrits. La différence entre un rapport qui conclut au retrait et un rapport qui conclut au tassement différentiel tient souvent à une ouverture de sondage en pied de mur que personne n'a réclamée.
Notre méthode, lors d'une expertise sur une maison récente, suit le référentiel de la norme NF X50-110 (2024) sur la qualité des prestations d'expertise : recueil des pièces du dossier de construction, contrat, procès-verbal de réception, plans, étude de sol si elle existe, attestations d'assurance ; relevé mesuré de chaque fissure avec repérage sur plan ; examen des dispositions constructives visibles au regard des DTU 20.1 et 13.1 ; recherche des indices de mouvement de sol sur la parcelle et le voisinage ; puis qualification de chaque désordre en trois colonnes, cause probable, garantie mobilisable, réparation adaptée. Le rapport qui en résulte est daté, argumenté et opposable, et il est rédigé pour être lu par un assureur et un juge autant que par le propriétaire. Pour toute situation particulière, nous invitons le lecteur à nous exposer son cas avec la date de réception et des photographies à l'échelle : ce sont les deux informations qui permettent de dire, dès le premier échange, quelle garantie est encore ouverte.
l'expert indépendant est utile à la réception, à l'approche de la fin de la première année, dès qu'une fissure franchit un seuil ou évolue, face à l'expert de l'assureur et avant de signer une reprise proposée par le constructeur. Son rapport ne remplace ni l'assureur ni le juge : il leur fournit la qualification technique sans laquelle la garantie se discute au lieu de s'appliquer.
Une fissure sur une maison neuve n'est ni une fatalité à accepter ni une catastrophe à déclarer sans réfléchir : c'est un désordre à qualifier. Sa largeur, sa profondeur, son tracé et son évolution disent si l'on est face au retrait normal des matériaux ou à un défaut de construction ; sa date d'apparition par rapport à la réception dit quelle garantie s'applique ; la forme du signalement dit si le droit sera préservé. Le parfait achèvement couvre tout pendant un an à condition d'écrire, la décennale couvre le structurel et l'infiltrant pendant dix ans, et l'assurance dommages-ouvrage évite d'attendre la fin d'un contentieux pour réparer.
Notre rôle, dans ce parcours, est de fournir la pièce qui manque le plus souvent au dossier : une qualification technique indépendante, datée, mesurée et argumentée, opposable au constructeur comme à son assureur. Pour une situation précise, nous invitons le lecteur à nous exposer son cas via notre page de contact, avec des photographies et la date de réception.
Pour compléter cette lecture, notre page consacrée à la fissure horizontale sur une maison traite du tracé le plus sérieux, celui qui signale une poussée ou un défaut de liaison.
Enfin, lorsque le doute porte sur un simple réseau de fissures d'enduit de façade, notre analyse du crépi neuf qui fissure au séchage permet de distinguer le défaut d'aspect tolérable de la malfaçon reprenable.