 Aller au contenu


Télé-expertise et expertise à distance par l'assurance : ce que ça vaut, comment la refuser : de quoi parle-t-on ?
Après un dégât des eaux, une fissure apparue dans un mur ou une tempête qui a déplacé des tuiles, l'assureur propose de plus en plus souvent une télé expertise assurance : au lieu d'envoyer un expert chez vous, il vous demande de filmer les dommages avec votre smartphone pendant qu'un opérateur vous guide, ou d'envoyer des photographies accompagnées d'un devis. La proposition est présentée comme une simplification. Pour l'assuré, elle soulève trois questions que nous recevons régulièrement au cabinet : cette expertise en assurance à distance vaut-elle une visite ? Peut-on la refuser ? Et que se passe-t-il si l'indemnité proposée ne couvre pas les travaux ?
Notre position d'expert d'assuré, c'est-à-dire d'expert qui intervient pour le sinistré et non pour la compagnie, nous place à l'endroit exact où ces questions se posent : lorsque le compte rendu à distance est arrivé et que le montant ne correspond pas à la réalité du chantier. Nous voyons donc ce que la visio a vu, et surtout ce qu'elle n'a pas vu : le mur encore humide derrière une tache qui paraissait sèche, la fissure fine qui traverse en réalité toute l'épaisseur d'une cloison, le poste de travaux oublié parce que personne n'a ouvert le placard.
Cette page est notre référence méthodologique sur le sujet. Elle décrit le déroulement réel d'une expertise à distance, les situations où elle est acceptable et celles où elle ne l'est pas, la manière de la refuser sans mettre en péril votre indemnisation, ce qu'elle coûte et à qui, le cadre juridique qui l'encadre et le moment où l'intervention d'un expert indépendant devient pertinente. Elle ne remplace ni la lecture de votre contrat ni l'examen de votre sinistre, mais elle vous donne les critères pour décider en connaissance de cause.

Comment fonctionne concrètement une télé expertise d'assurance ?
Le terme recouvre deux pratiques distinctes que l'assureur regroupe souvent sous le même mot. La première est la visio-expertise : à un horaire convenu, un expert pour assurance ou un gestionnaire sinistre vous appelle par une application, vous demande de filmer les pièces touchées, de vous approcher des zones abîmées, de montrer les factures ou les objets endommagés. La seconde est l'expertise sur pièces : aucun rendez-vous, vous transmettez des photographies, un devis d'entreprise et le formulaire de déclaration, et le service indemnisation chiffre depuis son bureau. Dans les deux cas, personne ne vient chez vous.
La personne qui vous guide n'est pas neutre. Elle est mandatée et rémunérée par la compagnie, et sa mission consiste à évaluer les dommages au regard du contrat, pas à défendre vos intérêts. Nous décrivons ce statut, ses limites et vos droits dans notre page sur l'expert mandaté par l'assurance ; il faut simplement garder en tête qu'en télé expertise, c'est vous qui tenez la caméra, et que vous devenez de fait l'instrument de mesure de votre propre sinistre.
Le déroulement type d'une visio dure de vingt à quarante minutes. L'opérateur ouvre la séance, vérifie votre identité et l'adresse du risque, puis vous fait parcourir les lieux. Il capture des images fixes à partir du flux vidéo, note vos réponses sur l'origine du dommage et la date des faits, et clôt par un chiffrage indicatif ou par l'annonce qu'une proposition suivra. Le compte rendu qui en résulte tient lieu de rapport d'expertise : c'est lui qui fonde l'offre d'indemnisation, et c'est lui que vous devrez contester si le montant est insuffisant.
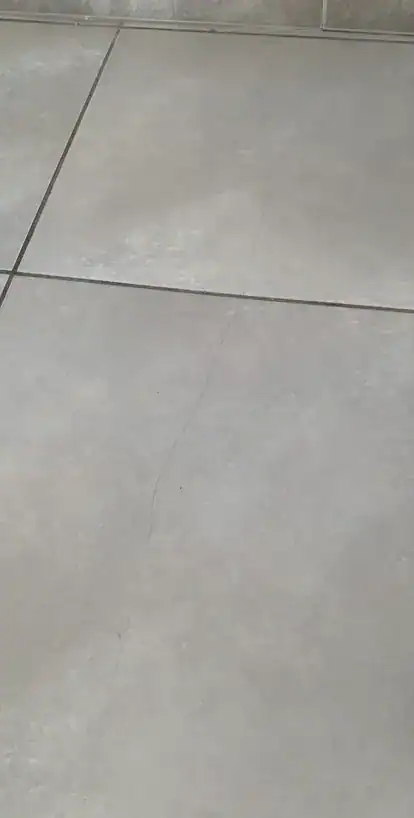
Ce que la caméra d'un téléphone ne fait pas mérite d'être dit clairement. Elle ne mesure ni l'ouverture d'une fissure, ni le taux d'humidité d'un mur, ni la planéité d'un sol ; elle n'ouvre pas un faux plafond, ne soulève pas un revêtement, ne monte pas sur une toiture. Elle restitue des couleurs et des contrastes qui dépendent de l'éclairage : une auréole séchée disparaît sous un plafonnier, une fissure fine se confond avec un joint de carrelage. Enfin, elle ne permet pas de rechercher l'origine du désordre, alors que c'est l'origine qui détermine la garantie mobilisable et, souvent, la personne qui doit payer.
| Critère | Télé expertise (visio) | Expertise sur pièces (photos + devis) | Expertise sur place |
|---|---|---|---|
| Qui observe | L'assuré filme, l'expert regarde | Personne : l'expert lit un dossier | L'expert de l'assureur, sur les lieux |
| Mesures possibles | Aucune, estimation visuelle | Aucune | Humidimètre, fissuromètre, sondages, métré |
| Origine du désordre | Supposée d'après vos explications | Supposée d'après le devis | Recherchée et constatée |
| Durée usuelle | 20 à 40 minutes | Traitement du dossier sans rendez-vous | 1 à 2 heures selon le sinistre |
| Trace écrite | Compte rendu et chiffrage | Accord sur devis | Rapport d'expertise avec métré |
| Adapté à | Petit dommage visible et localisé | Bris de glace, objet isolé, devis unique | Dommage diffus, structurel, litigieux |
Il faut enfin savoir que les images et la vidéo sont enregistrées et conservées par l'assureur ou son prestataire au titre de la gestion du sinistre. Vous pouvez en demander copie, ce que nous recommandons systématiquement : elles font partie du dossier et serviront à toute discussion ultérieure, y compris devant un expert d'assuré ou un médiateur. Un compte rendu qui ne cite pas les surfaces retenues ni les taux de vétusté appliqués est incomplet, et vous êtes en droit d'exiger ces éléments avant toute signature.
la télé expertise est une évaluation visuelle réalisée pour le compte de l'assureur, où vous tenez vous-même la caméra et où aucune mesure n'est effectuée. Le compte rendu qui en sort fonde l'offre d'indemnisation ; demandez-en copie, ainsi que celle des images, avant de vous prononcer.
Quand la télé expertise assurance est-elle acceptable, et quand ne l'est-elle pas ?
La question n'est pas de savoir si la télé expertise est bonne ou mauvaise dans l'absolu, mais si votre sinistre s'y prête. Nous utilisons quatre critères. Le dommage est-il entièrement visible, sans partie cachée ? Sa cause est-elle établie et réparée ? Son montant est-il modeste, sans enjeu de vétusté ni de franchise complexe ? Peut-il évoluer dans les semaines qui viennent ? Si vous répondez oui, oui, oui et non, l'expertise à distance est un moyen raisonnable d'être indemnisé rapidement. Dans tous les autres cas, elle vous fait porter un risque qui devrait incomber à l'assureur.
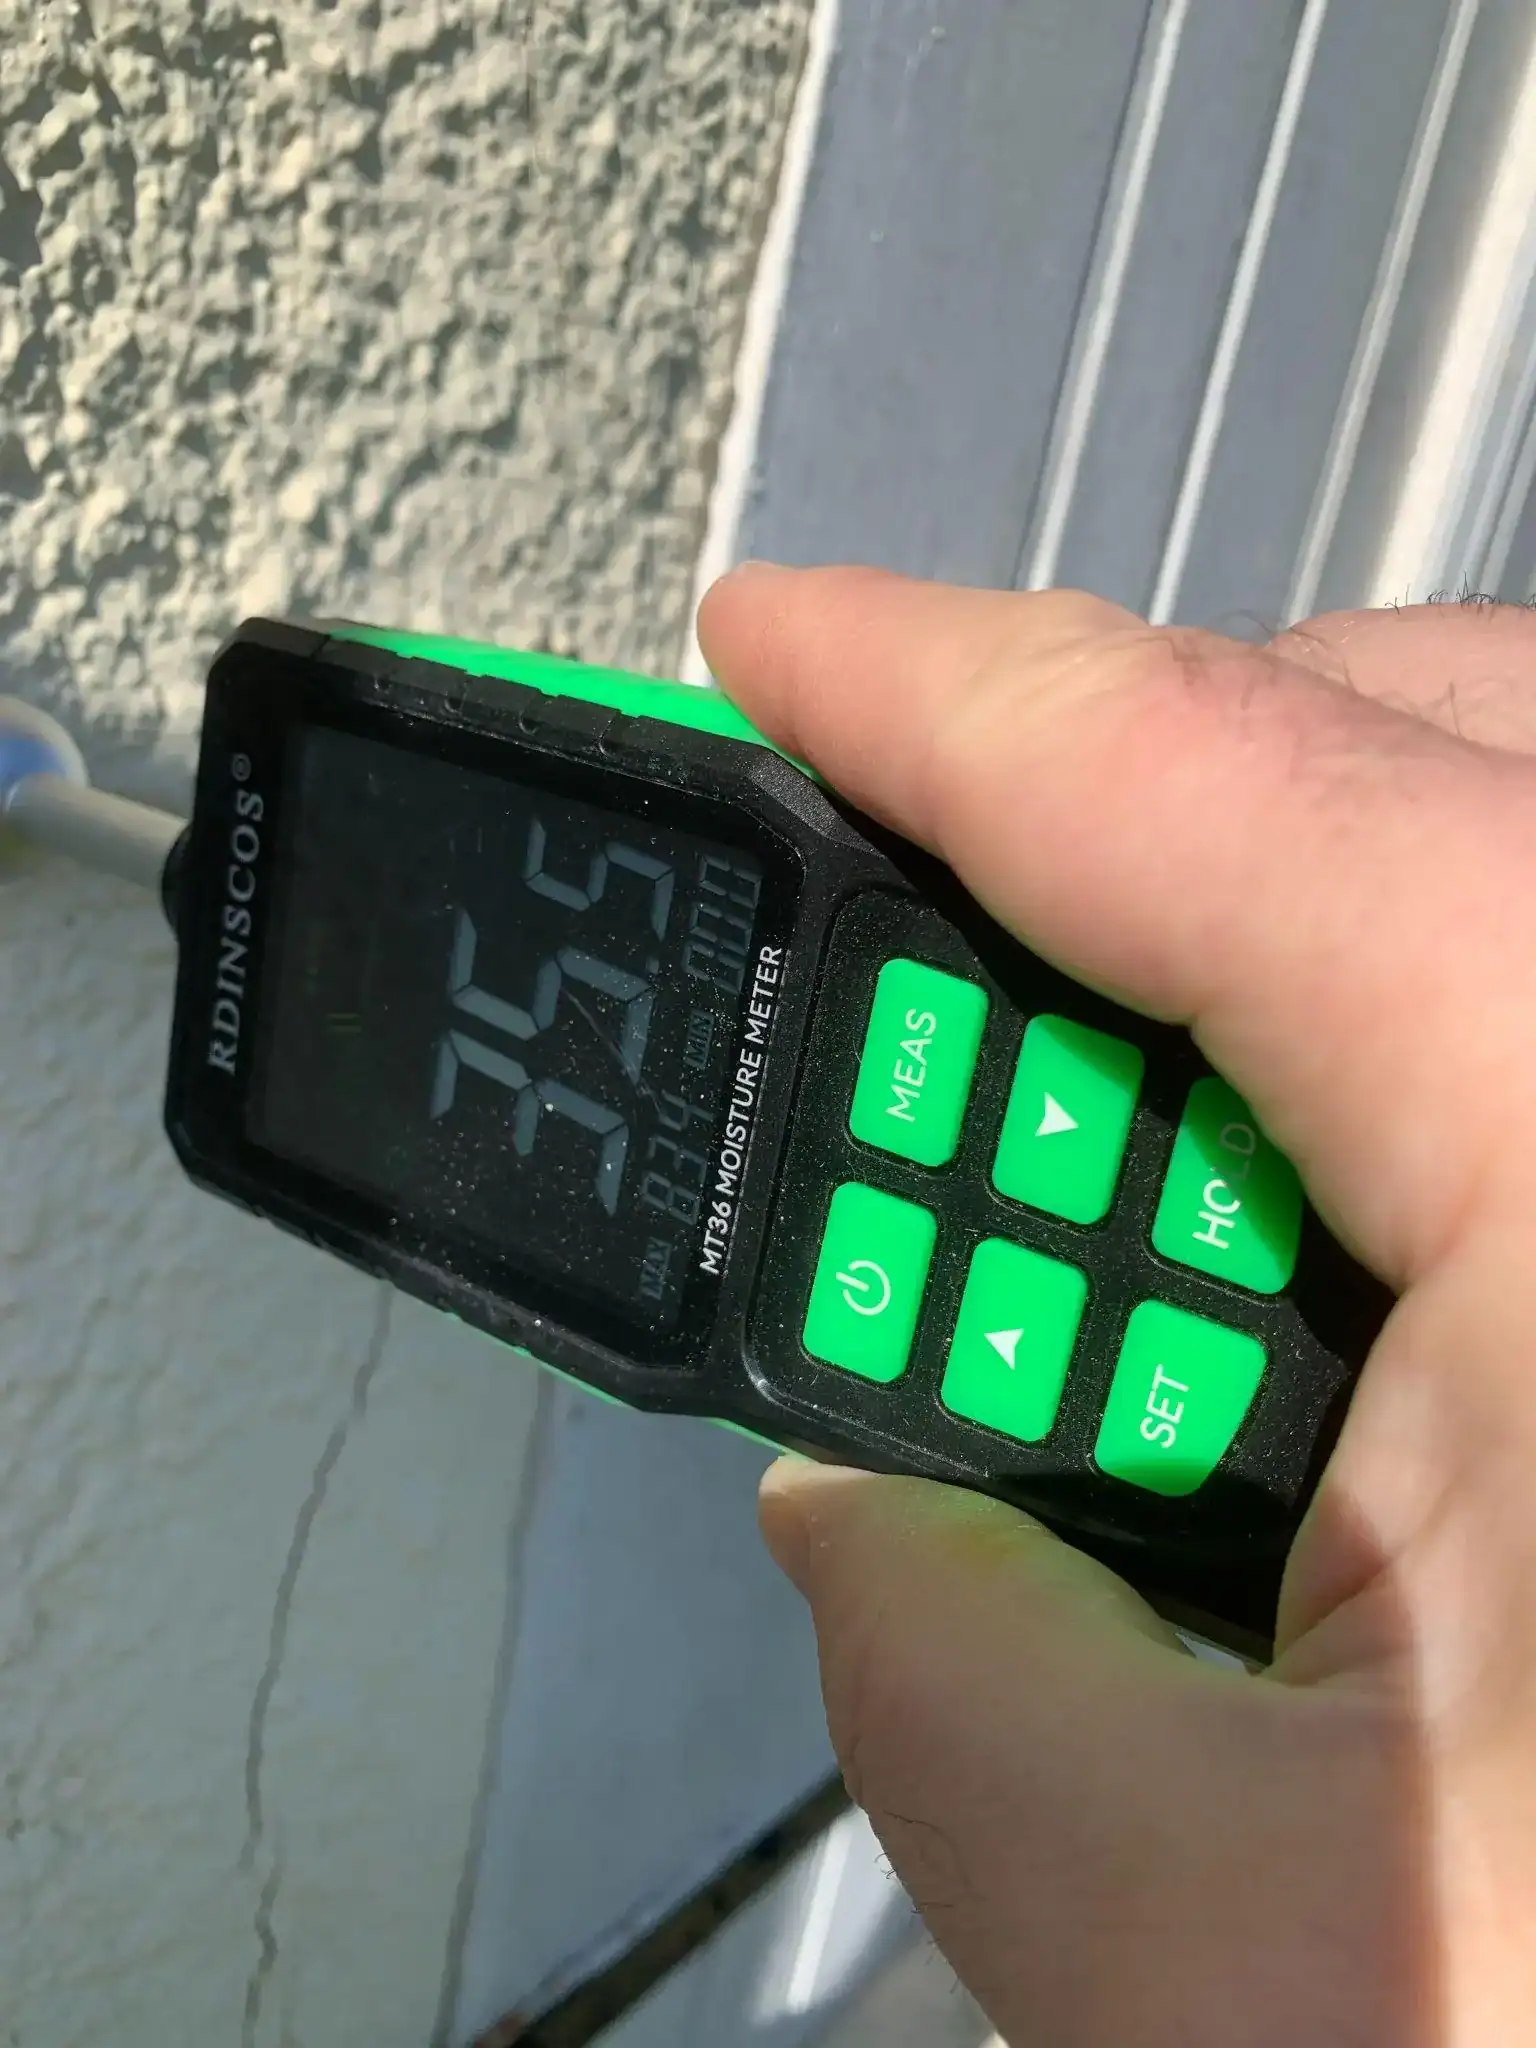
Le premier point d'attention est l'humidité. Une tache au plafond après une fuite réparée est un cas simple ; une tache dont on ne sait pas si elle est sèche ne l'est pas. Seul un humidimètre posé au contact du matériau, ou une sonde en profondeur, indique si le support est encore chargé d'eau, et donc si le sinistre est terminé ou s'il continue. Les fiches pathologie de l'Agence Qualité Construction rappellent que l'humidité résiduelle d'un support conditionne la tenue des revêtements posés ensuite ; un chiffrage sur photo qui ignore cette donnée sous-évalue presque toujours les travaux de remise en état, parce qu'il omet le séchage, la dépose des matériaux gorgés d'eau et le traitement du support.
Le second est la fissure. La classification usuelle distingue la microfissure de moins de 0,2 mm, la fissure de 0,2 à 2 mm et la lézarde au-delà de 2 mm ; elle ne s'applique qu'avec un fissuromètre ou une jauge, jamais à l'œil sur un écran. Une fissure appelle par ailleurs deux questions qu'aucune visio ne tranche : est-elle traversante, et évolue-t-elle ? La réponse suppose une visite, la pose de témoins et parfois une seconde visite quelques semaines plus tard. Lorsque la fissuration touche une maison bâtie sur sol argileux, la question de l'origine devient déterminante pour la garantie catastrophe naturelle, et le sujet sort complètement du champ de la télé expertise. Nous détaillons ce cas particulier dans notre page sur la contre-expertise sécheresse.
Le troisième est la vétusté et les postes cachés. Une offre d'indemnisation se construit poste par poste, en valeur à neuf ou vétusté déduite selon le contrat, avec la franchise en soustraction. À distance, l'expert applique des taux forfaitaires sur des surfaces qu'il estime ; sur place, il mesure les surfaces et constate l'état réel des matériaux. Nous détaillons le mécanisme de la vétusté, de la franchise et des délais de règlement dans notre page consacrée à l'indemnisation après un sinistre habitation ; retenons ici que plus les surfaces et la vétusté pèsent dans le chiffrage, moins l'estimation sur écran est fiable.
Le quatrième est la présence d'un tiers. Dès qu'un voisin, un syndic, un locataire ou une entreprise peut être responsable du dommage, l'évaluation doit être opposable à cette partie, ce qu'un film tourné par l'assuré seul n'est pas. La visite sur place, contradictoire si nécessaire, devient la règle.
| Situation | Repère chiffré ou critère | Télé expertise ? |
|---|---|---|
| Dégât des eaux localisé, fuite réparée, plafond taché | Dommages estimés sous 1 600 € HT | Acceptable, avec réserves écrites |
| Bris de glace, objet isolé, devis unique | Un seul poste de dommage | Acceptable |
| Traces d'humidité, cloques, salpêtre, odeur | Taux d'humidité à mesurer au contact du support | À refuser : mesure impossible en visio |
| Fissures sur murs, plafonds ou carrelage | Ouverture de 0,2 à 2 mm à mesurer ; lézarde au-delà de 2 mm | À refuser : ouverture et évolution non évaluables |
| Toiture, cheminée, zinguerie après tempête | Accès en hauteur nécessaire | À refuser : personne ne monte sur le toit |
| Sinistre impliquant un tiers (voisin, entreprise) | Responsabilités à établir | À refuser : expertise contradictoire requise |
| Chiffrage avec vétusté importante ou surfaces étendues | Vétusté déduite poste par poste sur métré | À refuser ou à faire contrôler sur place |
ce que la caméra ne montre pas
Un œil exercé pose un humidimètre sur le mur et lit une valeur chiffrée, là où la visio ne montre qu'une tache dont on ignore si elle est sèche.
Il mesure l'ouverture d'une fissure au fissuromètre, cherche si elle traverse la paroi et pose un témoin daté pour savoir si elle évolue.
Il sonde le support, ouvre le faux plafond ou soulève une plinthe pour trouver l'origine réelle de l'eau et l'étendue des matériaux à remplacer.
la télé expertise convient à un dommage visible, localisé, dont la cause est réparée et le montant modeste. Dès qu'il faut mesurer (humidité, fissure), accéder (toiture, faux plafond), établir une origine ou une responsabilité, la visite sur place s'impose.
Comment refuser la télé expertise et obtenir un expert sur place ?
Aucun texte du Code des assurances n'oblige un assuré à accepter une expertise à distance. L'article L113-2 du Code des assurances, consultable sur Légifrance, énumère vos obligations : payer la prime, déclarer le risque et ses aggravations, déclarer le sinistre dans le délai prévu, transmettre les renseignements et pièces utiles. Filmer votre logement sous la direction d'un opérateur n'en fait pas partie. La télé expertise est une modalité de gestion choisie par l'assureur pour son propre compte ; vous pouvez la décliner sans que cela constitue un manquement contractuel, à condition de rester coopératif sur le reste : déclaration dans les délais, accès au logement, fourniture des justificatifs, conservation des dommages en l'état.
Le refus s'exprime par écrit, dès la proposition. Un courriel depuis votre espace client ou une lettre recommandée suffisent ; l'important est de laisser une trace datée. La formulation que nous conseillons tient en quatre éléments : le rappel des références du sinistre, la mention que vous ne vous opposez pas à l'expertise mais à sa forme à distance, le motif technique (humidité à mesurer, fissures à évaluer, accès en hauteur, origine incertaine, tiers impliqué), et la demande expresse d'une visite d'expert sur les lieux. Ajoutez que vous restez disponible aux dates proposées et que vous conserverez les dommages en l'état, hors mesures d'urgence destinées à éviter leur aggravation. Un refus motivé par un critère technique est très rarement contesté par les compagnies, car il leur évite un litige ultérieur sur un chiffrage fragile.
Si la visio a déjà eu lieu et que l'offre vous parvient, le levier change : il ne s'agit plus de refuser la méthode mais de contester le résultat. Ne signez pas un accord d'indemnisation dont le montant vous paraît insuffisant, ou signez-le en y portant la mention « sous réserve » en précisant les postes contestés. Demandez le compte rendu complet et les images. Puis faites valoir la clause d'expertise que comportent la plupart des contrats multirisques habitation : elle prévoit qu'en cas de désaccord, chaque partie désigne son expert, et qu'un tiers expert départage si les deux ne s'entendent pas, les frais de ce dernier étant partagés. C'est le mécanisme de l'expertise contradictoire, sa convocation et son déroulement, que nous décrivons pas à pas dans la page dédiée, y compris les conséquences d'une absence à la réunion.
Deux recours externes complètent le dispositif. Le service réclamation de l'assureur d'abord, dont l'adresse figure dans les conditions générales et les documents d'information. La Médiation de l'Assurance ensuite, saisissable gratuitement lorsque la réclamation écrite est restée sans réponse satisfaisante pendant deux mois ; la fiche pratique de service-public.fr sur les litiges avec un assureur décrit la procédure et les pièces à fournir. Ces recours ne suspendent pas le paiement de la partie non contestée : vous pouvez accepter un acompte sur les postes d'accord tout en poursuivant sur les autres, en le mentionnant expressément dans votre courrier.
Dans l'intervalle, ne faites pas réaliser les travaux définitifs avant que l'assureur ait constaté ou accepté le chiffrage, sauf urgence documentée par photographies datées et factures : l'obligation de limiter l'aggravation du dommage vous impose de bâcher une toiture ouverte ou de couper une arrivée d'eau, pas de refaire la pièce avant expertise. Un chantier terminé avant la visite prive l'expert, quel qu'il soit, de la possibilité de constater, et affaiblit votre dossier.
la télé expertise se refuse par écrit, avant la séance, en invoquant un motif technique et en demandant une visite sur place. Si elle a déjà eu lieu, contestez le résultat par la clause d'expertise contradictoire du contrat, puis par la réclamation écrite et la médiation, sans engager les travaux définitifs.
Combien coûte une télé expertise d'assurance et qui paie l'expert ?
Pour l'assuré, la télé expertise ne coûte rien de visible. L'opérateur qui vous guide, le prestataire technique qui héberge la visio et l'expert pour assurance qui valide le chiffrage sont rémunérés par la compagnie au titre de ses frais de gestion ; aucun de ces honoraires ne peut être déduit de votre indemnité, quelle que soit la méthode retenue. C'est d'ailleurs l'argument économique de la méthode : une visite sur place mobilise un expert d'assurance pendant une demi-journée avec déplacement, là où une séance à distance se traite depuis un plateau. L'économie est réalisée par l'assureur, pas par vous.
Le coût réel de la télé expertise pour l'assuré est indirect : il se loge dans l'écart entre le chiffrage établi sur écran et le montant des travaux effectivement nécessaires. Les postes que la visio ne voit pas (séchage, dépose de matériaux gorgés d'eau, reprise de support, protection du mobilier, déplacement d'entreprise) sont précisément ceux qu'une entreprise facture. Un compte rendu qui retient une peinture de plafond là où le chantier réel implique la dépose d'un doublage humide produit une différence qui reste à votre charge si vous avez signé l'accord d'indemnisation. C'est ce coût-là qu'il faut mettre en balance avec la rapidité promise.
Si vous décidez de faire intervenir un expert assuré, ses honoraires sont à votre charge, sauf disposition contraire de votre contrat. Beaucoup de contrats multirisques habitation comportent une garantie « honoraires d'expert » qui rembourse tout ou partie des frais d'un expert d'assuré, dans la limite d'un plafond exprimé en pourcentage de l'indemnité ou en montant fixe indiqué au tableau des garanties ; il faut la chercher dans les conditions particulières, car elle est rarement mise en avant. Les modes de facturation pratiqués par la profession sont de trois types : un pourcentage de l'indemnité obtenue, un forfait pour les dossiers simples, ou une vacation horaire pour les missions d'assistance ponctuelle. Dans tous les cas, une convention d'honoraires écrite doit vous être remise avant le début de la mission, avec l'assiette de calcul et la TVA au taux normal de 20 %. Le rôle général de l'expert d'assuré et l'ensemble de nos missions sont présentés sur notre page d'accueil ; nous ne les détaillons pas ici. Le mécanisme des délais et de la vétusté, quel que soit le mode d'évaluation retenu, est détaillé dans notre page sur l'indemnisation après un sinistre habitation.
La clause d'expertise déjà évoquée a elle-même un coût prévisible : chaque partie règle son propre expert, et le tiers expert désigné en cas de désaccord est payé par moitié par l'assuré et l'assureur, sauf stipulation différente. La réclamation auprès du service dédié et la saisine du médiateur sont gratuites. L'expertise judiciaire, ultime recours, suppose une consignation avancée par la partie qui la demande et fixée par le juge, puis répartie dans la décision finale ; son coût et sa durée la réservent aux dossiers dont l'enjeu le justifie.
| Prestation | Qui paie | Règle ou ordre de grandeur |
|---|---|---|
| Télé expertise ou expertise sur pièces de l'assureur | La compagnie | 0 € pour l'assuré, jamais déduit de l'indemnité |
| Expertise sur place de l'expert d'assurance | La compagnie | 0 € pour l'assuré, obtenue sur simple demande motivée |
| Expert d'assuré (contre-expertise) | L'assuré, sauf garantie « honoraires d'expert » | Pourcentage de l'indemnité, forfait ou vacation ; TVA 20 % |
| Tiers expert (clause d'expertise) | Assuré et assureur | Frais partagés par moitié, sauf clause contraire |
| Réclamation et Médiation de l'Assurance | Personne | Gratuit |
| Expertise judiciaire | Le demandeur avance la consignation | Montant fixé par le juge, réparti dans le jugement |
Un dernier point est souvent oublié dans le calcul : la franchise contractuelle s'applique de la même manière que l'expertise soit menée à distance ou sur place, et la vétusté est déduite selon les mêmes règles contractuelles. Ce qui change, c'est l'assiette : des surfaces mesurées au mètre plutôt qu'estimées à l'écran, un état des matériaux constaté plutôt que présumé. Sur un sinistre où la vétusté pèse lourd, l'écart d'assiette dépasse fréquemment le coût de l'expert que vous mandatez, ce qui rend la démarche économiquement rationnelle.
la télé expertise est gratuite pour l'assuré parce que l'assureur la paie pour son propre compte ; son coût réel est l'écart entre le chiffrage sur écran et les travaux nécessaires. L'expert d'assuré est à votre charge, sauf garantie « honoraires d'expert » du contrat, et le tiers expert se partage par moitié.
Quel cadre juridique encadre l'expertise à distance et la contestation de son rapport ?
Aucun texte ne définit ni n'organise la télé expertise. Elle relève de la liberté dont dispose l'assureur pour vérifier la réalité et l'étendue d'un sinistre, et de la liberté de la preuve qui prévaut en matière civile. Cette absence de cadre spécifique a une conséquence directe : le compte rendu d'une visio n'a pas plus de valeur juridique qu'un rapport d'expertise amiable classique, et il en a même moins dès qu'il est contesté, puisqu'il repose sur des images produites par l'assuré sans mesure ni constat direct.
La charge de la preuve se répartit selon un principe constant. L'assuré doit établir le sinistre et son étendue : c'est à vous de démontrer que le dommage existe, qu'il relève d'un événement garanti et ce qu'il coûte à réparer. L'assureur qui invoque une exclusion, une déchéance ou une réduction pour vétusté doit en apporter la preuve. Dans une télé expertise, cette répartition joue contre vous : les images que vous avez filmées constituent l'essentiel de la preuve, et ce que vous n'avez pas montré est réputé ne pas exister. Constituer un dossier parallèle (photographies datées, devis détaillé d'entreprise, éventuel constat d'huissier pour les dommages importants) n'est donc pas une précaution superflue, c'est l'exercice de votre propre charge probatoire.
Le principe indemnitaire, posé par l'article L121-1 du Code des assurances, limite l'indemnité au montant du préjudice : l'assurance ne doit ni enrichir ni appauvrir. Ce principe est souvent invoqué pour justifier la déduction de vétusté ; il fonde tout aussi bien votre droit à une indemnité qui couvre réellement la remise en état, ce qu'un chiffrage sur écran ne garantit pas. L'article L113-5 impose à l'assureur d'exécuter la prestation dans le délai convenu au contrat, délai qui court en général à compter de l'accord sur le montant ou de la remise du rapport ; un compte rendu incomplet ne fait pas courir ce délai à votre détriment tant que vous l'avez contesté par écrit.
Sur la valeur du rapport en cas de litige, la jurisprudence est fixée : par un arrêt de chambre mixte du 28 septembre 2012, la Cour de cassation a jugé qu'un juge ne peut fonder sa décision exclusivement sur une expertise non contradictoire réalisée à la demande d'une seule partie. Un compte rendu de télé expertise, établi par l'expert de l'assureur sans que vous ayez pu faire valoir vos observations techniques, entre dans cette catégorie. Il peut être produit, discuté, corroboré par d'autres pièces, mais il ne s'impose ni à vous ni à un tribunal. C'est ce qui donne tout son poids au rapport de l'expert d'assuré et à la réunion contradictoire qui suit.
Le temps joue également. L'article L114-1 fixe à deux ans la prescription des actions dérivant du contrat d'assurance, à compter de l'événement qui y donne naissance ; l'article L114-2 précise qu'elle est interrompue par la désignation d'un expert à la suite d'un sinistre ou par l'envoi d'une lettre recommandée avec accusé de réception adressée à l'assureur. Une contestation qui s'enlise dans des échanges de courriels sans lettre recommandée ni désignation d'expert court le risque de se heurter à ce délai. Ces articles sont consultables sur Légifrance, et l'ANIL publie des fiches pratiques sur les droits de l'occupant en cas de sinistre.
Le régime des catastrophes naturelles obéit à des règles propres qui excluent en pratique la télé expertise. La garantie n'est mobilisable qu'après publication d'un arrêté interministériel de reconnaissance au Journal officiel ; nous expliquons comment consulter la liste des communes reconnues et les arrêtés sécheresse dans une page dédiée. L'article L125-2 impose ensuite à l'assureur de formuler une proposition d'indemnisation dans le mois suivant la réception de l'état estimatif ou du rapport d'expertise définitif, et de régler dans les trois mois. La franchise légale est fixée par arrêté à 380 € pour les biens à usage d'habitation, portée à 1 520 € pour les dommages liés à la sécheresse et à la réhydratation des sols. Un sinistre de cette nature suppose l'établissement de l'origine géotechnique du désordre, ce qu'aucune caméra ne fait.
Enfin, les images et enregistrements de la visio sont des données personnelles au sens du RGPD. L'article 15 du règlement vous ouvre un droit d'accès qui oblige l'assureur ou son prestataire à vous en remettre copie sur demande, dans un délai d'un mois. C'est le fondement juridique de la demande de copie que nous recommandons plus haut ; un refus ou un silence peuvent être signalés à la CNIL. Sur le plan de la qualité de l'expertise elle-même, la norme NF X50-110 (2024) fixe les exigences de compétence, de traçabilité et de motivation d'un rapport ; un compte rendu qui ne cite ni ses sources d'observation ni ses limites s'en écarte, et cet écart constitue un argument recevable dans la discussion.
la télé expertise n'a aucun statut légal propre ; son compte rendu est une expertise amiable unilatérale que le juge ne peut retenir seule (Cass. ch. mixte, 28 septembre 2012). La prescription est de deux ans, interrompue par lettre recommandée ou désignation d'expert ; en catastrophe naturelle, l'arrêté de reconnaissance et les délais de l'article L125-2 s'appliquent, et la franchise sécheresse est de 1 520 €.
Quand faire appel à un expert d'assuré indépendant après une télé expertise ?
La question se pose au moment où l'offre d'indemnisation arrive, et elle se tranche sur des critères concrets plutôt que sur un sentiment d'injustice. Le premier est arithmétique : rapprochez le montant proposé d'un devis détaillé établi par une entreprise venue sur place. Si l'écart dépasse la franchise et le coût prévisible d'un expert, l'intervention est justifiée ; si l'écart est inférieur, elle ne l'est probablement pas, et la réclamation écrite suffit. Le second critère est la nature du désaccord : un différend sur un prix unitaire se règle par échange de devis, un différend sur l'existence d'un poste, sur l'origine du dommage ou sur un refus de garantie appelle un constat technique que vous n'êtes pas en mesure de produire seul.
Certains signaux imposent la démarche indépendamment du montant. Le refus de garantie fondé sur l'origine du désordre en est le premier : lorsque l'assureur écarte un dégât des eaux au motif d'un défaut d'entretien, ou une fissure au motif d'un tassement préexistant, il tire cette conclusion d'images qui ne permettent pas de l'établir, et seule une investigation sur place peut la confirmer ou l'infirmer. Le second est la sécheresse : une fissuration apparue sur une maison en zone d'argiles gonflantes, dans une commune reconnue en catastrophe naturelle, relève d'une expertise géotechnique et structurelle que la visio ne peut pas remplacer ; nous consacrons une page à la contre-expertise sécheresse et à la contestation du rapport de l'expert d'assurance dans ce cadre. Le troisième est l'évolution : un désordre qui progresse entre la séance de visio et la réception de l'offre montre que le sinistre n'était pas stabilisé et que le chiffrage est déjà obsolète.
La mission de l'expert d'assuré commence par ce que la télé expertise n'a pas fait. Lors d'une intervention sur ce type de dossier, l'expert se rend sur place, relève le taux d'humidité des supports au contact et en profondeur, mesure l'ouverture des fissures et pose des témoins datés, sonde les revêtements pour délimiter les matériaux atteints, métre les surfaces poste par poste et recherche l'origine du désordre. Il confronte ensuite ces constats au compte rendu de l'assureur, ligne par ligne : surfaces retenues, taux de vétusté appliqués, postes omis, garanties mobilisables. Le rapport qui en résulte est chiffré, argumenté et référencé ; il devient le document sur lequel s'appuie la discussion avec l'expert de la compagnie, puis, si nécessaire, la réunion contradictoire et l'arbitrage du tiers expert. Les publications du CSTB et les fiches de l'Agence Qualité Construction servent de référentiel technique pour qualifier les désordres et justifier les modes de réparation retenus.
Le moment de l'intervention conditionne son efficacité. Le plus favorable se situe entre la réception de l'offre et sa signature : les dommages sont encore visibles, aucun accord n'a été donné, et la clause d'expertise peut être actionnée sans avoir à revenir sur un consentement. Il est encore possible d'intervenir après une signature « sous réserve » portant sur des postes identifiés. Il devient difficile, sans être impossible, d'intervenir après des travaux définitifs : l'expert ne peut alors s'appuyer que sur les images, les factures et les témoignages, c'est-à-dire sur un dossier de même nature que celui de la télé expertise qu'il s'agit de contester. La règle pratique est donc simple : l'expert d'assuré se contacte avant les travaux, et de préférence avant la signature. La procédure de désignation et de réunion contradictoire est détaillée pas à pas dans notre page sur l'expertise contradictoire.
Il reste des situations où nous déconseillons la démarche. Un sinistre dont l'offre couvre le devis d'entreprise à quelques dizaines d'euros près ne justifie pas des honoraires. Un désaccord portant uniquement sur l'application d'une franchise ou d'un plafond contractuel est une question de lecture du contrat, pas d'expertise technique, et se traite par réclamation puis médiation. Un premier échange avec le cabinet, sur pièces, permet précisément de dire si la mission a un sens économique ; nous préférons décliner un dossier plutôt que d'y engager un assuré à perte.
l'expert d'assuré s'impose quand l'écart entre l'offre et le devis dépasse la franchise et ses honoraires, quand l'assureur refuse la garantie en se prononçant sur une origine qu'il n'a pas constatée, en cas de sécheresse ou de désordre évolutif. Il intervient avant la signature et avant les travaux ; il réalise les mesures que la visio a omises et fonde la contestation sur un rapport chiffré.
FAQ : vos questions sur télé expertise assurance ?
Que vaut réellement une télé expertise assurance ?
Elle vaut ce que valent des images non mesurées : une estimation visuelle indicative, fiable pour un dommage isolé et visible, fragile dès que le sinistre comporte une part cachée. Juridiquement, son compte rendu est une expertise amiable établie par une seule partie ; il fonde l'offre de l'assureur mais ne s'impose ni à vous ni à un juge s'il est contesté par un rapport contradictoire.
Comment refuser une télé expertise sans perdre son indemnisation ?
En écrivant à l'assureur dès la proposition, en indiquant que vous acceptez l'expertise mais pas sa forme à distance, en motivant par un critère technique et en demandant une visite. Vous restez dans vos obligations tant que la déclaration est faite dans les délais, que vous donnez accès au logement et que vous conservez les dommages en l'état. Le refus n'entraîne aucune déchéance de garantie.
Combien coûte une télé expertise d'assurance pour l'assuré ?
Rien : l'expert et le prestataire technique sont payés par la compagnie au titre de ses frais de gestion, et aucun honoraire n'est retenu sur l'indemnité. Le coût pour l'assuré est indirect et prend la forme d'un chiffrage inférieur aux travaux réels lorsque des postes ont échappé à la caméra. La franchise et la vétusté s'appliquent comme pour une expertise sur place.
Combien coûte un expert d'assurance et qui le rémunère ?
L'expert mandaté par l'assureur ne coûte rien à l'assuré, qu'il intervienne à distance ou sur place : ses honoraires relèvent du contrat qui le lie à la compagnie. Seul l'expert d'assuré, que vous choisissez, est facturé à l'assuré, selon une convention d'honoraires écrite ; une garantie « honoraires d'expert », présente dans de nombreux contrats habitation, peut en rembourser une partie dans la limite d'un plafond.
Comment reconnaître une télé expertise d'assurance ?
Le signe distinctif est qu'on vous demande de produire vous-même les images : lien vers une application de visio à ouvrir depuis votre téléphone, rendez-vous téléphonique avec un opérateur qui vous guide pièce par pièce, ou demande de photographies et de devis sans proposition de visite. Si aucune personne n'est annoncée à votre domicile, vous êtes dans une expertise à distance, quel que soit le nom donné.
Comment reconnaître l'expert d'assurance qui vous contacte ?
Il se présente au nom d'un cabinet mandaté par votre compagnie ou par le prestataire de gestion de sinistres, cite le numéro de votre dossier et n'intervient qu'après votre déclaration. Il ne vous demande jamais de paiement. Vérifiez son identité et son mandat auprès de votre espace client ou de votre conseiller ; un intervenant qui sollicite de l'argent ou des travaux immédiats n'est pas un expert d'assurance.
Peut-on contester le compte rendu d'une télé expertise après l'avoir acceptée ?
Une acceptation signée sans réserve rend la contestation difficile, sauf découverte de dommages non visibles lors de la séance, qu'il faut alors déclarer comme éléments nouveaux avec photographies datées. Une signature portant la mention « sous réserve » sur des postes identifiés préserve le droit de contester ces postes. Dans tous les cas, agissez par lettre recommandée pour interrompre la prescription de deux ans.
La télé expertise est-elle possible pour un sinistre catastrophe naturelle ?
En pratique, non. La garantie suppose un arrêté de reconnaissance publié au Journal officiel, l'établissement de l'origine du désordre par un expert sur place, souvent complété d'une étude de sol, et le respect des délais de proposition et de règlement propres à ce régime. La franchise sécheresse spécifique et l'enjeu structurel d'une fissuration sur argiles excluent tout chiffrage sur images.
La télé expertise assurance n'est ni un piège ni une garantie : c'est un outil de gestion qui convient aux petits sinistres visibles et qui échoue dès qu'une mesure, un accès en hauteur ou une recherche d'origine sont nécessaires. Le lecteur qui a parcouru cette page dispose des critères pour trancher : nature du dommage, montant en jeu, vétusté, tiers impliqué, risque d'évolution. Il sait aussi que le refus est un droit, qu'il s'exerce par écrit avant la séance, et que la contestation d'un compte rendu rendu à distance passe par la clause d'expertise contradictoire du contrat, puis par la réclamation écrite et la médiation.
Notre cabinet intervient en Occitanie comme expert d'assuré : nous réalisons sur place les mesures que la visio n'a pas faites, nous confrontons le chiffrage de l'assureur à la réalité du chantier et nous vous représentons lors de l'expertise contradictoire. Si votre sinistre présente l'un des signaux décrits ici, humidité persistante, fissures, toiture, désaccord sur la vétusté ou sur l'origine, vous pouvez contacter un expert du cabinet pour un premier avis sur votre dossier. Nos pages sur l'expert mandaté par l'assurance, l'expertise contradictoire, les délais d'indemnisation et la contre-expertise sécheresse complètent cette référence pour chaque étape du parcours.