 Aller au contenu


Sinistre incendie : expertise de l'assureur, expert d'assuré, contre-expertise, délais : de quoi parle-t-on ?
Un incendie, même limité à une pièce, déclenche une mécanique que la plupart des sinistrés découvrent le jour même : l'assureur missionne un expert, celui-ci réclame un « état des pertes », parle de vétusté, de valeur à neuf, de plafonds de garantie, et le chiffrage qui en sort ne ressemble pas aux devis des entreprises. C'est à ce moment-là que la recherche « expertise incendie » est tapée sur Google, régulièrement, par des propriétaires ou des locataires qui veulent comprendre qui est cet expert, pour qui il travaille, et si son rapport s'impose à eux.
La réponse tient en une distinction que cette page pose d'emblée : il n'existe pas une expertise incendie, mais trois. Celle de l'assureur, qui évalue les dommages pour le compte de la compagnie. Celle de l'expert d'assuré, que le sinistré mandate pour établir sa propre réclamation. Et l'expertise contradictoire, souvent appelée contre-expertise incendie, qui confronte les deux et, en cas de désaccord persistant, fait intervenir un tiers expert ou le juge. Chacune a son mandant, son coût, sa valeur juridique et son calendrier, et c'est la confusion entre les trois qui coûte le plus cher aux sinistrés.
Nous décrivons ici, au nom du cabinet, le rôle de chaque intervenant, ce que coûte réellement un expert d'assuré incendie, les délais que le Code des assurances impose aux deux parties, puis nous déroulons une mission réelle du cabinet dont le mécanisme — un chiffrage d'assureur limité aux finitions alors que les travaux techniques avaient déjà été payés par la sinistrée — est exactement celui que l'on retrouve après un feu. La FAQ reprend les questions les plus posées sur le sujet.
Expert incendie de l'assurance, expert d'assuré, contre-expertise : qui fait quoi après un feu ?
Après un incendie, trois expertises peuvent se succéder : l'expert incendie de l'assurance évalue les dommages pour le compte de la compagnie qui le paie ; l'expert d'assuré incendie établit la réclamation du sinistré qui le mandate ; l'expertise contradictoire, dite contre-expertise incendie, confronte les deux chiffrages et, faute d'accord, débouche sur un tiers expert ou une expertise judiciaire. Aucun des deux premiers rapports ne s'impose à l'autre partie.
L'expert incendie de l'assurance. Il s'agit d'un cabinet d'expertise missionné et rémunéré par la compagnie, au titre du contrat. Sa mission comporte trois volets : vérifier les circonstances du sinistre et leur conformité aux garanties (origine du feu, déclaration des risques, exclusions), chiffrer les dommages au bâtiment et au mobilier en appliquant les règles du contrat (vétusté, valeur à neuf, plafonds), et proposer à l'assureur une indemnité. Son rapport est un avis destiné à son mandant : il n'a pas de force obligatoire pour l'assuré, qui peut le contester tant que l'action n'est pas prescrite. Le cadre légal de la garantie figure aux articles L122-1 et suivants du Code des assurances, consultables sur Légifrance : l'assureur incendie répond des dommages causés par conflagration, embrasement ou simple combustion et, sauf convention contraire, des dégâts occasionnés par les secours (eau d'extinction, démolitions de sauvetage). Ce dernier point est souvent oublié dans les premiers chiffrages : les dommages d'eau d'extinction sont des dommages d'incendie.
L'expert en incendie, au sens de la recherche des causes. C'est une spécialité distincte de l'évaluation des dommages : la recherche des causes et circonstances d'incendie (RCCI) vise à localiser le point d'éclosion et le mode de propagation, à partir des traces de combustion, des dépôts de suie, du comportement des matériaux et des témoignages. L'assureur y recourt quand l'origine conditionne la garantie ou ouvre un recours contre un tiers (installation électrique défaillante, appareil défectueux, feu communiqué par un voisin). Les classements de réaction et de résistance au feu des matériaux, documentés par le CSTB, servent à interpréter la vitesse et la direction du feu. L'expert d'assuré ne refait pas cette investigation ; il vérifie que ses conclusions ne sont pas utilisées pour réduire l'indemnité sans preuve, par exemple en invoquant une faute de l'assuré non démontrée.
L'expert d'assuré incendie. Mandaté et payé par le sinistré, il a pour mission d'établir l'état des pertes — le document que le Code des assurances place au point de départ des délais d'expertise —, de chiffrer les dommages bâtiment poste par poste, le contenu, les frais annexes (relogement, déblaiement, perte de loyers), de contrôler l'application de la vétusté et des plafonds, puis de représenter l'assuré en expertise contradictoire. Nous détaillons ailleurs quand mandater l'expert d'assuré incendie ; retenons ici qu'il intervient utilement avant la première réunion d'expertise, parce que c'est à cette réunion que le périmètre des dommages se fige : ce qui n'y est pas relevé est ensuite difficile à réintroduire.
Locataire ou propriétaire : qui déclare, qui répond. L'article 1733 du Code civil pose une présomption de responsabilité du locataire en cas d'incendie, sauf s'il prouve un cas fortuit, une force majeure, un vice de construction ou la communication du feu par une maison voisine. Concrètement, l'assureur du locataire indemnise le bailleur au titre des risques locatifs, l'assureur du propriétaire couvre ce que le contrat du locataire ne prend pas, et l'expertise porte sur les deux contrats, parfois avec deux experts d'assurance. Les fiches de l'ANIL décrivent la répartition des obligations entre bailleur et locataire après sinistre.
La contre-expertise incendie. Le terme désigne, dans l'usage, l'expertise amiable contradictoire : les deux experts se rencontrent sur place, confrontent leurs chiffrages et signent un procès-verbal d'accord ou de désaccord, poste par poste. En cas de désaccord, la clause type des contrats multirisques habitation prévoit un tiers expert, choisi par les deux premiers ou désigné par le tribunal, dont les honoraires sont partagés par moitié entre assureur et assuré. Si l'une des parties refuse cette voie, l'expertise judiciaire reste ouverte, notamment en référé sur le fondement de l'article 145 du Code de procédure civile, qui permet d'obtenir une mesure d'instruction avant tout procès.
| Intervenant | Qui le mandate et le paie | Objet de sa mission | Valeur de son rapport |
|---|---|---|---|
| Expert incendie de l'assurance | La compagnie, au titre du contrat | Circonstances, garanties, chiffrage selon les clauses | Avis pour l'assureur, non opposable à l'assuré |
| Expert en incendie (RCCI) | L'assureur, parfois le juge | Origine, point d'éclosion, propagation | Technique ; conditionne la garantie et les recours |
| Expert d'assuré incendie | Le sinistré (parfois remboursé par une garantie « honoraires d'expert ») | État des pertes, chiffrage complet, défense en contradictoire | Avis pour l'assuré, base de la réclamation |
| Tiers expert | Les deux experts ou le tribunal, frais partagés par moitié | Départager les deux chiffrages | Engage les parties selon la clause du contrat |
| Expert judiciaire | Le tribunal, consignation par le demandeur | Mission fixée par le juge | Rapport soumis au juge, qui tranche |
l'expert incendie de l'assurance travaille pour la compagnie et son rapport ne vous lie pas ; l'expert d'assuré incendie travaille pour vous et prépare l'état des pertes ; la contre-expertise incendie est la réunion contradictoire des deux, avec tiers expert ou juge en cas de désaccord.
Combien coûte une expertise incendie et dans quels délais faut-il agir ?
Pour le sinistré, l'expertise diligentée par l'assureur ne coûte rien : elle est comprise dans le contrat. L'expert d'assuré incendie, lui, est payé par l'assuré ; chez Global Expertises, le prix d'entrée publié est de 690 € HT, soit 828 € TTC, pour un enjeu inférieur à 30 000 €, et de 5 % de l'enjeu au-delà. Les délais, eux, sont fixés par le Code des assurances : cinq jours ouvrés pour déclarer, trois mois pour que l'expertise soit terminée après remise de l'état des pertes, deux ans de prescription.
Le prix de l'expertise incendie côté assuré. L'« enjeu » qui déclenche le passage au tarif proportionnel n'est pas le montant du sinistre, mais l'écart entre ce que propose l'assureur et ce que le sinistré réclame : c'est sur cet écart que porte le travail de l'expert d'assuré. Les tarifs ci-dessous sont ceux de notre grille publiée et les médianes réellement facturées sur nos dossiers, toutes natures de sinistres confondues.
| Prestation | Tarif publié ou médiane facturée | Ce que le montant couvre |
|---|---|---|
| Mission d'expert d'assuré, enjeu inférieur à 30 000 € | 690 € HT (828 € TTC) | Analyse du contrat, état des pertes, chiffrage, assistance au contradictoire |
| Mission d'expert d'assuré, enjeu supérieur à 30 000 € | 5 % de l'enjeu | Même mission, proportionnée à l'indemnité réclamée |
| Note technique | 720 € | Avis écrit sur un point précis : vétusté, exclusion, poste contesté |
| Constat d'expert | 960 € (acompte 60 %) | Relevé des dommages, photographies, mesures, avant toute démolition |
| Expertise contradictoire (médiane sur 535 dossiers) | 900 € | Préparation du dossier et réunion avec l'expert d'assurance |
| Contre-expertise (médiane sur 66 dossiers) | 790 € | Réexamen d'un rapport d'assurance et argumentaire chiffré |
Ces montants sont des honoraires d'expertise ; ils ne se confondent ni avec le coût des travaux de remise en état, ni avec la franchise contractuelle, qui reste à la charge de l'assuré quelle que soit l'issue. Certains contrats multirisques comportent une garantie « honoraires d'expert » qui rembourse tout ou partie de l'expert d'assuré, en général dans la limite d'un pourcentage de l'indemnité : la première chose que nous vérifions à l'ouverture d'un dossier incendie est l'existence et le plafond de cette garantie.
Vétusté et valeur à neuf. La plupart des contrats indemnisent en deux temps : une indemnité immédiate, vétusté déduite, puis un complément « valeur à neuf » versé sur présentation des factures de reconstruction, dans le délai fixé par le contrat, souvent deux ans. L'expert d'assuré contrôle le taux de vétusté appliqué poste par poste (une toiture de trente ans et une peinture de deux ans ne se déprécient pas au même rythme) et vérifie que la reprise est chiffrée selon les règles de l'art, les reconstructions après sinistre étant une source documentée de désordres selon les fiches de l'Agence Qualité Construction.
Les délais à respecter, des deux côtés. Le Code des assurances impose un délai à l'assuré pour déclarer, mais il en impose aussi à l'assureur pour expertiser : c'est l'article L122-2, propre à l'assurance incendie, qui fait courir les intérêts si l'expertise n'est pas terminée trois mois après la remise de l'état des pertes, et qui ouvre la voie judiciaire à six mois. D'où l'importance de dater la remise de cet état des pertes par un envoi traçable.
| Étape | Délai | Source |
|---|---|---|
| Déclaration du sinistre à l'assureur | 5 jours ouvrés à compter de la connaissance du sinistre | Art. L113-2 du Code des assurances |
| Remise de l'état des pertes | Dès que possible : c'est elle qui fait courir les délais d'expertise | Art. L122-2 |
| Fin de l'expertise | 3 mois après l'état des pertes, sinon intérêts par sommation | Art. L122-2 |
| Saisine du juge si l'expertise n'est pas terminée | 6 mois après l'état des pertes | Art. L122-2 |
| Règlement de l'indemnité | Délai fixé par le contrat après accord sur le montant | Art. L113-5 |
| Prescription de l'action contre l'assureur | 2 ans | Art. L114-1 |
Une déclaration hors délai n'entraîne la déchéance que si l'assureur prouve que le retard lui a causé un préjudice ; les règles de computation et les recours sont détaillés dans notre page sur le délai pour déclarer un sinistre. Les démarches officielles après un incendie (déclaration, conservation des preuves, relogement) sont rappelées sur service-public.fr.
l'expertise de l'assureur est gratuite pour l'assuré ; l'expert d'assuré incendie se paie 690 € HT jusqu'à 30 000 € d'enjeu puis 5 % de l'enjeu, parfois remboursé par une garantie honoraires d'expert ; l'assuré a cinq jours ouvrés pour déclarer, l'assureur a trois mois pour terminer l'expertise après l'état des pertes, et l'action se prescrit par deux ans.
Quel était le contexte de l'intervention ?
L'intervention que nous retenons date de novembre 2025 et concerne une maison d'habitation rendue inhabitable par un sinistre d'origine plomberie, dont les travaux de réparation avaient été exécutés par la propriétaire à ses frais, à la demande initiale de son assureur. Ce n'est pas un incendie, et nous le disons d'emblée : nous retenons ce dossier parce que le point contesté — un chiffrage d'expert d'assurance limité aux embellissements, alors que les travaux techniques avaient déjà été réalisés — est le litige le plus fréquent après un feu, où dépose, assainissement, réseaux et cloisons précèdent toujours les finitions.
Ce que le dossier décrit de la situation au moment de la saisine : à la suite du sinistre, l'assureur avait demandé à la propriétaire de faire réaliser les réparations nécessaires. Elle avait fait intervenir les entreprises pour la plomberie, la démolition des parties atteintes, puis le remplacement des cloisons et des isolants, et en avait réglé le coût. Les embellissements des zones sinistrées — peintures et tapisseries — restaient à faire. La maison, à la date de la mission, n'était pas habitable, sans pour autant présenter de risque immédiat pour ses occupants ou pour la structure.
La difficulté telle que la mandante la vivait : l'expert mandaté par la compagnie avait rendu un chiffrage qui ne retenait que les embellissements restant à exécuter, comme si les travaux techniques déjà payés n'entraient pas dans le sinistre. Le coût réel cumulé des interventions nécessaires, hors toute amélioration du bien, représentait environ quatre fois ce chiffrage. C'est ce schéma que nous rencontrons après incendie, lorsque le sinistré a avancé le bâchage, la mise en sécurité, le décapage des suies ou la dépose des cloisons avant le passage de l'expert, et que l'expert ne chiffre que ce qu'il voit encore.
Nous nous en tenons aux éléments du dossier : il ne mentionne ni l'âge du bâti ni sa localisation, et nous n'ajoutons rien à ce qu'il contient.
quand l'assureur demande au sinistré de faire réaliser les travaux, le chiffrage de l'expert d'assurance ne doit pas se limiter à ce qui reste visible au jour de sa visite ; les travaux techniques déjà payés font partie du sinistre, et c'est exactement le point qui se contestait dans ce dossier de novembre 2025.
Quelle mission l'expert a-t-il reçue ?
La mission confiée au cabinet était un rapport unilatéral d'expert d'assuré : relire le chiffrage rendu par l'expert de la compagnie, reconstituer le coût réel des interventions rendues nécessaires par le sinistre, et produire un document que la mandante transmettrait à son assureur pour obtenir la révision de l'indemnisation. Ni expertise contradictoire à ce stade, ni expertise judiciaire : le rapport précède la réunion avec l'expert d'assurance et la prépare.
Le cadre unilatéral mérite d'être précisé, parce qu'il détermine la valeur du document. L'expert d'assurance n'était pas convoqué ; le rapport est un avis établi pour la seule mandante, à partir de ses pièces et d'une visite du bien. Il ne lie pas la compagnie, mais il fixe par écrit, poste par poste et avec justificatifs, ce que la sinistrée réclame : c'est la fonction que remplit l'état des pertes dans un dossier incendie, et c'est précisément ce qui manquait ici, l'assureur ayant chiffré sans que la propriétaire ait formalisé sa réclamation.
Le périmètre de la réclamation a été borné dès la lettre de mission. Le rapport devait retenir les interventions nécessaires à la remise en état et écarter toute amélioration du bien : l'indemnité d'assurance répare un dommage, elle n'enrichit pas l'assuré, et un chiffrage qui mélange réparation et plus-value est le premier argument que l'expert d'assurance oppose en réunion contradictoire. Cette discipline est la même après un feu : le remplacement d'une cuisine détruite se chiffre à l'identique, pas en gamme supérieure, sauf à documenter l'écart et à l'assumer comme reste à charge.
Ce qui restait hors mission : la maîtrise d'œuvre des embellissements encore à exécuter, le contrôle de conformité des travaux techniques déjà réalisés par les entreprises de la mandante, et toute recherche sur l'origine du sinistre, réparé avant notre saisine. Le rapport ne s'y aventure pas ; il indique en revanche les missions complémentaires envisageables, toutes orientées vers le redressement de l'indemnisation, et la séquence recommandée : transmission à l'assureur, attente de sa position, puis expertise contradictoire avec l'expert de la compagnie si aucun accord amiable n'est trouvé.
Transposée à un incendie, la mission serait identique dans sa logique, avec un périmètre élargi : frais de mise en sécurité et de bâchage, décontamination des suies, dépose et évacuation des matériaux brûlés, réseaux, puis finitions, sans oublier les frais annexes de relogement. Lorsque le désaccord ne porte que sur un chiffrage que des factures documentent entièrement, la réunion contradictoire peut se tenir à distance ; nous expliquons ce que vaut une télé-expertise par l'assurance et dans quels cas il vaut mieux la refuser.
la mission était un rapport unilatéral d'expert d'assuré, destiné à formaliser la réclamation de la sinistrée hors améliorations, à la transmettre à l'assureur et à préparer l'expertise contradictoire en cas de refus ; elle n'incluait ni contrôle des travaux déjà faits, ni recherche de cause.
Qu'a montré le constat sur place ?
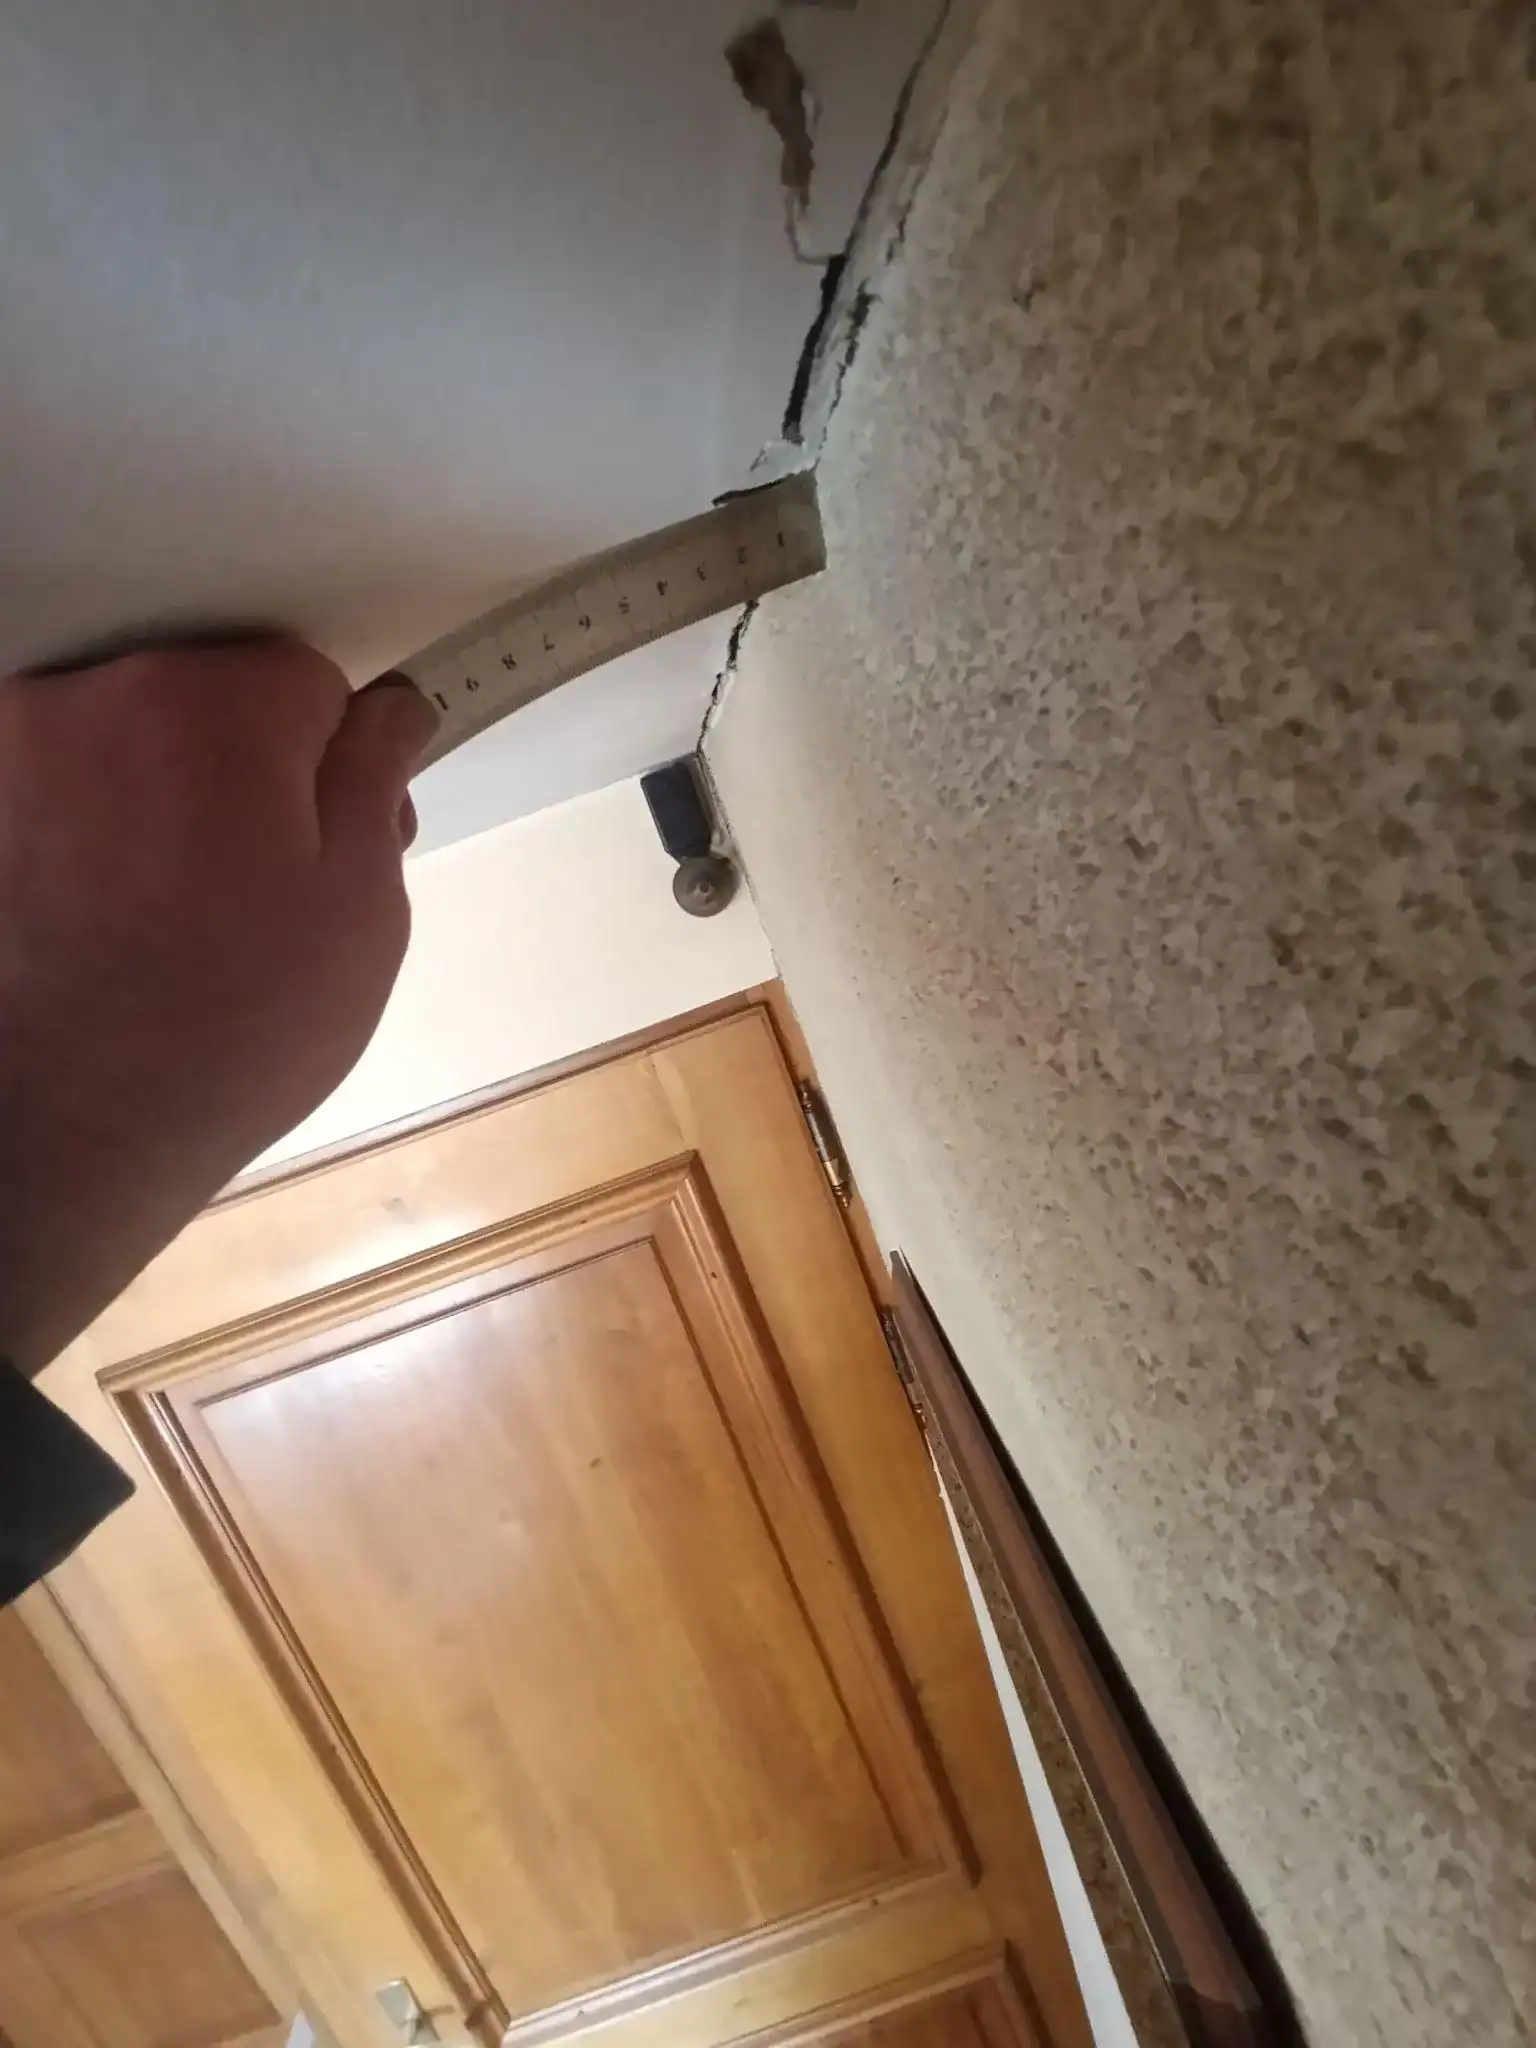
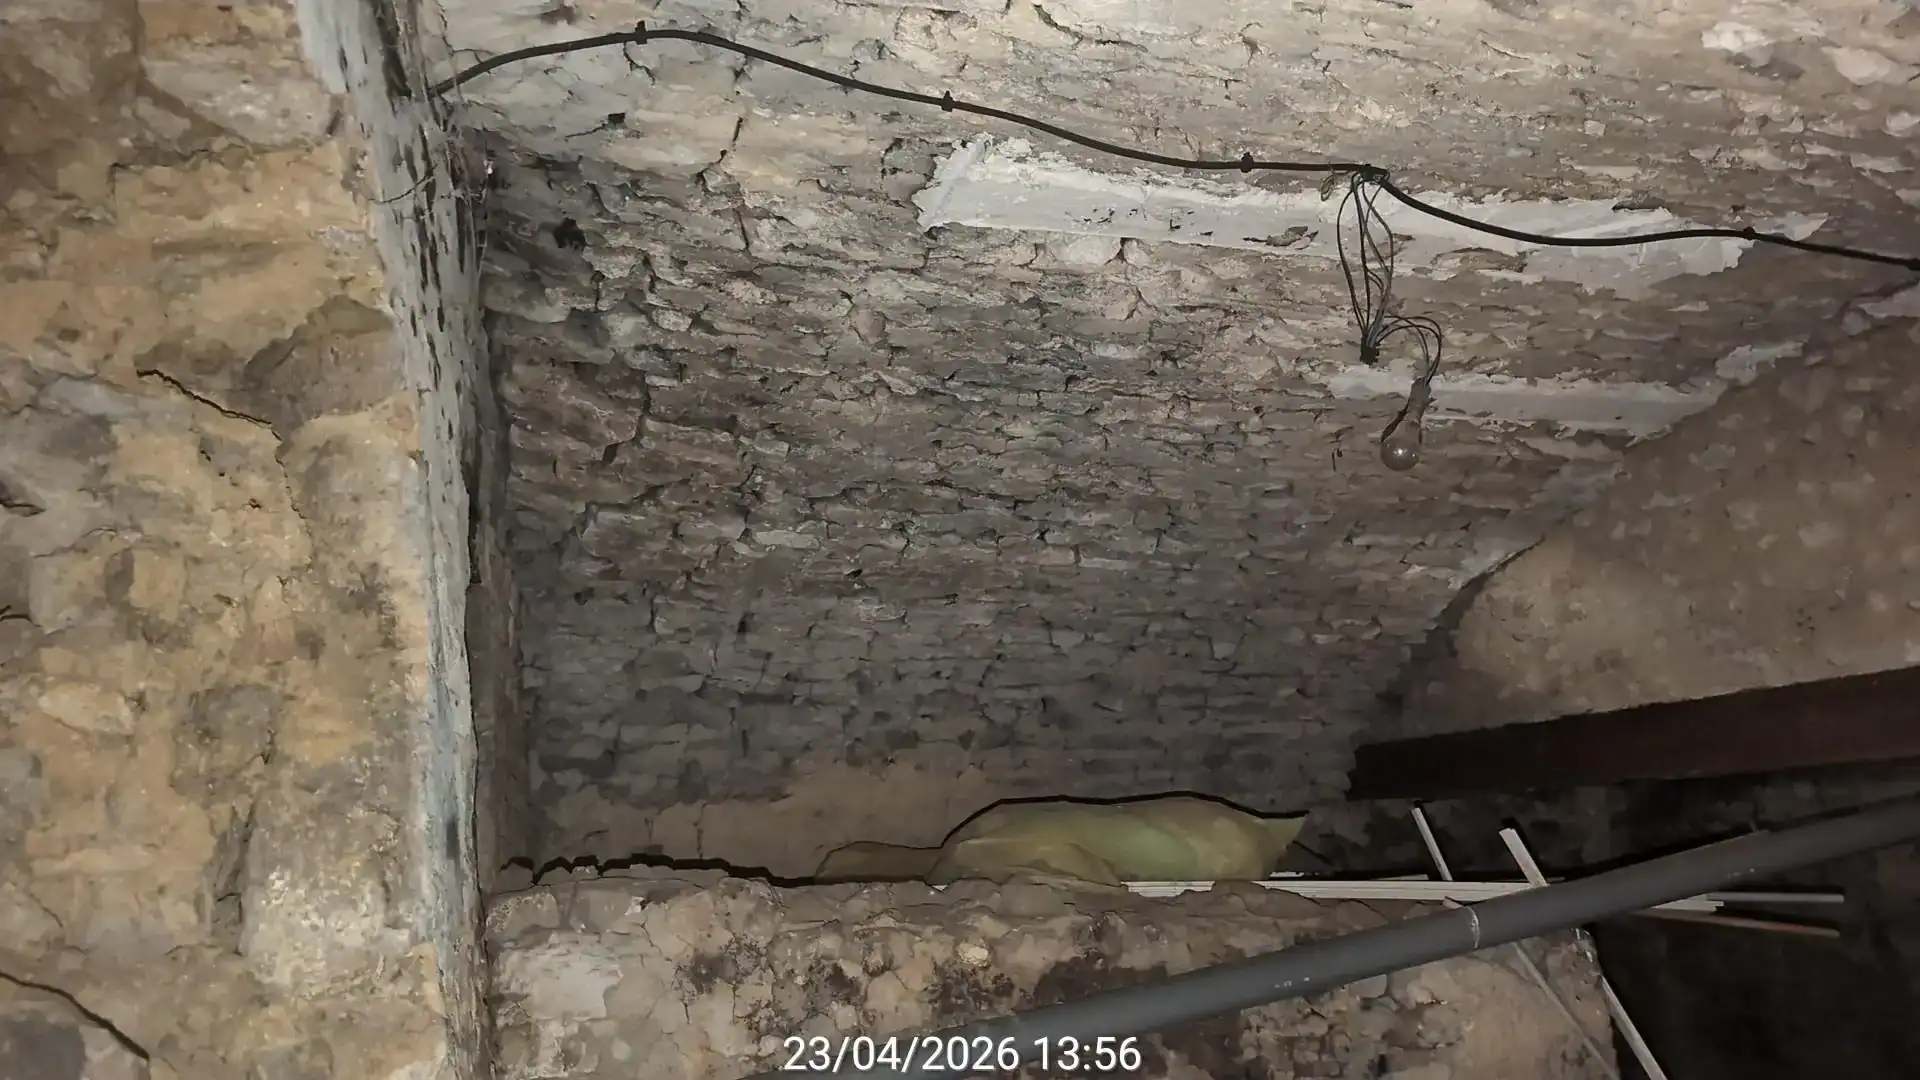
Le constat a établi que la maison n'était pas habitable à la date de la visite, sans présenter de risque immédiat, que les travaux techniques — plomberie, démolition des parties atteintes, remplacement des cloisons et des isolants — avaient bien été exécutés et réglés par la mandante, et que seuls les embellissements des zones sinistrées, peintures et tapisseries, restaient à réaliser. Le rapprochement entre les factures de ces travaux et le chiffrage de l'expert d'assurance a confirmé que ce dernier ne couvrait que les finitions.
La première observation, à l'arrivée, porte sur l'habitabilité. Nous distinguons toujours deux notions que les assureurs confondent volontiers : le danger, qui justifie une évacuation et des mesures conservatoires, et l'inhabitabilité, qui résulte de pièces non remises en service. Ici, aucun élément structurel n'était en cause et aucune mesure de sécurité n'était à prescrire ; mais des pièces aux cloisons brutes, sans revêtement, ne permettent pas une occupation normale, et cette inhabitabilité ouvre, selon les contrats, des frais annexes que le chiffrage de l'assureur ignorait.
La deuxième série d'observations consiste à relire, sur le bâti, les travaux déjà réalisés. Lors d'un constat de ce type, l'expert parcourt chaque pièce dans l'ordre de propagation du sinistre, identifie les ouvrages neufs et les ouvrages d'origine, relève les surfaces concernées et photographie chaque zone avec un repère d'échelle. Après un incendie, la démarche est la même, à ceci près que les traces de combustion et les dépôts de suie, lorsqu'ils subsistent derrière les ouvrages neufs ou dans les volumes non traités, délimitent eux-mêmes l'étendue réelle du dommage.
lire un sinistre déjà réparé
Les plaques de plâtre neuves, encore brutes, se distinguent des cloisons d'origine par leur teinte et leurs joints non enduits, et délimitent exactement la zone démolie puis reconstruite.
L'isolant remplacé se repère aux découpes propres et aux fixations récentes, à l'opposé des laines tassées et tachées laissées en place dans les zones non touchées.
Les factures d'entreprise, rapprochées pièce par pièce de ces surfaces, permettent de reconstituer le coût des travaux techniques que l'expert d'assurance n'a plus devant les yeux.
La troisième étape est documentaire. Chaque facture a été affectée à une zone et à un poste — plomberie, démolition, cloisons, isolants — puis classée en intervention nécessaire ou en amélioration, cette seconde catégorie étant retirée de la réclamation. Le total ainsi reconstitué, hors améliorations, a été comparé au chiffrage de l'expert d'assurance : l'écart, de l'ordre de un à quatre, correspondait exactement aux postes techniques absents de son relevé, et non à une divergence de prix unitaires sur les finitions.
Le dossier ne comporte pas de mesure instrumentale — ni hygrométrie, ni sondage —, les ouvrages atteints ayant été déposés et remplacés avant notre intervention ; nous n'en ajoutons pas. Nous notons en revanche que, dans un dossier incendie, c'est l'absence de constat avant dépose qui fait le plus souvent perdre des postes : un relevé contradictoire ou, à défaut, un constat d'expert d'assuré antérieur à la démolition évite d'avoir à prouver après coup l'étendue de ce qui a brûlé.
le constat a confirmé des travaux techniques exécutés et payés, des finitions restantes et une maison inhabitable sans danger ; l'écart avec le chiffrage de l'assureur tenait à des postes entiers omis, reconstitués par rapprochement des factures et des zones, et non à un désaccord de prix.
Quelle conclusion l'expertise a-t-elle rendue ?
Le rapport a conclu que l'indemnisation proposée, limitée aux embellissements, ne couvrait pas le sinistre : le coût réel cumulé des interventions nécessaires, hors améliorations, devait être pris en charge intégralement, et la mandante devait transmettre le rapport à sa compagnie puis, faute d'accord amiable, provoquer une expertise contradictoire avec l'expert d'assurance.
La cause de l'écart retenue par l'expertise est méthodologique et non technique : l'expert de la compagnie a chiffré l'état du bien au jour de sa visite, alors que l'assureur lui-même avait demandé à la sinistrée de faire réaliser les réparations. Un chiffrage qui ignore les travaux que l'assureur a sollicités contredit le principe indemnitaire : le dommage à réparer est celui constaté au jour du sinistre, et les dépenses engagées pour y remédier, dès lors qu'elles sont nécessaires et justifiées, entrent dans l'indemnité. Le rapport l'énonce et en tire la demande de révision.
Ce qui a été écarté, et pourquoi. D'abord les améliorations : tout ce qui, dans les factures, allait au-delà de la remise à l'identique a été sorti de la réclamation, parce qu'une demande gonflée se retourne contre le sinistré en réunion contradictoire et fragilise les postes légitimes. Ensuite l'hypothèse d'un désaccord sur les prix unitaires : les factures acquittées valent prix de marché constaté, et l'expert d'assurance n'avait pas contesté leur montant mais leur rattachement au sinistre. Enfin toute demande au titre d'un danger : la maison étant sans risque immédiat, le rapport n'a pas réclamé de mesures conservatoires qu'aucun constat n'aurait étayées.
Ce que la conclusion ne dit pas, et qu'un rapport d'expert d'assuré doit expliciter pour rester crédible. Elle ne se prononce pas sur la qualité d'exécution des travaux techniques, qui n'a pas été contrôlée ; elle ne fixe pas la date à laquelle la maison redeviendra habitable, qui dépend des embellissements restant à commander ; elle ne traite pas de l'origine du sinistre, réparée avant la saisine. Un rapport qui prétendrait couvrir ces points sans les avoir instruits serait attaquable sur chacun d'eux.
La suite recommandée suit la séquence propre aux litiges de chiffrage : le rapport est d'abord un outil de négociation amiable, et c'est seulement si la compagnie maintient sa position qu'une réunion contradictoire est organisée, avec le rapport pour support de discussion poste par poste. Nous décrivons ailleurs la convocation et le déroulement de l'expertise contradictoire, et ce qui se passe lorsque l'une des parties ne s'y présente pas.
Appliquée à un incendie, cette conclusion se lirait de la même façon : les frais de mise en sécurité, de décontamination et de dépose engagés avant la visite de l'expert d'assurance font partie du sinistre dès lors qu'ils sont justifiés, les plus-values s'en retirent, et le rapport dit clairement ce qu'il n'a pas vérifié.
l'expertise a conclu à une indemnisation insuffisante parce que l'expert d'assurance avait chiffré l'état du bien le jour de sa visite et non le sinistre ; elle a écarté les améliorations et toute demande non étayée, et a recommandé la transmission du rapport à l'assureur puis, à défaut d'accord, l'expertise contradictoire.
Quel chiffrage retenir pour ce type de désordre ?
Les montants ci-dessous sont des ordres de grandeur publics pour la remise en état d'un logement après incendie, poste par poste ; ils ne proviennent pas du dossier raconté, dont ni les devis ni les honoraires ne sont reproduits, et ils ne remplacent pas un diagnostic : un chiffrage ferme suppose un relevé des surfaces, un contrôle de l'atteinte des matériaux et des devis d'entreprises.
La structure de ce chiffrage est ce qui compte pour le sinistré, davantage que chaque valeur. Après un feu, les postes techniques — mise en sécurité, décontamination, dépose, réseaux — représentent la majorité du coût et sont précisément ceux qui disparaissent du relevé lorsque l'expert d'assurance passe après les travaux. Les finitions, visibles et faciles à chiffrer, ne sont que la dernière ligne.
| Poste de travaux après incendie | Fourchette usuelle | Ce qui fait varier le montant |
|---|---|---|
| Mise en sécurité, bâchage, étaiement provisoire | 500 à 3 000 € | Surface de toiture à couvrir, accès, urgence de nuit ou week-end |
| Décontamination des suies et traitement des odeurs | 15 à 40 € par m² de surface traitée | Type de suie (grasse ou sèche), volumes atteints, ozonation ou nébulisation |
| Démolition, dépose et évacuation des matériaux brûlés | 30 à 80 € par m² de surface déposée | Amiante ou plomb dans le bâti ancien, hauteur, tri des déchets |
| Cloisons et isolants (plaques de plâtre, laine) | 40 à 90 € par m² posé | Épaisseur d'isolant, cloisons techniques, reprise des doublages |
| Réseaux : électricité et plomberie | 80 à 150 € par m² de surface habitable | Remise aux normes complète ou partielle, encastrement, tableau |
| Peintures, tapisseries, revêtements de sol | 20 à 50 € par m² de surface finie | Préparation des supports, nombre de couches, gamme des revêtements |
| Relogement pendant les travaux | 600 à 1 500 € par mois | Taille du logement, zone géographique, durée réelle du chantier |
Trois règles de lecture. Premièrement, les fourchettes s'entendent hors taxes et hors maîtrise d'œuvre ; la TVA à taux réduit applicable aux logements de plus de deux ans et les frais d'étude s'ajoutent. Deuxièmement, la vétusté s'applique poste par poste sur ces montants dans le chiffrage de l'assureur, et c'est sur le taux retenu pour chaque ligne que l'expert d'assuré porte sa discussion, non sur le principe. Troisièmement, les postes de relogement et de perte de loyers ne sont pas des travaux : ils relèvent des garanties annexes du contrat, avec leurs propres plafonds, et doivent figurer sur une ligne distincte de l'état des pertes.
Ces montants sont des coûts de travaux ; ils ne se confondent pas avec les honoraires d'expertise rappelés plus haut, ni avec la franchise contractuelle. Un rapport d'expert d'assuré présente les deux séparément, précisément pour que la compagnie ne puisse pas opposer une confusion entre ce que le sinistré a payé pour réparer et ce qu'il a payé pour se faire assister.
après incendie, les postes techniques — sécurité, décontamination, dépose, réseaux — pèsent plus que les finitions et sont les premiers oubliés dans un chiffrage tardif ; les fourchettes ci-dessus sont des ordres de grandeur publics, hors taxes, à confirmer par un relevé des surfaces et des devis, jamais les montants du dossier décrit.
FAQ : vos questions sur expertise incendie ?
Que fait concrètement l'expert de l'assureur lors de l'expertise incendie ?
Il visite les lieux, relève les dommages pièce par pièce, interroge le sinistré sur les circonstances, vérifie les garanties et les exclusions du contrat, puis adresse à la compagnie un rapport chiffré. Ce rapport n'est pas toujours transmis spontanément à l'assuré : il faut le demander par écrit, car c'est sur ce document, et sur son détail poste par poste, que porte toute contestation ultérieure.
À quoi sert un expert d'assuré incendie si l'assureur a déjà expertisé ?
Il établit la réclamation du sinistré de son côté, avec les postes que le premier chiffrage a laissés de côté : travaux déjà payés, frais de mise en sécurité, décontamination, contenu détruit, relogement. Il contrôle les taux de vétusté appliqués et porte la discussion en réunion contradictoire. Son intervention est utile même après le passage de l'expert d'assurance, tant que l'indemnité n'a pas été acceptée.
Quand demander une contre-expertise incendie ?
Dès que le chiffrage de l'assureur vous paraît incomplet ou que le rapport invoque une exclusion ou une vétusté que vous contestez. Le moment le plus efficace se situe avant d'avoir signé un accord d'indemnisation ou encaissé un règlement présenté comme définitif. La demande se fait par écrit à la compagnie, en indiquant le nom de l'expert que vous mandatez et les postes contestés.
Combien coûte une expertise incendie, selon qui la demande ?
L'expertise de la compagnie ne coûte rien à l'assuré. L'expert d'assuré se paie selon la grille rappelée plus haut, proportionnelle à l'enjeu au-delà d'un certain montant, et peut être remboursé en tout ou partie par une garantie « honoraires d'expert » si le contrat la prévoit. Le tiers expert, en cas de désaccord persistant, est réglé par moitié par chaque partie.
L'expert incendie de l'assurance peut-il écarter des travaux que j'ai déjà payés ?
Il ne le peut pas sans motif : si les travaux étaient nécessaires à la remise en état et sont justifiés par des factures, ils entrent dans le sinistre, surtout lorsque l'assureur vous a demandé de les faire exécuter. Il peut en revanche écarter les améliorations et appliquer la vétusté contractuelle. C'est le point qui se contestait dans la mission décrite sur cette page.
Comment reconnaître un rapport d'expertise incendie sérieux ?
Un rapport exploitable identifie son mandant, date la visite, décrit les circonstances sans affirmer d'origine non démontrée, chiffre les dommages poste par poste avec surfaces et prix unitaires, indique le taux de vétusté retenu ligne par ligne, cite les garanties et plafonds appliqués, et précise ce qu'il n'a pas vérifié. Un total sans détail, ou une vétusté globale, ne permet aucune discussion et doit être renvoyé.
Peut-on nettoyer ou démolir avant la visite de l'expert ?
Les mesures conservatoires — bâchage, mise hors tension, évacuation de l'eau d'extinction — sont attendues et prises en charge. Pour le reste, conservez l'état des lieux jusqu'à la visite, ou faites établir un constat daté avec photographies et mesures avant toute dépose : ce qui a disparu sans trace est très difficile à faire entrer dans l'indemnité, comme le montre le dossier décrit plus haut.
Que faire si l'expertise incendie n'avance pas ?
Datez d'abord la remise de votre état des pertes par un envoi traçable, car c'est elle qui fait courir les délais de l'article déjà cité. Passé le délai contractuel sans conclusion, une sommation à l'assureur fait courir les intérêts ; au-delà, la saisine du juge devient possible. Entre-temps, demandez par écrit une avance sur indemnité pour les postes non contestés.
L'expertise incendie n'est pas un acte unique mais une séquence : l'expert de l'assurance chiffre pour la compagnie, l'expert d'assuré incendie chiffre pour le sinistré, et la contre-expertise incendie les confronte avant qu'un tiers expert ou le juge ne tranche. Les règles qui encadrent cette séquence sont publiques et précises : cinq jours ouvrés pour déclarer, un état des pertes qui fait courir les trois mois d'expertise de l'article L122-2, deux ans de prescription, un honoraire d'expert d'assuré de 690 € HT jusqu'à 30 000 € d'enjeu. La mission que nous avons déroulée montre où se joue, concrètement, la différence entre un chiffrage limité aux finitions et un chiffrage du sinistre entier.
Chaque dossier a cependant ses clauses, sa vétusté, ses justificatifs. Si vous avez reçu un rapport d'expertise incendie que vous ne comprenez pas, ou un chiffrage qui ne couvre pas ce que vous avez déjà payé, vous pouvez contacter le cabinet pour une lecture du rapport et de votre contrat avant la réunion contradictoire.
La même logique de contestation vaut pour les autres sinistres habitation ; nous l'avons détaillée, pour les désordres de sol, dans notre page consacrée à la contre-expertise sécheresse.