 Aller au contenu


Expert d'assuré incendie : pourquoi et quand le mandater, de quoi parle-t-on ?
Après un incendie, le sinistré doit chiffrer ses dommages et négocier avec l'assureur sans disposer d'un regard technique indépendant : c'est précisément le rôle de l'expert d'assuré incendie, mandaté par le sinistré et non par la compagnie, pour évaluer l'étendue réelle des dégâts et défendre ce chiffrage face à l'expert de l'assurance.
Un expert d'assuré incendie est un technicien du bâtiment que le sinistré mandate lui-même, à ses frais ou sur la garantie « honoraires d'expert » de son contrat, pour évaluer les dommages après un feu et les défendre face à l'expert envoyé par la compagnie. Il ne travaille pas pour l'assureur : il travaille pour vous. Cette distinction paraît simple, mais c'est elle qui explique pourquoi la requête « expert d'assuré incendie » revient régulièrement dans les recherches Google que capte notre site sans qu'une page lui ait jamais été consacrée. Les sinistrés découvrent, souvent après la première réunion d'expertise, qu'ils étaient seuls en face d'un professionnel rémunéré par la partie qui va payer l'indemnité.
Le problème se vit toujours de la même manière. L'incendie est éteint, les pompiers sont partis, l'habitation est inhabitable ou partiellement détruite, et il faut déclarer le sinistre, conserver les preuves, répondre à l'expert de la compagnie, lire un rapport qui distingue ce qui est « pris en charge » de ce qui ne l'est pas, puis accepter ou refuser une proposition d'indemnisation. À chaque étape, l'assuré manque de deux choses : une lecture technique indépendante des dégâts (ce que le feu, la chaleur et les fumées ont réellement atteint dans la structure) et une connaissance du cadre contractuel qui fixe ce que la compagnie doit.
Cette page est une référence méthodologique. Nous y décrivons comment un expert d'assuré intervient dans un dossier d'assurance contesté, en nous appuyant sur une intervention réelle du cabinet, anonymisée, dont la mécanique est strictement transposable à un sinistre incendie : constat initial, cadrage de la mission, observations sur place, conclusion opposable à l'assureur, puis ordres de grandeur de chiffrage. Le choix du professionnel lui-même, ses conditions d'indépendance et ses références, fait l'objet d'une page distincte sur comment choisir un expert d'assuré ; nous ne la répétons pas ici.
l'expert d'assuré incendie est mandaté par le sinistré, pas par la compagnie, et son rôle est de produire une évaluation technique indépendante opposable à l'expert de l'assureur. On le mandate dès la déclaration du sinistre, et au plus tard avant d'accepter une proposition d'indemnisation.
Quel était le contexte de l'intervention ?
Le dossier que nous reprenons ici est celui d'une maison individuelle présentant des désordres structurels, pour laquelle l'assureur avait accepté une prise en charge partielle, et dont le propriétaire nous a sollicités en octobre 2025. Ce n'est pas un sinistre incendie : c'est un sinistre fissures. Nous l'avons retenu parce que la question posée à l'expert d'assuré y est exactement celle qu'un sinistré d'incendie nous pose : comment contester un rapport d'expert assurance qui ne couvre qu'une partie des dommages, et comment obtenir que la compagnie finance les investigations nécessaires pour trancher. La règle du cabinet est de ne jamais raconter un cas que nous n'avons pas traité ; nous préférons donc un dossier réel transposable à un scénario incendie construit de toutes pièces.
Pour préserver l'anonymat du dossier, nous n'indiquons ni la commune, ni l'âge exact du bâtiment, ni le nom de la compagnie. Ce que le propriétaire observait était clair : des fissures sur les façades Sud et Ouest, que l'expert en assurance avait reconnues et intégrées à l'indemnisation, mais aussi des fissures sur une seconde zone de la façade Ouest, des fissures intérieures et un désordre sur le mur de refend central, que ce même expert avait laissés hors prise en charge. Aucune étude de sol ni analyse structurelle n'accompagnait cette décision de refus partiel. Le propriétaire se trouvait donc dans la situation typique du sinistré : une partie des dommages reconnue, l'autre écartée sans justification technique écrite.
La transposition à un incendie est directe. Après un feu, l'expert mandaté par la compagnie liste les pièces et éléments qu'il considère atteints ; les dommages indirects, chaleur transmise dans les planchers, suies dans les gaines, déformation de charpente non visible depuis le sol, sont fréquemment laissés en dehors du périmètre, et sans sondage pour le prouver. La question du lecteur n'est pas « ai-je été sinistré ? » mais « tout ce qui a été endommagé est-il compté ? ». Les critères de couverture propres aux fissures, qui diffèrent de ceux de l'assurance incendie, sont détaillés sur notre page consacrée aux fissures et assurance habitation.
Deux autres dossiers ouverts par le cabinet le même mois présentaient la même structure : des désordres structurels pour lesquels nous avons recommandé des investigations géotechniques de type G5 (diagnostic post-sinistre), avec demande de prise en charge de ces investigations par la compagnie. Dans les trois cas, la mission d'expert d'assuré consistait à encadrer la réouverture du dossier d'assurance et à faire opposer nos conclusions techniques à celles de l'assureur.
le point de départ d'une mission d'expert d'assuré est presque toujours un rapport d'assurance qui reconnaît une partie des dommages et en écarte une autre sans justification technique. Qu'il s'agisse de fissures ou d'un incendie, c'est cette fraction écartée qu'il faut documenter.
Quelle mission l'expert a-t-il reçue ?
La mission reçue était une expertise unilatérale, c'est-à-dire un constat et un rapport établis pour le seul compte du propriétaire, avec pour objectif de qualifier l'ensemble des désordres et de dire si le périmètre retenu par l'assureur était techniquement défendable. Le rapport devait ensuite servir de base à une expertise contradictoire amiable avec la compagnie, que nous avons recommandé au mandant de nous confier dans un second temps. Ce découpage en deux étapes, constat unilatéral puis réunion contradictoire, est celui que nous appliquons également après un incendie.
Trois cadres d'intervention existent pour un expert d'assuré, et il importe de savoir dans lequel on se trouve. Le constat unilatéral produit un rapport opposable mais non contradictoire. La contre-expertise ou expertise contradictoire amiable met l'expert d'assuré et l'expert pour assurance face à face, avec un procès-verbal commun ou des dires séparés ; si les deux ne s'accordent pas, les contrats prévoient généralement un tiers expert. L'expertise judiciaire, enfin, est ordonnée par le tribunal et s'impose aux parties ; l'expert d'assuré y devient conseil technique du sinistré. Les honoraires varient selon le cadre, et nous les publions :
| Cadre d'intervention | Tarif publié ou médiane facturée (HT) | Ce que cela couvre |
|---|---|---|
| Expertise unilatérale (entrée de grille) | 690 € pour un enjeu inférieur à 30 000 €, 5 % de l'enjeu au-delà | Visite, relevés, rapport opposable |
| Constat (tarif de grille) | 960 €, acompte de 60 % | Constat détaillé avec photographies et mesures |
| Constat (médiane facturée) | 790 € sur 2 323 dossiers | Idem, prix réellement observé |
| Contre-expertise (médiane facturée) | 790 € sur 66 dossiers | Analyse critique du rapport adverse et rapport |
| Expertise contradictoire (médiane facturée) | 900 € sur 535 dossiers | Réunion avec l'expert de la compagnie, dires, suivi |
| Note technique (tarif de grille) | 720 € | Avis écrit ciblé sur un point du rapport adverse |
Ces montants rémunèrent l'expertise ; ils sont distincts du coût des travaux et de celui des investigations complémentaires, qui relèvent d'autres prestataires. Dans le dossier évoqué, la note technique, l'étude géotechnique localisée (sondage, pénétromètre dynamique, humidimétrie des sols) et l'assistance juridique étaient explicitement hors mission : nous les avons recommandées, nous ne les avons pas réalisées. Après un incendie, la liste des hors mission est analogue : la recherche de cause du feu relève de l'enquête ou d'un laboratoire, la dépollution des suies relève d'une entreprise spécialisée, et l'expert d'assuré se concentre sur l'étendue des dommages, leur chiffrage et leur opposabilité.
Ce qui distingue notre mission de celle du technicien envoyé par la compagnie tient au mandat : l'expert mandaté par l'assurance évalue au nom de celui qui paie, dans les limites du contrat, et il n'a aucune obligation de rechercher les dommages non déclarés. Ses prérogatives et leurs limites sont décrites sur notre page consacrée à l'expert mandaté par l'assurance. La nôtre est l'inverse : relever tout ce qui est endommagé, y compris ce que l'assuré n'avait pas vu, et le rattacher au sinistre déclaré.
une mission d'expert d'assuré se cadre en deux temps, constat unilatéral puis expertise contradictoire, et son périmètre exclut la recherche de cause, les investigations spécialisées et le conseil juridique, qu'elle recommande sans les réaliser. Les honoraires d'expertise ne se confondent jamais avec le coût des travaux.
Qu'a montré le constat sur place ?
Le constat a montré que les fissures écartées par l'assureur appartenaient au même ensemble structurel que celles qu'il avait reconnues : la zone B de la façade Ouest, les fissures intérieures et le désordre du mur de refend central ne pouvaient pas être traités comme des anomalies isolées, et aucune investigation de sol ne permettait de soutenir le contraire. C'est ce point, plus que l'inventaire lui-même, qui a fait basculer le dossier.
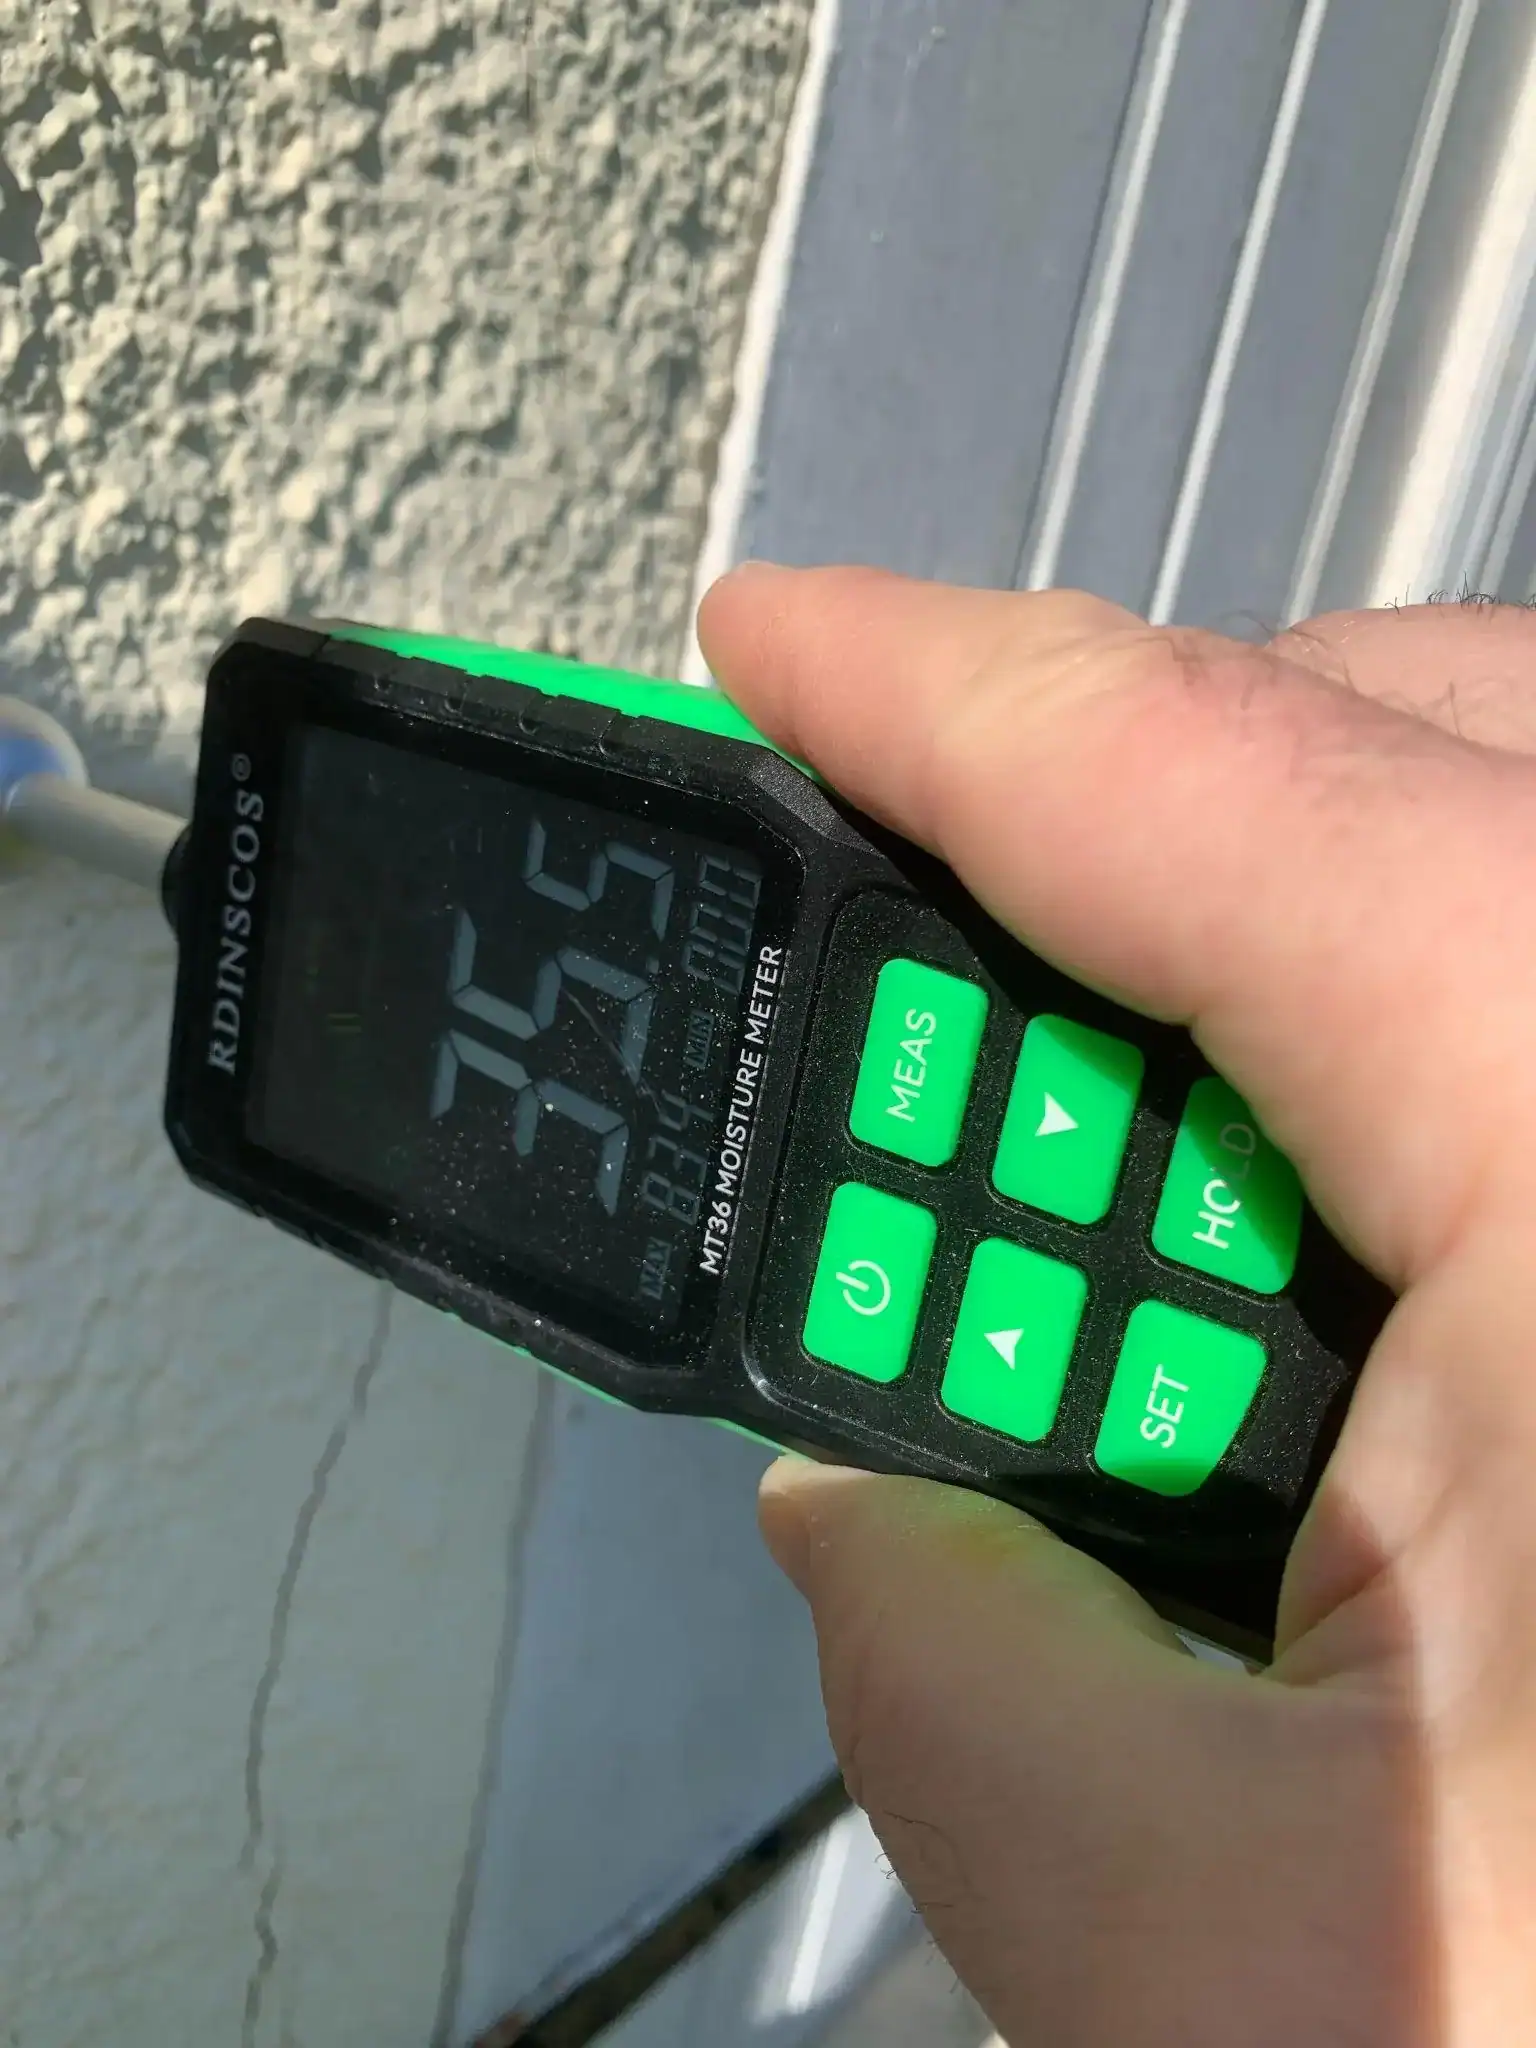
La visite suit un ordre que nous ne modifions pas, parce que chaque étape conditionne la lecture de la suivante. On commence par l'extérieur : tour complet du bâtiment, repérage de chaque fissure sur un croquis de façade avec son orientation, sa longueur, son tracé (vertical, oblique, en escalier dans les joints de maçonnerie) et son ouverture mesurée au fissuromètre. La classification que l'Agence Qualité Construction a popularisée sert de langage commun avec l'expert de la compagnie : microfissure en dessous de 0,2 mm, fissure entre 0,2 et 2 mm, lézarde au-delà de 2 mm. Une ouverture n'a de sens qu'avec un tracé ; une fissure oblique partant d'un angle de baie vers la fondation ne raconte pas la même histoire qu'une fissure horizontale sous une dalle.
On passe ensuite à l'intérieur, pièce par pièce, en cherchant la continuité des fissures extérieures à travers les murs, puis les désordres propres aux éléments porteurs intérieurs. Le mur de refend central est examiné pour lui-même : c'est lui qui reprend les charges de plancher et de toiture, et un désordre à cet endroit indique un mouvement d'ensemble plutôt qu'un défaut de façade. Les ouvertures (portes qui frottent, fenêtres déréglées), les faïences fendues et les décollements de plinthes sont relevés comme indices de déformation du plancher. On termine par les abords : pentes du terrain, végétation proche des fondations, évacuation des eaux pluviales, nature apparente du sol, autant d'éléments qui orientent l'hypothèse d'un tassement différentiel sans encore la prouver.
| Étape du constat | Ce qui est relevé | Ce que cela permet de dire |
|---|---|---|
| 1. Tour extérieur | Position, tracé, ouverture, longueur de chaque fissure | Répartition des mouvements par façade |
| 2. Façades reconnues par l'assureur | Caractéristiques des fissures Sud et Ouest | Base de comparaison avec les zones écartées |
| 3. Zones écartées | Façade Ouest zone B, continuité vers l'intérieur | Appartenance ou non au même mécanisme |
| 4. Intérieur et refend central | Fissures traversantes, déformations, menuiseries | Mouvement d'ensemble ou désordre local |
| 5. Abords et sol | Pente, eaux pluviales, végétation, nature du sol | Hypothèse géotechnique à vérifier par sondage |
| 6. Mise sous observation | Pose de témoins ou jauges, dates de relevé | Évolution active ou stabilisée |
lire une fissure structurelle en façade
L'œil exercé regarde d'abord le tracé de la fissure, car une fissure en escalier qui suit les joints de la maçonnerie signale un mouvement de la fondation et non un simple retrait d'enduit.
Il mesure ensuite l'ouverture en plusieurs points et vérifie si elle s'élargit vers le haut ou vers le bas, ce qui indique le sens du basculement de la partie de mur concernée.
Il cherche enfin la même fissure de l'autre côté du mur, à l'intérieur, parce qu'une fissure traversante engage la structure quand une fissure superficielle n'engage que le revêtement.
La mise sous observation est l'étape la plus souvent négligée, et c'est pourtant celle que nous avons recommandée dans les trois dossiers d'octobre 2025 avant toute reprise esthétique : des jauges posées sur les fissures principales et relevées à intervalles réguliers disent si le mouvement est actif ou terminé. Reboucher une fissure qui travaille encore, c'est préparer une nouvelle déclaration de sinistre.
Après un incendie, l'ordre est le même, le vocabulaire change. Le tour extérieur devient le relevé des zones de flamme, de chaleur et de fumée ; les fissures deviennent les éclatements de béton, les déformations d'acier et les carbonisations de bois dont on mesure la profondeur ; le refend central devient la charpente et les planchers que la chaleur a pu atteindre sans trace visible depuis le sol. Et la mise sous observation devient la demande de sondages destructifs ou d'essais non destructifs sur le béton, que le CSTB décrit dans ses travaux sur le comportement des matériaux au feu, avant de laisser une entreprise recouvrir ce que personne n'a vérifié.
un constat d'expert d'assuré relève chaque désordre avec son tracé, son ouverture et sa continuité intérieure, puis vérifie si les zones écartées par l'assureur obéissent au même mécanisme que celles qu'il a reconnues. La pose de jauges avant toute reprise esthétique est la condition pour ne pas réparer un bâtiment qui bouge encore.
Quelle conclusion l'expertise a-t-elle rendue ?
La conclusion retenue est que l'ensemble des désordres, façades Sud et Ouest reconnues, zone B de la façade Ouest, fissures intérieures et mur de refend central, relève d'un seul mécanisme de mouvement de la structure, et que leur réparation doit être globale : exclure une partie des dommages de la reprise exposerait le bâtiment à un déséquilibre structurel, parce qu'une maçonnerie raidie d'un côté et laissée libre de l'autre concentre les contraintes sur la zone non traitée. Le refus partiel de l'assureur a été qualifié de position non étayée, ne reposant ni sur une étude de sol ni sur une analyse structurelle.
Sur le mode de réparation, le rapport a confirmé que les façades Sud et Ouest pouvaient être reprises par des techniques classiques de maçonnerie, harpage des fissures, matage, chaînage engravé et finition par revêtement plastique, et que ces mêmes techniques s'appliquaient aux zones écartées. Ce que le rapport n'a pas tranché, et qu'il a dit explicitement ne pas trancher, c'est l'origine géotechnique fine du mouvement : l'amplitude des tassements, l'état réel du sol sous les fondations et la nécessité éventuelle d'une reprise en sous-œuvre ne peuvent être établis que par une étude de type G5, avec sondages, pénétromètre dynamique et humidimétrie des sols. La conclusion dit donc deux choses distinctes : ce que l'expert a pu établir par observation, et ce qui reste à démontrer par investigation, avec la recommandation que la compagnie en supporte le coût puisque c'est elle qui conteste.
Trois hypothèses ont été écartées. Un défaut d'enduit ou un retrait superficiel : écarté, parce que les fissures sont traversantes et se retrouvent à l'intérieur. Un désordre localisé propre à la zone B : écarté, parce que son tracé prolonge celui des fissures reconnues sur la même façade. Un phénomène indépendant pour le refend central : écarté, parce que ce mur reprend les charges des planchers dont les déformations sont cohérentes avec le mouvement des façades. Dans chaque cas, le rejet s'appuie sur une observation précise et non sur une opinion, ce qui est la condition pour que le rapport soit opposable en réunion contradictoire. La marche à suivre pour faire valoir une telle conclusion face à un rapport adverse, dires, demande de réunion, recours au tiers expert, est décrite sur notre page pas d'accord avec l'expert de l'assurance.
La transposition à un sinistre incendie se fait terme à terme. La conclusion d'un expert d'assuré incendie dit ce qu'il a constaté : étendue des zones brûlées, des zones chauffées et des zones enfumées, dommages aux éléments porteurs visibles, dommages indirects par les suies et par l'eau d'extinction. Elle dit ce qu'elle écarte : par exemple qu'une fissure de plancher préexistait au feu, si son aspect et sa localisation le démontrent. Et elle dit ce qu'elle ne peut pas dire sans investigation : la résistance résiduelle d'un béton ou d'un acier exposé à la chaleur, la contamination des réseaux de ventilation par les suies, la stabilité d'une charpente dont les assemblages ont été portés en température. Ces points relèvent de sondages et d'essais, dont l'expert d'assuré demande la prise en charge à la compagnie exactement comme il le fait pour une G5. La cause du feu, elle, reste hors de sa conclusion : elle appartient à l'enquête.
La structure du rapport compte autant que son contenu. Un document qui sépare clairement constatations, analyse, conclusions et réserves répond à l'exigence de traçabilité du raisonnement que pose la norme NF X50-110 (2024) sur la qualité en expertise ; un rapport qui mélange ce qu'on a vu et ce qu'on en déduit est facile à contester par la partie adverse.
une conclusion d'expert d'assuré distingue ce qu'elle établit, ce qu'elle écarte avec le motif, et ce qu'elle ne peut pas établir sans investigation complémentaire dont elle demande la prise en charge. Pour des fissures comme pour un incendie, c'est la réparation globale des dommages d'un même mécanisme qui est défendue, jamais une réparation partielle.
Quel chiffrage retenir pour ce type de désordre ?
Pour des fissures structurelles liées à un mouvement de sol, le chiffrage des travaux s'étage de quelques milliers d'euros pour des reprises de maçonnerie classiques à plusieurs dizaines de milliers d'euros si une reprise en sous-œuvre s'avère nécessaire, et c'est l'étude G5 qui fait passer d'une fourchette à l'autre. Les montants ci-dessous sont des ordres de grandeur publics, valables pour ce type de désordre sur une maison individuelle ; ils ne sont ni le devis du dossier raconté, ni nos honoraires sur cette mission. Un chiffrage ferme suppose un diagnostic, et pour ce désordre, une étude de sol.
| Poste | Ordre de grandeur (travaux et investigations, hors expertise) | Ce qui fait varier le montant |
|---|---|---|
| Étude géotechnique G5 (diagnostic post-sinistre) | 1 500 à 4 000 € | Nombre de sondages, essais pénétrométriques, analyses en laboratoire |
| Mise sous observation (jauges ou témoins, relevés sur plusieurs mois) | 100 à 500 € de fournitures et pose | Nombre de fissures suivies, durée du suivi |
| Reprise de fissure par harpage, matage et agrafage | 80 à 200 € le mètre linéaire | Ouverture, profondeur, accès, échafaudage |
| Chaînage engravé en façade | 150 à 300 € le mètre linéaire | Longueur, section d'acier, reprise d'enduit associée |
| Revêtement plastique épais ou imperméabilisation de façade | 40 à 90 € le m² | Surface, préparation du support, échafaudage |
| Injection de résine expansive sous fondations | 10 000 à 30 000 € | Linéaire de fondation traité, profondeur d'injection |
| Reprise en sous-œuvre par micropieux | 25 000 à 60 000 € | Nombre de pieux, profondeur du sol porteur, accès au chantier |
Deux lectures de ce tableau sont utiles au sinistré. La première est l'écart entre le haut et le bas : une compagnie qui n'accepte que les reprises classiques sur deux façades indemnise un poste de quelques milliers d'euros, alors qu'un mouvement de sol confirmé peut engager un poste dix fois supérieur. C'est précisément pourquoi l'absence d'étude de sol dans un refus partiel n'est pas un détail : sans G5, personne ne sait dans quelle ligne du tableau on se trouve. La seconde lecture est l'ordre des opérations : on ne lance pas le harpage et le revêtement de façade avant d'avoir stabilisé le sol, sinon ces postes sont à refaire. Lorsque les fissures ont une origine sécheresse reconnue par arrêté, la franchise réglementaire de 1 520 € s'applique et la contestation suit un circuit spécifique que nous détaillons sur notre page dédiée à la contre-expertise sécheresse et catastrophe naturelle.
Pour un incendie, le raisonnement est identique mais les postes changent de nature. L'expert d'assuré veille à ce que le chiffrage de la compagnie comporte, au-delà de la reconstruction des pièces brûlées, les postes que l'on oublie : décontamination des suies sur l'ensemble des surfaces et des réseaux, et non sur les seules pièces touchées par les flammes ; démolition et évacuation des éléments atteints ; sondages et essais sur la structure chauffée ; remplacement des installations électriques exposées aux fumées corrosives ; traitement des dégâts d'eau d'extinction, qui peuvent toucher des niveaux que le feu n'a pas atteints ; et frais annexes de relogement et de gardiennage lorsque le contrat les prévoit. Chacun de ces postes se chiffre à partir de devis d'entreprises spécialisées, et c'est la cohérence entre l'inventaire des dommages et la liste des devis qui fait la qualité du dossier. Les repères sur les garanties habituellement comprises dans un contrat multirisque habitation sont rappelés par l'ANIL.
Une dernière distinction évite bien des confusions en réunion contradictoire : le tableau ci-dessus donne des coûts de travaux et d'investigations, payés à des entreprises et à des bureaux d'études ; ils s'ajoutent aux honoraires d'expertise déjà présentés plus haut, et ne se substituent pas à eux. Lorsque le contrat comporte une garantie « honoraires d'expert », c'est cette dernière ligne, et elle seule, que la compagnie rembourse.
pour des fissures structurelles, le chiffrage oscille entre quelques milliers d'euros de reprises classiques et plusieurs dizaines de milliers d'euros de reprise en sous-œuvre, et seule une étude de sol permet de savoir dans quelle fourchette on se situe. Ces montants sont des ordres de grandeur publics, distincts des honoraires d'expertise, et tout chiffrage ferme suppose un diagnostic préalable.
FAQ : vos questions sur expert d'assuré incendie ?
Pourquoi mandater un expert d'assuré incendie plutôt que de négocier seul ?
Parce que la discussion avec la compagnie porte sur des points techniques, étendue des dommages indirects, résistance résiduelle de la structure, contamination des réseaux, que l'assuré ne peut ni mesurer ni démontrer seul. Un rapport structuré, avec relevés et réserves motivées, est opposable en réunion contradictoire ; un courrier de réclamation ne l'est pas. L'expert d'assuré transforme une insatisfaction en argumentation technique.
À quel moment précis l'expert d'assuré doit-il intervenir après un feu ?
Idéalement avant la première réunion d'expertise organisée par la compagnie, afin que les constatations soient faites en même temps et sur le même état des lieux. S'il intervient après réception du rapport de l'assureur, il peut encore relever les dommages écartés tant que les lieux n'ont pas été nettoyés ou déblayés. Après travaux, la preuve est perdue : ne faites rien enlever sans photographies datées.
Combien coûte un expert d'assuré incendie et qui le paie ?
Les honoraires suivent la grille présentée dans la section consacrée à la mission : tarif d'entrée publié, puis pourcentage de l'enjeu au-delà du seuil. Ils sont à la charge de l'assuré, sauf si le contrat multirisque comporte une garantie « honoraires d'expert », qui en rembourse tout ou partie dans la limite d'un plafond contractuel. Vérifiez cette clause dans vos conditions particulières avant de mandater.
Combien coûte une assurance incendie pour un logement ?
L'incendie n'est pas une assurance distincte : c'est une garantie de base de tout contrat multirisque habitation, obligatoire pour le locataire au titre des risques locatifs et incluse dans les offres destinées aux propriétaires. Son coût est donc celui de la prime globale, qui dépend de la surface, de la localisation, du capital mobilier déclaré et des options. Les démarches de souscription et de déclaration sont décrites sur service-public.fr.
Comment reconnaître un véritable expert d'assuré et le distinguer de l'expert de la compagnie ?
L'expert d'assuré est désigné par vous, par une lettre de mission que vous signez, et il vous facture ; il n'a aucun lien contractuel avec l'assureur. L'expert de la compagnie arrive avec un ordre de mission de celle-ci et ne vous facture rien. Demandez au professionnel que vous mandatez son attestation d'assurance de responsabilité civile professionnelle et la méthode de rapport qu'il applique.
Que faire si l'expert de l'assurance refuse des sondages sur la structure après l'incendie ?
Demandez par écrit que ce refus soit motivé techniquement, puis faites consigner dans vos dires que l'état de la structure chauffée n'a pas été vérifié. Un refus de prise en charge qui ne s'appuie sur aucune investigation est contestable, comme l'a montré le dossier détaillé plus haut. En cas de désaccord persistant, le contrat prévoit généralement le recours à un tiers expert dont les frais sont partagés.
L'expert d'assuré peut-il déterminer la cause de l'incendie ?
Non, et il ne doit pas le prétendre. La recherche de cause relève de l'enquête des services de secours ou de police, et le cas échéant d'un laboratoire spécialisé mandaté par les parties. L'expert d'assuré se concentre sur l'étendue des dommages, leur rattachement au sinistre déclaré et leur chiffrage. Il peut en revanche signaler des éléments factuels utiles à l'enquête, sans les interpréter.
Faut-il accepter la proposition d'indemnisation avant d'avoir le rapport de l'expert d'assuré ?
Non. Une proposition acceptée et signée vaut accord sur le périmètre des dommages, et il devient très difficile d'y ajouter ensuite les postes écartés. Attendez le rapport indépendant, comparez poste par poste avec celui de la compagnie, puis signez ou demandez une réunion contradictoire. Le délai de quelques semaines que cela représente est sans commune mesure avec la fraction d'indemnité en jeu.
Un expert d'assuré incendie ne remplace ni l'assureur, ni l'entreprise de reconstruction, ni l'avocat : il apporte au sinistré la seule chose que personne d'autre ne lui fournit, une évaluation technique indépendante des dommages, établie dans un cadre opposable, puis défendue en réunion contradictoire. Le dossier que nous avons détaillé le montre : une prise en charge partielle qui n'est adossée à aucune investigation n'est pas une position technique, c'est une position d'économie, et elle se conteste par des relevés, des sondages et un rapport structuré, pas par un courrier de réclamation. La démarche est la même après un feu, à ceci près que les dommages non visibles (chaleur dans la structure, suies dans les réseaux, affaiblissement des aciers) sont plus nombreux encore et plus souvent écartés.
Les étapes utiles se résument ainsi : déclarer dans le délai légal, conserver les preuves, ne rien signer avant d'avoir une évaluation indépendante, puis demander une expertise contradictoire si le périmètre retenu ne couvre pas tout. Nos honoraires sont publiés et distincts du coût des travaux, qui reste un ordre de grandeur tant qu'aucun diagnostic n'a été réalisé.
Pour une situation précise, incendie récent, rapport d'assureur reçu, proposition d'indemnisation à valider, nous étudions le dossier sur pièces avant toute visite : contactez un expert du cabinet. Les pages complémentaires du site sur le choix d'un expert d'assuré, sur le désaccord avec l'expert de l'assurance et sur la contre-expertise après catastrophe naturelle prolongent cette méthode pour les autres sinistres.