 Aller au contenu


Fissures sur une maison et assurance habitation : quand est-on couvert, comment déclarer, combien est-on indemnisé ?
Une fissure qui apparaît sur une façade, court le long d'un mur de refend ou réapparaît quelques mois après un rebouchage soulève toujours la même interrogation, que nos clients résument en trois mots : fissure maison assurance. Autrement dit, ce désordre est-il un sinistre que l'assureur doit indemniser, ou un simple problème d'entretien qui reste à la charge du propriétaire ? La question revient régulièrement dans les demandes que reçoit notre cabinet, et la réponse dépend moins de l'aspect de la fissure que de sa cause et de la garantie susceptible d'être mobilisée.
Le lecteur qui vit cette situation se heurte à trois inconnues successives. D'abord, savoir si son contrat multirisque habitation couvre les fissures dans sa maison, et à quelles conditions. Ensuite, comprendre comment déclarer le désordre, dans quels délais et avec quelles pièces, sans fragiliser son dossier. Enfin, anticiper le montant de l'indemnisation, la franchise qui sera déduite et la manière dont l'expert de l'assureur va évaluer les réparations.
Cette page répond à ces trois questions dans l'ordre où elles se posent. Elle décrit les garanties mobilisables et leurs exclusions, le fonctionnement de la garantie catastrophes naturelles pour la sécheresse, la procédure de déclaration avec ses délais légaux, les ordres de grandeur d'indemnisation et de réparation, les recours lorsque la fissure provient d'une malfaçon ou d'un vice caché, et le rôle d'un expert d'assuré indépendant. Elle ne traite pas du diagnostic technique général des fissures, qui fait l'objet d'autres publications du cabinet.
Quelles fissures de maison l'assurance habitation prend-elle en charge ?
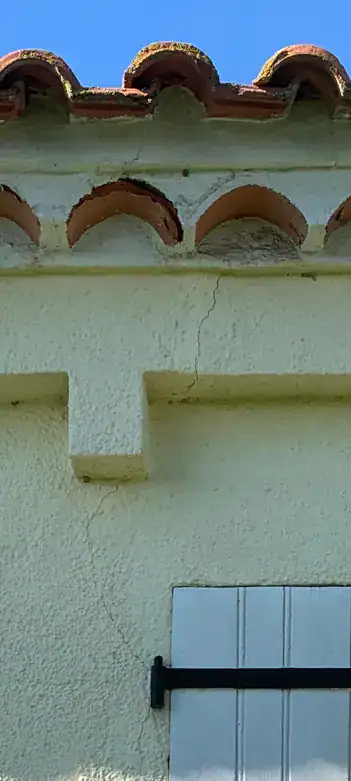
Le contrat multirisque habitation (MRH) n'assure pas « les fissures » en tant que telles : il assure des événements. Une fissure dans une maison n'est donc indemnisable que si elle est la conséquence directe d'un événement garanti par le contrat ou imposé par la loi. Concrètement, cinq portes d'entrée existent. La garantie catastrophes naturelles, adossée obligatoirement à tout contrat couvrant les dommages aux biens (article L125-1 du Code des assurances), vise la sécheresse et la réhydratation des sols, les inondations, les coulées de boue et les séismes. La garantie tempête-grêle-neige joue lorsqu'un vent violent a déstabilisé une charpente ou un pignon. La garantie dégâts des eaux peut être mobilisée si une fuite enterrée a lessivé le sol d'assise et provoqué un tassement. La garantie explosion ou choc de véhicule terrestre couvre les fissurations consécutives à un impact. Enfin, hors MRH, l'assurance dommages-ouvrage prend le relais pour une maison de moins de dix ans lorsque la fissure compromet la solidité ou la destination de l'ouvrage.
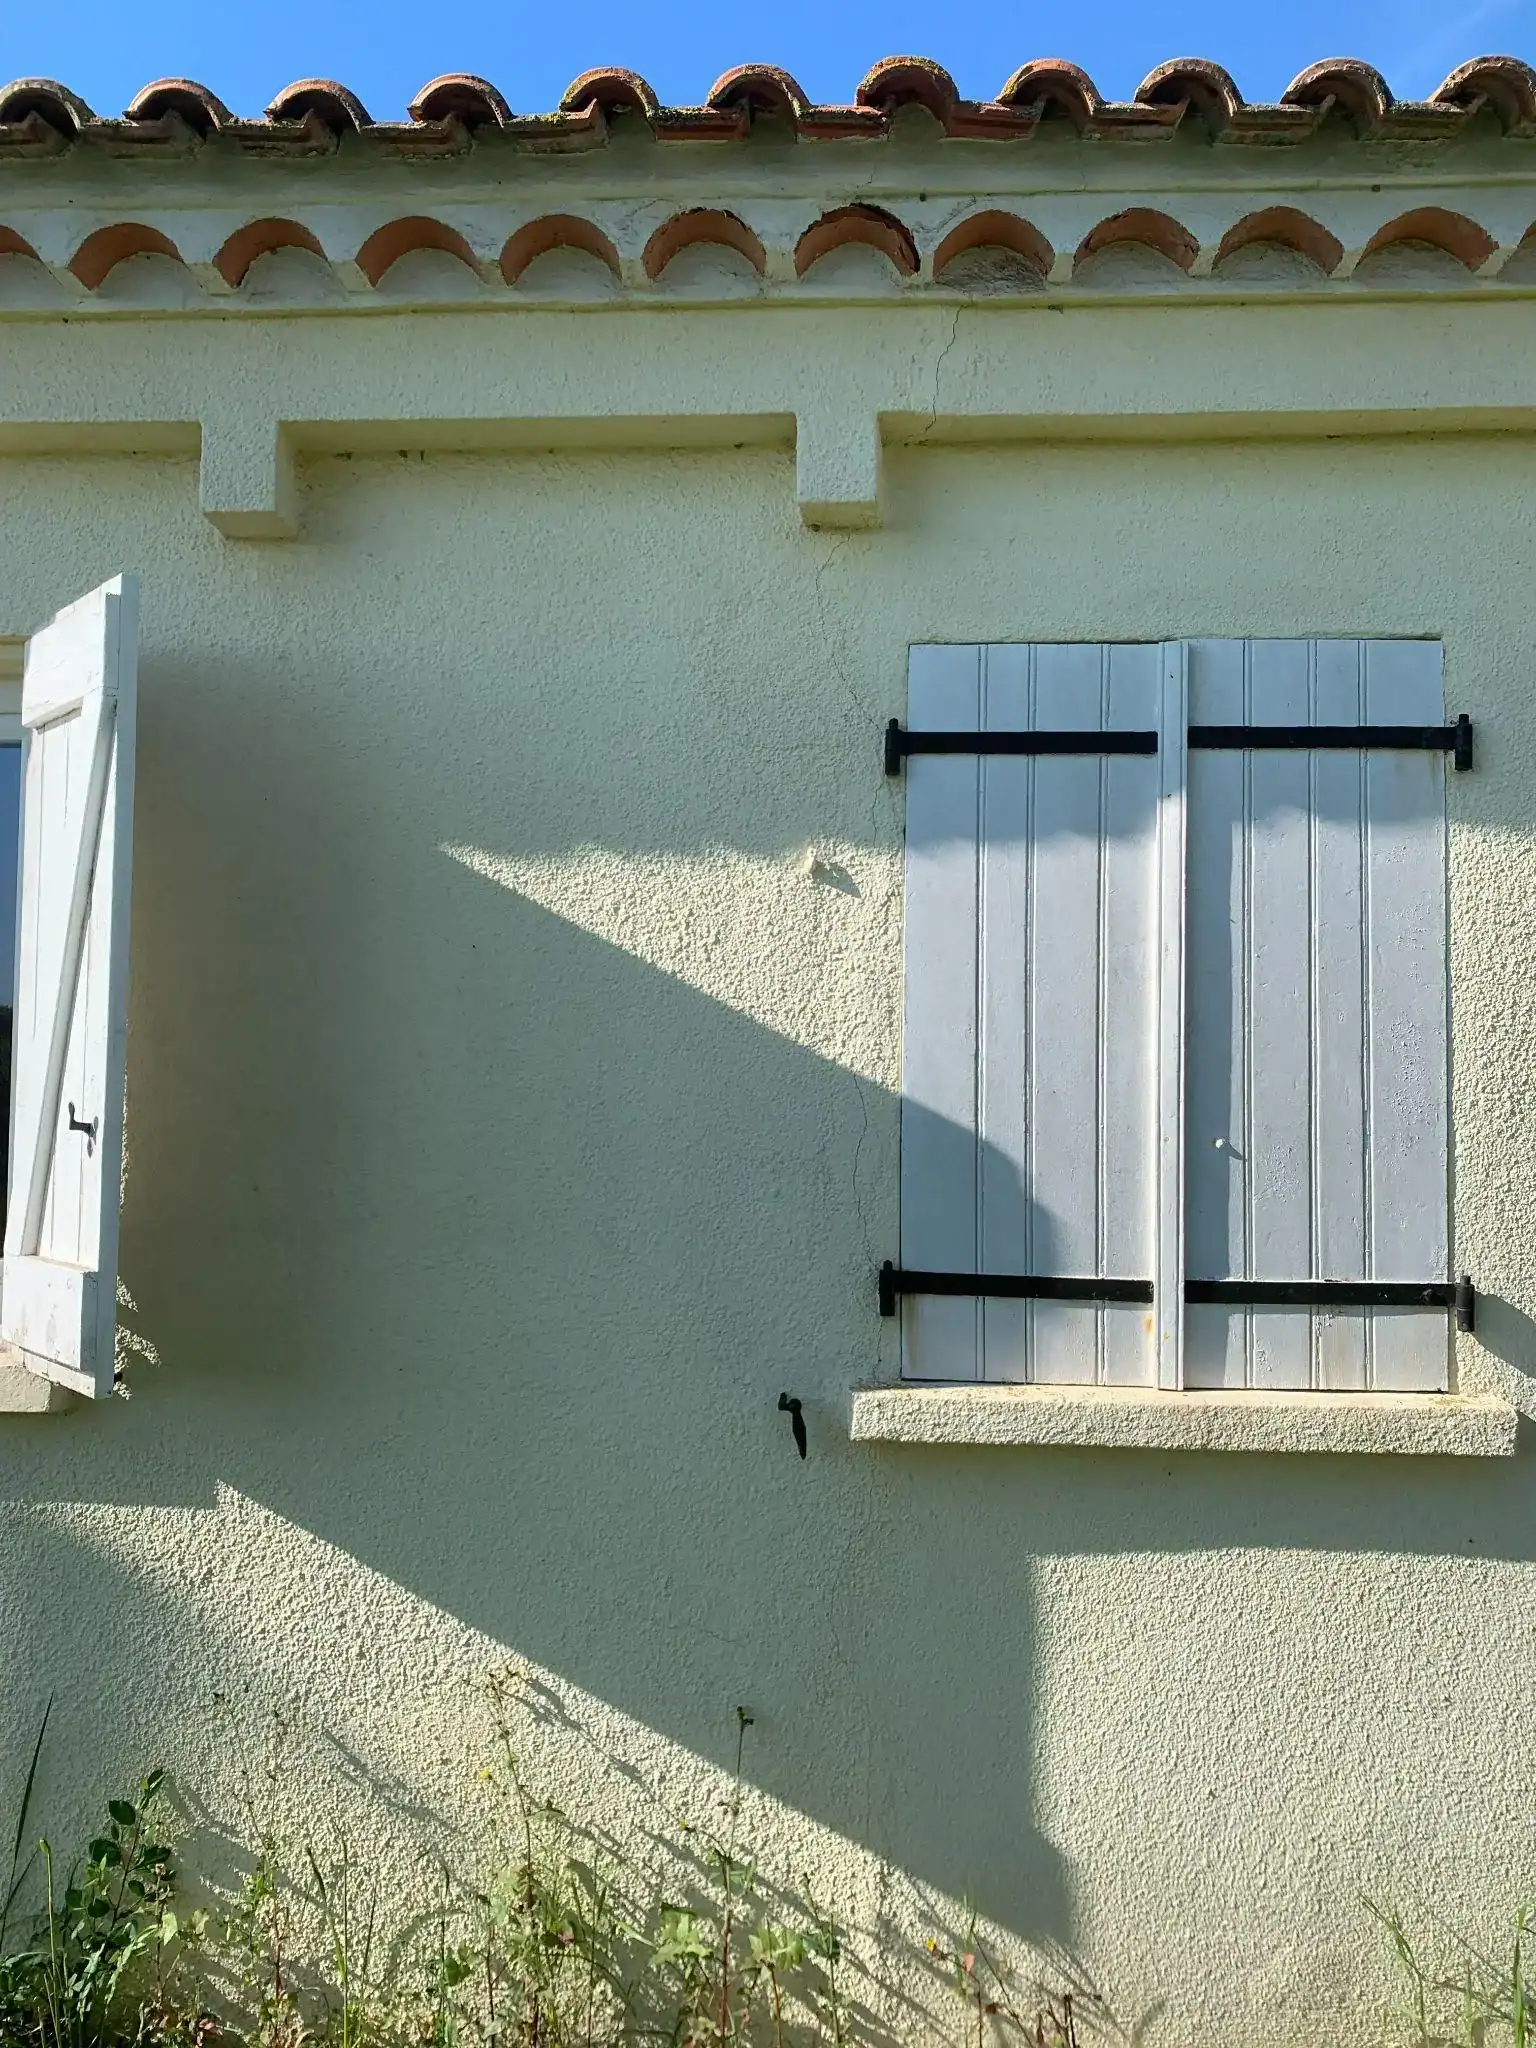
Tout ce qui ne se rattache pas à l'une de ces causes relève de l'entretien du propriétaire et constitue une exclusion. Les contrats écartent ainsi la vétusté, le défaut d'entretien, les fissures de retrait des enduits ou des plaques de plâtre, le tassement normal d'une construction récente, les mouvements de terrain lents non reconnus par arrêté, et les malfaçons, qui relèvent de la responsabilité des constructeurs. C'est pourquoi une fissure de jonction entre un mur et un plafond en plâtre n'ouvre presque jamais droit à indemnisation : elle traduit un retrait de matériaux ou un défaut de mise en œuvre, pas un événement assuré. De même, les fissures de façade accompagnées d'humidité en pied de mur renvoient le plus souvent à des remontées capillaires ou à un enduit inadapté, que l'assureur classe en défaut d'entretien.
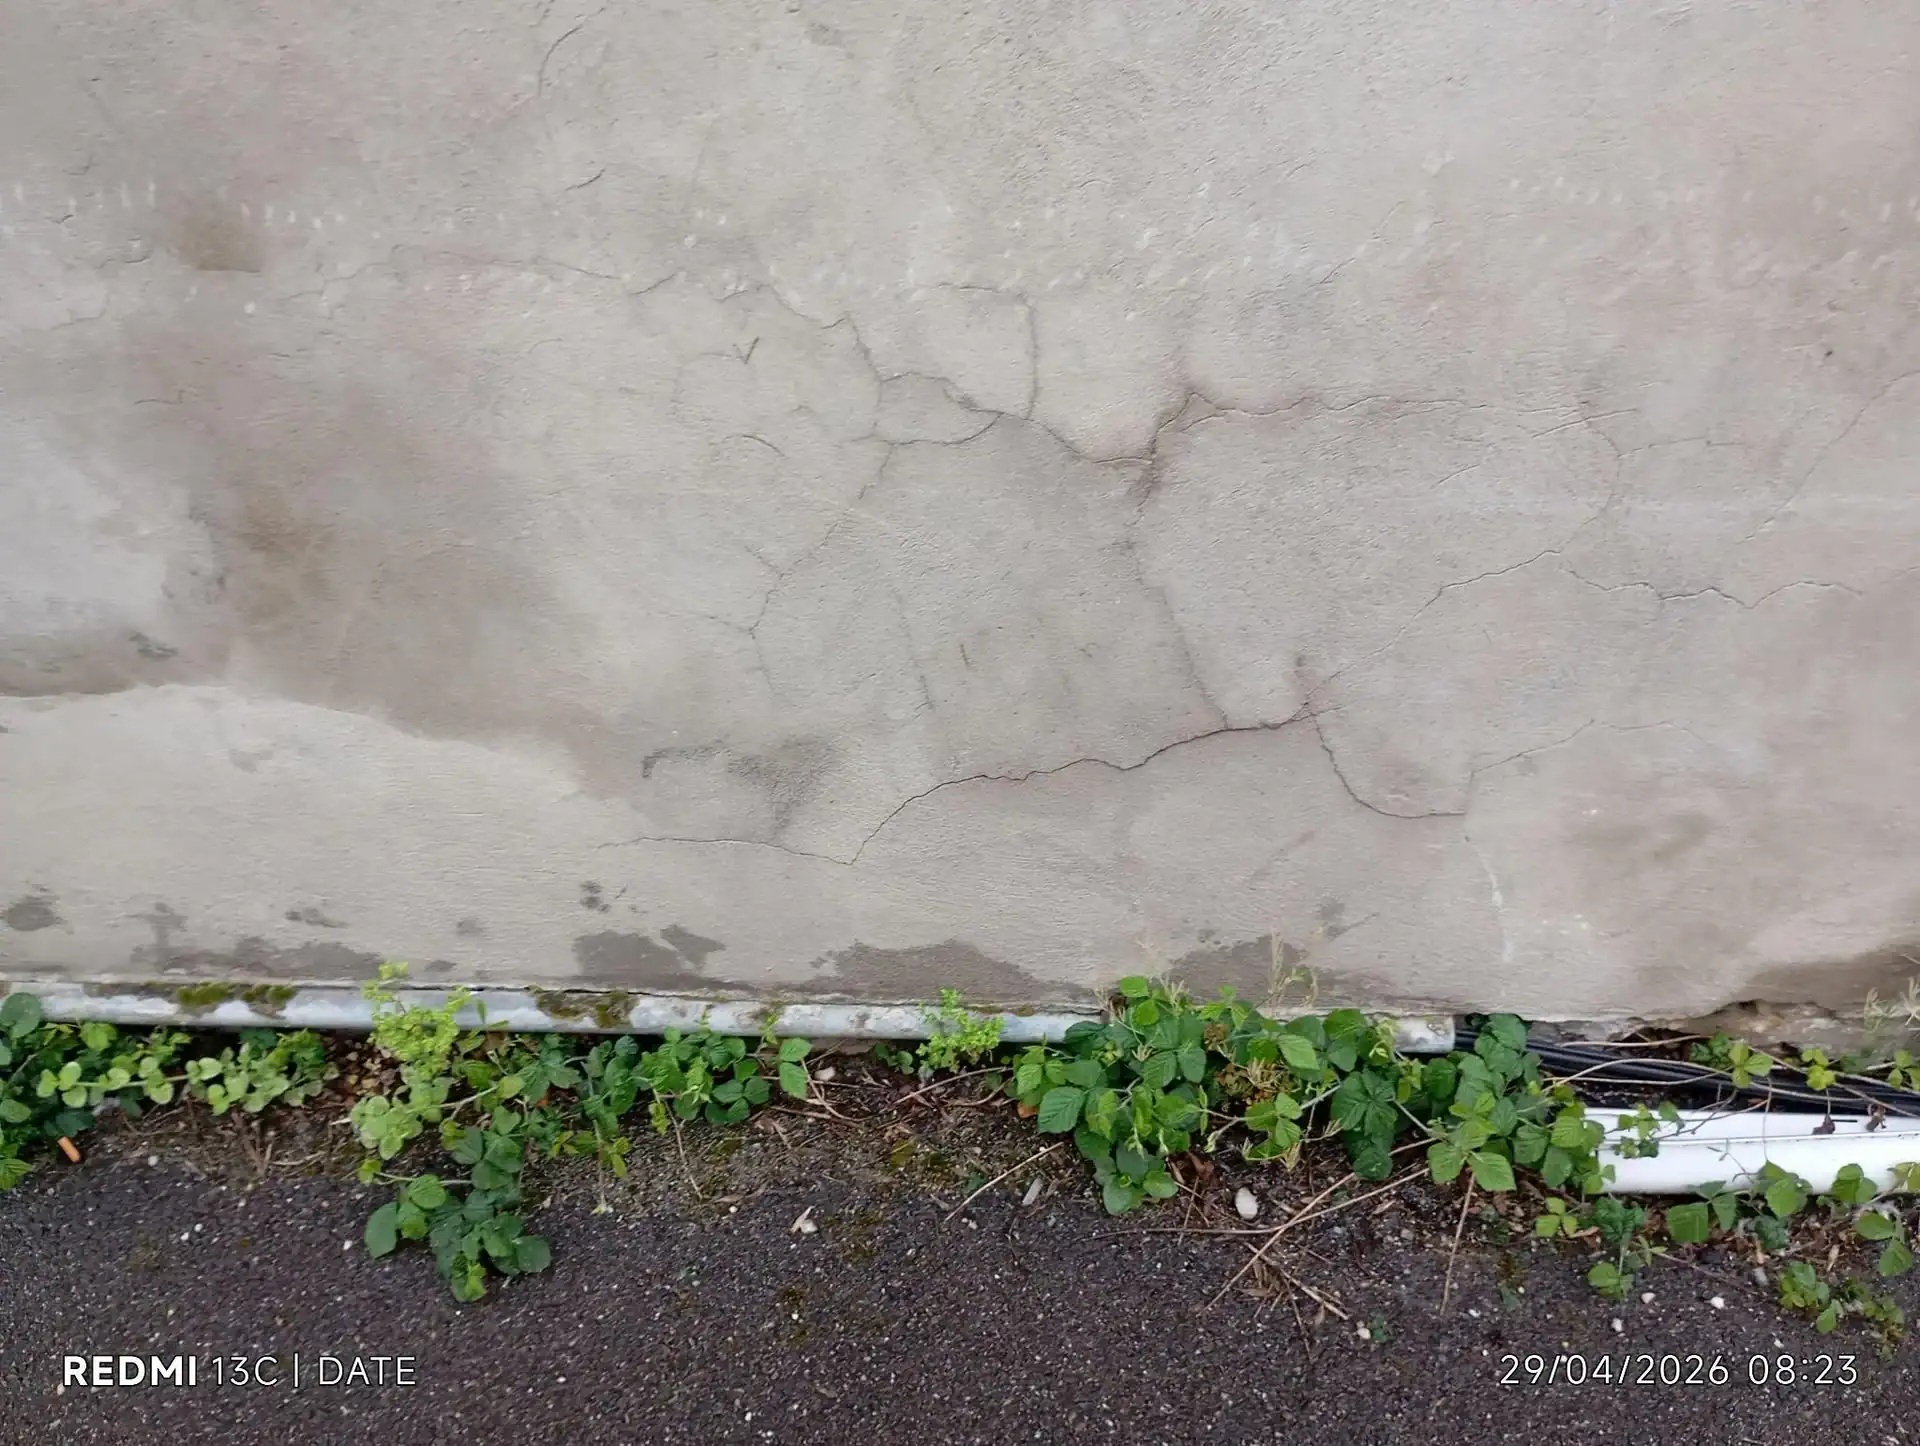
Reconnaître une fissure susceptible d'être déclarée passe par trois lectures que l'expert applique systématiquement. La première est dimensionnelle : la classification d'usage, reprise dans les fiches pathologie de l'Agence Qualité Construction, distingue la microfissure d'ouverture inférieure à 0,2 mm, la fissure de 0,2 à 2 mm et la lézarde au-delà de 2 mm. La deuxième est géométrique : une fissure en escalier qui suit les joints d'un mur en agglos trahit un tassement différentiel des fondations, une fissure horizontale évoque une poussée ou un cisaillement, une fissure verticale à l'angle d'une ouverture signale une concentration de contraintes. La troisième est évolutive : une fissure qui s'ouvre au fil des saisons, se referme partiellement en hiver et rouvre en été, est la signature classique du retrait-gonflement des argiles, donc d'une cause potentiellement garantie.
lire une fissure de façade avant de déclarer
L'œil suit d'abord le tracé : une fissure en escalier qui emprunte les joints des blocs signale un mouvement du sol, alors qu'une fissure rectiligne au droit d'une ouverture signale plutôt une concentration de contraintes dans la maçonnerie.
L'ouverture est mesurée au fissuromètre en plusieurs points, et l'on note si les lèvres sont franches ou érodées, ce qui permet de dater approximativement l'apparition du désordre.
On vérifie enfin si la fissure traverse le mur et se retrouve à l'intérieur, car une fissure traversante engage la structure et non le seul enduit.
l'assurance habitation indemnise une cause garantie, pas une fissure en soi. Une fissure de retrait d'enduit ou de plâtre reste à la charge du propriétaire ; une lézarde traversante en escalier, évolutive selon les saisons, doit en revanche être déclarée sans délai car elle relève potentiellement de la garantie catastrophes naturelles.
Sécheresse et retrait-gonflement des argiles : comment fonctionne la garantie catastrophe naturelle ?
Le retrait-gonflement des argiles, ou RGA, désigne un phénomène simple à vulgariser : certains sols argileux perdent du volume en séchant et en regagnent en se réhydratant, ce qui fait bouger les fondations de manière inégale d'un angle de la maison à l'autre. Ce mouvement différentiel se lit dans la maçonnerie sous forme de fissures obliques ou en escalier, souvent plus ouvertes en partie haute. Le portail Géorisques recense plus de dix millions de maisons individuelles en zone d'exposition moyenne ou forte, ce qui fait de la sécheresse la première cause de fissures indemnisées en France. Le Centre Scientifique et Technique du Bâtiment (CSTB) publie sur ce sujet des travaux de référence qui alimentent les règles de construction sur sol argileux.
La prise en charge repose sur trois conditions cumulatives. Il faut d'abord un contrat d'assurance couvrant les dommages aux biens, la garantie catastrophes naturelles y étant légalement incluse. Il faut ensuite un arrêté interministériel reconnaissant l'état de catastrophe naturelle pour la commune et pour la période concernée : c'est la commune, et non l'assuré, qui dépose la demande auprès de la préfecture, dans un délai de 24 mois à compter du début de l'événement. Depuis la circulaire du 10 mai 2019, la reconnaissance s'appuie sur l'indice d'humidité des sols superficiels modélisé par Météo-France, avec un critère de période de retour d'au moins 25 ans. Il faut enfin un lien de causalité entre la sécheresse reconnue et les désordres constatés : la Cour de cassation retient la notion de cause déterminante, ce qui signifie que la sécheresse n'a pas à être la cause exclusive, mais doit être celle sans laquelle les fissures ne seraient pas apparues.
| Situation | Prise en charge par la MRH | Franchise applicable |
|---|---|---|
| Sécheresse ou réhydratation des sols reconnue par arrêté | Oui, garantie légale obligatoire | 1 520 € (article A125-1 du Code des assurances) |
| Autre catastrophe naturelle reconnue (inondation, séisme, coulée de boue) | Oui, garantie légale obligatoire | 380 € pour les biens à usage d'habitation |
| Sécheresse non reconnue par arrêté | Non, sauf extension contractuelle spécifique | Selon contrat |
| Tempête, grêle, choc de véhicule, explosion | Oui si la garantie est souscrite et le lien causal établi | Franchise contractuelle |
| Vétusté, défaut d'entretien, malfaçon | Non, exclusions de garantie | Sans objet |
La modulation de franchise qui pénalisait autrefois les communes dépourvues de plan de prévention des risques a été supprimée pour les particuliers depuis le 1er janvier 2023, en application de la loi n° 2021-1837 du 28 décembre 2021. Le même texte a porté le délai de déclaration de dix à trente jours après publication de l'arrêté. Plus récemment, l'ordonnance n° 2023-78 du 8 février 2023, applicable depuis le 1er janvier 2024, encadre spécifiquement les sinistres sécheresse : l'indemnisation doit permettre une réparation durable qui stoppe effectivement les désordres, ce qui inclut le cas échéant une reprise en sous-œuvre des fondations, et non un simple rebouchage cosmétique ; l'assuré doit en contrepartie affecter l'indemnité aux travaux.
Sur le terrain, la mission de l'expert mandaté par l'assureur consiste à établir ou écarter ce lien causal. Il examine la géométrie des fissures, la nature du sol (une étude géotechnique de diagnostic, dite G5 au sens de la norme NF P94-500 de 2013, est souvent nécessaire), la profondeur des fondations, la présence d'arbres à proximité et l'historique des sécheresses reconnues. Les maisons anciennes fondées superficiellement sur moellons y sont particulièrement sensibles : une fissure sur un mur pignon en moellons doit être analysée en tenant compte de cette vulnérabilité d'origine, que l'assureur peut tenter d'opposer comme cause étrangère. Pour les constructions neuves, les articles L132-4 et suivants du Code de la construction et de l'habitation imposent depuis la loi ELAN une étude géotechnique préalable à la vente d'un terrain constructible en zone d'exposition moyenne ou forte.
sans arrêté de catastrophe naturelle publié pour votre commune et votre période, la garantie sécheresse ne peut pas jouer, quelle que soit la gravité des fissures. Lorsque l'arrêté existe, la franchise légale s'élève à 1 520 € et l'indemnisation doit financer une réparation durable, y compris la reprise des fondations si elle est nécessaire.
Comment déclarer une fissure à son assurance et dans quels délais ?
La déclaration d'une fissure suit une chronologie précise, dont chaque étape conditionne la suivante. Le premier réflexe n'est pas d'écrire à l'assureur mais de constituer la preuve. Nous recommandons de photographier chaque fissure avec un repère d'échelle et une date visible, de reporter sa position sur un plan sommaire de la maison, de mesurer son ouverture au fissuromètre et de poser des témoins, jauges graduées ou simples plots de plâtre datés, qui objectiveront l'évolution. Les fissures intérieures comptent autant que les fissures de façade : une fissure au droit d'un linteau bois dans un grenier, souvent ignorée, peut être le premier signe visible d'un mouvement de structure et renforce le faisceau d'indices.
Deuxième étape, identifier la garantie et le délai correspondant. Pour un événement classique, tempête, dégât des eaux, choc, l'article L113-2 du Code des assurances fixe la déclaration à cinq jours ouvrés à compter de la connaissance du sinistre. Pour la sécheresse, le point de départ n'est pas l'apparition des fissures mais la publication de l'arrêté au Journal officiel : l'assuré dispose alors de trente jours. Il est donc utile de se renseigner en mairie pour savoir si une demande de reconnaissance a été déposée, et de consulter la liste des arrêtés sur le portail Géorisques. Si la commune n'a rien demandé, le propriétaire peut solliciter le maire par écrit : une demande collective de plusieurs sinistrés pèse davantage qu'une démarche isolée. Les démarches officielles sont détaillées sur service-public.fr.
| Étape | Délai | Référence |
|---|---|---|
| Déclaration d'un sinistre classique (tempête, dégât des eaux, choc) | 5 jours ouvrés | Article L113-2 du Code des assurances |
| Déclaration d'un dommage de catastrophe naturelle | 30 jours après publication de l'arrêté au Journal officiel | Article L125-2 du Code des assurances |
| Demande de reconnaissance par la commune | 24 mois après le début de l'événement | Article L125-1 du Code des assurances |
| Versement d'une provision par l'assureur | 2 mois après remise de l'état estimatif des dommages | Article L125-2 du Code des assurances |
| Versement de l'indemnité | 1 mois après accord de l'assuré sur la proposition | Article L125-2 du Code des assurances |
| Prescription de l'action contre l'assureur | 2 ans à compter de l'événement qui y donne naissance | Article L114-1 du Code des assurances |
Troisième étape, rédiger la déclaration. Elle se fait par lettre recommandée avec accusé de réception ou via l'espace client lorsque le contrat le prévoit, en conservant une preuve de dépôt. Elle mentionne le numéro de contrat, la date de première constatation des fissures, leur localisation pièce par pièce et façade par façade, les photographies et mesures, la référence de l'arrêté de catastrophe naturelle lorsqu'il existe, et un état estimatif des dommages, même sommaire, que l'on complètera après devis. Il faut décrire les faits sans les qualifier juridiquement : écrire « fissures apparues à l'été » plutôt que « fissures dues à la sécheresse », car la causalité relève de l'expertise et une affirmation prématurée peut être retournée contre l'assuré.
Quatrième étape, l'expertise de l'assureur. Aucune réparation ne doit être entreprise avant le passage de l'expert, sous peine de faire disparaître la preuve du dommage ; seules les mesures conservatoires urgentes, étaiement d'un linteau, bâchage d'une toiture déformée, sont admises et restent remboursables sur justificatifs. L'assuré a le droit d'être assisté lors de cette réunion par un expert d'assuré de son choix. Si le rapport conclut à une exclusion ou propose un chiffrage insuffisant, une contre-expertise peut être engagée ; en cas de désaccord persistant, une tierce expertise départage les deux experts, ses frais étant partagés selon les stipulations du contrat. Les voies de recours ultérieures passent par le Médiateur de l'assurance puis par le tribunal, dans la limite de la prescription biennale de l'article L114-1.
constituez la preuve avant d'écrire, respectez cinq jours ouvrés pour un sinistre classique et trente jours après l'arrêté pour la sécheresse, décrivez sans qualifier, et ne rebouchez rien avant l'expertise. Un dossier daté et mesuré dès l'apparition des fissures vaut plus que toute argumentation ultérieure.
Quel montant d'indemnisation espérer pour une maison fissurée ?
L'indemnité ne correspond jamais à une valeur forfaitaire « par fissure » : elle est calculée à partir du coût des travaux nécessaires pour remettre la maison dans l'état où elle se trouvait avant le sinistre, dans la limite des plafonds et des modalités prévus au contrat, franchise déduite une seule fois par événement et non par désordre. Deux logiques de règlement coexistent. En « valeur d'usage », l'assureur applique un coefficient de vétusté aux éléments réparés ; en « valeur à neuf » ou « rééquipement à neuf », il verse d'abord la valeur vétusté déduite, puis le complément sur présentation des factures dans le délai fixé par le contrat, généralement deux ans. Pour le gros œuvre, la vétusté retenue reste faible, car une fondation ou un mur porteur ne se déprécie pas comme un revêtement ; il faut en revanche surveiller les abattements appliqués aux enduits, peintures et carrelages qui accompagnent la réparation.
Le montant dépend surtout de la nature des travaux que l'expert reconnaît comme nécessaires, et c'est là que se joue l'essentiel de la discussion. Un assureur qui considère les fissures comme stabilisées proposera une réparation dite « esthétique » : ouverture des fissures, pontage à l'aide d'une armature souple, reprise d'enduit et de peinture. Si les fissures sont évolutives et que le sol d'assise est en cause, la réparation durable exigée par les textes déjà cités impose de traiter la cause : rigidification des fondations par micropieux ou longrines, injection de résine expansive sous les semelles, gestion des eaux pluviales, parfois abattage d'arbres trop proches. Les frais d'étude géotechnique préalable et de maîtrise d'œuvre indispensables à ces travaux font partie des dépenses indemnisables, de même que les frais de relogement d'urgence lorsque la maison devient temporairement inhabitable.
| Nature des travaux | Ordre de grandeur couramment observé | Position habituelle de l'assureur |
|---|---|---|
| Ouverture, pontage et reprise d'enduit sur fissures stabilisées | Quelques centaines d'euros à 2 000 € par façade | Proposé par défaut si l'expert conclut à la stabilisation |
| Agrafage ou harpage de la maçonnerie fissurée | 1 500 à 5 000 € | Accepté lorsque la fissure traverse le mur sans mouvement actif |
| Étude géotechnique de diagnostic (G5) | 1 500 à 3 000 € | Indemnisable si nécessaire à la définition de la réparation |
| Injection de résine expansive sous fondations | 10 000 à 30 000 € | Discuté : solution rapide mais efficacité dépendante du sol |
| Reprise en sous-œuvre par micropieux | 20 000 à 60 000 €, davantage sur grande emprise | Accordé quand le mouvement différentiel est démontré et évolutif |
| Drainage périphérique, trottoirs, gestion des eaux pluviales | 3 000 à 15 000 € | Souvent requalifié en prévention à la charge du propriétaire |
Ces fourchettes, issues des devis d'entreprises spécialisées et des rapports d'expertise, expliquent l'écart considérable entre deux dossiers voisins : la même maison fissurée peut donner lieu à une indemnité de quelques milliers d'euros ou de plusieurs dizaines de milliers selon que l'expert retient ou non une reprise des fondations. La Caisse centrale de réassurance, qui réassure le régime des catastrophes naturelles, situe le coût moyen d'un sinistre sécheresse indemnisé légèrement au-dessus de 16 000 €, et évalue la seule sécheresse de 2022 à environ 3 milliards d'euros de dommages assurés. Ces ordres de grandeur situent la discussion : un chiffrage à quelques centaines d'euros pour une maison présentant des lézardes traversantes sur plusieurs façades est statistiquement atypique et mérite d'être contesté.
Trois mécanismes viennent réduire l'indemnité et doivent être anticipés. Le premier est la « cause étrangère » ou l'état antérieur : l'expert de l'assureur peut estimer que des fondations trop superficielles, un défaut de drainage ou des arbres plantés par le propriétaire ont concouru aux désordres et proposer un partage de responsabilité, alors que la jurisprudence n'exige que la cause déterminante. Le deuxième est la limitation aux dommages matériels directs : le préjudice de jouissance, la perte de valeur du bien et les frais de déplacement ne sont pas couverts par la garantie légale. Le troisième est l'exclusion des ouvrages non assurés : murs de clôture, terrasses désolidarisées, piscines ou abris de jardin ne sont pris en charge que s'ils figurent expressément au contrat. Enfin, l'indemnité s'accompagne d'une obligation : lorsque l'assuré ne réalise pas les travaux financés, une nouvelle sécheresse sur les mêmes désordres pourra être écartée au motif d'une réparation non effectuée.
l'indemnisation d'une maison fissurée est égale au coût des travaux reconnus nécessaires, et tout se joue sur la qualification esthétique ou structurelle de la réparation. Un simple pontage se chiffre en centaines d'euros, une reprise en sous-œuvre en dizaines de milliers ; le coût moyen d'un sinistre sécheresse indemnisé dépasse 16 000 €, ce qui donne une référence pour apprécier une proposition d'assureur.
Malfaçon, vice caché ou travaux du voisin : quelle autre garantie mobiliser ?
Lorsque la fissure ne procède d'aucun événement garanti par la multirisque habitation, le propriétaire n'est pas nécessairement démuni : la charge du dommage peut peser sur un constructeur, un vendeur ou un voisin. Le premier cas concerne les maisons de moins de dix ans. La responsabilité décennale des constructeurs, posée par l'article 1792 du Code civil, couvre les dommages qui compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination ; les tribunaux y rangent les fissures traversantes, les fissures infiltrantes qui laissent passer l'eau et celles qui traduisent un tassement de fondations, mais non les fissures d'enduit purement esthétiques. Le point de départ du délai de dix ans est la réception des travaux, pas l'achèvement ni l'emménagement. L'assurance dommages-ouvrage, souscrite par le maître d'ouvrage, préfinance ces réparations sans attendre la recherche de responsabilité : l'article L242-1 du Code des assurances impose à l'assureur DO de prendre position sur la garantie dans les 60 jours de la déclaration et de présenter une offre d'indemnité dans les 90 jours. Pour les désordres signalés à la réception ou dans l'année qui suit, la garantie de parfait achèvement de l'article 1792-6 oblige l'entreprise à reprendre le travail, quelle que soit la gravité de la fissure.
Le deuxième cas est celui de l'acquéreur d'une maison d'occasion qui découvre des fissures masquées par un rebouchage ou une peinture récents. La garantie des vices cachés, définie à l'article 1641 du Code civil, permet d'obtenir une réduction du prix ou la résolution de la vente lorsque le défaut était antérieur, non apparent lors des visites et suffisamment grave pour rendre le bien impropre à l'usage attendu. L'action doit être engagée dans les deux ans de la découverte du vice. La clause d'exonération présente dans la plupart des actes protège le vendeur non professionnel, sauf s'il connaissait le défaut : des fissures rebouchées quelques semaines avant la mise en vente, un sinistre sécheresse indemnisé et non déclaré, ou une expertise antérieure non communiquée renversent cette protection. Le vendeur est d'ailleurs tenu d'indiquer à l'acquéreur les sinistres ayant donné lieu à indemnisation au titre des catastrophes naturelles, au titre de l'état des risques prévu par le Code de l'environnement. L'ANIL détaille les obligations d'information qui pèsent sur le vendeur et les recours de l'acheteur.
Le troisième cas vise les fissures apparues à la suite de travaux sur un terrain voisin : terrassement en limite de propriété, pompage de nappe, vibrations de compactage, surcharge d'un remblai ou, plus insidieusement, croissance de plantations dont les racines assèchent le sol sous les fondations. La responsabilité du voisin repose sur la théorie du trouble anormal de voisinage, aujourd'hui codifiée à l'article 1253 du Code civil par la loi du 15 avril 2024 : il n'est pas nécessaire de prouver une faute, seulement le caractère anormal du trouble et le lien avec l'activité voisine. L'entreprise qui a réalisé les travaux peut être recherchée sur le même fondement, et son assurance de responsabilité civile professionnelle mobilisée. Pour les arbres, l'article 671 du Code civil impose une distance de plantation de deux mètres de la limite pour les végétaux dépassant deux mètres de hauteur, argument utile lorsque la végétation voisine participe au retrait du sol.
| Origine de la fissure | Garantie ou fondement | Délai pour agir |
|---|---|---|
| Malfaçon sur maison de moins de 10 ans, atteinte à la solidité | Décennale (art. 1792 C. civ.) et dommages-ouvrage | 10 ans à compter de la réception |
| Désordre signalé à la réception ou dans l'année | Garantie de parfait achèvement (art. 1792-6 C. civ.) | 1 an à compter de la réception |
| Fissures dissimulées lors d'une vente | Garantie des vices cachés (art. 1641 C. civ.) | 2 ans à compter de la découverte |
| Travaux ou plantations du voisin | Trouble anormal de voisinage (art. 1253 C. civ.), responsabilité de l'entreprise | 5 ans de droit commun (art. 2224 C. civ.) |
| Prise de position de l'assureur dommages-ouvrage | Article L242-1 du Code des assurances | 60 jours pour la garantie, 90 jours pour l'offre |
Quelle que soit la voie choisie, la preuve technique commande l'issue. Face à un constructeur ou un voisin qui conteste, le référé-expertise de l'article 145 du Code de procédure civile permet d'obtenir la désignation d'un expert judiciaire avant tout procès au fond, et de figer l'état des lieux tandis que les désordres sont encore lisibles. Un constat de commissaire de justice réalisé avant le démarrage de travaux voisins, appelé référé préventif quand il est ordonné par le juge, constitue la meilleure protection pour un propriétaire qui voit un chantier s'ouvrir en limite de sa parcelle. La garantie protection juridique incluse dans de nombreux contrats multirisque prend en charge tout ou partie des frais d'expertise et d'avocat engagés dans ces recours, ce qui mérite une lecture attentive des conditions générales avant d'agir.
quand la multirisque habitation ne joue pas, trois autres régimes peuvent supporter le coût des fissures : la décennale et la dommages-ouvrage pour une maison de moins de dix ans, la garantie des vices cachés pour un achat récent, le trouble anormal de voisinage pour des travaux ou des plantations voisines. Chacun a son délai propre et repose sur une preuve technique qu'il faut constituer avant que les désordres n'évoluent.
Quand faire appel à un expert d'assuré indépendant face à une maison qui fissure ?
L'expert d'assuré est un professionnel du bâtiment mandaté et rémunéré par l'assuré lui-même, et non par la compagnie. Sa fonction n'est pas d'opposer une opinion à une autre, mais de rétablir un équilibre technique dans une procédure où l'assureur dispose déjà de son propre expert, de ses barèmes de chiffrage et d'une pratique quotidienne des sinistres, quand le propriétaire n'en vit en général qu'un seul dans sa vie. Le cadre méthodologique de l'expertise, notamment la traçabilité des constats et l'exigence d'impartialité, est formalisé par la norme NF X50-110 dans sa version 2024, à laquelle les cabinets sérieux se réfèrent.
Quatre moments justifient son intervention. Le premier se situe avant la déclaration, lorsque le propriétaire hésite sur la cause : une visite permet de distinguer une fissure de retrait d'enduit, qui ne mérite pas d'être déclarée, d'une lézarde structurelle qui doit l'être, et d'orienter la déclaration vers la bonne garantie. Le deuxième est la réunion d'expertise organisée par l'assureur : l'assuré a le droit d'y être assisté, et la présence d'un technicien change la nature de l'échange, car les mesures sont contradictoires, les hypothèses de cause sont discutées sur place et le procès-verbal reflète les deux points de vue. Le troisième est la réception d'un rapport ou d'une proposition d'indemnité jugés insuffisants : l'expert d'assuré analyse l'argumentation adverse, identifie les faiblesses du raisonnement causal ou du chiffrage, et bâtit la contre-expertise. Le quatrième est le contentieux, où il assiste l'assuré lors des opérations de l'expert judiciaire et rédige un dire technique.
Certains signaux rendent cette assistance particulièrement utile. Une fissure qui traverse le mur et se lit à l'intérieur comme à l'extérieur, un désaffleurement des lèvres où une face du mur avance par rapport à l'autre, des portes et fenêtres qui coincent alors qu'elles fonctionnaient, un carrelage qui se soulève ou un plancher qui prend de la pente sont autant d'indices de mouvement de structure. La multiplicité des fissures sur plusieurs façades, leur apparition ou leur aggravation à la fin d'un été sec, et la situation de la parcelle en aléa moyen ou fort sur la carte d'exposition au retrait-gonflement des argiles du portail Géorisques renforcent la présomption d'une cause garantie et, corrélativement, l'enjeu financier du dossier. À l'inverse, un faïençage superficiel d'enduit ou une fissure unique et stable au droit d'un raccord de matériaux ne justifie ni déclaration ni expertise d'assuré : l'honnêteté de ce tri fait partie du service.
Lors d'une expertise sur ce sujet, notre cabinet procède dans un ordre constant. La lecture des fissures est d'abord dimensionnelle et géométrique, avec relevé au fissuromètre, croquis de localisation et pose de témoins pour objectiver l'évolution sur plusieurs semaines si le calendrier le permet. Vient ensuite l'analyse du contexte : nature du sol d'après les données publiques et, lorsque le dossier l'exige, une étude géotechnique de diagnostic, profondeur et type des fondations, végétation, réseaux enterrés, historique des arrêtés de catastrophe naturelle sur la commune. La troisième étape est contractuelle : nous lisons les conditions générales et particulières pour repérer les plafonds, les exclusions, les modalités de vétusté et l'éventuelle garantie « honoraires d'expert » qui, dans de nombreux contrats, rembourse tout ou partie des frais d'expert d'assuré en cas de sinistre garanti. La dernière étape est le chiffrage : nous confrontons la proposition de l'assureur à des devis d'entreprises qualifiées pour la solution technique retenue, en distinguant clairement ce qui relève de la réparation du dommage et ce qui relève de l'amélioration ou de la prévention, afin que la contestation porte sur un terrain solide.
L'intervention d'un expert indépendant n'est pas un acte d'hostilité envers l'assureur. Dans la majorité des dossiers, elle permet au contraire d'aboutir à un accord amiable plus rapide, parce que les deux techniciens parlent le même langage et que la discussion se concentre sur les points réellement litigieux, en général la qualification évolutive ou stabilisée des fissures et l'étendue de la reprise des fondations. Le sujet fissure maison assurance se résout mieux par un débat technique documenté que par un échange de courriers de désaccord.
l'expert d'assuré intervient utilement avant la déclaration pour qualifier la cause, lors de la visite de l'expert de la compagnie pour rendre les constats contradictoires, et après un rapport insuffisant pour construire la contestation. Fissures traversantes, désaffleurement, menuiseries qui coincent et parcelle en zone argileuse sont les signaux qui justifient son intervention.
FAQ : vos questions sur fissure maison assurance ?
Quand est-on couvert par l'assurance habitation pour une fissure de maison ?
La couverture dépend de la cause, jamais de l'aspect de la fissure. L'assureur intervient si le désordre découle d'un événement garanti : sécheresse ou autre catastrophe naturelle reconnue, tempête, dégât des eaux, choc, explosion. Une fissure liée au vieillissement des matériaux, à un défaut d'entretien ou à une malfaçon relève d'autres régimes ou reste à la charge du propriétaire. La première démarche consiste donc à faire identifier la cause avant de chercher la garantie.
Maison fissurée, que faire en premier ?
Ne pas reboucher, ne pas repeindre, et constituer immédiatement la preuve : photographies datées avec repère d'échelle, relevé des ouvertures, témoins posés sur les fissures les plus significatives. Il convient ensuite de vérifier en mairie et sur Géorisques si un arrêté de catastrophe naturelle est publié ou en cours de demande, puis de relire son contrat pour identifier la garantie et le délai applicables. En cas de doute sur la cause, un avis technique indépendant évite une déclaration mal orientée.
Faut-il déclarer une fissure si l'arrêté de catastrophe naturelle n'est pas encore publié ?
Oui, une information conservatoire à l'assureur est utile : elle date l'apparition des désordres et démontre la bonne foi de l'assuré. La déclaration formelle au titre de la garantie catastrophes naturelles ne devient possible qu'après l'arrêté, mais rien n'interdit de signaler les fissures dès leur apparition et de compléter ensuite. Parallèlement, une demande écrite au maire, idéalement collective, accélère le dépôt du dossier communal de reconnaissance.
L'assureur peut-il ne financer que le rebouchage des fissures ?
Il le propose fréquemment lorsqu'il estime les fissures stabilisées. Cette position n'est acceptable que si l'absence d'évolution est démontrée par des témoins suivis sur une période suffisante. Si les fissures rouvrent ou si le sol argileux reste actif, les textes applicables aux sinistres sécheresse exigent une réparation durable qui traite la cause, ce qui inclut le cas échéant la reprise des fondations. Un chiffrage limité à l'esthétique se conteste par une contre-expertise.
Qui paie l'étude de sol nécessaire pour comprendre les fissures ?
Lorsque le sinistre est garanti, l'étude géotechnique de diagnostic nécessaire à la définition des travaux entre dans les dépenses indemnisables, au même titre que la maîtrise d'œuvre. Si l'assureur refuse la garantie, l'étude reste à la charge du propriétaire, mais elle constitue souvent la pièce déterminante pour établir le lien entre les fissures et le mouvement du sol, et donc pour obtenir la prise en charge en contestation. Elle se commande à un bureau géotechnique conformément à la norme NF P94-500.
Une fissure réparée qui rouvre après une nouvelle sécheresse est-elle indemnisée ?
Elle peut l'être si un nouvel arrêté couvre la commune et la période concernée, et si la réparation précédente a été correctement réalisée. L'assureur vérifiera que l'indemnité antérieure a bien été affectée aux travaux prévus ; une réparation non effectuée ou volontairement limitée peut lui permettre d'opposer une aggravation imputable à l'assuré. Conserver les factures et le rapport de la première expertise facilite considérablement la seconde déclaration.
L'assureur peut-il augmenter la prime ou résilier après un sinistre sécheresse ?
La garantie catastrophes naturelles est financée par une surprime uniforme, fixée à 20 % de la prime dommages depuis le 1er janvier 2025, identique pour tous les assurés quel que soit leur historique. Un sinistre sécheresse ne déclenche donc pas de majoration individuelle à ce titre. L'assureur conserve toutefois la faculté de résilier à l'échéance annuelle comme pour tout contrat ; en pratique, la prise en charge d'un sinistre reconnu n'entraîne pas de surcoût ciblé pour l'assuré.
Peut-on vendre une maison fissurée qui a été indemnisée par l'assurance ?
Oui, mais l'information de l'acquéreur est obligatoire. Le vendeur doit mentionner dans l'état des risques les sinistres ayant donné lieu à indemnisation au titre des catastrophes naturelles, et communiquer les rapports d'expertise et les factures de réparation. Dissimuler des fissures rebouchées expose à une action pour vice caché, même avec une clause d'exonération dans l'acte. Une réparation structurelle documentée rassure au contraire l'acheteur et sécurise la transaction.
La question de la fissure maison assurance se résout toujours en trois temps : identifier la cause pour savoir si un événement garanti est en jeu, déclarer dans les délais légaux avec un dossier de preuves daté et mesuré, puis contrôler le chiffrage de l'expert de l'assureur pour que l'indemnité finance une réparation durable et non un simple rebouchage. La garantie catastrophes naturelles, avec sa franchise légale et son délai de trente jours après arrêté, constitue la voie principale pour les fissures de sécheresse ; l'assurance dommages-ouvrage et la garantie décennale prennent le relais pour les maisons récentes, et la garantie des vices cachés pour les acquéreurs récents.
Chaque dossier reste néanmoins singulier : nature du sol, profondeur des fondations, âge de la maison, historique des arrêtés et rédaction du contrat modifient la réponse. Lors d'une expertise sur ce sujet, notre cabinet procède à une lecture technique des fissures, vérifie la cohérence entre les désordres et l'événement invoqué, puis accompagne l'assuré face à l'expert de la compagnie jusqu'au chiffrage. Les publications du cabinet consacrées aux fissures de façade, aux murs en agglos, aux pignons en moellons ou aux linteaux bois complètent utilement cette lecture. Pour une situation précise en Occitanie, vous pouvez contacter un expert de Global Expertises afin d'obtenir un avis indépendant avant toute décision.