 Aller au contenu


Modèle de lettre pour déclarer des fissures à la mairie : de quoi parle-t-on ?
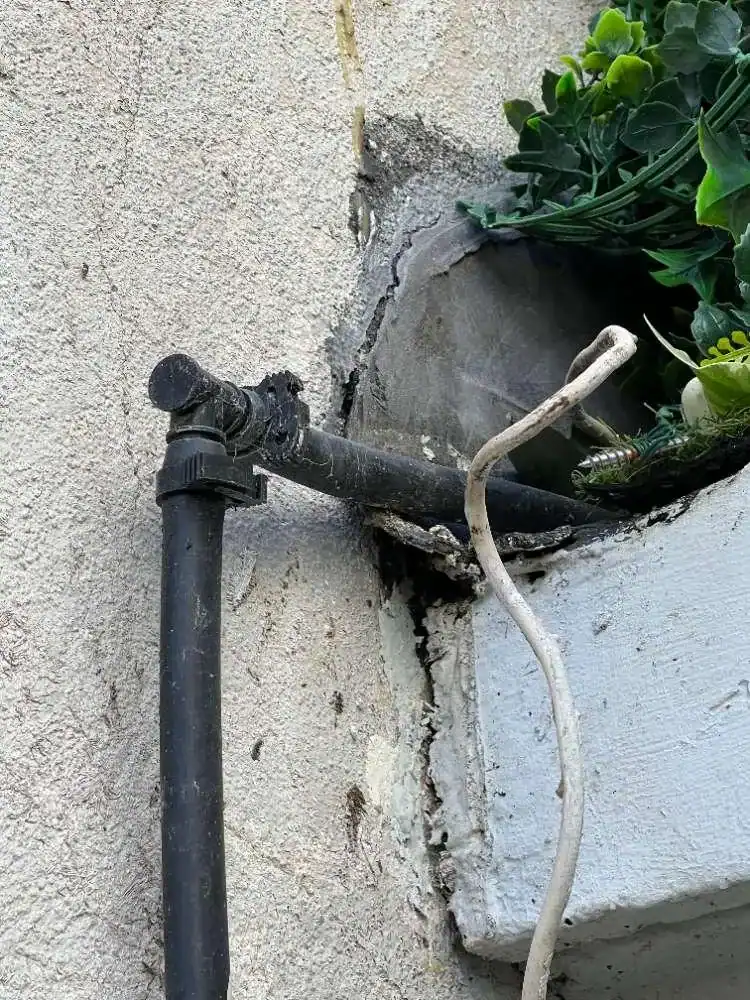
Des fissures apparaissent sur une façade, une cloison se fend, une porte ne ferme plus : le propriétaire cherche alors un modèle de « lettre déclaration fissures mairie » parce qu'on lui a dit, souvent au guichet de son assureur ou par un voisin, que « c'est la mairie qu'il faut prévenir ». Cette recherche revient chaque année, avec un pic après les étés secs, et nous constatons au cabinet Global Expertises qu'elle traduit toujours la même perplexité : pourquoi écrire à une collectivité qui ne répare rien et n'indemnise personne, et que faut-il mettre dans ce courrier pour qu'il serve vraiment ?
La réponse tient à la mécanique très particulière de la garantie catastrophes naturelles. Pour un sinistre sécheresse, l'assureur ne peut rien verser tant qu'un arrêté interministériel n'a pas reconnu l'état de catastrophe naturelle sur la commune. Et cet arrêté ne se demande pas individuellement : c'est le maire qui porte la demande au nom de tous les habitants touchés. La lettre du sinistré à la mairie est donc le premier acte d'une chaîne administrative dont dépend, plusieurs mois plus tard, l'ouverture du dossier d'assurance. Mal rédigée, incomplète ou envoyée trop tard, elle affaiblit la demande communale et, par ricochet, la propre indemnisation de son auteur.
Cette page est conçue comme la référence méthodologique du cabinet sur ce courrier. Elle explique d'abord le rôle exact de la mairie et celui de l'assureur, puis reproduit intégralement un modèle de lettre de déclaration de fissures à la mairie avec la liste des pièces à joindre, détaille les délais et les textes qui encadrent la procédure, décrit ce qui se passe après l'envoi, répond aux questions les plus fréquentes et précise à quel moment l'intervention d'un expert d'assuré indépendant devient utile.
la lettre à la mairie ne déclenche pas une réparation mais une reconnaissance administrative ; c'est elle qui rend possible, ensuite, la prise en charge du sinistre sécheresse par l'assurance habitation.
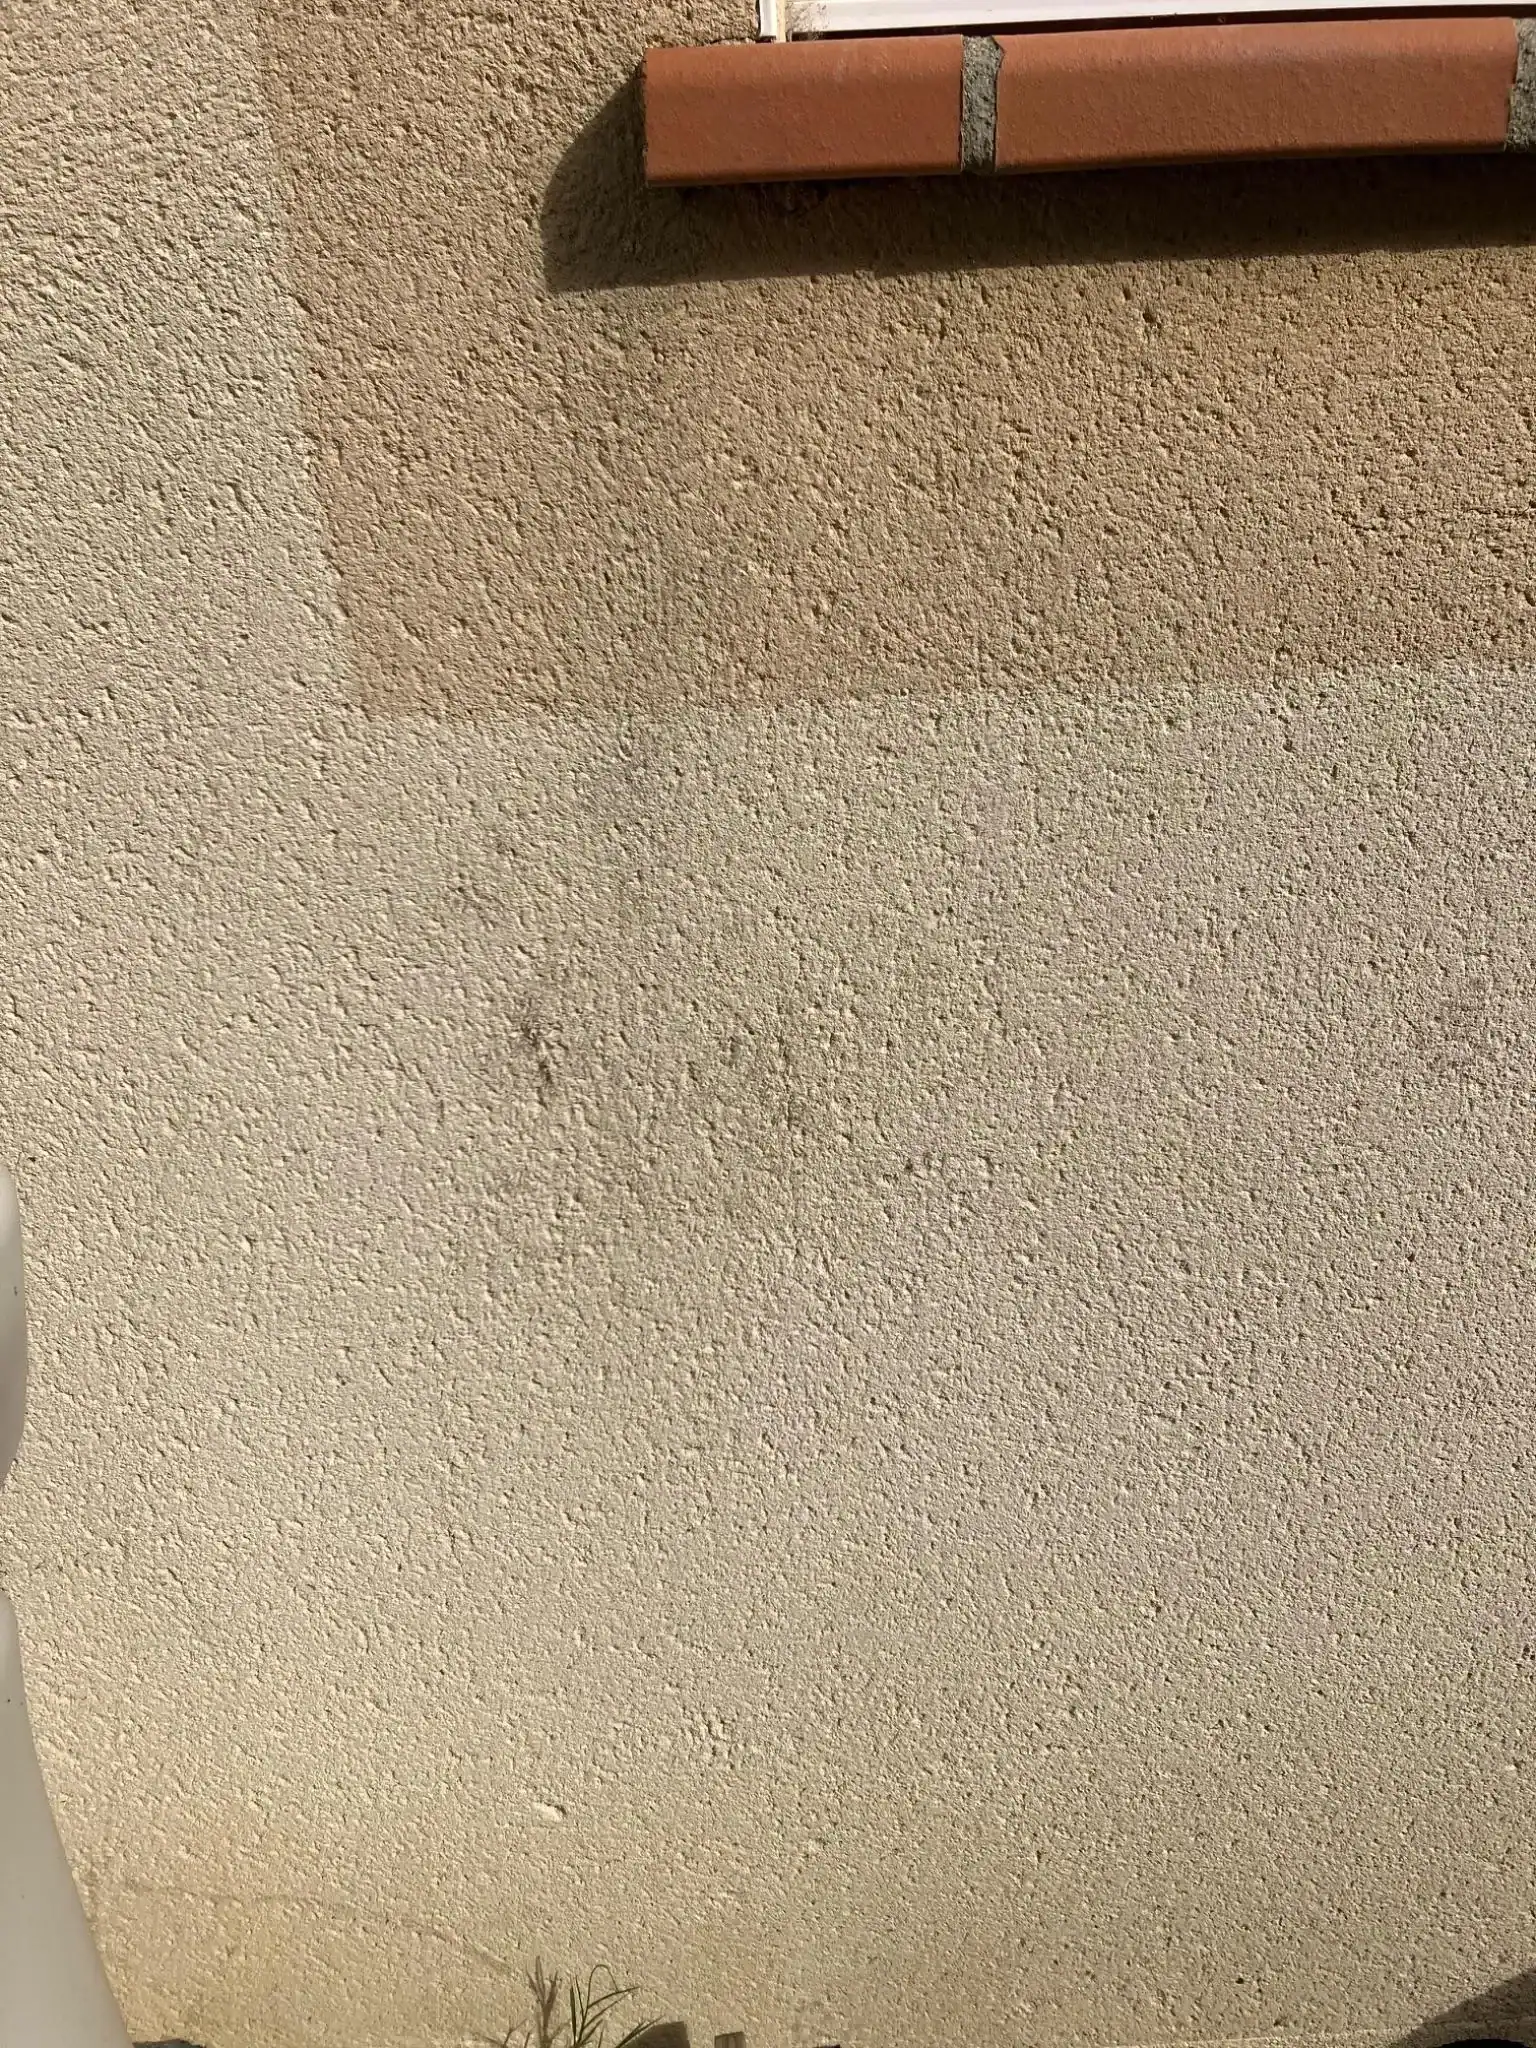
Pourquoi déclarer les fissures à la mairie et pas seulement à l'assurance ?
Un propriétaire qui découvre des fissures pense d'abord à son contrat multirisque habitation. Or, pour la sécheresse, l'assureur est juridiquement paralysé tant que l'État n'a pas statué. La garantie catastrophes naturelles, prévue à l'article L125-1 du Code des assurances (texte consultable sur Légifrance), ne couvre que les dommages ayant pour cause déterminante « l'intensité anormale d'un agent naturel », et cette intensité anormale doit être constatée par un arrêté interministériel visant la commune, la période et le phénomène concerné. Pour les fissures liées aux argiles, ce phénomène porte le nom officiel de « mouvements de terrain différentiels consécutifs à la sécheresse et à la réhydratation des sols ». Les habitants ne peuvent pas solliciter cet arrêté eux-mêmes : seule la commune en a le pouvoir. Écrire au maire, c'est donc alimenter le dossier qui sera présenté à l'État.
Concrètement, le maire recense les signalements reçus, remplit le formulaire Cerfa n° 13669 de demande communale de reconnaissance de l'état de catastrophe naturelle et l'adresse à la préfecture. Celle-ci instruit le dossier, y joint les rapports techniques nécessaires et le transmet à la commission interministérielle, composée de représentants des ministères de l'Intérieur, de l'Économie et de la Transition écologique. La commission rend un avis favorable ou défavorable, matérialisé par un arrêté publié au Journal officiel. La démarche officielle est décrite sur service-public.fr, rubrique catastrophes naturelles.
La commission ne juge pas sur photos. Pour la sécheresse, elle applique deux critères cumulatifs fixés par la circulaire du 10 mai 2019. Le critère géotechnique exige que la commune comporte des sols argileux exposés au retrait-gonflement, en niveau moyen ou fort ; le mécanisme physique de ce retrait-gonflement, une argile qui perd son eau, se contracte, puis se réhydrate et gonfle, est documenté par le CSTB. Le critère météorologique repose sur l'indice d'humidité des sols (SWI) calculé par Météo-France maille par maille : la saison considérée doit présenter une période de retour d'au moins 25 ans, c'est-à-dire une sécheresse d'une sévérité que l'on ne rencontre statistiquement qu'une fois tous les 25 ans ou plus. Aucun nombre minimal de sinistrés n'est imposé par la loi ; mais une commune qui ne reçoit aucun courrier ne dépose généralement pas de demande, et une demande déposée sans signalements circonstanciés est plus fragile en cas de contestation d'un refus devant le tribunal administratif. C'est pourquoi chaque lettre compte, y compris quand des voisins ont déjà écrit.
Il faut ensuite lever une confusion fréquente : la lettre à la mairie ne vaut pas déclaration de sinistre à l'assureur. Ce sont deux démarches distinctes, avec deux destinataires et deux calendriers. La déclaration à l'assureur doit intervenir dans les 30 jours suivant la publication de l'arrêté au Journal officiel, délai porté de 10 à 30 jours par la loi n° 2021-1837 du 28 décembre 2021 pour les arrêtés publiés à compter du 1er janvier 2023. Nous recommandons néanmoins d'adresser à l'assureur, dès la constatation des désordres, une déclaration dite conservatoire qui date les fissures et réserve les droits, sans attendre l'arrêté ; les règles applicables sont détaillées dans notre page sur le délai pour déclarer un sinistre habitation.
| Acteur | Rôle dans la chaîne sécheresse | Délai ou montant clé |
|---|---|---|
| Sinistré | Signale les fissures au maire, déclare à l'assureur | Déclaration à l'assureur sous 30 jours après l'arrêté |
| Mairie | Recense les signalements, dépose le Cerfa 13669 en préfecture | Dépôt possible jusqu'à 24 mois après le début du phénomène |
| Préfecture | Instruit et transmet à la commission interministérielle | Pas de délai légal opposable |
| Commission interministérielle | Applique les critères SWI (retour ≥ 25 ans) et argiles | Avis publié par arrêté au Journal officiel |
| Assureur | Missionne un expert, indemnise après arrêté | Franchise légale sécheresse : 1 520 € ; autres CatNat habitation : 380 € |
| Expert d'assuré | Défend le sinistré face à l'expert de la compagnie | Intervention utile dès la déclaration conservatoire |
la mairie n'indemnise pas, elle demande à l'État la reconnaissance qui rendra l'assureur redevable ; votre lettre nourrit cette demande, et elle ne remplace jamais la déclaration de sinistre à votre propre compagnie.
Quel modèle de lettre de déclaration de fissures adresser à la mairie ?
Aucun texte n'impose de forme à ce courrier : beaucoup de communes exposées mettent d'ailleurs à disposition leur propre fiche de recensement. Une lettre libre reste pourtant précieuse, parce qu'elle permet de décrire les désordres avec la précision qu'un formulaire à cases ne permet pas, et parce qu'elle constitue, une fois envoyée en recommandé avec accusé de réception, une preuve datée de la situation du bâtiment à un instant donné. Cette preuve servira plus tard face à l'expert de la compagnie, qui cherchera à distinguer ce qui préexistait de ce qui relève de l'épisode reconnu.
Avant d'écrire, vérifiez si la commune est déjà couverte par un arrêté pour l'année concernée, ou si une demande est en cours : notre page consacrée aux arrêtés sécheresse par commune explique comment lire le Journal officiel et les bases publiques. Si un arrêté existe déjà, la lettre à la mairie devient inutile et c'est la déclaration à l'assureur qui devient urgente.
Voici le modèle de lettre de déclaration de fissures à la mairie que nous conseillons. Les crochets signalent les éléments à adapter à votre situation ; ne laissez aucun champ vide et supprimez les mentions sans objet.
—
[Vos nom et prénom]
[Adresse du bien sinistré]
[Téléphone – courriel]
Madame / Monsieur le Maire
Mairie de [commune]
[Adresse de la mairie]
À [commune], le [date]
Objet : signalement de fissures consécutives à la sécheresse – demande de reconnaissance de l'état de catastrophe naturelle
Lettre recommandée avec accusé de réception
Madame / Monsieur le Maire,
Je suis propriétaire [occupant / bailleur] de la maison située [adresse complète, section cadastrale … parcelle …], construite en [année], [sur fondations superficielles / sur vide sanitaire / sur dallage, si connu].
Depuis [mois et année], j'ai constaté l'apparition puis l'évolution de fissures affectant [murs extérieurs / cloisons intérieures / dallage / linteaux / angles de façade], notamment : [pour chaque fissure : localisation, orientation verticale, horizontale ou en escalier, ouverture mesurée en millimètres, longueur approximative, caractère traversant ou non]. Ces désordres se sont [aggravés / stabilisés] au cours de l'épisode de sécheresse de [année]. [Le cas échéant : d'autres signes sont apparus, tels que portes et fenêtres qui ferment mal, décollement de plinthes, affaissement du dallage, rupture de canalisation enterrée.]
Ces fissures présentent les caractéristiques habituelles des mouvements de terrain différentiels consécutifs à la sécheresse et à la réhydratation des sols. [Le cas échéant : la parcelle est située en zone d'exposition moyenne / forte au retrait-gonflement des argiles selon le site Géorisques.]
Je vous demande en conséquence de bien vouloir :
1) enregistrer le présent signalement au titre des sinistres sécheresse de l'année [année] ;
2) déposer auprès de la préfecture une demande communale de reconnaissance de l'état de catastrophe naturelle (formulaire Cerfa n° 13669) pour la période du [date] au [date] ;
3) m'informer par écrit de la date de dépôt de cette demande, puis de la décision de la commission interministérielle et de la publication éventuelle de l'arrêté.
Vous trouverez ci-joint : [photographies datées des désordres, plan de repérage des fissures, extrait Géorisques de la parcelle, copie de la déclaration conservatoire adressée à mon assureur, constat de commissaire de justice ou rapport d'expert le cas échéant].
Je reste à votre disposition pour toute visite du bien.
Je vous prie d'agréer, Madame / Monsieur le Maire, l'expression de ma considération distinguée.
[Signature]
Copie : [compagnie d'assurance multirisque habitation, contrat n° …]
—
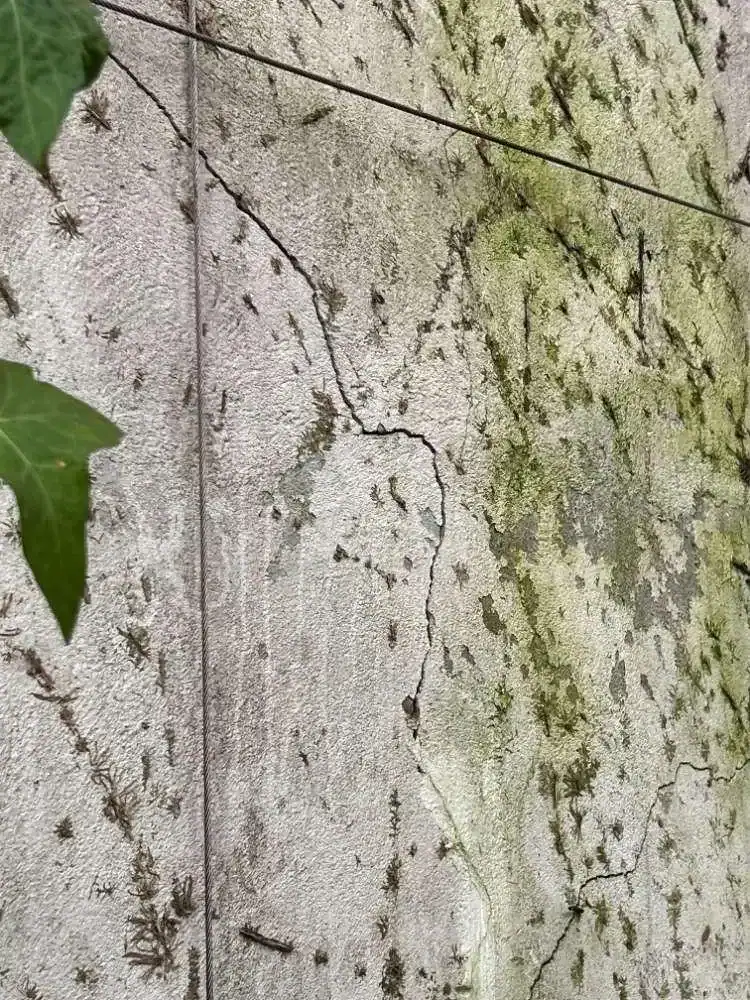
La qualité du courrier tient presque entièrement à la description des fissures. Le vocabulaire d'usage, repris dans les fiches pathologie de l'Agence Qualité Construction, distingue la microfissure, d'ouverture inférieure à 0,2 mm, la fissure, entre 0,2 et 2 mm, et la lézarde, au-delà de 2 mm. Indiquer ces mesures, prises au réglet ou au fissuromètre, transforme une plainte vague en un constat exploitable par la commission puis par les experts. Précisez également si la fissure est traversante, c'est-à-dire visible des deux côtés du mur, et si elle suit les joints de maçonnerie en escalier, forme caractéristique d'un tassement différentiel de fondation. Une fissure horizontale sous un appui de fenêtre ou une fissure d'enduit fine et ramifiée ne raconte pas la même histoire qu'une lézarde d'angle : la lettre doit permettre de faire cette différence.
lire une fissure de sécheresse
L'œil exercé cherche d'abord les fissures en escalier qui suivent les joints de maçonnerie aux angles du bâtiment, là où le sol s'assèche le plus vite.
Il mesure l'ouverture au fissuromètre et note si elle est plus large en haut qu'en bas, indice d'une rotation de la fondation plutôt que d'un simple retrait d'enduit.
Il compare les façades exposées au sud ou bordées d'arbres avec les façades nord, car un différentiel d'humidité du sol produit un différentiel de tassement.
| Pièce à joindre | À quoi elle sert | Conseil de préparation |
|---|---|---|
| Photographies datées | Prouver l'état du bâti à la date du courrier | Cadrer large puis serré, poser un réglet ou une pièce de monnaie comme témoin métrique |
| Plan de repérage | Localiser chaque fissure sans ambiguïté | Croquis coté des façades et du plan intérieur, fissures numérotées |
| Relevé d'ouvertures | Objectiver la gravité et suivre l'évolution | Mesure en millimètres, date, éventuellement jauge collée pour un second relevé |
| Extrait Géorisques | Montrer l'exposition de la parcelle aux argiles | Imprimer la fiche « retrait-gonflement des argiles » de l'adresse |
| Déclaration conservatoire à l'assureur | Dater le sinistre côté assurance | Copie du courrier et de son accusé de réception |
| Rapport d'expert ou constat | Renforcer la crédibilité technique du signalement | Facultatif au stade mairie, déterminant au stade assurance |
Envoyez le courrier en recommandé avec accusé de réception, conservez une copie signée et la preuve de dépôt, et notez la date de réception par la mairie : c'est à partir de cette date que vous pourrez relancer si aucune information sur le dépôt de la demande communale ne vous parvient. Un dépôt en main propre contre récépissé daté et tamponné est également recevable ; un simple courriel l'est moins, sauf réponse écrite de la mairie confirmant l'enregistrement.
le modèle vaut par sa précision, pas par son style ; localisation, orientation, ouverture en millimètres, date d'apparition et pièces datées sont les cinq informations que la mairie, la commission puis l'expert d'assurance attendront de votre lettre de déclaration de fissures.
Quels délais légaux encadrent la déclaration de fissures en mairie et à l'assureur ?
Le calendrier d'un dossier sécheresse ne se limite pas aux deux délais déjà cités pour la commune et pour la déclaration du sinistre. Une lettre de déclaration de fissures à la mairie ouvre en réalité une succession d'échéances qui s'enchaînent sur deux à trois ans, et dont plusieurs pèsent sur l'assureur plutôt que sur l'assuré. Les connaître permet de relancer au bon moment et de ne pas laisser un dossier s'endormir.
Côté administration, la loi du 28 décembre 2021 déjà mentionnée a introduit une contrainte de rythme qui n'existait pas auparavant : la décision de la commission interministérielle doit être publiée dans un délai de deux mois à compter du dépôt du dossier complet en préfecture, prolongeable à trois mois lorsque l'instruction le justifie. Le même texte a créé dans chaque préfecture un référent catastrophes naturelles, interlocuteur des maires, et impose que tout refus soit motivé et notifié à la commune, qui peut alors former un recours gracieux puis, dans les deux mois suivant la publication de la décision, un recours contentieux devant le tribunal administratif. Le sinistré n'est pas partie à cette procédure : il ne peut qu'inciter la commune à contester, en lui fournissant des éléments techniques complémentaires.
Côté assureur, le Code des assurances organise trois étapes chronométrées une fois la déclaration reçue. La compagnie dispose d'un mois pour informer l'assuré des modalités de mise en jeu des garanties et, si elle l'estime nécessaire, ordonner une expertise. Elle doit ensuite verser une provision dans les deux mois suivant la remise de l'état estimatif des dommages ou la publication de l'arrêté si celle-ci est postérieure. L'indemnisation définitive intervient sous vingt-et-un jours après l'accord de l'assuré sur la proposition d'indemnisation lorsqu'aucune expertise n'a été ordonnée, ou dans le mois suivant la réception du rapport d'expertise définitif dans le cas contraire. Ces règles sont résumées sur service-public.fr ; leurs conséquences pratiques, notamment lorsque la compagnie laisse passer ces échéances, sont détaillées dans notre page sur l'indemnisation après un sinistre habitation.
Un dernier délai est souvent oublié : la prescription biennale. Toute action dérivant du contrat d'assurance se prescrit par deux ans, en application de l'article L114-1 du Code des assurances consultable sur Légifrance. Pour les catastrophes naturelles, ce délai court à compter de la publication de l'arrêté, et non de l'apparition des fissures. Il est interrompu par l'envoi d'une lettre recommandée avec accusé de réception à l'assureur, ce qui donne un intérêt supplémentaire, au-delà de la preuve, à chaque relance formalisée de cette manière.
Le cas des constructions récentes obéit à un autre régime. Une maison de moins de dix ans relève de la responsabilité décennale des constructeurs prévue à l'article 1792 du Code civil : des fissures structurelles liées à des fondations inadaptées au sol argileux y engagent d'abord le constructeur et son assureur dommages-ouvrage, avant la garantie catastrophes naturelles. Le signalement à la mairie reste utile pour la collectivité, mais la déclaration prioritaire du propriétaire s'adresse alors à son assureur dommages-ouvrage. Depuis le 1er octobre 2020, la loi ELAN impose d'ailleurs une étude géotechnique préalable à la vente d'un terrain constructible en zone d'exposition moyenne ou forte, ce qui facilite la démonstration d'un manquement lorsque cette étude a été ignorée.
| Échéance | Qui est tenu ? | Point de départ | Durée |
|---|---|---|---|
| Publication de la décision de la commission | État | Dépôt du dossier complet en préfecture | 2 mois, prolongeable à 3 |
| Recours contentieux contre un refus | Commune | Publication de la décision | 2 mois |
| Information de l'assuré et éventuelle expertise | Assureur | Réception de la déclaration | 1 mois |
| Versement d'une provision | Assureur | État estimatif ou arrêté si postérieur | 2 mois |
| Indemnisation sans expertise | Assureur | Accord sur la proposition | 21 jours |
| Indemnisation avec expertise | Assureur | Rapport d'expertise définitif | 1 mois |
| Prescription de l'action contre l'assureur | Assuré | Publication de l'arrêté | 2 ans |
| Responsabilité décennale des constructeurs | Constructeur | Réception des travaux | 10 ans |
au-delà des délais de la commune et de la déclaration de sinistre, l'assureur est lui-même tenu par des échéances d'un mois, deux mois et vingt-et-un jours ; l'assuré, lui, dispose de deux ans après l'arrêté pour agir, et une maison de moins de dix ans relève d'abord de la garantie décennale.
Que se passe-t-il après l'envoi de la lettre : arrêté, expertise, indemnisation ?
Une fois la lettre reçue, la mairie n'accuse pas toujours réception spontanément. Nous conseillons de demander, au bout de quelques semaines, une confirmation écrite de l'enregistrement du signalement et de la date de dépôt du formulaire communal. Beaucoup de communes attendent la fin de l'épisode sec pour grouper les signalements ; d'autres déposent une demande par saison. Cette information conditionne le point de départ de l'instruction et permet de savoir à partir de quand surveiller le Journal officiel.
La décision peut être favorable, défavorable ou partielle, lorsque l'arrêté ne retient qu'une partie de la période demandée. Dans le cas d'un refus, la motivation transmise à la commune indique lequel des deux critères n'a pas été satisfait. Un refus fondé sur le critère météorologique est rarement contestable, l'indice d'humidité des sols étant calculé de manière uniforme pour toute la France ; un refus fondé sur le critère géotechnique peut en revanche être discuté si la commune apporte des données de sol plus fines que la cartographie nationale, par exemple des sondages réalisés lors d'études géotechniques locales. La commune peut aussi redéposer une demande pour une période ultérieure : une année non reconnue n'interdit pas la reconnaissance de la suivante, et les fissures qui continuent d'évoluer doivent alors être re-signalées avec des relevés actualisés.
Lorsque l'arrêté est favorable et que la déclaration de sinistre a été faite dans le délai vu plus haut, la compagnie missionne le plus souvent un expert. Sa mission comporte deux volets que l'assuré doit distinguer. Le premier est l'imputabilité : l'expert vérifie que la sécheresse reconnue constitue bien la cause déterminante des fissures, et non un facteur secondaire. C'est à ce stade que se jouent la majorité des refus de prise en charge, la compagnie pouvant invoquer des fondations insuffisamment profondes au regard du DTU 13.1, la présence d'arbres à proximité des façades, une fuite de canalisation enterrée ou une fissuration antérieure à l'épisode reconnu. Les photographies datées jointes à la lettre envoyée à la mairie prennent ici toute leur valeur, puisqu'elles établissent l'état du bâti à une date certaine. Le rôle, les limites et les obligations de ce professionnel sont exposés dans notre page consacrée à l'expert mandaté par l'assurance.
Le second volet est l'évaluation des travaux. Depuis l'ordonnance n° 2023-78 du 8 février 2023, entrée en vigueur le 1er janvier 2024 pour les sinistres liés au retrait-gonflement des argiles, la réparation indemnisée doit être de nature à mettre fin durablement aux désordres, et l'indemnité est affectée à la réalisation effective de ces travaux, l'assuré devant pouvoir en justifier. Concrètement, cela oriente le débat technique vers la question des fondations : une simple reprise des fissures et de l'enduit ne suffit pas si le tassement se poursuit. L'expert doit alors se prononcer sur la nécessité d'une étude géotechnique de diagnostic, mission dite G5 au sens de la norme NF P94-500 (2013), puis sur le procédé de confortement : reprise en sous-œuvre par micropieux ou longrines, injection de résine expansive, ou, dans les cas les moins graves, gestion de l'environnement hydrique par drainage et coupure des racines. Le choix entre ces solutions détermine des écarts de coût considérables et constitue le principal terrain de discussion entre l'expert de la compagnie et l'expert d'assuré.
L'indemnité proposée tient ensuite compte des conditions du contrat : vétusté éventuelle sur les embellissements, plafond de garantie, et franchise légale rappelée plus haut, qui n'est plus modulable depuis la réforme de 2021 en fonction de l'existence d'un plan de prévention des risques dans la commune. Le même texte a rendu obligatoire la prise en charge des frais de relogement d'urgence lorsque le logement est inhabitable, et celle des honoraires d'architecte ou de maître d'œuvre nécessaires à la remise en état. Enfin, si aucun accord n'intervient sur le rapport, l'assuré n'est pas tenu de l'accepter : les contrats prévoient une expertise amiable contradictoire, puis, en cas de désaccord persistant, la désignation d'un tiers expert dont les honoraires sont en général partagés.
après l'arrêté, tout se joue dans l'expertise de la compagnie sur deux points, l'imputabilité des fissures à la sécheresse et la nature des travaux de confortement ; depuis 2024, l'indemnité doit financer une réparation durable et être effectivement employée aux travaux, ce qui rend la question des fondations incontournable.
FAQ : vos questions sur modèle lettre déclaration fissures mairie ?
Faut-il déclarer les fissures à la mairie ou à l'assurance en premier ?
Aux deux, mais pas dans le même but. La lettre à la mairie alimente la demande communale de reconnaissance ; la déclaration conservatoire à l'assureur date le sinistre et réserve vos droits. Nous conseillons d'envoyer les deux courriers le même jour, en recommandé, chacun mentionnant l'autre en copie, puis de renouveler la déclaration à l'assureur dès la publication de l'arrêté.
Comment reconnaître une fissure de sécheresse avant d'écrire à la mairie ?
Les indices convergents sont une apparition ou une aggravation en fin d'été, une localisation aux angles ou autour des ouvertures, un tracé en escalier suivant les joints, et une ouverture plus large en partie haute. Des portes qui frottent et des plinthes qui se décollent complètent le tableau. Ces signes ne valent pas diagnostic, mais ils justifient d'écrire sans attendre une certitude technique.
Quelles causes peuvent écarter la prise en charge malgré l'arrêté ?
L'expert de la compagnie peut retenir une cause déterminante autre que la sécheresse : fondations trop superficielles, arbres à forte consommation d'eau plantés près des murs, fuite d'un réseau enterré, remblai mal compacté, ou fissures préexistantes. La lettre à la mairie et ses photographies datées servent précisément à établir la chronologie des désordres et à contrer l'argument de l'antériorité.
Combien coûte la démarche de déclaration de fissures à la mairie ?
Le courrier lui-même ne coûte que l'affranchissement en recommandé avec accusé de réception. La consultation de Géorisques est gratuite. Les dépenses facultatives concernent le constat de commissaire de justice, dont le tarif est libre, et l'intervention d'un expert d'assuré ; ces frais deviennent pertinents lorsque les fissures sont structurelles ou lorsque la compagnie conteste l'imputabilité.
Qui contacter si la mairie ne répond pas au signalement ?
Relancez d'abord le maire par écrit en rappelant la date de réception de votre lettre. En l'absence de réponse, le référent catastrophes naturelles de la préfecture, créé par la loi de 2021, peut être saisi pour connaître l'état des demandes déposées par la commune. Rapprochez-vous aussi des voisins concernés : des signalements groupés incitent davantage la commune à déposer sa demande.
Quel délai prévoir entre la lettre à la mairie et l'indemnisation ?
Il faut compter la fin de l'épisode sec, le dépôt communal, l'instruction encadrée à deux ou trois mois, puis la déclaration de sinistre, le mois laissé à l'assureur pour organiser l'expertise, la visite et le rapport. En pratique, un dossier sécheresse s'étale rarement sur moins d'une année entre les premiers désordres et la proposition d'indemnisation, et davantage lorsqu'une étude géotechnique est nécessaire.
L'assurance couvre-t-elle les fissures si la commune n'est pas reconnue ?
Sans arrêté, la garantie catastrophes naturelles ne peut pas jouer. Restent deux pistes : la garantie décennale si la maison a moins de dix ans, et une éventuelle garantie contractuelle facultative « effondrement » ou « fissures », rare et souvent limitée. La commune peut redéposer une demande pour une période ultérieure, ce qui justifie de continuer à documenter l'évolution des fissures.
Le modèle de lettre convient-il aussi à un locataire ou à une copropriété ?
Un locataire peut signaler les fissures à la mairie, mais la déclaration à l'assureur multirisque du bâtiment relève du propriétaire, qu'il doit informer sans délai. En copropriété, le syndic adresse la lettre au nom du syndicat pour les parties communes et déclare le sinistre à l'assurance de l'immeuble ; chaque copropriétaire signale ses désordres privatifs à son propre assureur.
Quand faire appel à un expert d'assuré indépendant pour vos fissures ?
La rédaction de la lettre à la mairie est à la portée de tout propriétaire soigneux. Le recours à un expert d'assuré indépendant, c'est-à-dire un expert bâtiment mandaté et rémunéré par le sinistré et non par la compagnie, devient pertinent dans des situations que nous rencontrons de manière récurrente au cabinet et que l'on peut décrire sans entrer dans un cas particulier.
La première est celle des fissures structurelles dès le départ. Lorsque les ouvertures relèvent de la lézarde, traversent les murs porteurs ou s'accompagnent d'un affaissement de dallage, la description technique jointe au courrier gagne à être établie par un professionnel : un relevé de fissuration coté, une hypothèse sur le mode de fondation et une première lecture de l'environnement hydrique de la parcelle donnent au signalement communal un poids que des photographies seules n'ont pas, et surtout fixent un état initial opposable à l'expert de la compagnie deux ans plus tard. Notre méthodologie s'appuie sur le référentiel d'expertise NF X50-110 (2024), qui exige la traçabilité des constatations, la séparation entre faits observés et interprétations, et la justification de chaque conclusion.
La deuxième situation est la préparation de l'expertise d'assurance. La visite de l'expert de la compagnie dure souvent moins de deux heures et se déroule selon une grille orientée vers la recherche de causes d'exclusion. Un expert d'assuré présent ce jour-là fait consigner au procès-verbal les fissures que l'on aurait oubliées, conteste sur place une hypothèse de fuite ou de défaut de fondation non étayée, et demande la réalisation d'une étude géotechnique lorsque la nature du sol est en débat. Le rapport de la compagnie est ensuite relu ligne à ligne : la mission G5 a-t-elle été prescrite ? Le procédé de confortement retenu met-il réellement fin au tassement, comme l'exige désormais l'ordonnance de 2023 ? Les postes d'embellissement, les frais de maîtrise d'œuvre et le relogement ont-ils été chiffrés ?
La troisième situation est le désaccord sur le rapport. Lorsque la compagnie écarte l'imputabilité à la sécheresse ou propose une simple reprise d'enduit pour des fissures de fondation, l'assuré a intérêt à engager une contre-expertise avant d'accepter la moindre indemnité, car l'acceptation d'une proposition vaut souvent transaction. Cette phase contradictoire, ses étapes et ses chances de succès sont détaillées dans notre page sur la contre-expertise sécheresse et catastrophe naturelle. L'expert d'assuré y produit un rapport argumenté, s'appuyant sur les fiches pathologie de l'Agence Qualité Construction et sur les règles de conception des fondations, pour obtenir soit une révision amiable, soit la désignation d'un tiers expert.
La quatrième situation concerne les maisons de moins de dix ans, pour lesquelles la voie décennale évoquée plus haut suppose de démontrer un défaut de conception ou d'exécution des fondations au regard du sol : c'est un débat technique que le propriétaire ne peut pas mener seul face au constructeur et à son assureur, et qui exige un rapport d'expertise préalable pour saisir utilement l'assurance dommages-ouvrage.
Enfin, l'expert indépendant est utile lorsqu'il s'agit d'éclairer une décision plutôt que de contester : vendre ou conserver un bien fissuré, attendre un arrêté ou engager des travaux conservatoires, planter ou abattre un arbre proche des façades. Ces questions n'ont pas de réponse générale, et le cabinet n'intervient qu'après visite du bâtiment ; il est en revanche possible d'en discuter dès la préparation de votre courrier à la mairie, avant que le dossier ne soit figé par la première expertise.
l'expert d'assuré n'est pas nécessaire pour écrire à la mairie, mais il le devient dès que les fissures sont structurelles, que l'expertise de la compagnie approche ou que son rapport écarte la sécheresse ou minimise les travaux ; intervenir avant la première visite de l'expert de la compagnie est toujours plus efficace qu'après.
Rédiger une lettre de déclaration de fissures à la mairie n'est pas une formalité de courtoisie : c'est l'acte qui permet à la commune de déposer une demande de reconnaissance de l'état de catastrophe naturelle, condition sans laquelle aucune indemnisation sécheresse n'est possible. Le modèle reproduit dans cette page, accompagné de photographies datées, d'un plan de repérage et d'un relevé d'ouvertures en millimètres, donne à ce signalement la consistance technique qu'attendent la commission interministérielle, puis l'expert missionné par la compagnie. Les délais sont eux aussi à garder en tête : la commune dispose de vingt-quatre mois pour déposer sa demande, l'assuré de trente jours après publication de l'arrêté pour déclarer son sinistre, et la déclaration conservatoire adressée à l'assureur dès les premiers désordres reste la meilleure protection contre les discussions sur l'antériorité des fissures.
Chaque bâtiment réagit cependant différemment à la sécheresse selon ses fondations, son sol et son environnement végétal, et la lecture des fissures suppose un regard exercé. Lorsque les désordres évoluent, lorsque la mairie tarde, lorsque l'arrêté est publié ou lorsque l'expert de la compagnie conteste l'origine des fissures, un expert d'assuré indépendant sécurise chaque étape, de la description initiale jusqu'à la contre-expertise. Le cabinet Global Expertises intervient sur l'ensemble de l'Occitanie pour ces dossiers ; vous pouvez contacter un expert du cabinet pour examiner votre situation avant d'envoyer votre courrier.