 Aller au contenu


À partir de quel montant l'assurance envoie-t-elle un expert ? : de quoi parle-t-on ?
La question « à partir de quel montant l'assurance envoie un expert » revient régulièrement dans les recherches Google qui conduisent vers notre site, et elle traduit une situation très concrète : un sinistre vient d'être déclaré, la compagnie a accusé réception, et l'assuré ne sait pas si son dossier sera réglé sur simple devis, traité par visioconférence, ou s'il verra arriver un expert d'assurance chez lui. Derrière ce seuil expert assurance se cachent en réalité deux interrogations distinctes : à quel moment la compagnie décide d'expertiser, et à quel moment l'assuré a lui-même intérêt à se faire assister par un expert d'assuré.
La première chose à comprendre, c'est qu'aucun texte n'oblige un assureur à mandater un expert. La décision relève de la politique interne de chaque compagnie, de la valeur estimée des dommages, de la nature du sinistre (dégât des eaux, incendie, fissures, vol) et de l'existence ou non d'un tiers responsable. C'est pourquoi la réponse brute, « tant d'euros », ne suffit jamais : le même dommage peut être expertisé sur place chez une compagnie et liquidé sur photos chez une autre. Ce qui compte pour l'assuré, c'est de savoir dans quelle tranche son dossier se situe, ce que cela implique pour la preuve de ses dommages, et ce qu'il peut faire si l'évaluation lui paraît trop basse.
Cette page est conçue comme la référence méthodologique de notre cabinet sur ce sujet. Elle donne d'abord la réponse courte, puis détaille les tranches de montants réellement pratiquées, les délais imposés par le Code des assurances, le coût d'une expertise en assurance côté assuré, et elle s'appuie sur une intervention récente du cabinet pour montrer comment se déroule une expertise contradictoire quand l'offre de l'assureur est contestée. Une FAQ regroupe enfin les questions les plus fréquentes sur l'expert pour assurance et son rôle.
il n'existe pas de montant légal au-delà duquel l'assurance doit envoyer un expert ; la décision dépend de la compagnie, du montant estimé et de la présence d'un responsable. Ce qui change pour l'assuré, c'est la manière dont ses dommages sont prouvés et chiffrés, et donc le niveau de l'indemnité.

Quels seuils déclenchent l'envoi d'un expert d'assurance ?
Les compagnies travaillent par tranches de montant estimé : gestion sur pièces pour les petits sinistres, télé-expertise pour les dommages intermédiaires, visite d'un expert d'assurance sur place au-delà de quelques milliers d'euros, et expertise systématique avec recherche de responsabilité dès que l'enjeu devient important ou qu'un tiers est impliqué. Ces tranches sont des usages professionnels, pas des obligations légales : elles figurent dans les procédures internes des assureurs et varient d'une compagnie à l'autre.
Le tableau suivant résume ce que nous observons dans les dossiers traités par le cabinet et dans les règles de gestion publiées par les assureurs. Les bornes sont des ordres de grandeur, à lire avec la réserve qui précède.
| Montant estimé du dommage | Mode de gestion le plus fréquent | Ce que cela change pour l'assuré |
|---|---|---|
| Moins de 1 600 € environ | Gestion sur pièces (devis, photos, factures) | Pas de visite ; l'indemnité repose entièrement sur vos justificatifs |
| 1 600 à 3 000 € | Télé-expertise (visio, photos horodatées) ou gestion sur pièces renforcée | Un expert chiffre à distance ; le contradictoire est limité |
| 3 000 à 10 000 € | Expert d'assurance sur place | Visite, procès-verbal de constat, rapport ; vous pouvez être assisté |
| 10 000 à 30 000 € | Expertise sur place avec recherche des responsabilités | Chiffrage détaillé, vérification des garanties, recours entre assureurs |
| Plus de 30 000 € | Expertise sur place, parfois expert spécialisé (structure, incendie) | Enjeu où les honoraires d'un expert d'assuré passent à 5 % de l'enjeu |
Le montant n'est pas le seul critère. Un dégât des eaux de 2 000 € dont l'origine est dans un appartement voisin ou dans les parties communes implique un recours contre un autre assureur : la compagnie a alors intérêt à faire constater l'origine et les dommages par un expert, même si la somme est modeste. À l'inverse, un dommage de 8 000 € sur du mobilier parfaitement documenté par factures peut être réglé sans visite. Les sinistres de structure (fissures, affaissement, sécheresse) déclenchent presque toujours une expertise, parce que la cause conditionne la garantie : une fissure due à un défaut de construction n'est pas couverte par la même garantie qu'une fissure liée à un arrêté de catastrophe naturelle. L'Agence nationale d'information sur le logement détaille les mécanismes de prise en charge en copropriété, notamment la répartition entre assureur de l'immeuble et assureur de l'occupant.
Il faut aussi distinguer l'expert d'assurance, mandaté et rémunéré par la compagnie, de l'expert d'assuré, mandaté par la victime du sinistre. Le premier n'est pas un arbitre : il évalue pour le compte de celui qui le paie. Nous avons consacré une page complète au rôle et aux limites de l'expert mandaté par l'assurance, qui précise ce que l'assuré peut exiger de lui et ce qu'il n'obtiendra pas. Retenez ici l'essentiel : sa venue ne coûte rien à l'assuré, mais son chiffrage engage l'offre de la compagnie.
Si aucun montant légal ne déclenche l'expertise, le Code des assurances encadre en revanche strictement les délais, et ces délais s'appliquent quel que soit le mode de gestion choisi. Les textes sont consultables sur Légifrance ; la fiche pratique de service-public.fr sur la déclaration de sinistre reprend les mêmes règles en langage courant.
| Situation | Délai | Texte applicable |
|---|---|---|
| Déclaration d'un sinistre courant (dégât des eaux, incendie, bris) | 5 jours ouvrés minimum | Article L113-2 du Code des assurances |
| Déclaration d'un vol | 2 jours ouvrés minimum | Article L113-2 |
| Catastrophe naturelle : proposition d'indemnisation par l'assureur | 1 mois après réception de l'état estimatif ou du rapport d'expertise | Article L125-2 |
| Dommages-ouvrage : prise de position sur la garantie | 60 jours après déclaration | Article L242-1 |
| Dommages-ouvrage : offre d'indemnité | 90 jours après déclaration | Article L242-1 |
| Prescription de l'action de l'assuré contre son assureur | 2 ans | Article L114-1 |
Deux montants réglementaires méritent d'être cités parce qu'ils sont souvent confondus avec un « seuil d'expertise » : la franchise légale catastrophe naturelle, fixée à 380 € pour une habitation et à 1 520 € pour les dommages liés à la sécheresse-réhydratation des sols. Ce sont des sommes restant à la charge de l'assuré, sans lien avec la décision d'envoyer ou non un expert, et sans lien avec le coût d'une expertise d'assuré.
Enfin, le principe indemnitaire de l'article L121-1 fixe le plafond : l'indemnité ne peut pas dépasser la valeur du dommage. C'est précisément pour cela que la méthode de chiffrage compte autant que le seuil : à dommage égal, une évaluation sur photos, une télé-expertise et une expertise contradictoire sur place n'aboutissent pas au même montant, parce qu'elles ne voient pas les mêmes désordres.
la visite d'un expert d'assurance intervient en général au-delà de 1 600 à 3 000 € de dommages estimés, et devient quasi systématique au-delà de 10 000 € ou dès qu'un tiers est responsable. Le Code des assurances ne fixe aucun seuil d'expertise, mais il impose des délais (5 jours ouvrés pour déclarer, 2 ans pour agir) et une franchise cat-nat de 380 € ou 1 520 €, qui n'ont rien à voir avec le coût d'un expert.
Quel était le contexte de l'intervention ?
Le dossier qui sert de fil conducteur à cette page est une mission d'expertise d'assuré conduite par le cabinet en octobre 2025, pour un appartement en copropriété touché par un dégât des eaux dont l'origine se situait dans les parties communes de l'immeuble. Les désordres portaient sur les planchers, les murs et les embellissements du logement, et les travaux de remise en état restaient entièrement à réaliser à la date de la mission. Par respect de la confidentialité du mandant, nous ne précisons ni la localisation ni les caractéristiques du bien au-delà de ce qui est nécessaire à la compréhension.
Ce que le propriétaire observait n'était pas d'abord un problème technique, mais un problème d'évaluation. L'assureur des parties communes avait formulé une offre d'indemnisation initiale, et cette offre était jugée insuffisante au regard de l'ampleur réelle des remises en état. Le montant des travaux nécessaires se situait dans la tranche haute du tableau précédent, celle où une expertise sur place est la règle et où l'écart entre une évaluation sommaire et un chiffrage pièce par pièce peut représenter plusieurs milliers d'euros. Nous ne reproduisons pas ici le chiffrage du dossier : un montant exact est une donnée qui identifie, et il a de toute façon vocation à être actualisé à la date de l'indemnisation.
La situation illustre bien pourquoi la question du seuil n'est que la moitié du sujet. Que l'assureur ait ou non déplacé un expert pour fixer son offre, le résultat pour l'assuré est le même : une proposition qu'il doit accepter ou contester, avec une seule certitude, celle que les travaux ne pourront pas démarrer tant que l'indemnité ne couvre pas leur coût. Le propriétaire ne cherchait pas à alimenter un conflit : il souhaitait une expertise en assurance contradictoire, amiable, et un accord transactionnel avec l'assureur de l'immeuble, en évitant si possible la voie judiciaire. Cette préférence pour l'amiable est une donnée de départ importante, parce qu'elle oriente le cadre de la mission et le ton du rapport.
Les dommages en jeu n'étaient pas seulement matériels. Un logement rendu inhabitable ou inlouable pendant la durée des travaux génère une perte de jouissance ou une perte locative, poste que les offres initiales des assureurs oublient fréquemment ou minorent, alors qu'il est indemnisable dès lors qu'il est justifié. Ce poste est souvent ce qui fait basculer un dossier de la tranche intermédiaire vers la tranche supérieure du tableau des seuils.
dans ce dossier d'octobre 2025, le problème n'était pas de savoir si l'assurance enverrait un expert, mais de prouver que son offre initiale sous-évaluait les dommages matériels et la perte de jouissance d'un appartement en copropriété. Le mandant voulait un accord amiable, pas un procès.
Quelle mission l'expert a-t-il reçue ?
La mission confiée au cabinet était une mission d'expert d'assuré : établir un rapport chiffrant les dommages matériels et la perte de jouissance, démontrer la sous-évaluation de l'offre initiale, puis assurer la défense du dossier et le suivi du recours jusqu'à l'accord transactionnel avec l'assureur des parties communes. Le cadre retenu était celui d'une expertise contradictoire amiable, c'est-à-dire une réunion entre notre expert et l'expert de la compagnie, sur la base de deux rapports, pour aboutir à un chiffrage commun.
Concrètement, la mission comportait trois volets successifs. Le premier est le constat et le chiffrage, formalisés dans un rapport qui constitue la preuve de la sous-évaluation : c'est ce document qui donne à l'assuré un poids équivalent à celui de la compagnie dans la discussion. Le deuxième est la préparation de la réunion contradictoire, avec convocation de l'expert d'assurance, mise en ordre des justificatifs (devis, factures, baux ou éléments de perte locative) et définition des points réellement contestés. Le troisième est le suivi du recours, c'est-à-dire la négociation jusqu'à l'accord, et, en cas d'échec de la voie amiable, la mise en relation avec un avocat, le rapport servant alors de pièce technique.
Étaient hors mission, à ce stade, l'expertise judiciaire, que le mandant souhaitait précisément éviter, et l'exécution des travaux, subordonnée à l'obtention d'une indemnisation juste. L'expert d'assuré ne réalise pas les travaux et ne garantit pas le résultat de la négociation ; il établit la réalité et le coût des dommages, puis les défend. Cette distinction est essentielle quand on s'interroge sur le choix du professionnel à mandater : nous avons détaillé les critères pour choisir un expert d'assuré, en particulier l'indépendance vis-à-vis des compagnies.
Le mode de réunion contradictoire mérite un mot, parce qu'il dépend lui aussi du montant et de la nature du litige. Dans un autre dossier traité le même mois, où la contestation ne portait que sur le chiffrage d'une perte locative saisonnière, tous les justificatifs étant disponibles et le mandant résidant loin du lieu du sinistre, le cabinet a recommandé une télé-expertise contradictoire avec l'expert de la compagnie : dresser le chiffrage en commun à distance suffit lorsque les dommages matériels ne sont plus discutés et que les réparations de la canalisation fuyarde ont déjà été réalisées. Dans le dossier de l'appartement en copropriété, au contraire, les dommages aux planchers et aux murs devaient être revus physiquement, et la réunion sur place s'imposait. Le seuil de montant ne commande donc pas seulement l'envoi d'un expert : il commande aussi la forme du contradictoire.
Un dernier point concerne le coût de cette mission pour l'assuré. Les honoraires suivent la grille publiée du cabinet, 690 € HT pour un enjeu inférieur à 30 000 € et 5 % de l'enjeu au-delà, et nos médianes réellement facturées s'établissent à 790 € pour un dégât des eaux et à 900 € pour une expertise contradictoire. De nombreux contrats multirisques habitation comportent une garantie « honoraires d'expert » qui rembourse tout ou partie de ces frais, généralement en pourcentage de l'indemnité ; sa présence se vérifie dans les conditions particulières avant de mandater.
la mission d'expert d'assuré consiste à chiffrer, prouver la sous-évaluation, puis négocier en réunion contradictoire amiable avec l'expert de la compagnie ; l'expertise judiciaire et les travaux restent hors mission. La forme du contradictoire (sur place ou en télé-expertise) dépend de ce qui reste contesté, et le coût pour l'assuré démarre à 690 € HT, souvent pris en charge en partie par la garantie honoraires d'expert du contrat.
Qu'a montré le constat sur place ?
Le constat a confirmé que les trois familles de dommages recensées dans l'appartement, planchers, murs et embellissements, restaient intégralement à reprendre, et que l'offre initiale de l'assureur des parties communes ne couvrait ni l'étendue réelle des surfaces atteintes ni la perte de jouissance du logement. C'est ce décalage entre ce que l'on voit sur place et ce qui a été chiffré à distance qui fonde la demande d'expertise contradictoire.
La visite d'un expert d'assuré après un dégât des eaux suit toujours le même ordre, et c'est cet ordre qui a été respecté dans ce dossier. On commence par l'origine, même quand elle est déjà réparée : il faut vérifier que la fuite provenant des parties communes est bien close, faute de quoi tout chiffrage de remise en état serait prématuré. On passe ensuite au cheminement de l'eau, du point d'entrée vers les pièces atteintes, parce qu'un dégât des eaux ne s'arrête pas à la tache visible : l'eau migre sous les revêtements de sol, dans les cloisons et derrière les plinthes, et une partie des désordres n'apparaît qu'au contact ou à la mesure. Vient enfin l'inventaire pièce par pièce, avec relevé des surfaces, des matériaux et de l'état de chaque ouvrage.
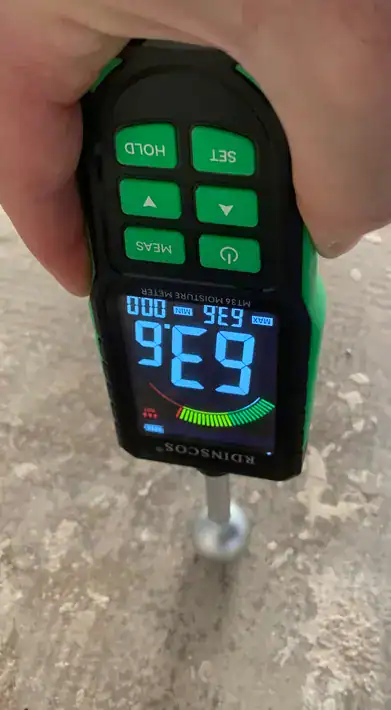
Pour les planchers, l'expert distingue le revêtement de son support. Un parquet qui a gonflé, tuilé ou qui sonne creux signale que l'eau est passée en dessous ; une simple remise en peinture ou un ponçage ne suffira pas, et c'est précisément ce type de poste que les évaluations sur photos ou en télé-expertise réduisent à un rafraîchissement. Pour les murs, la mesure au humidimètre, comparée à une zone saine de la même pièce, permet de dire si le support est sec ou s'il reste chargé d'eau : peindre sur un plâtre humide condamne la finition à cloquer dans les mois qui suivent. Pour les embellissements, peintures, papiers peints, plinthes et menuiseries, le constat consigne l'étendue réelle des reprises, en tenant compte du fait qu'une pièce se repeint en entier, pas par carré de 50 cm. Les fiches pathologie de l'Agence Qualité Construction décrivent ces mécanismes de migration et de séchage, et c'est sur elles que s'appuie notre lecture des désordres.
ce que l'expert regarde après un dégât des eaux
La jonction entre la plinthe et le revêtement de sol montre si l'eau a cheminé sous le parquet ou s'est limitée à la surface.
La teinte et la texture du plâtre à hauteur d'homme, comparées au même mur dans une pièce non touchée, trahissent une humidité résiduelle que la peinture ne masquera pas.
Le relevé à l'humidimètre, posé en plusieurs points sur un même mur, trace la limite entre la zone à reprendre et la zone saine, et c'est cette limite qui fixe les surfaces du chiffrage.
Le constat a enfin porté sur un poste qui ne se mesure pas au mètre : l'usage du logement. Un appartement dont les planchers doivent être déposés et dont les murs doivent sécher avant finition n'est pas habitable pendant les travaux, et la durée prévisible de cette indisponibilité a été consignée, parce qu'elle est le fondement de la perte de jouissance réclamée. Le rapport a enfin mis en regard chaque poste constaté avec le poste correspondant de l'offre de l'assureur, de manière à faire apparaître, ligne à ligne, ce qui avait été omis ou minoré. C'est ce tableau comparatif, et non une appréciation globale, qui constitue la preuve de la sous-évaluation.
sur place, l'expert d'assuré vérifie d'abord que l'origine est close, suit ensuite le cheminement de l'eau sous les sols et dans les cloisons, puis inventorie pièce par pièce surfaces, matériaux et humidité résiduelle. C'est la comparaison ligne à ligne entre ce constat et l'offre de l'assureur qui démontre une sous-évaluation, bien plus qu'un désaccord global sur le montant.
Quelle conclusion l'expertise a-t-elle rendue ?
L'expertise a conclu que les dommages de l'appartement résultaient du dégât des eaux ayant pris naissance dans les parties communes, que leur remise en état complète excédait nettement l'offre formulée par l'assureur de l'immeuble, et que la perte de jouissance du logement pendant la durée des travaux constituait un poste indemnisable qui devait s'ajouter aux dommages matériels. Sur cette base, le rapport a recommandé une expertise contradictoire amiable, sur place, avec l'expert de la compagnie, en vue d'un accord transactionnel.
La conclusion a écarté deux lectures possibles du dossier. La première aurait consisté à traiter les désordres des planchers et des murs comme de simples défauts d'embellissement, réglables par un nettoyage et une remise en peinture : le constat montrait au contraire des supports atteints en profondeur, ce qui impose dépose, séchage et reconstruction avant toute finition. La seconde aurait été d'orienter immédiatement le mandant vers une expertise judiciaire, au motif que l'écart avec l'offre était important : nous l'avons écartée parce que le désaccord portait sur l'évaluation et non sur le principe de la garantie, parce que tous les éléments de preuve étaient réunis, et parce que le mandant souhaitait précisément éviter un contentieux long et coûteux. Une expertise judiciaire se justifie quand l'assureur conteste sa garantie ou refuse tout contradictoire, pas quand il sous-évalue un sinistre qu'il reconnaît.
Une conclusion d'expert dit aussi ce qu'elle ne dit pas, et ce rapport comportait trois réserves explicites. Il ne fixait pas le montant final de l'indemnité, qui ne peut résulter que de la réunion contradictoire ou d'un accord : le chiffrage du rapport est une réclamation étayée, pas une transaction. Il ne préjugeait pas de l'état des ouvrages qui ne seraient découverts qu'à la dépose des planchers, et prévoyait pour cette raison que le montant soit actualisé à la date de l'indemnisation. Il ne se prononçait pas, enfin, sur la répartition de la charge entre l'assureur de l'immeuble et un éventuel autre responsable, question qui relève des assureurs entre eux et de leurs conventions.
Ce dernier point mérite d'être rapproché de l'autre dossier évoqué plus haut, celui de la perte locative saisonnière. Là, la conclusion portait précisément sur la responsabilité : la responsabilité contractuelle de l'assureur de l'immeuble était engagée, et c'est l'assureur multirisque habitation du propriétaire qui devait exercer le recours contre lui. L'expert d'assuré n'exerce pas ce recours à la place de l'assureur ; il établit la réclamation, la juge justifiée ou non, et la défend en télé-expertise contradictoire lorsque seul le chiffrage de la perte locative reste discuté. Deux dossiers du même mois, deux conclusions de nature différente : l'une sur l'étendue des dommages, l'autre sur la personne qui doit payer.
Le mécanisme est le même pour les sinistres de structure, où la conclusion peut consister à demander une investigation avant de conclure. Dans un troisième dossier, concernant des tassements de sol, l'expert a conclu qu'aucun chiffrage de reprise n'était possible sans étude géotechnique post-sinistre de type G5, et a invité le propriétaire à rouvrir son dossier d'assurance pour en demander la prise en charge, avec l'assistance d'un expert d'assuré pour contester la position de la compagnie. Nous avons détaillé les règles de couverture dans notre page sur les fissures et l'assurance habitation : une conclusion qui dit « on ne peut pas encore chiffrer » est une conclusion d'expert à part entière, et elle protège l'assuré contre une offre fondée sur une cause mal identifiée.
l'expertise a retenu une origine en parties communes, des supports atteints en profondeur et une perte de jouissance indemnisable, et a recommandé la voie contradictoire amiable plutôt que judiciaire. Elle a réservé le montant final, les désordres cachés à découvrir à la dépose et la répartition entre assureurs : un rapport d'expert d'assuré chiffre et prouve, il ne transige pas.
Quel chiffrage retenir pour ce type de désordre ?
Pour un dégât des eaux ayant atteint planchers, murs et embellissements d'un appartement, le chiffrage se construit poste par poste, et les ordres de grandeur ci-dessous sont des valeurs publiques, valables pour ce type de désordre : ils ne reproduisent ni le devis ni le montant réclamé dans le dossier présenté, qui restent confidentiels et qui, de toute façon, devaient être actualisés à la date de l'indemnisation. Un chiffrage ferme suppose un diagnostic sur place, parce que c'est l'état réel des supports, et non la surface visible de la tache, qui commande le coût.
| Poste de travaux | Fourchette indicative | Ce qui fait varier le montant |
|---|---|---|
| Assèchement des supports (déshumidificateurs, ventilation forcée) | 300 à 1 500 € | Durée de séchage, nombre de pièces, épaisseur des murs et des chapes |
| Dépose et remplacement d'un parquet ou stratifié | 40 à 150 € le m² posé | Stratifié ou massif, dépose du support, reprise de la chape si elle est gorgée d'eau |
| Reprise des plâtres et enduits sur murs atteints | 30 à 80 € le m² | Simple rebouchage ou piochage et re-plâtrage jusqu'à hauteur de la remontée |
| Peinture complète d'une pièce (murs et plafond) | 25 à 50 € le m² | Nombre de couches, sous-couche d'impression sur support ayant séché, hauteur sous plafond |
| Plinthes, menuiseries et embellissements divers | 20 à 60 € le mètre linéaire | Bois massif ou médium, portes à remplacer, reprises de carrelage |
| Perte de jouissance ou perte locative | Valeur locative mensuelle × durée des travaux | Loyer de marché ou bail en cours, saisonnalité, durée réelle d'indisponibilité |
Trois remarques permettent de lire ce tableau correctement. D'abord, les postes se cumulent : une pièce dont le parquet est déposé voit ses plinthes retirées, ses bas de murs piochés, et sera repeinte en entier ; chiffrer le seul parquet revient à oublier la moitié du coût réel. Ensuite, l'assèchement n'est pas une option : une finition posée sur un support humide se dégrade et sera refusée par la compagnie au titre d'un nouveau sinistre, ce qui explique que le délai de séchage, et non le seul coût des matériaux, pèse sur la perte de jouissance. Enfin, la ligne « perte locative » n'a pas de fourchette en euros parce qu'elle dépend du bien : pour une location saisonnière, comme dans le dossier de télé-expertise évoqué plus haut, elle se calcule sur les semaines de haute saison perdues, justificatifs de réservations à l'appui, et peut dépasser le montant des dommages matériels eux-mêmes.
Ce tableau ne contient pas le coût de l'expertise d'assuré, volontairement : les honoraires suivent la grille déjà donnée plus haut, et ils ne sont pas un poste de travaux. Il ne contient pas non plus la franchise contractuelle du contrat, qui reste à la charge de l'assuré quel que soit le chiffrage retenu, ni la vétusté que la compagnie applique aux embellissements selon les conditions générales. Ces deux déductions expliquent une partie de l'écart entre un devis d'entreprise et une offre d'indemnisation, et un expert d'assuré commence toujours par vérifier qu'elles ont été correctement calculées avant de contester le reste. Les ordres de grandeur sur le coût de la construction et de l'entretien publiés par l'INSEE permettent, en complément, d'actualiser un chiffrage ancien à la date du règlement.
Pour un sinistre de structure, le raisonnement change de nature : le premier poste à chiffrer n'est pas une reprise mais une investigation. Une étude géotechnique post-sinistre G5, telle que celle recommandée dans le dossier de tassements cité plus haut, se situe dans une fourchette de 1 500 à 4 000 € selon le nombre de sondages, et c'est sa prise en charge par la compagnie que l'expert d'assuré demande en premier, avant tout débat sur la reprise en sous-œuvre.
un dégât des eaux sur planchers et murs se chiffre poste par poste, assèchement, dépose, reprise des supports, finitions, puis perte de jouissance, et ces postes se cumulent pièce entière par pièce entière. Les fourchettes ci-dessus sont des ordres de grandeur publics, jamais les montants du dossier ; un chiffrage ferme suppose un diagnostic sur place, et, pour une structure, une investigation préalable.
FAQ : vos questions sur a partir de quel montant l'assurance envoie un expert ?
Combien coûte un expert d'assurance pour l'assuré ?
Rien. L'expert d'assurance est mandaté et rémunéré par la compagnie, quel que soit le montant du sinistre et quelle que soit la forme de son intervention, visite ou télé-expertise. Ce qui coûte éventuellement à l'assuré, c'est le choix de se faire assister par un expert d'assuré de son côté, dont les honoraires suivent la grille déjà présentée plus haut et sont souvent remboursés en partie par la garantie honoraires d'expert du contrat multirisque habitation.
Combien coûte un expert pour assurance mandaté par l'assuré ?
Au-delà du prix d'entrée publié, nos médianes réellement facturées donnent la mesure la plus honnête : 790 € pour un constat, calculés sur 2 323 dossiers, et 720 € pour une note technique sur un point précis. L'enjeu du sinistre fait varier le montant, comme indiqué dans la grille, et la garantie honoraires d'expert du contrat, quand elle existe, rembourse une fraction de l'indemnité obtenue. Vérifiez vos conditions particulières avant de mandater.
Comment reconnaître un expert d'assurance d'un expert d'assuré ?
Par celui qui le mandate. L'expert d'assurance intervient sur ordre de mission de la compagnie, se présente au nom d'un cabinet référencé par elle et ne vous facture rien. L'expert d'assuré intervient sur votre mandat écrit, vous rend compte à vous seul et vous adresse ses honoraires. Un expert qui se dit « indépendant » tout en étant envoyé par l'assureur reste un expert d'assurance : l'indépendance se mesure au mandant, pas au vocabulaire.
L'assurance peut-elle refuser d'envoyer un expert ?
Oui, puisqu'aucun texte ne l'y oblige. En dessous de son seuil interne, la compagnie règle sur pièces et peut refuser une visite même si vous la demandez. Vous conservez en revanche le droit de contester l'offre, de produire votre propre rapport d'expert d'assuré et de demander une réunion contradictoire. Un refus de toute discussion, après mise en demeure, ouvre la voie à la médiation de l'assurance puis au juge.
Peut-on demander soi-même une visite d'expert à son assurance ?
Oui, et il est utile de le faire par écrit, en précisant pourquoi les photos ne suffisent pas : désordres sous les revêtements, supports humides, cause incertaine. La compagnie reste libre d'accepter ou de maintenir une gestion sur pièces. Si elle refuse, l'alternative est de faire établir un constat par un expert d'assuré, qui aura le même poids technique dans la discussion et obligera la compagnie à répondre point par point.
Que se passe-t-il si le dommage reste sous le seuil d'expertise ?
Votre indemnité repose entièrement sur vos justificatifs : devis détaillé, photos datées, factures d'achat pour le mobilier. Un devis trop sommaire sera abattu de la vétusté et de la franchise sans discussion possible. Faites décrire chaque poste par l'entreprise, pièce par pièce, et signalez par écrit tout désordre qui ne se voit pas sur photo, afin que la compagnie ne puisse pas invoquer ensuite une aggravation non déclarée.
Une télé-expertise est-elle contestable ?
Oui, aux mêmes conditions qu'une expertise sur place. La télé-expertise produit un rapport et une offre ; si l'offre vous paraît insuffisante, vous la contestez par écrit et vous pouvez demander une réunion contradictoire, à distance ou sur place. Comme le montre le dossier de perte locative cité plus haut, la télé-expertise contradictoire est même adaptée quand seuls des montants justifiés par pièces restent en débat.
Que faire si l'expert de l'assurance tarde à venir ?
Relancez la compagnie par courrier recommandé en rappelant la date de déclaration, puis faites établir vous-même un constat si les désordres évoluent, car l'attente peut aggraver les dommages et vous être opposée. Le contrat fixe souvent un délai d'intervention ou de règlement ; à défaut, les délais légaux déjà cités s'appliquent. Un rapport d'expert d'assuré daté fixe l'état des lieux et vous protège contre toute discussion ultérieure sur l'étendue initiale du sinistre.
Quand faire appel à un expert d'assuré indépendant ?
Il faut faire appel à un expert d'assuré dès que l'offre de la compagnie ne permet pas de réaliser les travaux, dès qu'un poste indemnisable a été oublié, ou dès que la cause du sinistre conditionne la garantie et n'a pas été établie, et cela indépendamment du fait que l'assureur ait ou non déplacé son propre expert. Le seuil expert assurance que la compagnie applique pour décider d'une visite n'est pas le seuil à partir duquel l'assuré a intérêt à être assisté : le second se mesure à l'écart entre l'offre et le coût réel, pas au montant brut du sinistre.
Le premier signal est arithmétique. Lorsque l'offre, après déduction de la franchise et de la vétusté, reste inférieure au devis d'une entreprise sérieuse pour une remise en état équivalente, l'écart ne se comblera pas par une simple relance : il faut un chiffrage opposable, poste par poste, qui oblige la compagnie à expliquer chaque différence. C'est exactement la situation du dossier d'appartement présenté dans cette page, et le rapport d'expert d'assuré y a servi de pièce de référence pour la réunion contradictoire.
Le deuxième signal est l'absence d'un poste. Perte de jouissance, perte locative, frais de relogement, remise en état des parties qu'il faut détruire pour accéder aux ouvrages atteints : ces postes n'apparaissent pas spontanément dans les offres, et l'assuré n'a pas toujours conscience qu'ils sont indemnisables. Un dossier de location saisonnière, comme celui traité en télé-expertise contradictoire, peut voir la perte locative justifiée par les réservations annulées représenter la part principale de la réclamation.
Le troisième signal tient à la nature du sinistre. Pour un incendie, l'ampleur des dommages indirects, suies, odeurs, fragilisation des structures, dépasse presque toujours ce qu'une première visite permet d'apprécier, et le chiffrage de la compagnie s'arrête souvent à ce qui a brûlé ; nous avons expliqué pourquoi et à quel moment mandater un expert d'assuré pour un incendie. Pour les fissures et les affaissements, l'enjeu est la cause : sans investigation géotechnique, la compagnie peut écarter la garantie ou proposer une reprise superficielle, et le dossier de tassements évoqué plus haut montre que la première démarche de l'expert d'assuré est d'obtenir la prise en charge de l'étude de sol, pas de discuter un montant.
Le moment compte autant que le motif. Le bon moment pour mandater est avant la réunion avec l'expert de la compagnie, de façon que le constat contradictoire se fasse à armes égales ; le second bon moment est à réception d'une offre écrite jugée insuffisante, tant que les travaux n'ont pas commencé et que les désordres sont encore visibles. Mandater après avoir signé une lettre d'acceptation ou après avoir fait réaliser les travaux prive l'expert de la preuve, et prive l'assuré de la plupart de ses recours. Entre ces deux moments, les délais de prescription déjà cités courent, et une contestation tardive se heurte à la fin de non-recevoir de la compagnie.
L'intervention d'un expert d'assuré ne signifie pas un conflit. Dans la grande majorité des dossiers que nous traitons, la réunion contradictoire aboutit à un chiffrage commun et à un accord transactionnel sans procédure, parce que l'expert de la compagnie et le nôtre parlent la même langue technique et s'appuient sur les mêmes références, du CSTB et de l'AQC aux DTU de mise en œuvre. L'expertise judiciaire reste l'exception, réservée aux refus de garantie ou aux refus de tout contradictoire, et la mise en relation avec un avocat n'intervient qu'en cas d'échec de la négociation amiable, le rapport servant alors de pièce technique.
mandatez un expert d'assuré quand l'offre ne couvre pas les travaux, quand un poste comme la perte de jouissance a été oublié, ou quand la cause du sinistre n'est pas établie, et faites-le avant la réunion avec l'expert de la compagnie ou dès réception d'une offre jugée insuffisante, jamais après acceptation ni après travaux. L'objectif est un chiffrage commun en contradictoire amiable, l'expertise judiciaire restant l'exception.
Il n'existe pas de montant légal à partir duquel l'assurance envoie un expert : la pratique des compagnies situe la visite au-delà de 1 600 à 3 000 € de dommages estimés, la rend quasi systématique au-delà de 10 000 € ou dès qu'un tiers est responsable, et réserve la gestion sur pièces ou la télé-expertise aux sinistres plus modestes. Le Code des assurances n'encadre que les délais, déclaration sous 5 jours ouvrés, prescription de 2 ans, et les franchises réglementaires, qui ne doivent pas être confondues avec un seuil d'expertise. Le dossier d'octobre 2025 présenté dans cette page rappelle l'essentiel : la question n'est pas tant de savoir si un expert d'assurance viendra, mais si son chiffrage couvre réellement les dommages matériels et la perte de jouissance.
Lorsque l'offre vous semble insuffisante, la voie la plus efficace reste l'expertise contradictoire amiable, préparée sur la base d'un rapport d'expert d'assuré. Nous avons détaillé les étapes et les délais à respecter dans notre page consacrée au désaccord avec l'expert de l'assurance.
Pour une situation particulière, un montant d'enjeu à qualifier ou une réunion contradictoire à préparer, notre cabinet intervient en Occitanie et à distance pour les dossiers sur pièces : contactez un expert de Global Expertises pour un premier échange sur votre dossier.
Sources
Les expertises liées
- assurance dommages-ouvrage : obligation, fonctionnement, expertise, recours en cas de
- constat amiable dégât des eaux : le remplir sans se piéger (cases A/B, convention IRSI)
- cCMI (contrat de construction de maison individuelle) : ce que garantit le contrat, les
- glossaire éléments de structure : solive, IPN, poutre, plancher, chaînage