 Aller au contenu


Constat amiable dégât des eaux : le remplir sans se piéger (cases A/B, recours entre assureurs) : de quoi parle-t-on ?
Le constat amiable dégât des eaux est le formulaire que l'on vous tend, souvent dans l'urgence, quand un plafond goutte, qu'une auréole s'étend derrière un meuble ou qu'un voisin frappe à la porte en signalant une infiltration venue de chez vous. On le remplit à deux, sur un coin de table, sans toujours mesurer que chaque case cochée sera lue par deux assureurs, puis, en cas de désaccord, par un expert. Les questions reviennent toujours les mêmes : qui remplit la colonne A et qui remplit la colonne B, que cocher quand l'origine n'est pas connue, faut-il signer si l'on n'est pas d'accord avec le voisin.
Nous consacrons cette page à ce document précis et à la manière de le renseigner sans se piéger : le vocabulaire et ce que le constat n'est pas, ce que coûte réellement la démarche, la logique des colonnes A et B, le remplissage rubrique par rubrique, les situations où l'origine est inconnue ou contestée, les délais et le cadre juridique, les cas particuliers de la copropriété et de la location, et le moment où un expert indépendant devient utile.
Notre posture est celle d'un cabinet d'expertise construction : nous intervenons après le constat, lorsque le chiffrage ou l'origine sont discutés entre les parties ou avec l'assureur. Cette pratique nous a appris qu'une large part des litiges de dégât des eaux naît d'un constat mal rempli, non d'un sinistre techniquement complexe. La question générale de la prise en charge et de l'expertise d'un dégât des eaux est traitée sur notre page dédiée ; ici, nous ne parlons que du formulaire, de ses cases et de la façon de les remplir.
Combien coûte un constat amiable dégât des eaux ?
Le constat amiable dégât des eaux ne coûte rien : le formulaire est remis gratuitement par tout assureur habitation, téléchargeable sur son espace client, et aucune version payante n'existe. Ce qui coûte, ce sont les prestations qui l'entourent lorsque l'origine ou le chiffrage posent problème : la recherche de fuite, puis, si le désaccord persiste, l'intervention d'un expert indépendant.
Trois familles de dépenses se distinguent. La première est nulle : le document lui-même, sa photocopie, son envoi. La deuxième relève des travaux : la recherche de fuite par un plombier, parfois destructive (ouverture d'une gaine, d'un coffrage), souvent couverte par une garantie « recherche de fuite » du contrat multirisque habitation, à vérifier dans les conditions particulières. La troisième relève de l'expertise, détaillée ci-dessous avec nos prix publiés et nos médianes réellement constatées.
| Poste | Fourchette ou prix | Ce qui fait varier le montant |
|---|---|---|
| Formulaire de constat amiable dégât des eaux | 0 € | Fourni gratuitement par tout assureur ; aucune version payante n'existe |
| Recherche de fuite par un plombier (travaux) | 200 à 800 € | Accessibilité de la canalisation, méthode (gaz traceur, caméra thermique, inspection vidéo), prise en charge ou non par la garantie du contrat |
| Expertise dégât des eaux Global Expertises (enjeu inférieur à 30 000 €) | 690 € HT, soit 828 € TTC en prix d'entrée ; 790 € en médiane facturée sur 141 dossiers | Surface touchée, nombre de pièces, mesures d'humidité à réaliser |
| Note technique d'expert (avis écrit sur pièces et visite) | 720 € | Volume de pièces à analyser, complexité de l'origine |
| Constat d'expert des dommages (état des lieux daté et contradictoire) | 960 €, acompte de 60 % à la commande ; 790 € en médiane facturée sur 2 323 dossiers | Nombre de parties convoquées, déplacement, nombre de locaux |
| Expertise contradictoire face à l'expert de l'assureur | 900 € en médiane facturée sur 535 dossiers | Durée de la réunion, échanges de dires écrits, second rendez-vous |
| Enjeu supérieur à 30 000 € | 5 % de l'enjeu | Montant total des dommages chiffrés (immobilier, embellissements, mobilier) |
Ces montants sont soit nos prix publiés et nos médianes facturées, soit des ordres de grandeur de travaux couramment constatés sur le marché ; ils ne remplacent pas un chiffrage établi après diagnostic de votre situation. Le coût de la recherche de fuite n'a rien à voir avec le coût de l'expertise : le premier paie un artisan qui localise la fuite, le second paie un expert qui qualifie l'origine, mesure les dommages et défend un chiffrage devant l'assureur.
Un point mérite d'être clair : la franchise prévue au contrat n'est pas un coût du constat, c'est la part de l'indemnité qui reste à la charge de l'assuré, fixée aux conditions particulières. Elle s'applique quelle que soit la qualité du remplissage du formulaire, mais un constat précis évite qu'elle soit appliquée deux fois, une fois chez chaque assureur, faute d'avoir identifié correctement qui indemnise quoi.
le constat amiable dégât des eaux est gratuit ; seules la recherche de fuite (travaux, 200 à 800 € en ordre de grandeur) et l'expertise indépendante (690 € HT en prix d'entrée chez nous, 790 € en médiane) ont un coût, et elles ne couvrent pas la même chose.
Constat amiable dégât des eaux : qui est A et qui est B ?
Aucun texte n'attribue la colonne A ou la colonne B à une qualité déterminée : par usage, la colonne A est remplie par la personne qui constate les dommages chez elle et engage la démarche, la colonne B par l'autre partie concernée (voisin d'où provient l'eau, syndic, propriétaire). L'ordre des colonnes n'a aucune portée juridique : figurer en B ne désigne pas le responsable, figurer en A ne désigne pas la victime.
Ce qui compte, ce n'est pas la lettre, c'est la cohérence entre trois informations que chaque colonne demande. Première information : l'identité et la qualité de la personne, c'est-à-dire propriétaire occupant, locataire, propriétaire non occupant, ou représentant de la copropriété. Deuxième information : le local concerné, avec son adresse, son étage et sa désignation (appartement, cave, local commercial, parties communes). Troisième information : l'assureur et le numéro de contrat de cette personne pour ce local. Une colonne où la qualité est fausse, par exemple un locataire qui se déclare propriétaire, fait dérailler toute la suite, car les assureurs déterminent qui indemnise quoi en fonction de ces qualités.
La question « constat amiable dégât des eaux qui est A et B » cache en réalité une autre question : où est l'origine et où sont les dommages. Le formulaire distingue ces deux notions dans une rubrique spécifique, généralement libellée « origine du dégât des eaux » avec des cases à cocher (fuite sur canalisation, débordement, infiltration par toiture ou façade, joint défectueux, origine indéterminée). C'est cette rubrique, et non le choix de la colonne, qui oriente les recours entre assureurs. Le tableau ci-dessous récapitule les configurations les plus fréquentes.
| Situation | Colonne A | Colonne B | Qui déclare à son assureur |
|---|---|---|---|
| Fuite chez vous, dommages chez vous seulement | Vous, occupant sinistré | Sans objet, ou votre propriétaire si vous êtes locataire | Vous ; le propriétaire si l'immobilier est atteint |
| Fuite chez le voisin du dessus, dommages chez vous | Vous, partie lésée | Le voisin occupant du logement d'origine | Chacun déclare de son côté, dans les mêmes délais |
| Fuite chez vous, dommages chez le voisin du dessous | Le voisin lésé, le plus souvent | Vous, occupant du logement d'origine | Chacun de son côté |
| Origine dans les parties communes (colonne montante, toiture, terrasse) | Vous, partie lésée | Le syndic pour le compte de la copropriété | Vous et le syndic auprès de l'assureur de l'immeuble |
| Logement loué, dommages sur les murs, plafonds, sols | Le locataire occupant | Le propriétaire non occupant | Locataire et propriétaire, chacun sur son contrat |
| Origine non localisée au moment du constat | Vous | Le voisin ou le syndic pressenti | Chacun de son côté, case « origine indéterminée » cochée |
Deux configurations appellent une vigilance particulière. La première est celle du propriétaire non occupant : un locataire qui subit un dégât des eaux doit prévenir son bailleur, lequel dispose souvent d'un contrat propre couvrant les murs et embellissements du logement. Si le bailleur n'apparaît nulle part sur le constat, l'indemnisation des dommages immobiliers se retrouve sans destinataire clair. La seconde est celle de la copropriété : quand l'eau vient d'une canalisation collective, c'est l'assurance de l'immeuble qui est concernée, et le syndic doit être associé au constat, quitte à signer plus tard un exemplaire complémentaire. Les modèles de déclaration et les obligations respectives du locataire et du bailleur sont rappelés sur service-public.fr.
Une dernière précision terminologique : on entend souvent parler de « constat des eaux » ou de « constat dégât des eaux » ; il s'agit du même document. Ce qu'il ne faut pas confondre, c'est le constat amiable, rempli entre particuliers, et le constat d'expert ou de commissaire de justice, qui est un acte établi par un tiers professionnel et qui sert de preuve datée quand les parties ne s'accordent pas.
A et B ne désignent ni la victime ni le responsable ; ce sont deux colonnes où chaque partie renseigne sa qualité exacte, son local et son assureur. La rubrique qui oriente réellement l'indemnisation est celle de l'origine du sinistre, et le propriétaire non occupant comme le syndic doivent y figurer lorsqu'ils sont concernés.
Comment remplir un constat amiable dégât des eaux sans se piéger ?
Remplir un constat amiable dégât des eaux sans se piéger consiste à n'écrire que ce que l'on a vu, à dater la découverte des dommages plutôt que le début supposé de la fuite, à décrire les dommages pièce par pièce, et à cocher « origine indéterminée » chaque fois que la cause n'est pas établie de façon certaine. Le formulaire est un relevé de faits, pas un rapport d'expertise : c'est en voulant expliquer le sinistre que l'on s'y piège.
La première règle porte sur la date. Le formulaire demande la date du sinistre ; pour un dégât des eaux, l'événement assuré est la manifestation des dommages, c'est-à-dire le jour où l'auréole, la coulure ou le gonflement ont été constatés. Indiquer une date antérieure « parce que la fuite devait couler depuis longtemps » revient à prendre position sur un fait que l'on ignore et peut conduire l'assureur à opposer un retard de déclaration. Si des signes plus anciens existent, ils ont leur place dans la rubrique observations, formulés comme une constatation datée, pas comme une cause.
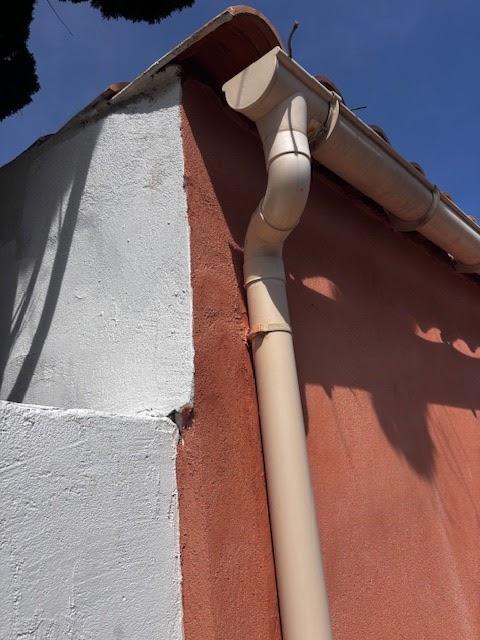
La deuxième règle porte sur l'origine. Le constat propose des cases (canalisation encastrée, appareil ménager, joint de sanitaire, débordement, toiture, façade, infiltration par balcon ou terrasse, origine indéterminée). On coche celle qui correspond à ce que l'on a physiquement observé : un flexible fendu, un siphon qui fuit lorsqu'on fait couler l'eau, une descente d'eaux pluviales déboîtée contre la façade. Quand rien n'est visible, la case « indéterminée » n'est pas un aveu de faiblesse, c'est la seule case exacte ; elle déclenche généralement la recherche de fuite. Cocher une cause chez le voisin par déduction, sans l'avoir vue, expose à un désaccord ultérieur qui gèlera le dossier ; cocher une cause chez soi par précipitation revient à orienter le recours contre son propre assureur.
La troisième règle porte sur les dommages. Il faut les lister par pièce et par nature : embellissements (peinture, papier peint, faïence), immobilier (plâtre, cloison, plancher, parquet collé), mobilier et objets. Écrire « divers dégâts, à chiffrer » ne protège pas : un dommage absent du constat devra ensuite être prouvé comme lié au sinistre, ce qui est difficile plusieurs semaines après, quand les supports ont séché. La quatrième règle porte sur les observations : cette rubrique libre sert à noter les réserves (« désaccord sur l'origine indiquée par B », « dommages sous plancher non visibles à ce jour »), les mesures prises (coupure d'eau, bâchage), et l'existence de photographies horodatées.
| Rubrique du formulaire | Ce qu'il faut écrire | Le piège classique |
|---|---|---|
| Date du sinistre | Date de découverte des dommages | Antidater en supposant le début de la fuite |
| Lieu et local | Adresse, étage, pièce, qualité (occupant, locataire, propriétaire non occupant) | Omettre le bailleur ou la copropriété |
| Origine du dégât des eaux | Ce qui a été vu ; sinon « indéterminée » | Affirmer une cause supposée, chez soi ou chez le voisin |
| Nature des dommages | Liste par pièce : embellissements, immobilier, mobilier | Écrire « divers » ou « à chiffrer » |
| Tiers et assureurs | Noms, contrats, assureur de l'immeuble si parties communes | Laisser la case assureur du voisin vide |
| Observations | Réserves, mesures conservatoires, photos, désaccords | Laisser la rubrique vide |
| Signatures | Signer un exemplaire lu et complet, chacun garde le sien | Signer un formulaire que l'autre partie complètera après |
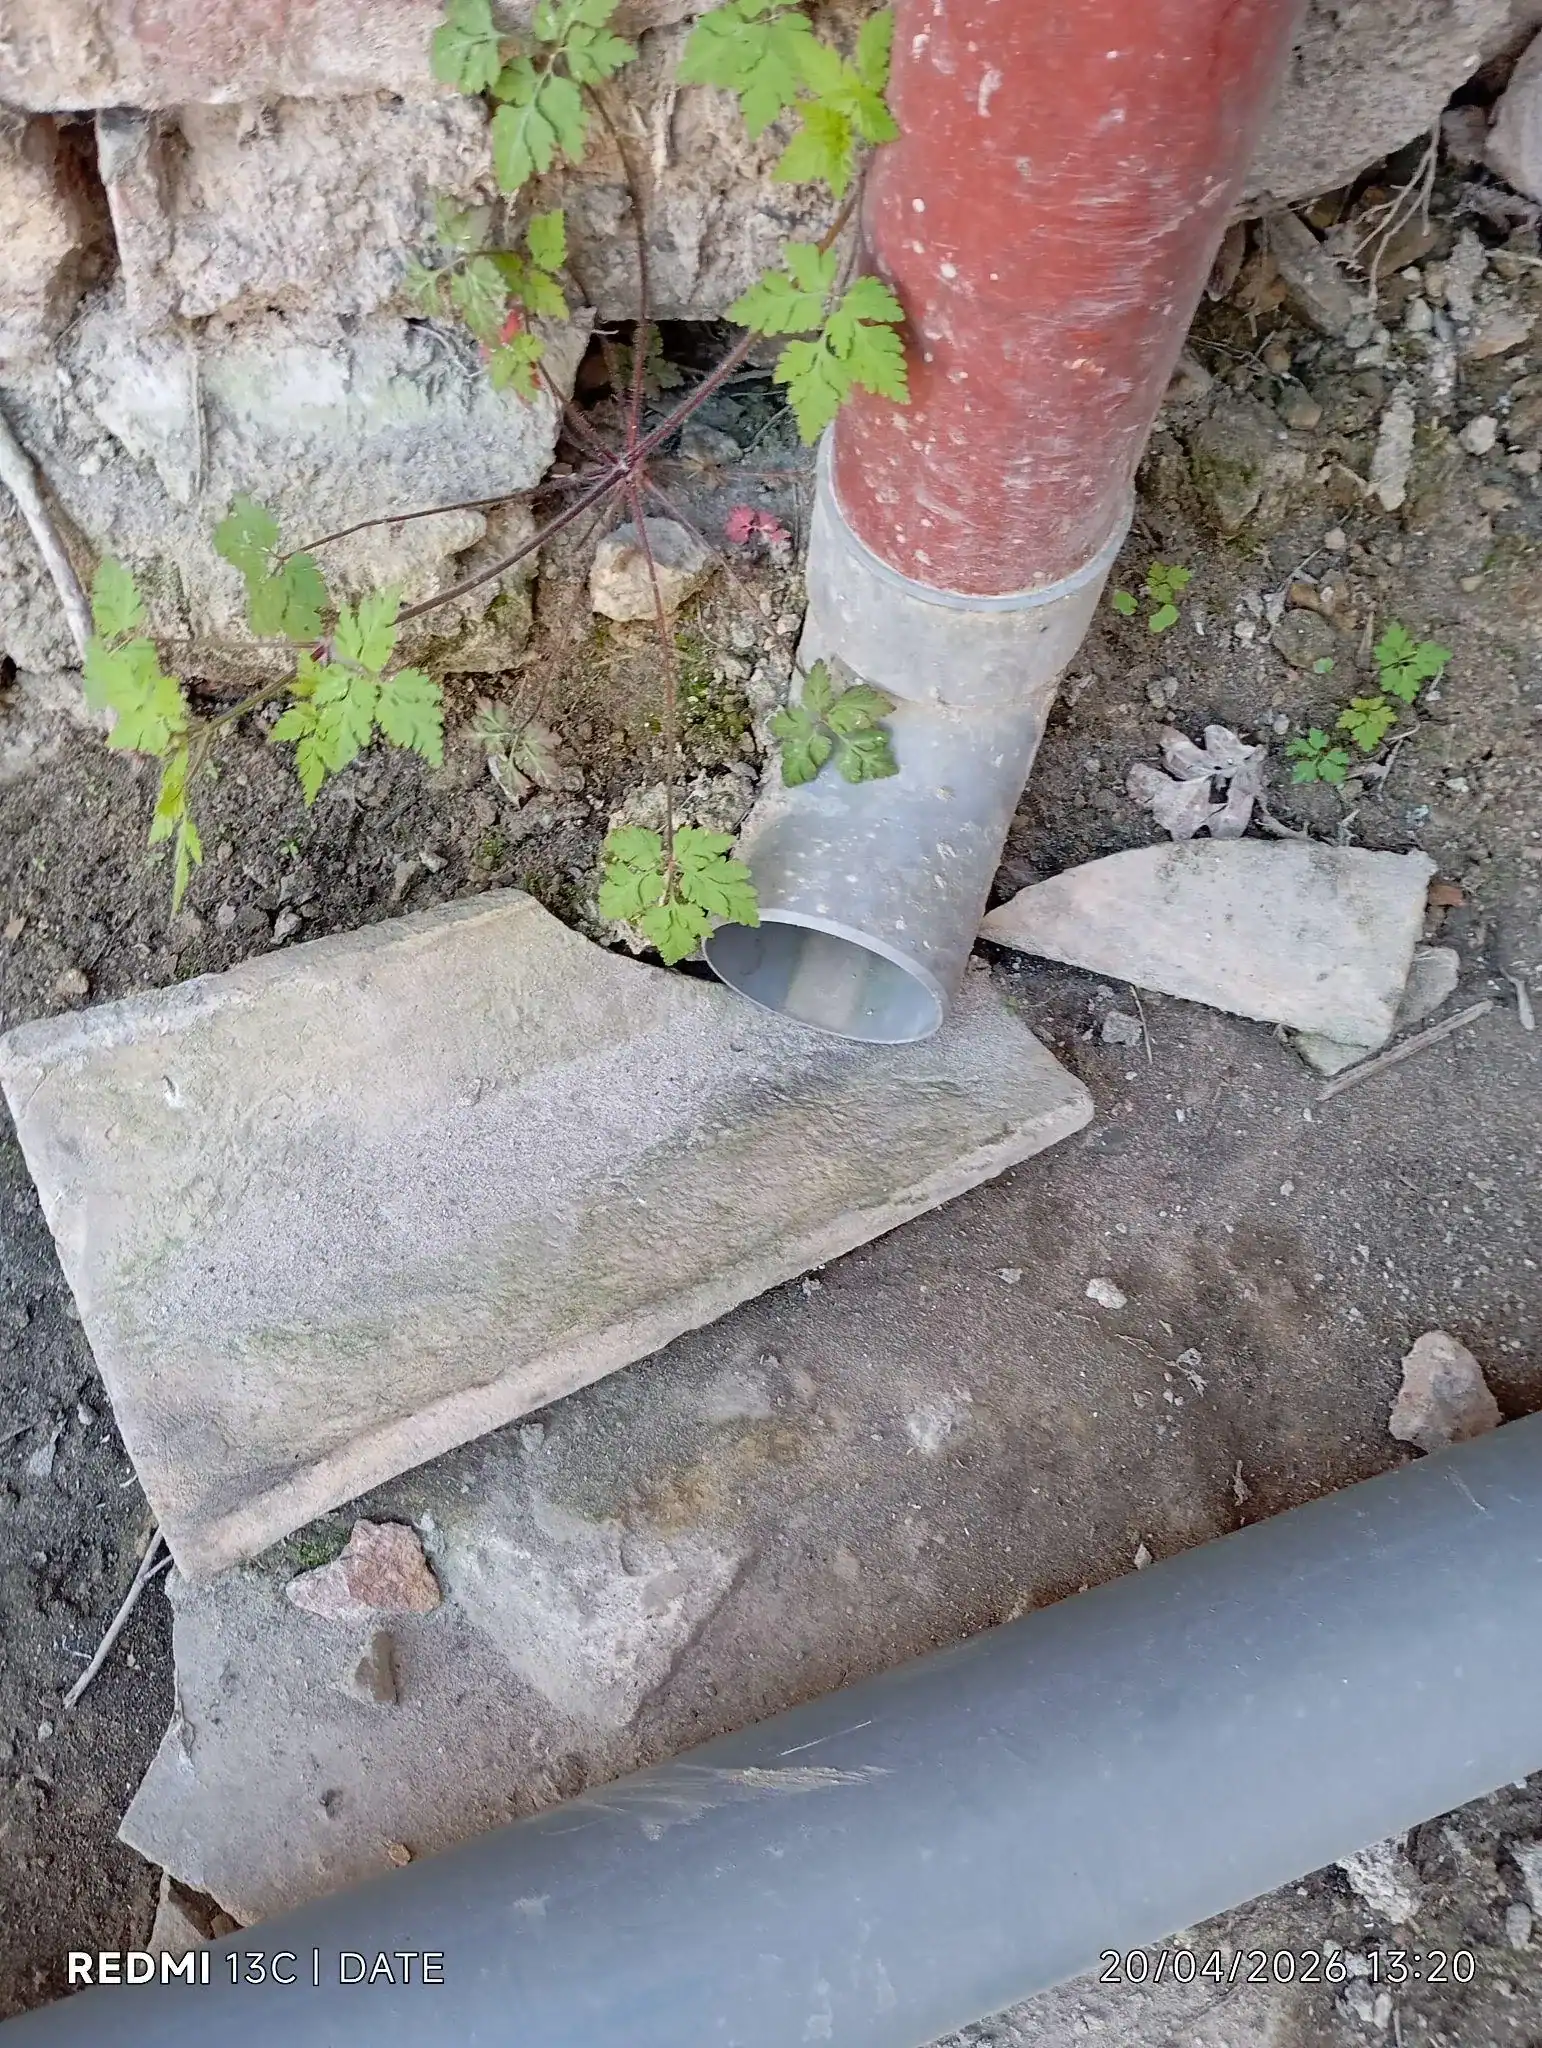
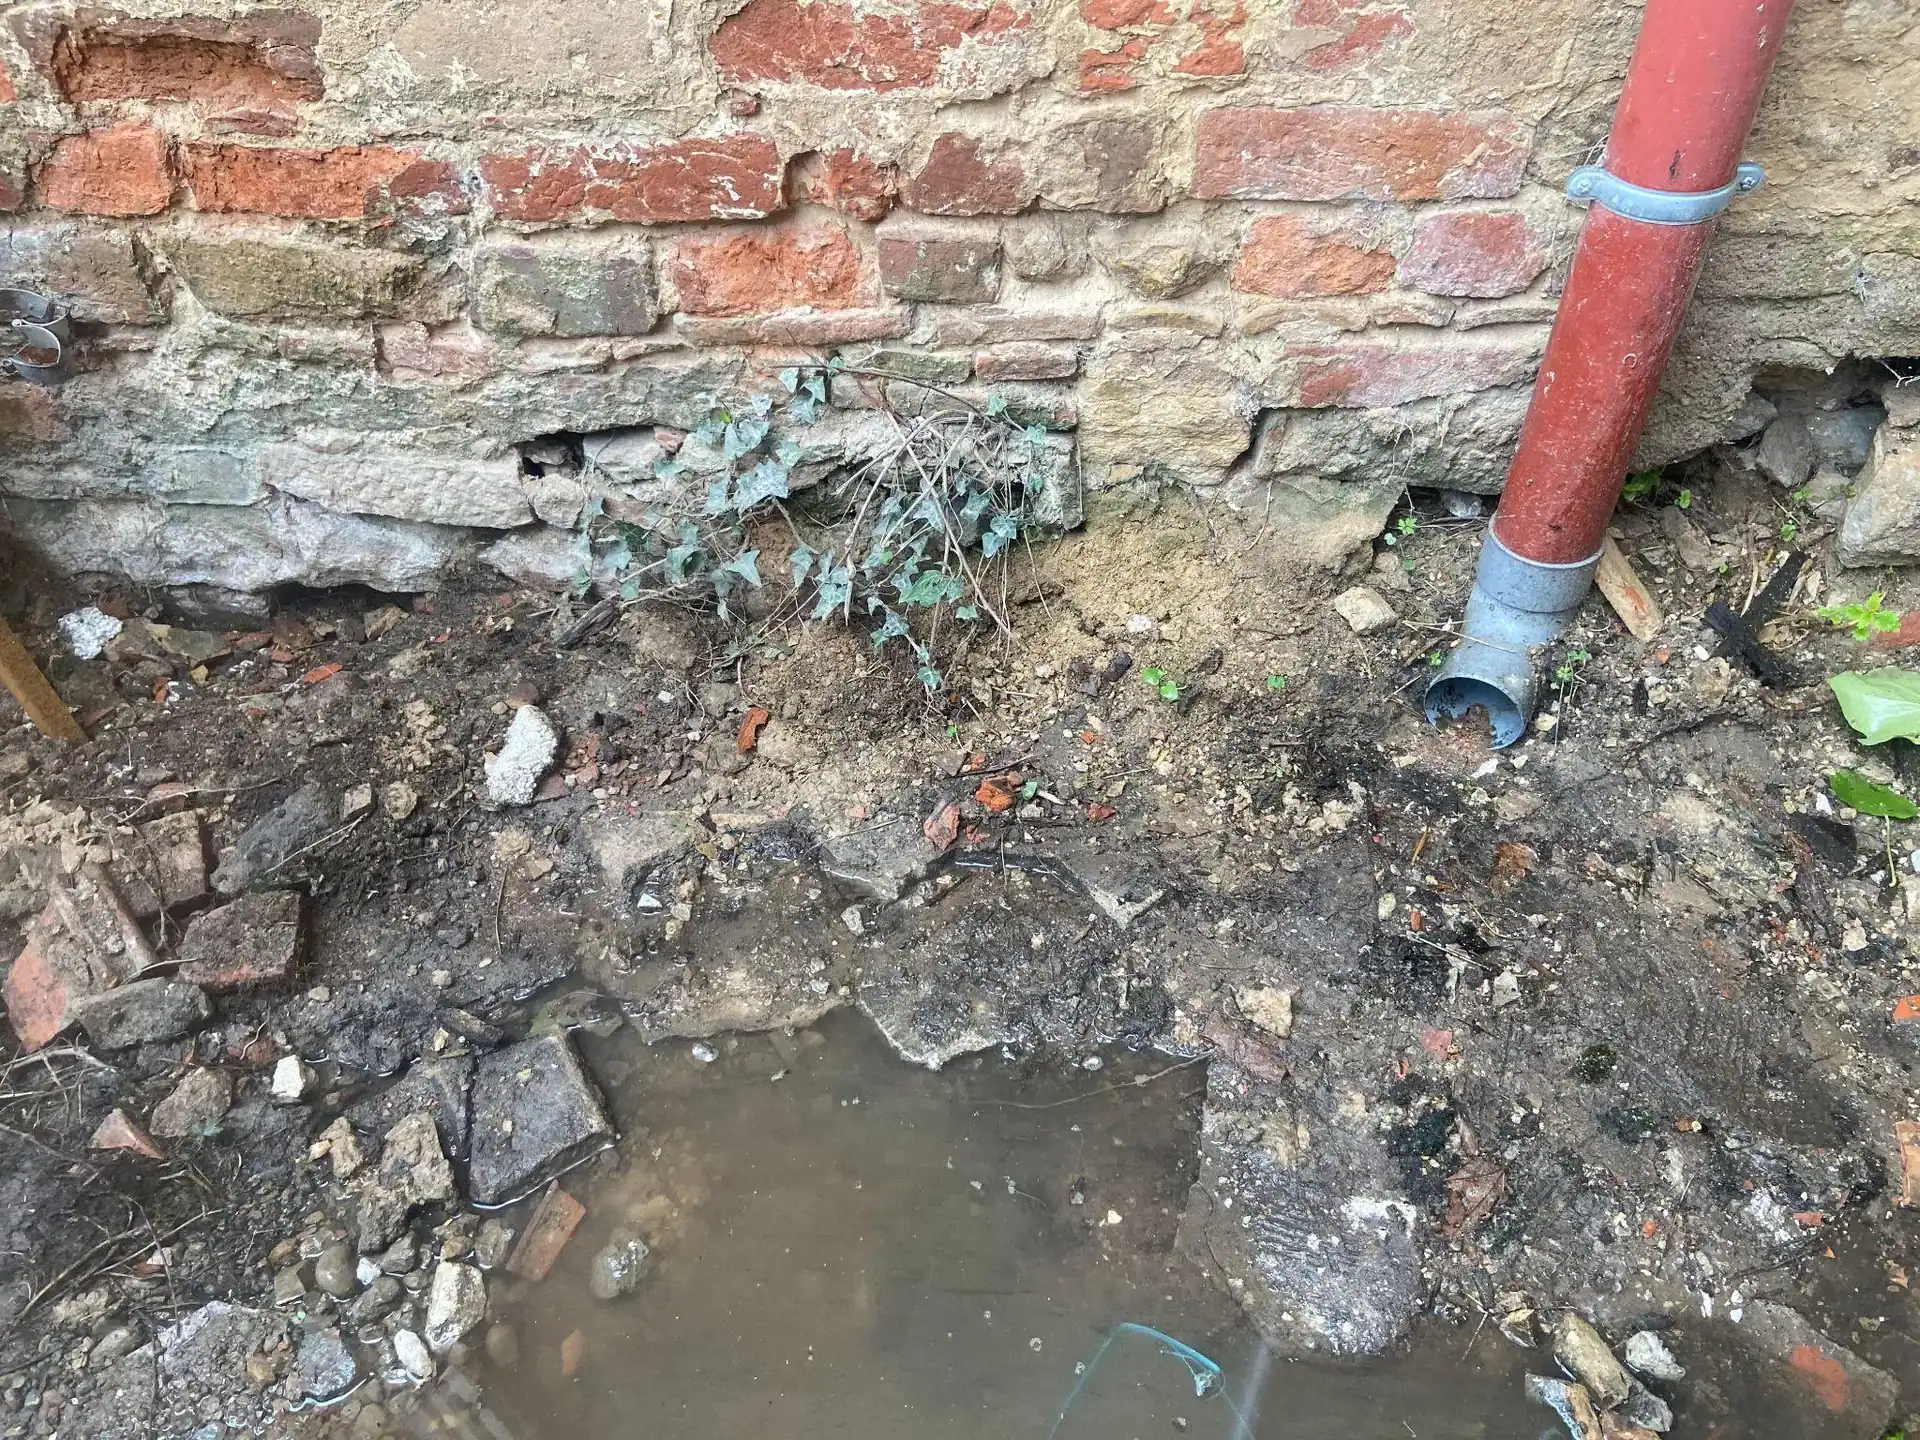
lire l'origine d'une infiltration en façade
L'œil exercé suit d'abord la descente d'eaux pluviales jusqu'au sol pour vérifier qu'elle est raccordée à un regard et non déversée au pied du mur.
Il compare ensuite la forme de l'auréole intérieure au trajet de l'eau extérieure : une trace qui descend en s'élargissant signe une infiltration par le haut, une trace qui monte en franges irrégulières signe une remontée depuis le pied de mur.
Il mesure enfin l'humidité du support à plusieurs hauteurs pour distinguer une infiltration active d'une trace ancienne et sèche.
La signature est le moment où tout se joue. Signer un constat amiable dégât des eaux ne vaut pas reconnaissance de responsabilité : le formulaire le mentionne, et les assureurs le lisent comme un relevé contradictoire des faits. Mais signer engage sur l'exactitude de ce qui est écrit dans sa propre colonne et sur l'acceptation du contenu de la partie commune (origine, circonstances). Si l'autre partie refuse une mention, on la porte en observations, on signe, et chacun conserve son exemplaire immédiatement. Ne jamais laisser un formulaire signé en blanc ou partiellement rempli à compléter par le voisin ou le syndic. Si le voisin refuse de signer ou est absent, on remplit sa propre colonne, on indique le refus ou l'absence en observations, et l'on déclare seul dans le délai : le constat n'est pas une condition de la déclaration, c'est un support qui la facilite.
Les photographies complètent le constat sans le remplacer. Il faut photographier les dommages avant tout séchage ou nettoyage, avec un repère d'échelle, et si possible l'origine elle-même. Les fiches pathologie de l'AQC sur les infiltrations et les désordres liés à l'eau donnent les mots exacts pour décrire ce que l'on voit (cloquage, faïençage, efflorescences, décollement), et les travaux du CSTB sur le comportement à l'eau des ouvrages aident à comprendre pourquoi une trace apparaît parfois loin du point d'entrée. Un vocabulaire juste dans la rubrique dommages évite les requalifications ultérieures.
dater la découverte, cocher uniquement l'origine observée ou « indéterminée », lister les dommages pièce par pièce et utiliser la rubrique observations pour les réserves ; signer n'est pas reconnaître une responsabilité, mais c'est attester de ce qui est écrit. En cas de refus ou d'absence du voisin, on déclare seul dans le délai, constat incomplet ou pas.
Que faire si l'origine du dégât des eaux est inconnue ou contestée sur le constat ?
Lorsque l'origine du dégât des eaux est inconnue ou contestée, le constat amiable reste un relevé de faits assorti de réserves, et la détermination de la cause est renvoyée à une recherche de fuite, puis, si le désaccord persiste, à une expertise contradictoire ; on ne tranche jamais l'origine sur le formulaire faute de preuve matérielle. Deux situations très différentes se cachent derrière cette question : personne ne sait d'où vient l'eau, ou bien deux parties en ont chacune une version.
Dans la première situation, celle de l'origine inconnue, le constat déclenche la recherche de fuite. Elle est en principe commandée par l'occupant du local d'où l'eau semble provenir, ou par le syndic si un réseau collectif est suspecté ; en pratique, la partie lésée peut aussi la demander à son propre assureur au titre de la garantie correspondante de son contrat. Le plombier ou le technicien procède par élimination : mise en pression des réseaux d'alimentation pour détecter une perte de charge, injection de gaz traceur dans une canalisation encastrée, colorant dans les évacuations et les bacs, caméra thermique sur les parois, inspection vidéo des chutes et des évacuations enterrées, test d'arrosage sur une façade ou une terrasse. Son rapport, daté et signé, décrit ce qu'il a trouvé ou n'a pas trouvé ; il vient compléter le constat sans le réécrire.
Un geste simple permet, avant toute intervention, d'orienter la recherche : relever le compteur d'eau du logement suspecté, tous robinets fermés, puis le relire quelques heures plus tard. Un index qui avance signe une fuite sur le réseau d'alimentation sous pression, continue et indépendante de la météo. Un index immobile oriente vers une évacuation, qui ne fuit qu'à l'usage, vers une infiltration météorique, corrélée aux épisodes de pluie et aux points faibles de l'enveloppe (couverture, solin, joint de façade, relevé d'étanchéité de balcon, descente d'eaux pluviales déboîtée), ou vers de la condensation. Cette dernière n'est pas un dégât des eaux au sens de la plupart des contrats multirisque habitation, qui l'excluent expressément ; savoir la reconnaître (traces diffuses en partie haute des pièces froides, moisissures noires en angle, absence de source ponctuelle) évite de mobiliser un constat qui ne mènera à aucune garantie.
Dans la seconde situation, celle de l'origine contestée, la règle est de ne jamais corriger la colonne de l'autre partie ni de signer un second formulaire qui modifierait la version initiale. Chaque partie écrit sa lecture des faits dans sa colonne et en observations, puis transmet son exemplaire à son assureur accompagné d'un courrier qui expose le désaccord et demande la désignation d'un expert. Les deux assureurs mandatent alors chacun un expert, et la réunion sur place, en présence des deux parties, devient le lieu où l'origine se discute réellement, pièces en main.
Le droit commun éclaire les enjeux de cette discussion. Celui qui réclame une indemnisation doit prouver le dommage et son lien avec le fait invoqué (article 1353 du Code civil) ; en revanche, la responsabilité du gardien de la chose (article 1242, alinéa 1er, du Code civil) permet d'engager celui qui a la garde d'une canalisation ou d'un appareil défaillant sans avoir à démontrer une faute de sa part. La localisation physique de la fuite pèse donc plus lourd que n'importe quelle case cochée, et c'est ce que l'expertise cherche à établir.
Pendant la période de contestation, la conservation des preuves est déterminante et souvent négligée. La pièce défaillante, flexible fendu, joint écrasé, raccord dévissé, ne doit pas être jetée par le plombier qui la remplace : elle constitue la preuve matérielle de l'origine. Les supports mouillés ne doivent pas être repeints ni recouverts avant d'avoir été vus, et si le séchage ne peut attendre, il faut faire mesurer l'humidité des matériaux et photographier l'état avant intervention. Les fiches de désordres publiées par l'AQC rappellent que des dommages différés, décollement de parquet, gonflement de cloison, apparaissent parfois plusieurs semaines après l'arrêt de la fuite ; il faut les réserver expressément.
Le scénario le plus bloquant est celui de la double origine indéterminée : chaque assureur conclut que l'eau vient de chez l'autre et aucun n'indemnise. Il se dénoue soit par une expertise contradictoire à l'initiative de l'assuré, soit par un constat de commissaire de justice qui fixe la situation de fait à une date certaine, soit, en dernier recours, par une expertise judiciaire ordonnée par le juge des référés. Plus la recherche de fuite a été documentée en amont, plus ce dénouement est rapide.
origine inconnue et origine contestée ne se traitent pas de la même façon ; la première appelle une recherche de fuite documentée, la seconde une transmission séparée des versions et une expertise contradictoire. Dans les deux cas, on conserve la pièce défaillante, on ne repeint rien avant mesure, et l'on distingue fuite sous pression, évacuation, infiltration météorique et condensation, cette dernière n'étant généralement pas garantie.
Quels délais et quel cadre juridique encadrent le constat amiable dégât des eaux ?
Aucun texte ne réglemente le constat amiable dégât des eaux en tant que tel : c'est un document conventionnel, créé par la pratique des assureurs, qui s'inscrit dans le régime général du Code des assurances pour la déclaration et la prescription, dans le Code civil pour les responsabilités entre voisins, et dans les lois du 6 juillet 1989 et du 10 juillet 1965 pour les rapports locatifs et la copropriété. Le constat n'ajoute aucune obligation à ce cadre ; il en facilite l'application.
Sur le terrain probatoire, le constat signé est un acte sous signature privée au sens de l'article 1372 du Code civil : il fait foi, entre ceux qui l'ont signé, des faits qu'il relate, jusqu'à preuve contraire. C'est la raison pour laquelle une origine affirmée à tort y est si difficile à rattraper ensuite, alors qu'une réserve écrite en observations laisse la question ouverte. La mention imprimée selon laquelle le document ne vaut pas reconnaissance de responsabilité porte sur la qualification juridique, pas sur les faits décrits.
Le régime des délais mérite d'être lu au-delà du seul délai de déclaration déjà cité. Le Code des assurances précise que ce délai peut être allongé par le contrat mais jamais réduit, et que la déchéance pour déclaration tardive ne peut être opposée que si l'assureur prouve que le retard lui a causé un préjudice (dernier alinéa de l'article L113-2). Un constat remis quelques jours après la déclaration ne fait donc pas perdre la garantie ; ce qui compte, c'est d'avoir déclaré. La prescription biennale, vue plus haut, s'interrompt notamment par l'envoi d'une lettre recommandée avec accusé de réception adressée par l'assuré à l'assureur au sujet du règlement de l'indemnité (article L114-2) : ce courrier est l'outil à utiliser quand un dossier de dégât des eaux s'enlise. Enfin, l'assureur doit exécuter la prestation dans le délai convenu au contrat (article L113-5), délai qui court en général à compter de l'accord sur le montant ou de la remise du rapport d'expertise ; il faut donc le chercher dans les conditions générales.
| Étape ou action | Délai applicable | Fondement |
|---|---|---|
| Déclaration du sinistre à son assureur | Délai légal vu plus haut, allongeable par le contrat, jamais réductible | Article L113-2 du Code des assurances |
| Déchéance pour déclaration tardive | Seulement si l'assureur prouve un préjudice lié au retard | Article L113-2, dernier alinéa |
| Action de l'assuré contre son assureur | Prescription biennale, interrompue par lettre recommandée avec accusé de réception | Articles L114-1 et L114-2 |
| Versement de l'indemnité | Délai fixé au contrat, à compter de l'accord ou du rapport d'expert | Article L113-5 |
| Action en responsabilité contre un voisin ou le syndicat | 5 ans à compter de la connaissance du dommage | Article 2224 du Code civil |
| Recours de l'assureur ayant indemnisé contre le responsable | Subrogation dans les droits de l'assuré, dans la limite de l'indemnité versée | Article L121-12 du Code des assurances |
La dernière ligne du tableau explique pourquoi la rubrique origine du constat pèse autant. L'assureur qui indemnise son assuré est subrogé dans ses droits : il peut se retourner contre le responsable et son assureur pour récupérer ce qu'il a versé. Le constat est la première pièce de ce recours.
Entre voisins, trois fondements coexistent. La faute prouvée (article 1240 du Code civil), par exemple un robinet laissé ouvert ; la garde de la chose (article 1242, alinéa 1er), déjà évoquée, qui vise l'installation défaillante ; et, depuis la loi du 15 avril 2024, le trouble anormal de voisinage inscrit à l'article 1253 du Code civil, qui peut s'appliquer à des infiltrations répétées provenant d'un fonds voisin même sans faute ni chose identifiée. En copropriété, l'article 14 de la loi du 10 juillet 1965 rend le syndicat responsable des dommages causés aux copropriétaires ou aux tiers ayant leur origine dans les parties communes, sans préjudice de ses actions récursoires. En location, l'article 7 de la loi du 6 juillet 1989 met à la charge du locataire l'entretien courant et les réparations locatives, dont la liste figure au décret n° 87-712 du 26 août 1987 (joints, colliers, flexibles, dégorgement des canalisations), et lui impose de s'assurer contre les risques locatifs ; le bailleur répond des réparations autres que locatives et de la décence du logement (article 6). L'ANIL publie des fiches détaillées sur cette répartition.
Ces textes n'ont pas à être cités sur le constat, mais ils expliquent ce que les assureurs vont y lire : la qualité de chaque signataire (propriétaire, locataire, syndic) détermine le fondement du recours, et la nature de la pièce défaillante (joint privatif ou colonne commune, appareil du locataire ou canalisation encastrée du bailleur) détermine qui en avait la garde ou la charge d'entretien.
le constat amiable n'est régi par aucun texte propre mais produit des effets de preuve entre signataires ; la déchéance pour retard suppose un préjudice prouvé par l'assureur, la lettre recommandée interrompt la prescription, et l'action contre un voisin ou le syndicat se prescrit par cinq ans. La qualité déclarée dans chaque colonne et la nature de la pièce défaillante déterminent le fondement juridique du recours et donc l'assureur qui paiera en dernier ressort.
Copropriété, locataire, voisin absent : quels cas particuliers pour le constat des eaux ?
En copropriété, le constat des eaux doit associer le syndic dès que l'origine peut se situer dans une partie commune ; en location, le locataire et le bailleur renseignent chacun ce qui les concerne et déclarent sur leur propre contrat ; face à un voisin absent ou récalcitrant, on remplit seul, on déclare dans le délai et l'on fait acter l'impossibilité d'accès. Ces trois configurations concentrent la majorité des dossiers bloqués que nous voyons arriver en expertise.
La copropriété pose d'abord une question de frontière. Le règlement de copropriété définit ce qui est partie commune et ce qui est partie privative ; à défaut de précision, l'article 3 de la loi du 10 juillet 1965 pose une présomption pour les éléments qui servent à l'usage de tous, notamment les canalisations collectives. En pratique, les colonnes montantes d'alimentation et les chutes d'évacuation sont communes jusqu'au piquage qui dessert un lot, les branchements privatifs et les appareils étant privatifs ; la toiture, les terrasses inaccessibles, les façades et les descentes d'eaux pluviales sont presque toujours communes. Le constat doit donc mentionner l'assureur de l'immeuble et le syndic dès qu'un de ces éléments est suspecté, quitte à établir un second formulaire lorsque trois parties sont concernées, le formulaire type n'ayant que deux colonnes. Le syndic n'est pas un tiers passif : il représente le syndicat, débiteur de la responsabilité de l'article 14 déjà citée, et il est le seul à pouvoir commander une recherche de fuite sur un réseau collectif.
La copropriété pose ensuite une question d'accès. La recherche de fuite exige souvent d'entrer dans un lot voisin ou de sonder une gaine technique. L'article 9 de la loi de 1965 interdit à un copropriétaire de faire obstacle à l'exécution de travaux nécessaires à la conservation de l'immeuble, y compris à l'intérieur de sa partie privative, et l'article 9-1 oblige chaque copropriétaire à s'assurer en responsabilité civile. Un refus d'accès persistant se traite par courrier recommandé du syndic, puis, si nécessaire, par une ordonnance du juge des référés autorisant l'intervention. Le constat mentionne le refus en observations, avec la date.
La location pose une question de répartition. Le locataire déclare sur son contrat multirisque habitation, obligatoire en vertu de la loi de 1989, les dommages à ses biens et sa responsabilité ; le bailleur déclare sur son contrat de propriétaire non occupant les dommages aux murs, plafonds, sols et équipements fixes qui lui appartiennent. La pièce défaillante oriente la charge : un joint de robinet, un flexible de douche ou un siphon relèvent des réparations locatives du décret de 1987 et engagent le locataire ; une canalisation encastrée, un chauffe-eau vétuste ou une infiltration par la façade relèvent du bailleur. Lorsque le logement d'origine est loué, la partie lésée doit obtenir les coordonnées du bailleur et de son assureur, généralement par le syndic, car le locataire n'est pas toujours le bon interlocuteur pour la partie immobilière. Les fiches de l'ANIL détaillent cette répartition poste par poste.
| Situation | Qui remplit le constat | Qui déclare, et sur quel contrat | Point de vigilance |
|---|---|---|---|
| Origine dans une colonne commune, dommages dans un lot | Copropriétaire lésé et syndic | Le lésé sur son contrat ; le syndic sur l'assurance de l'immeuble | Vérifier la frontière privatif/commun dans le règlement de copropriété |
| Origine dans un lot, dommages dans les parties communes | Occupant du lot et syndic | Chacun sur son contrat | Le syndic est partie au constat, pas simple témoin |
| Logement loué, fuite sur équipement du locataire | Locataire et bailleur, ou locataire seul si le bailleur signe ensuite | Locataire sur sa multirisque ; bailleur sur son contrat non occupant pour l'immobilier | Qualifier exactement la pièce défaillante (locative ou non) |
| Logement loué, fuite sur canalisation encastrée | Locataire, bailleur et, si réseau commun, syndic | Bailleur en premier lieu ; locataire pour ses biens | Le locataire ne peut engager de travaux sur l'immobilier sans accord du bailleur |
| Voisin absent, injoignable ou logement vacant | Le lésé seul | Le lésé dans le délai légal ; courrier recommandé au voisin et au syndic | Noter l'absence en observations ; demander les coordonnées d'assureur au syndic |
| Voisin présent mais refusant de signer | Le lésé seul, colonne B laissée vide | Le lésé ; l'assureur du lésé se rapproche de celui du voisin | Ne pas remplir la colonne B à la place du voisin |
Le voisin absent est le cas le plus fréquent en résidence secondaire et en immeuble d'investisseurs. La déclaration ne dépend pas de lui : on remplit sa propre colonne, on indique en observations la date et l'heure de la tentative de contact, et l'on adresse un courrier recommandé au voisin, ou à défaut au syndic qui détient les coordonnées du propriétaire et de son assureur. Si l'eau continue de couler et que le logement d'origine est inaccessible, l'urgence justifie de solliciter le syndic pour une coupure d'eau sur la colonne, et, en cas de danger (plafond gorgé, installation électrique atteinte), l'intervention des services de secours, dont le rapport d'intervention constitue une pièce datée. Un constat de commissaire de justice, établi depuis le logement sinistré, fixe l'état des dommages sans qu'aucun accès chez le voisin ne soit nécessaire.
Un dernier cas particulier concerne le propriétaire non occupant lui-même : lorsqu'il découvre le sinistre par son locataire, il doit le déclarer sur son propre contrat dans le même délai que celui-ci, à compter du jour où il en a connaissance. Attendre le retour du constat signé par le locataire pour déclarer est une erreur courante, qui expose le bailleur à une discussion sur la tardiveté alors même que le locataire a déclaré dans les temps.
en copropriété, on associe le syndic dès qu'une partie commune est suspectée et l'on s'appuie sur le règlement pour situer la frontière privatif/commun ; en location, la nature de la pièce défaillante (locative ou non) décide de qui déclare sur quel contrat, et le bailleur déclare dès qu'il est informé. Face à un voisin absent, on déclare seul, on écrit au syndic pour obtenir l'assureur du voisin et l'on fait fixer les dommages par un tiers si l'accès reste impossible.
Quand faire appel à un expert indépendant après un constat amiable dégât des eaux ?
On fait appel à un expert indépendant après un constat amiable dégât des eaux lorsque l'un des trois éléments que le formulaire fixe, l'origine, l'étendue des dommages ou leur chiffrage, est remis en cause par l'assureur ou par l'autre partie, et que l'enjeu dépasse nettement la franchise du contrat. Avant ce point, la déclaration, la recherche de fuite et l'expertise mandatée par l'assureur suffisent dans la grande majorité des dossiers ; au-delà, l'assuré se retrouve seul face à un professionnel, et c'est ce déséquilibre que l'expert d'assuré vient corriger.
Cinq signaux justifient de consulter. Le premier est une conclusion d'exclusion dans le rapport de l'expert d'assurance : condensation, défaut d'entretien, infiltration par façade non garantie, vétusté appliquée à un taux élevé. Ces qualifications sont techniques et discutables ; distinguer une condensation d'une infiltration ou un défaut d'entretien d'une usure normale relève d'une lecture des supports que l'assuré ne peut pas produire seul. Le deuxième signal est un écart entre le chiffrage retenu par l'assureur et les devis d'entreprises pour une remise en état à l'identique, en particulier sur les postes d'embellissements et de sols collés. Le troisième est la présence de dommages évolutifs : plancher bois, isolant gorgé d'eau, cloisons en plaques de plâtre, dont l'état doit être mesuré avant séchage, car une paroi sèche en surface peut rester saturée en cœur. Le quatrième est une origine toujours indéterminée ou double après recherche de fuite. Le cinquième est un blocage en copropriété, quand le syndic et un copropriétaire se renvoient la charge.
Ce que fait l'expert indépendant diffère de ce qu'a fait le plombier et de ce que fait l'expert de l'assureur. Il relit d'abord le constat, la déclaration et le rapport de recherche de fuite pour repérer les incohérences de date ou d'origine. Il procède ensuite à une visite avec mesures : humidité des supports à l'humidimètre, à plusieurs hauteurs et sur plusieurs parois, pour cartographier l'étendue réelle de la zone atteinte et distinguer une humidité active d'une trace ancienne ; relevé des dommages pièce par pièce avec métrés ; examen de la pièce défaillante si elle a été conservée. Il confronte enfin ce qu'il observe aux règles de l'art applicables : le DTU 60.1 pour la plomberie sanitaire, le DTU 40.21 pour les couvertures en tuiles, le DTU 20.1 pour les ouvrages en maçonnerie, le DTU 26.1 pour les enduits. Une canalisation posée sans respect des règles de mise en œuvre, une couverture sans écran de sous-toiture là où il était requis, orientent la responsabilité vers un défaut d'exécution plutôt que vers un aléa, ce qui change l'assureur concerné et parfois le régime de garantie.
Le rapport qui en résulte suit la méthodologie de la norme NF X50-110 (2024) sur la qualité en expertise : exposé des constatations, distinction entre ce qui est observé et ce qui est déduit, analyse des causes, chiffrage motivé poste par poste. Ce document sert de base à la réunion d'expertise contradictoire avec l'expert de l'assureur, où les deux professionnels confrontent leurs mesures et leurs chiffrages, et à la rédaction de dires écrits si un point reste en désaccord. La plupart des contrats multirisque habitation prévoient expressément la faculté pour l'assuré de se faire assister d'un expert de son choix, et certains comportent une garantie « honoraires d'expert » qui prend en charge tout ou partie de ses frais dans la limite d'un plafond ; il faut la chercher dans les conditions générales avant de commander la mission. Nos honoraires pour ces interventions sont ceux publiés dans le tableau de prix en début de page.
Il faut aussi savoir quand ne pas consulter. Un dégât des eaux limité à un plafond de quelques mètres carrés, dont l'origine est identifiée et réparée, et dont le chiffrage de l'assureur correspond au devis du peintre, ne justifie pas une expertise indépendante : l'honoraire absorberait une part significative de l'indemnité. La question à se poser est celle de l'écart : entre le chiffrage proposé et le coût réel des travaux, ou entre la qualification retenue et ce que les supports montrent. Si l'écart est inférieur à l'honoraire, l'expertise n'a pas d'intérêt économique ; si l'origine est contestée et que le dossier est gelé, elle en a un quel que soit le montant, car elle débloque le paiement.
Le moment de l'intervention compte autant que sa justification. Après le constat et avant le séchage, l'expert peut mesurer ; après séchage et remise en peinture, il ne peut plus que lire un dossier, et sa valeur ajoutée diminue. Lorsque les travaux ne peuvent attendre, notre pratique est de faire établir un constat daté des dommages et des mesures d'humidité avant intervention, puis de discuter le chiffrage sur cette base. Pour la démarche générale d'expertise d'un sinistre d'eau, de la déclaration à l'indemnisation, nous renvoyons à notre page expertise degat des eaux.
l'expert indépendant intervient quand l'origine, l'étendue ou le chiffrage fixés par le constat sont contestés et que l'écart en jeu dépasse son honoraire ; il apporte des mesures d'humidité, un métré et une confrontation aux DTU applicables que ni le plombier ni l'assuré ne produisent. Il faut le solliciter avant séchage et vérifier si le contrat prend en charge ses honoraires.
FAQ : vos questions sur constat amiable degat des eaux ?
Le constat amiable dégât des eaux est-il obligatoire pour être indemnisé ?
Non. Aucun texte n'impose le constat amiable ; la seule obligation légale est la déclaration du sinistre à son assureur dans le délai contractuel ou légal. Le constat est un support qui accélère l'instruction en réunissant sur une page les identités, les contrats et une description commune des faits. Une déclaration accompagnée de photographies et d'un rapport de recherche de fuite, sans constat signé, est parfaitement recevable.
Cases A et B : laquelle remplir quand on est la victime du dégât des eaux ?
Par usage, la victime remplit la colonne A et l'autre partie la colonne B, mais l'inverse n'a aucune conséquence. Ce qui importe est que chaque colonne soit remplie par la personne qu'elle décrit, avec sa qualité exacte et son assureur. Si trois parties sont concernées, par exemple un voisin et le syndic, on établit un second formulaire plutôt que de compresser deux personnes dans une colonne.
Quelles sont les erreurs qui piègent le plus souvent sur un constat des eaux ?
Trois erreurs reviennent : antidater le sinistre en supposant le début de la fuite, cocher une origine que l'on n'a pas vue, et laisser la rubrique observations vide alors qu'il existait un désaccord ou des dommages non encore visibles. Une quatrième, plus discrète, est d'oublier un intervenant, bailleur ou syndic, dont l'absence prive une partie des dommages d'assureur identifié.
Combien coûte un constat amiable dégât des eaux ?
Le formulaire est gratuit et remis par tout assureur habitation. Les seules dépenses possibles sont périphériques : la recherche de fuite, qui relève des travaux et est souvent couverte par le contrat, et l'expertise indépendante si l'origine ou le chiffrage sont contestés, aux honoraires publiés dans notre tableau de prix en début de page. La franchise n'est pas un coût du constat mais une part de l'indemnité laissée à l'assuré.
Comment reconnaître un constat amiable dégât des eaux d'un autre formulaire ?
Le constat amiable dégât des eaux se reconnaît à ses deux colonnes A et B, à sa rubrique d'origine à cases (canalisation, appareil, débordement, toiture, façade, indéterminée) et à une partie commune décrivant les circonstances et les dommages. Il ne comporte ni croquis d'accident ni cases sur les véhicules, contrairement au constat automobile, et n'est pas la déclaration de sinistre elle-même, qui est un courrier ou un formulaire propre à chaque assureur.
Peut-on modifier ou compléter un constat amiable après signature ?
On ne modifie pas un constat signé : toute rature ou ajout non contresigné lui fait perdre sa force probante entre les parties. On le complète par des pièces séparées et datées : rapport de recherche de fuite, photographies horodatées, courrier à son assureur signalant des dommages apparus ensuite ou une erreur de bonne foi. Si les deux parties sont d'accord, un constat complémentaire signé par chacune est possible, en indiquant qu'il complète le premier.
Que devient le dossier si les deux assureurs se renvoient l'origine du dégât des eaux ?
Le dossier se gèle tant qu'aucun des deux ne reconnaît l'origine chez son assuré. Pour le débloquer, l'assuré lésé peut demander une expertise contradictoire avec son propre expert, faire établir un constat de commissaire de justice fixant les dommages, et adresser à son assureur une lettre recommandée avec accusé de réception qui interrompt la prescription. En dernier recours, une expertise judiciaire peut être demandée en référé.
Faut-il un constat amiable quand le dégât des eaux ne concerne que son propre logement ?
Le constat à deux colonnes n'a pas d'objet quand il n'y a ni voisin ni tiers, mais son contenu reste utile : la plupart des assureurs acceptent qu'il soit rempli seul pour structurer la déclaration. Il devient nécessaire dès que l'immobilier appartient à un bailleur, ou que l'origine peut être une partie commune, car un tiers est alors concerné même si les dommages sont chez vous.
Le constat amiable dégât des eaux est un document simple dont les conséquences ne le sont pas. Sa gratuité et son format à deux colonnes donnent l'impression d'une formalité ; en réalité, la date inscrite, la case d'origine cochée et la liste des dommages fixent le cadre dans lequel les assureurs vont raisonner, puis dans lequel un expert devra travailler si le désaccord s'installe. Les colonnes A et B ne désignent personne comme responsable, mais la qualité déclarée dans chacune, la présence du bailleur ou du syndic quand ils sont concernés, et l'exactitude de la rubrique origine décident de qui indemnise quoi. Déclarer dans le délai légal, même sans signature du voisin, et réserver ses observations plutôt que d'affirmer une cause supposée sont les deux gestes qui évitent la plupart des blocages.
Lorsque l'origine reste discutée, que le chiffrage proposé ne couvre pas la remise en état réelle ou que les supports doivent être mesurés avant séchage, l'intervention d'un expert indépendant permet de sortir du face-à-face entre un particulier et l'expert mandaté par l'assureur. Notre cabinet intervient en Occitanie sur ces situations, avec des honoraires publiés et une méthode contradictoire. Pour exposer votre situation et savoir si une expertise est justifiée, vous pouvez contacter un expert ; nous vous indiquerons sans engagement si le constat que vous avez rempli suffit ou s'il mérite d'être complété.