 Aller au contenu


Pas d'accord avec l'expert de l'assurance habitation : contester le rapport, étapes et délais : de quoi parle-t-on ?
Vous n'êtes pas d'accord avec l'expert de l'assurance habitation mandaté après votre sinistre ? Ce désaccord expert assurance habitation est fréquent, et il existe une méthode précise pour le qualifier et le résoudre, étape par étape.
Le désaccord expert assurance habitation naît presque toujours au même moment : l'expert mandaté par la compagnie est passé, son rapport est arrivé, et l'offre d'indemnisation qui en découle ne couvre ni les devis que vous avez obtenus, ni les travaux que vous avez parfois déjà payés. Vous n'êtes pas face à un jugement, mais face à un avis technique produit par un professionnel rémunéré par votre assureur, dont le rôle et les limites sont décrits sur notre page consacrée à l'expert mandaté par l'assurance. Ce rapport engage l'assureur qui le fait sien ; il ne vous engage pas tant que vous n'avez pas signé d'accord sur le montant.
La requête « pas d'accord avec expert assurance habitation » fait l'objet de recherches régulières sur Google, et elle recouvre en réalité trois désaccords distincts qu'il faut apprendre à nommer : un désaccord sur la cause du sinistre (et donc sur la garantie mobilisée ou sur une exclusion), un désaccord sur l'étendue des dommages (ce qui est pris en compte et ce qui est laissé de côté), et un désaccord sur le chiffrage (prix unitaires, vétusté, postes oubliés, perte de jouissance). Chacun appelle une réponse technique différente, et c'est en qualifiant le désaccord dès le départ que l'on choisit la bonne voie de recours.
Cette page est une référence méthodologique. Elle fixe le vocabulaire (expert d'assurance, expert d'assuré, contre-expertise, expertise contradictoire, tierce expertise, expertise judiciaire), détaille les étapes et les délais, chiffre le coût de la démarche à partir de notre grille publiée, puis raconte une intervention réelle du cabinet où la propriétaire avait déjà financé les travaux techniques quand l'expert d'assurance a limité son chiffrage aux seules peintures. Nous écrivons en tant que cabinet d'expertise construction, avec la posture d'un expert d'assuré : factuelle, méthodique, et sans promesse de résultat.
le rapport de l'expert d'assurance est un avis que l'assureur adopte, pas une décision qui s'impose à vous ; avant toute démarche, qualifiez le désaccord (cause, étendue ou chiffrage), car c'est lui qui détermine la voie de contestation.

Comment contester le rapport de l'expert d'assurance : quelles étapes et quels délais ?
Contester le rapport de l'expert d'assurance consiste à adresser à l'assureur — et non à l'expert, qui n'est que son mandataire — une contestation écrite et motivée, puis à produire une évaluation technique opposable, la contre-expertise, qui servira de base à une réunion contradictoire entre les deux experts. Le délai pour agir en justice est de deux ans à compter de l'événement qui y donne naissance (article L114-1 du Code des assurances), et une lettre recommandée avec accusé de réception adressée à l'assureur au sujet du règlement de l'indemnité interrompt ce délai (article L114-2, consultable sur Légifrance).
Le vocabulaire d'abord, parce que les mots pilotent la procédure. L'expert d'assurance — on dit aussi expert pour assurance, ou expert en assurance — est un professionnel que la compagnie mandate et rémunère pour constater, qualifier et chiffrer le sinistre selon les termes du contrat. L'expert d'assuré, ou expert habitation indépendant, est celui que vous mandatez et rémunérez pour défendre votre position technique. La contre-expertise désigne le rapport unilatéral qu'il rédige après sa propre visite. L'expertise contradictoire désigne la réunion, sur place ou en télé-expertise, où les deux experts confrontent leurs constats et tentent de dresser un chiffrage commun. La tierce expertise est le recours à un troisième expert, prévu par la plupart des contrats multirisque habitation, quand les deux premiers ne s'accordent pas. L'expertise judiciaire, enfin, est ordonnée par un juge, le plus souvent en référé sur le fondement de l'article 145 du Code de procédure civile.
La première étape est documentaire : demandez par écrit à l'assureur la copie intégrale du rapport d'expertise et le détail du chiffrage poste par poste. Une offre d'indemnisation doit pouvoir être comprise ; un montant global sans détail ne permet ni d'identifier les postes omis, ni de vérifier les taux de vétusté appliqués, ni de repérer une exclusion de garantie glissée dans la qualification de la cause. Vérifiez à ce stade les conditions générales de votre contrat : clause de tierce expertise, garantie « honoraires d'expert », définition contractuelle de la vétusté et clause de valeur à neuf.
La deuxième étape est la contestation écrite, en recommandé avec accusé de réception. Elle rappelle la référence du sinistre, désigne précisément les points contestés (cause retenue, dommages écartés, prix unitaires, vétusté, perte de jouissance), joint les pièces (devis, factures, photographies datées) et demande expressément l'organisation d'une expertise contradictoire. Cette lettre produit deux effets : elle interrompt la prescription biennale et elle oblige l'assureur à prendre position par écrit. Les délais dans lesquels l'assureur doit ensuite régler — délai convenu au contrat selon l'article L113-5, délai spécifique de trois mois en catastrophe naturelle selon l'article L125-2 — sont développés dans notre page sur les délais légaux d'indemnisation après sinistre.
La troisième étape est la contre-expertise proprement dite. L'expert d'assuré visite le bien, relève les désordres avec ses propres instruments, compare chaque poste du rapport adverse aux règles de l'art (DTU 60.1 pour la plomberie, DTU 20.1 pour la maçonnerie, DTU 26.1 pour les enduits) et établit un chiffrage argumenté. Ce rapport est la pièce centrale de toute la suite : c'est lui que l'assureur lit, c'est lui qui est opposé en réunion contradictoire, et c'est lui qui constitue la preuve de la sous-évaluation si le dossier va devant le médiateur ou le juge. Sans rapport technique, une contestation reste une opinion ; avec lui, elle devient un élément de preuve au sens de l'article 1353 du Code civil, qui fait peser la charge de la preuve sur celui qui réclame.
La quatrième étape est la réunion contradictoire. Quand le désaccord ne porte que sur le chiffrage et que toutes les pièces justificatives existent, une télé-expertise contradictoire suffit souvent, ce qui évite un déplacement quand l'assuré réside loin du bien sinistré. Quand le désaccord porte sur la cause ou sur l'étendue, la réunion sur site s'impose. Elle se conclut par un procès-verbal d'accord total, d'accord partiel ou de désaccord.
En cas de désaccord persistant, trois voies s'ouvrent. La tierce expertise contractuelle : un troisième expert, choisi d'un commun accord ou désigné par le tribunal, tranche, ses honoraires étant en principe partagés par moitié. Le médiateur de l'assurance : il se saisit après une réclamation écrite adressée au service réclamations de l'assureur et restée sans réponse satisfaisante pendant deux mois, dans un délai d'un an après cette réclamation ; il rend un avis dans les quatre-vingt-dix jours de la saisine complète (articles L612-1 et suivants du Code de la consommation). Les démarches sont décrites sur service-public.fr. Le juge, enfin : référé-expertise puis action au fond devant le tribunal judiciaire, dans la limite de la prescription de deux ans.
| Étape | Qui agit | Délai de référence | Base |
|---|---|---|---|
| Demande du rapport et du détail du chiffrage | L'assuré, par écrit | Sans délai légal ; à faire dès réception de l'offre | Contrat, principe de motivation de l'offre |
| Contestation en recommandé AR | L'assuré | Interrompt la prescription de 2 ans | Art. L114-1 et L114-2 Code des assurances |
| Contre-expertise | Expert d'assuré | Rapport sous quelques semaines selon la complexité | NF X50-110 (2024), DTU applicables |
| Réunion ou télé-expertise contradictoire | Les deux experts | Fixée d'un commun accord ; PV d'accord ou de désaccord | Clause contractuelle |
| Tierce expertise | Troisième expert | Selon clause ; frais partagés par moitié en principe | Conditions générales MRH |
| Médiateur de l'assurance | L'assuré, après 2 mois sans réponse satisfaisante | Saisine dans l'année de la réclamation ; avis sous 90 jours | Art. L612-1 et s. Code de la consommation |
| Référé-expertise puis action au fond | L'assuré, avec avocat | Avant l'expiration des 2 ans | Art. 145 Code de procédure civile |
la contestation s'adresse à l'assureur par lettre recommandée, ce qui interrompt la prescription de deux ans ; elle n'a de poids que si elle s'appuie sur une contre-expertise écrite, qui ouvre la voie à la réunion contradictoire puis, à défaut d'accord, à la tierce expertise, au médiateur ou au juge.
Combien coûte une contre-expertise et quand faire appel à un expert d'assuré ?
Une contre-expertise coûte, à notre grille publiée, 690 € HT soit 828 € TTC pour un enjeu inférieur à 30 000 €, et 5 % de l'enjeu au-delà ; faire appel à un expert d'assuré se justifie dès que l'écart entre l'offre de l'assureur et le coût réel de remise en état dépasse ces honoraires, ou dès que le désaccord porte sur la cause du sinistre ou sur une exclusion de garantie, parce qu'alors c'est la totalité de l'indemnité qui est en jeu.
Il faut d'emblée distinguer deux familles de montants que les lecteurs confondent souvent. Les honoraires d'expertise rémunèrent l'analyse, la visite, le rapport et l'assistance en réunion. Les coûts de travaux (plomberie, cloisons, isolants, peintures, planchers) relèvent du chiffrage du sinistre lui-même et n'ont rien à voir avec le prix de l'expert. De même, les montants réglementaires comme la franchise catastrophe naturelle de 380 € pour les biens d'habitation, portée à 1 520 € pour les dommages liés à la sécheresse, sont des retenues sur indemnité, pas des frais d'expertise.
| Prestation du cabinet | Tarif publié | Médiane réellement facturée | Ce que cela couvre |
|---|---|---|---|
| Contre-expertise (analyse du rapport adverse, visite, rapport opposable) | 690 € HT / 828 € TTC si enjeu < 30 000 € ; 5 % de l'enjeu au-delà | 790 € (66 dossiers) | Relecture critique du rapport, constats propres, chiffrage argumenté |
| Expertise contradictoire (assistance en réunion avec l'expert d'assurance) | Même grille d'entrée | 900 € (535 dossiers) | Préparation, présence en réunion ou télé-expertise, PV, suivi |
| Constat de sinistre | 960 € (acompte 60 %) | 790 € (2 323 dossiers) | Relevé des désordres, mesures, photographies datées, rapport |
| Note technique | 720 € | — | Avis écrit ciblé sur un point contesté (vétusté, cause, règle de l'art) |
| Dossier dégât des eaux | Grille d'entrée | 790 € (141 dossiers) | Recherche de cause, étendue des dommages, chiffrage de remise en état |
Qui paie ces honoraires ? Vous, en première intention. Mais de nombreux contrats multirisque habitation comportent une garantie « honoraires d'expert » ou « frais d'expertise d'assuré » qui rembourse tout ou partie de ces frais, selon un plafond ou un barème propre à chaque contrat ; la garantie protection juridique, quand elle est souscrite, peut prendre le relais au stade contentieux. La lecture des conditions générales est donc le premier réflexe avant de mandater. L'Agence nationale d'information sur le logement rappelle par ailleurs, pour les biens en copropriété, comment se répartissent les responsabilités entre syndicat, copropriétaire et occupant, répartition qui conditionne l'assureur contre lequel le recours doit être dirigé (ANIL).
Quand mandater, concrètement ? Nous retenons quatre situations. Première situation : l'offre est inférieure au coût réel de remise en état d'un montant supérieur aux honoraires de l'expert d'assuré, ce qui est la configuration la plus fréquente dans nos dossiers de dégât des eaux. Deuxième situation : l'expert d'assurance a qualifié la cause de manière à faire jouer une exclusion (défaut d'entretien, infiltration par façade non garantie, fissure attribuée à un mouvement de terrain hors arrêté de catastrophe naturelle) ; le désaccord porte alors sur le principe même de la garantie. Troisième situation : des travaux ont déjà été réalisés à votre charge sur demande de l'assureur et le rapport ne les reprend pas. Quatrième situation : le sinistre entraîne une perte de jouissance ou une perte locative que le rapport ignore, alors que ces préjudices sont indemnisables quand le contrat les prévoit.
Comment reconnaître un expert d'assuré fiable ? Trois critères objectifs : l'indépendance (aucun mandat récurrent reçu de compagnies d'assurance), l'assurance de responsabilité civile professionnelle, et une méthode de travail référencée, par exemple la norme NF X50-110 (2024) sur la qualité en expertise, qui impose la traçabilité des constats et la distinction entre faits observés et interprétations. Les critères complets de sélection, agrément et indépendance sont développés dans notre page sur la façon de choisir un expert d'assuré.
les honoraires d'une contre-expertise démarrent à 690 € HT dans notre grille et peuvent être pris en charge par la garantie « honoraires d'expert » du contrat ; mandater devient pertinent dès que l'écart contesté dépasse ce coût, ou dès que la cause retenue menace la garantie elle-même.
Quel était le contexte de l'intervention ?
L'intervention que nous relatons concerne une maison individuelle touchée par un sinistre d'origine plomberie, pour laquelle nous avons été mandatés en novembre 2025 par la propriétaire, après réception d'un rapport d'expert d'assurance dont le chiffrage se limitait aux embellissements. Nous ne donnons ni la commune, ni le nom de la mandante, ni les montants exacts du dossier : seuls les éléments nécessaires à la compréhension de la méthode sont repris ici.
Le point de départ est celui que décrivent la plupart des lecteurs arrivés sur cette page avec la requête « pas d'accord avec expert assurance habitation ». À la suite de la fuite, l'assureur avait demandé à la propriétaire de faire réaliser les travaux techniques nécessaires. Elle s'est exécutée et a financé elle-même la réparation de plomberie, la démolition des parties atteintes et le remplacement des cloisons et des isolants dégradés. Au moment de notre mandat, ces travaux techniques étaient donc achevés et payés ; restaient à réaliser les travaux d'embellissement — peintures et tapisseries — sur les zones sinistrées. La maison n'était pas habitable en l'état, sans pour autant présenter de risque immédiat pour la sécurité des personnes.
C'est dans ce contexte que le rapport de l'expert d'assurance est arrivé. Son chiffrage retenait uniquement les embellissements restants et laissait de côté l'ensemble des interventions techniques déjà réalisées. L'écart entre ce chiffrage et le coût réel cumulé des interventions nécessaires, hors toute amélioration, était de l'ordre de un à quatre : l'offre couvrait environ un quart de ce que la propriétaire avait effectivement dû engager pour remettre le bien en état. Les fuites sur réseaux encastrés et leurs conséquences sur les cloisons comptent parmi les pathologies les plus fréquemment recensées par l'Agence Qualité Construction, ce qui rend ce type de désaccord sur l'étendue des dommages particulièrement courant.
Le désaccord était donc clairement qualifiable dès le premier échange : il ne portait ni sur la cause du sinistre, admise par l'assureur puisqu'il avait lui-même demandé les travaux, ni sur la garantie, mais sur l'étendue des dommages pris en compte et, par conséquent, sur le chiffrage. Cette qualification a orienté toute la suite de la mission : il ne s'agissait pas de prouver une origine, mais de documenter et de justifier des travaux réalisés.
quand l'assureur a lui-même demandé des travaux puis que son expert ne les reprend pas dans son chiffrage, le désaccord porte sur l'étendue des dommages, pas sur la cause ; la mission de l'expert d'assuré consiste alors à documenter et justifier chaque intervention réalisée, factures et constats à l'appui.
Quelle mission l'expert a-t-il reçue ?
La mission confiée au cabinet était une contre-expertise unilatérale : relire le rapport de l'expert d'assurance, constater l'état réel de la maison après les travaux techniques, rapprocher chaque intervention réalisée des factures correspondantes et produire un chiffrage justifié de l'ensemble des interventions nécessaires, afin de servir de base à une demande de révision de l'indemnisation. La mission ne comportait ni recherche de cause, ni assistance en réunion contradictoire : cette dernière était proposée comme mission complémentaire, à activer seulement si l'assureur maintenait sa position après lecture du rapport.
Le cadre mérite d'être précisé, parce qu'il conditionne la portée du document produit. Un rapport de contre-expertise est établi au nom de la mandante, sans la présence de l'expert de la compagnie ; il est donc unilatéral, au même titre que le rapport adverse. Sa force ne vient pas d'une autorité particulière mais de sa traçabilité : chaque constat est daté, photographié, rattaché à une pièce (facture, devis, échange écrit avec l'assureur) et distingué de l'interprétation qui en est tirée, conformément à l'exigence de séparation entre faits et avis que nous appliquons dans tous nos dossiers d'expertise en assurance.
L'ordre de mission a listé les pièces à réunir avant la visite : le rapport et le détail du chiffrage de l'expert d'assurance, les factures des entreprises intervenues (plombier, démolition, cloisons et isolants), les devis des embellissements restant à réaliser, les photographies prises par la propriétaire avant et pendant la démolition, et la demande écrite par laquelle l'assureur avait sollicité l'exécution des travaux techniques. Cette dernière pièce est la clé du dossier : elle établit que les interventions contestées n'ont pas été engagées de la propre initiative de l'assurée, mais à la demande de la compagnie.
Étaient explicitement hors mission : la vérification de la conformité des travaux de plomberie au-delà du contrôle visuel d'absence de fuite résiduelle, qui relève de la responsabilité de l'entreprise ; la maîtrise d'œuvre des embellissements restants ; l'appréciation de l'indemnisation d'une éventuelle perte de jouissance liée à l'inhabitabilité du bien, qui dépend des garanties souscrites et non d'un constat technique ; et toute appréciation juridique sur le contrat, réservée à un conseil si le dossier devait sortir du cadre amiable. Un expert d'assuré qui annonce ce qu'il ne traite pas rend son rapport plus difficile à écarter, pas moins.
Les missions complémentaires proposées à la mandante étaient toutes orientées vers le redressement de l'indemnisation : transmission du rapport à l'assureur avec une demande de révision, puis, selon la réponse de la compagnie, organisation et assistance d'une expertise contradictoire avec l'expert d'assurance désigné sur le dossier. Cette séquence — rapport d'abord, réunion ensuite — est délibérée : une part des désaccords sur l'étendue des dommages se règle à la lecture d'un rapport documenté, sans qu'il soit nécessaire de réunir les deux experts.
la mission était une contre-expertise unilatérale centrée sur l'étendue des dommages et le chiffrage, avec la demande écrite de l'assureur comme pièce pivot ; l'assistance en réunion contradictoire n'était qu'une étape suivante, conditionnée à la réponse de la compagnie.
Qu'a montré le constat sur place ?
Le constat a confirmé que les travaux techniques décrits dans les factures avaient bien été exécutés sur les zones sinistrées, que les supports neufs étaient prêts à recevoir les embellissements, et que ces embellissements restaient entièrement à réaliser ; il a également confirmé que la maison n'était pas habitable en l'état, sans présenter de danger immédiat. Ces observations ont été prises dans l'ordre suivant, qui est celui que nous suivons sur tout sinistre d'origine plomberie dont les réparations sont déjà faites.
Premier temps, avant la visite : la confrontation ligne à ligne du chiffrage de l'expert d'assurance avec les factures. L'exercice fait apparaître les postes absents du rapport adverse (ici, l'intégralité des interventions techniques) et les postes présents (les peintures et tapisseries), et prépare la liste des points à vérifier physiquement. On ne se déplace jamais sans savoir ce que l'on vient contrôler.
Deuxième temps, sur place : le point de réparation de la canalisation. L'expert localise la section remplacée, vérifie l'absence de trace de fuite résiduelle (auréole fraîche, goutte, sel de migration sur le support voisin) et s'assure que la réparation est accessible ou a été refermée proprement, en cohérence avec les dispositions du DTU 60.1 déjà cité. Il ne refait pas le travail du plombier ; il constate que la cause est traitée, ce qui ferme toute discussion sur une aggravation postérieure.
Troisième temps : les parties démolies et reconstruites. Pour chaque pièce touchée, l'expert relève l'emprise de la démolition visible à la ligne de raccord entre plâtrerie ancienne et plaques neuves, identifie la nature des cloisons et des isolants remplacés, et rapproche les surfaces observées des quantités facturées. Cette étape est celle qui, dans ce dossier, portait l'essentiel de l'écart : des travaux réels, payés, et absents du chiffrage adverse.
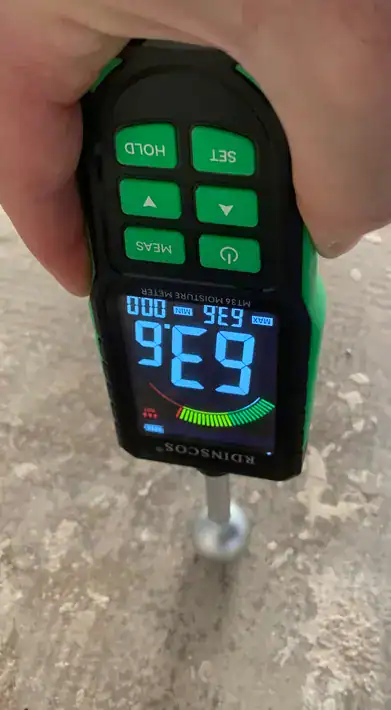
Quatrième temps : la mesure d'humidité des supports. Un humidimètre est passé sur les cloisons neuves, sur les murs anciens adjacents et sur une zone témoin non sinistrée, pour vérifier que les supports sont secs et homogènes avant mise en peinture ou pose de tapisserie. L'intérêt est double : attester que les embellissements peuvent être engagés, et écarter l'hypothèse d'une humidité persistante qui aurait justifié des travaux supplémentaires non réclamés. Les méthodes de mesure de l'humidité des matériaux sont documentées par le CSTB ; nous retenons une approche comparative plutôt qu'une valeur absolue, parce que la réponse d'un humidimètre dépend du matériau et de l'appareil.
supports neufs avant embellissement après dégât des eaux
L'œil cherche d'abord la ligne de raccord entre la plaque de plâtre neuve et l'enduit ancien, qui matérialise l'emprise exacte de la démolition.
Il contrôle ensuite le bas des cloisons et la jonction avec le sol, là où l'eau stagne en dernier et où une humidité résiduelle se lit avant toute autre zone.
Il termine par un relevé à l'humidimètre sur la cloison neuve, sur le mur ancien voisin et sur une zone témoin, pour comparer plutôt que pour lire un chiffre isolé.
Cinquième temps : le métré des surfaces restant à embellir, pièce par pièce, en distinguant plafonds, murs à peindre et murs à tapisser. C'est ce métré qui permet de vérifier que le poste « embellissements » retenu par l'expert d'assurance correspond aux surfaces réelles, et non à une estimation forfaitaire.
Sixième temps : l'habitabilité. L'expert décrit l'état de chaque pièce (absence de revêtements, présence de supports bruts, usage possible ou non), note l'absence de risque immédiat pour les occupants, et photographie l'ensemble avec horodatage. Cette description factuelle sert ensuite à la mandante si son contrat prévoit une garantie de perte de jouissance, sans que l'expert en préjuge.
sur un sinistre dont les réparations sont déjà faites, le constat ne cherche pas la cause mais vérifie trois choses dans l'ordre — la fuite est traitée, les travaux facturés existent physiquement, les supports sont secs et mesurés — avant de métrer ce qui reste à faire.
Quelle conclusion l'expertise a-t-elle rendue ?
L'expertise a conclu que le chiffrage de l'expert d'assurance était incomplet, non parce que ses prix d'embellissement étaient erronés, mais parce qu'il omettait l'ensemble des interventions techniques que l'assureur avait lui-même demandées et que la propriétaire avait financées ; le coût réel cumulé des interventions nécessaires, après exclusion de toute amélioration, a été retenu comme base de la demande de révision, soit un montant de l'ordre de quatre fois l'offre initiale.
La cause n'a pas été rediscutée. Le sinistre d'origine plomberie était admis par la compagnie, et la demande écrite de travaux adressée à l'assurée valait reconnaissance de la garantie. Rouvrir ce point aurait affaibli le dossier en donnant à l'assureur une occasion de requalifier ; nous l'avons donc traité comme acquis et consigné comme tel dans le rapport.
Ce qui a été écarté du chiffrage l'a été pour une raison précise à chaque fois. Les améliorations — tout ce qui dépasse la remise en l'état antérieur, par exemple un isolant de performance supérieure à l'existant ou une finition plus coûteuse que celle d'origine — ont été sorties du décompte, car l'indemnité répare un dommage et ne finance pas une plus-value. Aucune mesure d'urgence ou de mise en sécurité n'a été comptée, puisque le constat avait établi l'absence de risque immédiat. Aucune reprise de plomberie complémentaire n'a été réclamée, l'absence de fuite résiduelle ayant été vérifiée.
Le rapport dit aussi ce qu'il ne dit pas. Il ne fixe pas l'indemnité : celle-ci résulte de l'application du contrat (vétusté sur embellissements, clause de valeur à neuf, franchise) à un chiffrage de travaux, et cette application appartient à la discussion entre l'assurée et sa compagnie. Il ne qualifie pas juridiquement la demande de travaux de l'assureur ; il la produit comme pièce. Il ne chiffre pas la perte de jouissance liée à l'inhabitabilité, constatée mais laissée à l'appréciation contractuelle. Un expert d'assuré qui franchit ces limites se fait reprocher de plaider ; un expert qui les respecte livre une pièce que l'adversaire a du mal à contester.
Les recommandations qui closent le rapport suivent la séquence décrite plus haut dans cette page : transmettre le rapport à l'assureur avec une demande écrite de révision de l'indemnisation ; selon la position de la compagnie, organiser une expertise contradictoire avec l'expert d'assurance désigné sur le sinistre ; n'envisager les voies de recours ultérieures qu'à défaut d'accord amiable. Au moment de la rédaction, cette expertise contradictoire restait à venir : nous ne relatons donc pas son issue, et nous ne présentons pas ce dossier comme un résultat obtenu mais comme une méthode appliquée.
Ce que ce dossier enseigne sur le désaccord expert assurance habitation en général, c'est qu'une offre limitée aux finitions, alors que les travaux lourds ont été exécutés à la demande de l'assureur, est un désaccord sur l'étendue, et qu'il se résout d'abord par les pièces : demande de travaux, factures, constat de correspondance entre les deux. La situation est différente lorsque le désordre est une fissure dont l'origine est discutée ; dans ce cas, c'est la cause qui est en jeu, avec les règles propres aux fissures et à l'assurance habitation.
la conclusion a retenu l'intégralité des interventions nécessaires, écarté les améliorations et laissé à la discussion contractuelle la vétusté et la perte de jouissance ; le rapport se présente comme une pièce à transmettre à l'assureur, préalable à une expertise contradictoire si la compagnie maintient son offre.
Quel chiffrage retenir pour ce type de désordre ?
Pour un dégât des eaux d'origine plomberie ayant nécessité démolition et remplacement de cloisons dans une maison individuelle, la remise en état se chiffre par postes, en ordres de grandeur publics constatés sur le marché français, et non par un forfait global ; les montants ci-dessous ne sont pas ceux du dossier relaté, dont ni le devis ni les honoraires ne sont reproduits, et un chiffrage ferme suppose un diagnostic sur place avec métré.
La distinction posée plus haut entre honoraires d'expertise et coût des travaux s'applique ici intégralement : tout ce qui figure dans ce tableau est du coût de travaux, hors toute prestation du cabinet.
| Poste de travaux | Fourchette indicative | Ce qui fait varier le montant |
|---|---|---|
| Recherche de fuite et réparation d'une canalisation encastrée | 300 à 1 500 € | Accessibilité du réseau (dalle, cloison, gaine), matériau (cuivre, PER, multicouche), nécessité d'ouvrir et de refermer le support |
| Démolition de cloisons et plâtrerie dégradées, évacuation | 20 à 50 € / m² | Type de cloison (plaque sur ossature, carreau de plâtre, brique plâtrière), présence d'isolant à déposer, coût de déchetterie local |
| Remplacement de cloison en plaques de plâtre avec isolant, posée | 60 à 120 € / m² | Épaisseur et nature de l'isolant, doublage simple ou cloison double parement, reprise des réseaux électriques traversants |
| Assèchement des supports par déshumidificateur professionnel | 150 à 400 € par semaine de location | Volume des pièces, taux d'humidité initial, durée nécessaire avant embellissement |
| Remise en peinture murs et plafonds (préparation comprise) | 20 à 40 € / m² | Nombre de couches, état du support, hauteur sous plafond, finition mate ou satinée |
| Pose de tapisserie, fourniture comprise | 25 à 50 € / m² | Gamme du papier, raccords de motif, dépose de l'ancien revêtement |
Trois facteurs pèsent plus que les prix unitaires sur l'indemnité finale. Le premier est la vétusté : les contrats multirisque habitation l'appliquent le plus souvent aux embellissements, avec un abattement annuel et un plafond propres à chaque contrat, tandis que les travaux techniques sont fréquemment indemnisés sans abattement ou avec un abattement réduit ; un chiffrage qui ne sépare pas les deux familles de postes se laisse réduire globalement. Le deuxième est la clause de valeur à neuf, qui rembourse le complément de vétusté sur présentation des factures de travaux réalisés — d'où l'importance, dans un dossier comme celui relaté, de conserver chaque facture et chaque preuve de paiement. Le troisième est le périmètre : l'indemnité répare le dommage, et toute amélioration doit être isolée dans un poste distinct, faute de quoi l'expert d'assurance écartera le poste entier plutôt que la seule plus-value.
Un chiffrage défendable en réunion contradictoire présente donc chaque poste avec sa quantité (mètres carrés métrés sur place, mètres linéaires de canalisation), son prix unitaire, sa source (devis d'entreprise ou facture acquittée) et sa qualification (remise en état ou amélioration). C'est cette structure, plus que le montant total, qui permet à l'expert d'assurance de valider ligne à ligne ce qu'il ne pouvait pas accepter en bloc, et c'est elle que nous construisons dans toute expertise en assurance portant sur l'étendue des dommages.
les fourchettes ci-dessus sont des ordres de grandeur publics, distincts des honoraires d'expertise et distincts des montants du dossier relaté ; l'indemnité finale dépend moins des prix unitaires que de la séparation entre travaux techniques et embellissements, de la clause de valeur à neuf et de l'exclusion des améliorations, ce qui impose un métré sur place.
FAQ : vos questions sur pas d'accord avec expert assurance habitation ?
Faut-il signer le procès-verbal d'expertise si l'on n'est pas d'accord ?
Non, ou alors avec des réserves écrites. Le procès-verbal ou la lettre d'acceptation que l'expert d'assurance fait signer à l'issue de sa visite vaut accord sur le constat et parfois sur le montant. Si un poste manque ou si un chiffre vous paraît faible, mentionnez-le en toutes lettres sur le document avant de signer, ou refusez la signature et confirmez votre position par courrier. Une signature sans réserve complique la contestation ultérieure.
Combien coûte l'expert mandaté par l'assurance ?
Rien pour l'assuré : l'expert d'assurance est rémunéré par la compagnie qui le mandate, et ses honoraires ne sont jamais déduits de votre indemnité. C'est précisément ce lien économique qui justifie, en cas de désaccord, de disposer de votre propre expert. Le coût de ce dernier relève de la grille déjà détaillée plus haut dans cette page ; le rôle général de l'expert d'assurance est décrit sur la page de tête du cabinet.
Qui paie la contre-expertise si j'obtiens gain de cause ?
En phase amiable, les honoraires de l'expert d'assuré restent à votre charge, sauf si votre contrat comporte une garantie « honoraires d'expert » qui les rembourse dans la limite de son plafond. En phase judiciaire, le juge peut condamner la partie perdante à vous verser une somme au titre des frais exposés, sur le fondement de l'article 700 du Code de procédure civile, sans que ce remboursement soit automatique ni nécessairement intégral.
L'assureur peut-il refuser l'expertise contradictoire ?
L'expert d'assurance ne décide pas seul ; c'est la compagnie qui accepte ou non la réunion. La plupart des contrats multirisque habitation prévoient la contradictoire puis la tierce expertise, ce qui rend un refus difficile à justifier. Si l'assureur ne répond pas ou refuse, la réclamation écrite au service réclamations, puis la saisine du médiateur ou du juge, restent ouvertes dans les conditions exposées plus haut. Conservez la trace écrite du refus.
Peut-on faire les travaux avant la fin de la contestation ?
Oui, et c'est parfois demandé par l'assureur lui-même, comme dans l'intervention relatée ici. La condition est de préserver la preuve : photographies datées avant, pendant et après, conservation des pièces déposées quand c'est possible, factures détaillées poste par poste, et demande écrite de l'assureur lorsqu'elle existe. Sans ces éléments, l'expert d'assurance peut soutenir qu'il ne peut plus constater, et le désaccord devient difficile à documenter.
Comment reconnaître un désaccord qui mérite une contre-expertise ?
Trois signes. Le rapport ne détaille pas le chiffrage poste par poste, ou l'écart entre l'offre et vos devis dépasse le coût de l'expert d'assuré. La cause retenue ouvre une exclusion de garantie que vous n'aviez pas envisagée. Des travaux déjà réalisés, une perte de jouissance ou une perte locative sont passés sous silence. Un seul de ces signes suffit ; les trois réunis rendent la contre-expertise presque indispensable.
En copropriété, contre quel assureur diriger la contestation ?
Cela dépend de l'origine de la fuite. Si elle provient d'une partie commune, la responsabilité relève du syndicat et de l'assureur de l'immeuble ; votre propre assureur multirisque habitation exerce alors le recours contre lui, et c'est à ce stade que la sous-évaluation se conteste. Si elle provient d'un lot privatif, le recours vise l'assureur de l'occupant ou du copropriétaire concerné. Identifier le bon assureur avant d'écrire évite des mois perdus.
Le désaccord porte sur une fissure plutôt qu'un dégât des eaux : la démarche change-t-elle ?
Les étapes sont les mêmes, mais l'objet du désaccord change presque toujours : sur une fissure, l'expert d'assurance se prononce sur la cause (mouvement de terrain, sécheresse, défaut de construction) et sur l'existence d'un arrêté de catastrophe naturelle, avant même de chiffrer. La contre-expertise doit alors établir la cause avec des investigations géotechniques si nécessaire, ce qui allonge la procédure et modifie le coût.
Ne pas être d'accord avec l'expert de l'assurance habitation n'est ni une impasse ni une fatalité : c'est une situation que le Code des assurances et les contrats multirisque ont prévue, avec une chronologie précise. Qualifier le désaccord (cause, étendue, chiffrage), demander le rapport, contester par écrit en recommandé pour interrompre la prescription de deux ans, produire une contre-expertise, obtenir une réunion contradictoire, puis seulement recourir à la tierce expertise, au médiateur ou au juge : chaque étape prépare la suivante, et la pièce centrale reste le rapport technique de l'expert d'assuré. L'intervention relatée dans cette page le montre : quand les travaux techniques ont déjà été réalisés à la demande de l'assureur, un chiffrage limité aux embellissements se conteste par la documentation, pas par la colère.
Chaque dossier a ses particularités — contrat, vétusté, copropriété, perte locative, travaux déjà engagés — et notre grille comme notre méthode s'adaptent à l'enjeu. Pour une analyse de votre rapport d'expertise et un avis sur l'opportunité d'une contre-expertise, vous pouvez contacter le cabinet en joignant le rapport, l'offre et vos devis.
Si votre désaccord porte sur des fissures liées à la sécheresse ou à un arrêté de catastrophe naturelle, la procédure obéit à des règles spécifiques, détaillées dans notre page sur la contre-expertise sécheresse et catastrophe naturelle.