 Aller au contenu


Nouvelle loi fissure maison (réforme sécheresse 2024-2025) : de quoi parle-t-on ?
La « nouvelle loi fissure maison » est l'expression par laquelle les propriétaires désignent, depuis 2024, la réforme du régime d'indemnisation des catastrophes naturelles appliquée aux fissures de sécheresse. Elle revient régulièrement dans les recherches Google qui conduisent au site du cabinet, presque toujours avec la même inquiétude derrière : une maison qui fissure, un enduit qui s'ouvre au-dessus d'une fenêtre, une porte qui frotte, et la question de savoir si le droit a changé en faveur de l'assuré ou contre lui.
Le flou vient de ce qu'il n'existe pas un texte, mais une succession de textes : une loi votée fin 2021, une ordonnance de début 2023, des décrets d'application en 2024, le tout greffé sur un régime d'assurance qui date de 1982. Chacun a modifié un délai, une franchise, une définition ou une obligation, sans jamais porter le nom que le public lui donne. Résultat : des propriétaires qui déclarent trop tard, qui attendent un arrêté qui ne viendra pas, ou qui acceptent un refus fondé sur une règle qui n'est plus celle en vigueur.
Cette page est notre référence méthodologique sur le sujet. Nous y exposons ce que les textes disent réellement, ce qu'ils changent pour une maison fissurée et ce qu'ils ne changent pas, puis nous déroulons une intervention réelle du cabinet, menée sur une maison en zone argileuse, pour montrer comment ces règles se traduisent sur le terrain : ce que l'expert mesure, ce qu'il conclut, et quels ordres de grandeur retenir pour les travaux.
la nouvelle loi fissure maison n'est pas un texte unique mais la réforme cumulée du régime catastrophe naturelle appliquée à la sécheresse ; savoir ce qu'elle change évite de déclarer hors délai ou d'accepter un refus mal fondé.
Que change concrètement la nouvelle loi fissure maison pour un propriétaire ?
Concrètement, la nouvelle loi fissure maison change quatre choses pour un propriétaire : le délai pour déclarer le sinistre (30 jours au lieu de 10), le délai laissé à la commune pour demander la reconnaissance (24 mois au lieu de 18), la définition des dommages indemnisables (ceux qui touchent la solidité ou l'usage normal du bâtiment) et l'obligation d'affecter l'indemnité aux réparations. Elle ne change ni la nécessité d'un arrêté interministériel de catastrophe naturelle, ni le montant de la franchise sécheresse, ni la règle de la « cause déterminante ».
Trois textes, trois dates d'effet
| Texte | Date d'effet | Ce qu'il apporte |
|---|---|---|
| Loi n° 2021-1837 du 28 décembre 2021 (dite loi « Baudu ») | 1er janvier 2023 | Déclaration portée à 30 jours, délai communal à 24 mois, frais de relogement d'urgence pris en charge, fin de la modulation de franchise dans les communes sans plan de prévention |
| Ordonnance n° 2023-78 du 8 février 2023 | 1er janvier 2024 | Définition des dommages sécheresse indemnisables (solidité, usage), affectation obligatoire de l'indemnité à la remise en état, encadrement de l'expertise sécheresse |
| Décrets d'application publiés en 2024 | 2024 | Modalités pratiques de l'expertise et du contrôle de l'affectation des fonds |
| Code des assurances, art. L125-1 et suivants (loi de 1982) | Inchangé | Socle du régime : indemnisation conditionnée à un arrêté et à une cause déterminante |
La loi du 28 décembre 2021 a surtout corrigé des délais. Avant elle, l'assuré disposait de 10 jours après publication de l'arrêté au Journal officiel pour déclarer ; beaucoup de dossiers tombaient faute d'avoir vu passer l'arrêté. La commune, elle, n'avait que 18 mois après le début de l'événement pour déposer sa demande ; or une sécheresse estivale produit ses fissures à l'automne, parfois l'hiver suivant, et la mairie saisissait trop tard. Le passage à 24 mois a allongé la fenêtre d'un semestre.
L'ordonnance du 8 février 2023, en vigueur depuis le 1er janvier 2024, est le texte que le public appelle réellement « nouvelle loi ». Elle précise que les désordres indemnisables au titre de la sécheresse-réhydratation sont ceux qui affectent la solidité du bâti ou qui entravent l'usage normal du bâtiment. Une microfissure d'enduit sans incidence structurelle n'entre donc pas dans le champ, et l'assureur est fondé à l'écarter. En contrepartie, l'indemnité doit être utilisée pour la remise en état effective de la maison : elle n'est plus une somme libre d'emploi, et l'assureur peut en vérifier l'affectation. Cette obligation vise à ce que les fondations soient reprises plutôt que les fissures simplement rebouchées avant revente.
Ce que la réforme ne change pas
La condition première reste l'arrêté de catastrophe naturelle : sans reconnaissance de la commune pour la période concernée, l'assurance habitation ne couvre pas des fissures de sécheresse, quelle que soit leur gravité. Le fonctionnement de cette garantie, les cas de couverture et le calcul de l'indemnité sont détaillés dans notre page sur fissures et assurance habitation ; nous n'y revenons pas ici.
La règle de la cause déterminante demeure également : la sécheresse doit être la cause principale des désordres, ce qui n'exige pas qu'elle soit la cause unique. C'est précisément ce que l'expertise contradictoire discute, car un assureur invoquera volontiers des fondations trop superficielles au regard du DTU 13.1, des arbres trop proches ou un défaut de drainage pour qualifier le bâti de « vulnérable ». La jurisprudence antérieure à la réforme admettait déjà qu'une vulnérabilité préexistante n'efface pas la cause déterminante dès lors que la maison était stable avant la sécheresse ; l'ordonnance n'a pas inversé ce principe.
Enfin, la réforme ne touche pas aux autres régimes qui peuvent s'appliquer à une fissure dans maison : la garantie décennale de l'article 1792 du Code civil pour une construction de moins de 10 ans, et la garantie des vices cachés de l'article 1641 du Code civil pour une maison fissurée achetée sans que le désordre ait été révélé. Ces voies se cumulent ou se substituent au régime catastrophe naturelle selon l'âge du bien et la date d'apparition des fissures.
Les montants et délais à connaître
| Poste | Montant ou délai | Base |
|---|---|---|
| Franchise catastrophe naturelle habitation (hors sécheresse) | 380 € | Code des assurances, annexe art. A125-1 |
| Franchise sécheresse / réhydratation des sols | 1 520 € | Code des assurances, annexe art. A125-1 |
| Déclaration du sinistre à l'assureur | 30 jours après publication de l'arrêté | Loi du 28 décembre 2021 |
| Demande communale de reconnaissance | 24 mois après le début de l'événement | Loi du 28 décembre 2021 |
| Provision versée par l'assureur | 2 mois après remise de l'état estimatif ou publication de l'arrêté | Art. L125-2 du Code des assurances |
| Prescription de l'action contre l'assureur | 2 ans | Art. L114-1 du Code des assurances |
| Expertise indépendante de constat (Global Expertises) | 690 € HT (828 € TTC) jusqu'à 30 000 € d'enjeu, 5 % de l'enjeu au-delà | Grille publiée du cabinet |
La franchise de 1 520 € est une donnée réglementaire : elle est déduite de l'indemnité et ne se négocie pas. Elle ne doit pas être confondue avec le coût de l'expertise indépendante, qui est un honoraire librement engagé par l'assuré pour faire opposer ses propres constats à ceux de l'expert de la compagnie. Sur les 2 323 constats facturés par le cabinet, la médiane se situe à 790 € ; une expertise contradictoire, qui comprend l'assistance à la réunion avec l'expert d'assurance, se facture en médiane 900 € sur 535 dossiers.
Les démarches officielles (déclaration en mairie, consultation des arrêtés) sont décrites sur service-public.fr ; la fiche pathologie de l'Agence Qualité Construction sur le retrait-gonflement des argiles décrit le mécanisme physique qui relie la sécheresse aux fissures.
depuis le 1er janvier 2024, un propriétaire dispose de 30 jours après l'arrêté pour déclarer, n'est indemnisé que pour les fissures qui affectent la solidité ou l'usage de la maison, et doit consacrer l'indemnité aux réparations ; l'arrêté de catastrophe naturelle et la franchise de 1 520 € restent, eux, inchangés.
Quel était le contexte de l'intervention ?
Le dossier qui illustre cette page est une maison individuelle construite en 1998, située en Occitanie dans une commune classée en zone d'exposition au retrait-gonflement des argiles et aux mouvements de terrain, que nous avons expertisée en octobre 2025 à la demande du propriétaire. Deux désordres motivaient la demande : une microfissure que l'occupant décrivait comme évolutive, et des problèmes récurrents d'humidité dans le vide sanitaire.
L'âge du bien compte dans l'analyse. Une maison de 1998 a 27 ans au moment du constat : elle est sortie depuis longtemps de la garantie décennale, et elle a été construite avant que la loi ELAN n'impose une étude géotechnique préalable à la vente d'un terrain constructible en zone argileuse. Ses fondations ont donc été dimensionnées sans reconnaissance de sol obligatoire, selon la pratique courante de l'époque, ce qui ne signifie pas qu'elles soient non conformes au DTU 13.1, mais qu'aucun document ne permet de le vérifier sans investigation. Pour ce type de bien, la seule voie d'indemnisation d'un désordre de sécheresse est le régime catastrophe naturelle décrit plus haut.
Le classement de la commune en zone RGA, consultable sur le portail public Géorisques, ne vaut pas reconnaissance de catastrophe naturelle : il indique une exposition du sol, pas la survenue d'un événement. Avant toute déclaration, nous vérifions donc si la commune a été reconnue pour une période de sécheresse compatible avec l'apparition des fissures, ce qui se fait en consultant la liste des communes reconnues et les arrêtés publiés au Journal officiel. Cette vérification conditionne la stratégie : avec un arrêté, le dossier s'ouvre auprès de l'assureur ; sans arrêté, le propriétaire doit d'abord obtenir que sa mairie dépose une demande, dans le délai de 24 mois.
Le second désordre, l'humidité du vide sanitaire, n'est pas anodin dans un contexte argileux. Un vide sanitaire mal ventilé entretient un sol humide sous la maison alors que le pourtour sèche en été : ce contraste hydrique, et non la sécheresse seule, est le moteur des tassements différentiels. L'expert ne peut donc pas traiter la fissure sans regarder ce qui se passe sous le plancher.
une maison de 1998 en zone argileuse, hors décennale et construite sans étude de sol, ne peut être indemnisée pour des fissures de sécheresse que par le régime catastrophe naturelle, ce qui impose de vérifier l'existence d'un arrêté avant toute déclaration ; l'humidité d'un vide sanitaire fait partie de l'analyse, car elle alimente le contraste hydrique qui fait bouger le sol.
Quelle mission l'expert a-t-il reçue ?
La mission était un constat unilatéral : décrire les désordres, les mesurer, en rechercher la cause probable et dire si une expertise contradictoire avec l'assureur était nécessaire. Un constat unilatéral est une expertise réalisée pour le seul compte du propriétaire, sans la présence de l'assureur ni de l'entreprise ; il produit un rapport opposable comme pièce technique, mais il n'engage pas la compagnie, à la différence d'une expertise contradictoire où les deux parties constatent ensemble.
Le cadre méthodologique que nous appliquons est celui de la norme NF X50-110 (2024), qui définit les exigences de qualité d'une prestation d'expertise : mission écrite, limites énoncées, constatations distinguées des interprétations, conclusions motivées. Pour ce dossier, la demande portait sur trois questions précises : la microfissure traduit-elle un mouvement de structure ou un simple retrait d'enduit ; l'humidité du vide sanitaire est-elle liée au désordre ou indépendante ; quelles mesures conservatoires et quels travaux prévoir.
Étaient hors mission, et le rapport le dit explicitement : l'étude géotechnique, qui relève d'un bureau spécialisé selon la norme NF P94-500 (2013) et dont la mission de diagnostic post-sinistre est de type G5 ; le chiffrage ferme des travaux, qui suppose des devis d'entreprises sur la base d'une solution technique validée ; et l'assistance à une réunion contradictoire, qui n'était pas commandée. Cette dernière limite n'est pas une formalité : dans un autre dossier traité le même mois, la mission du cabinet consistait au contraire à accompagner le mandant lors de l'expertise contradictoire à venir, afin que les conclusions techniques du rapport soient opposées à l'assureur et que la prise en charge des investigations G5, coûteuses, soit obtenue. Le périmètre de la mission détermine ce que le rapport peut affirmer et ce qu'il doit laisser ouvert.
Avant même le déplacement, le propriétaire peut qualifier sommairement ce qu'il observe à l'aide de notre outil pour évaluer la gravité d'une fissure : largeur, forme, évolution, emplacement. Cet auto-diagnostic ne remplace pas le constat, mais il permet de savoir si l'on commande une simple note technique ou un constat complet avec mise sous surveillance.
un constat unilatéral décrit, mesure et conclut pour le compte du seul propriétaire, dans un cadre normé (NF X50-110) ; il laisse hors mission l'étude de sol G5, le chiffrage ferme des travaux et l'assistance contradictoire, qui font l'objet de missions distinctes lorsque le dossier l'exige.
Qu'a montré le constat sur place ?
Le constat a montré une microfissure dont le tracé et le comportement traduisent un mouvement de structure, et non un simple retrait d'enduit, associé à un vide sanitaire humide dont la ventilation ne suffit pas à assurer un balayage d'air : les deux désordres signalés par le propriétaire relèvent d'un même mécanisme hydrique. Nous détaillons ci-dessous les observations dans l'ordre où nous les faisons, parce que cet ordre fait partie de la méthode.
Premier temps : l'environnement du bâtiment. Avant de toucher à la fissure, l'expert fait le tour de la maison en regardant ce qui conduit l'eau vers le sol ou l'en éloigne : rejets de gouttières, présence ou absence d'un trottoir périphérique, pentes du terrain, végétation. Dans ce dossier, les rejets de gouttières et le trottoir périphérique ont été identifiés comme les deux points à vérifier, parce qu'une descente qui se déverse au pied d'un mur crée localement un sol gorgé d'eau là où, deux mètres plus loin, l'argile sèche et se rétracte. Ce contraste d'humidité, plus que la sécheresse elle-même, est ce qui fait tourner une fondation.
Deuxième temps : le relevé de la fissure. Nous notons sa localisation, son orientation, sa forme et son ouverture. La classification d'usage distingue la microfissure (ouverture inférieure à 0,2 mm), la fissure (0,2 à 2 mm) et la lézarde (au-delà de 2 mm) ; le désordre de ce dossier relevait de la première catégorie au moment du constat. L'ouverture seule ne dit rien de la cause : c'est la forme qui oriente. Un retrait d'enduit donne un faïençage ou un réseau sans direction ; un mouvement de fondation donne un tracé continu, souvent oblique ou en escalier, qui suit les joints de la maçonnerie et se retrouve des deux côtés du mur. Ici, le tracé était celui d'un mouvement, et le propriétaire décrivait une ouverture qui progressait.
Troisième temps : la mise sous surveillance. Une évolution rapportée par l'occupant n'est pas une évolution mesurée. Nous avons donc prescrit la pose de fissuromètres, c'est-à-dire de jauges à deux plaques graduées collées de part et d'autre de la fissure, avec une lecture initiale servant de zéro et des relevés périodiques. La surveillance doit couvrir au moins un cycle hydrique complet, soit 6 à 12 mois, pour distinguer un mouvement saisonnier réversible d'un tassement qui s'accumule. C'est cette cinématique, et non la photographie d'un jour, que l'assureur et son expert peuvent discuter.
Quatrième temps : le vide sanitaire. L'humidité y était récurrente, et la section libre des ouvertures de ventilation insuffisante pour assurer un balayage d'air efficace. Le rapport prescrit d'augmenter cette section à une valeur minimale, afin que l'air traverse réellement le volume plutôt que d'y stagner. Un vide sanitaire qui reste humide toute l'année maintient le sol sous la maison à un état hydrique constant, alors que le pourtour subit les cycles de sécheresse : c'est la seconde source de contraste, intérieure celle-là, qui s'ajoute à celle des gouttières.
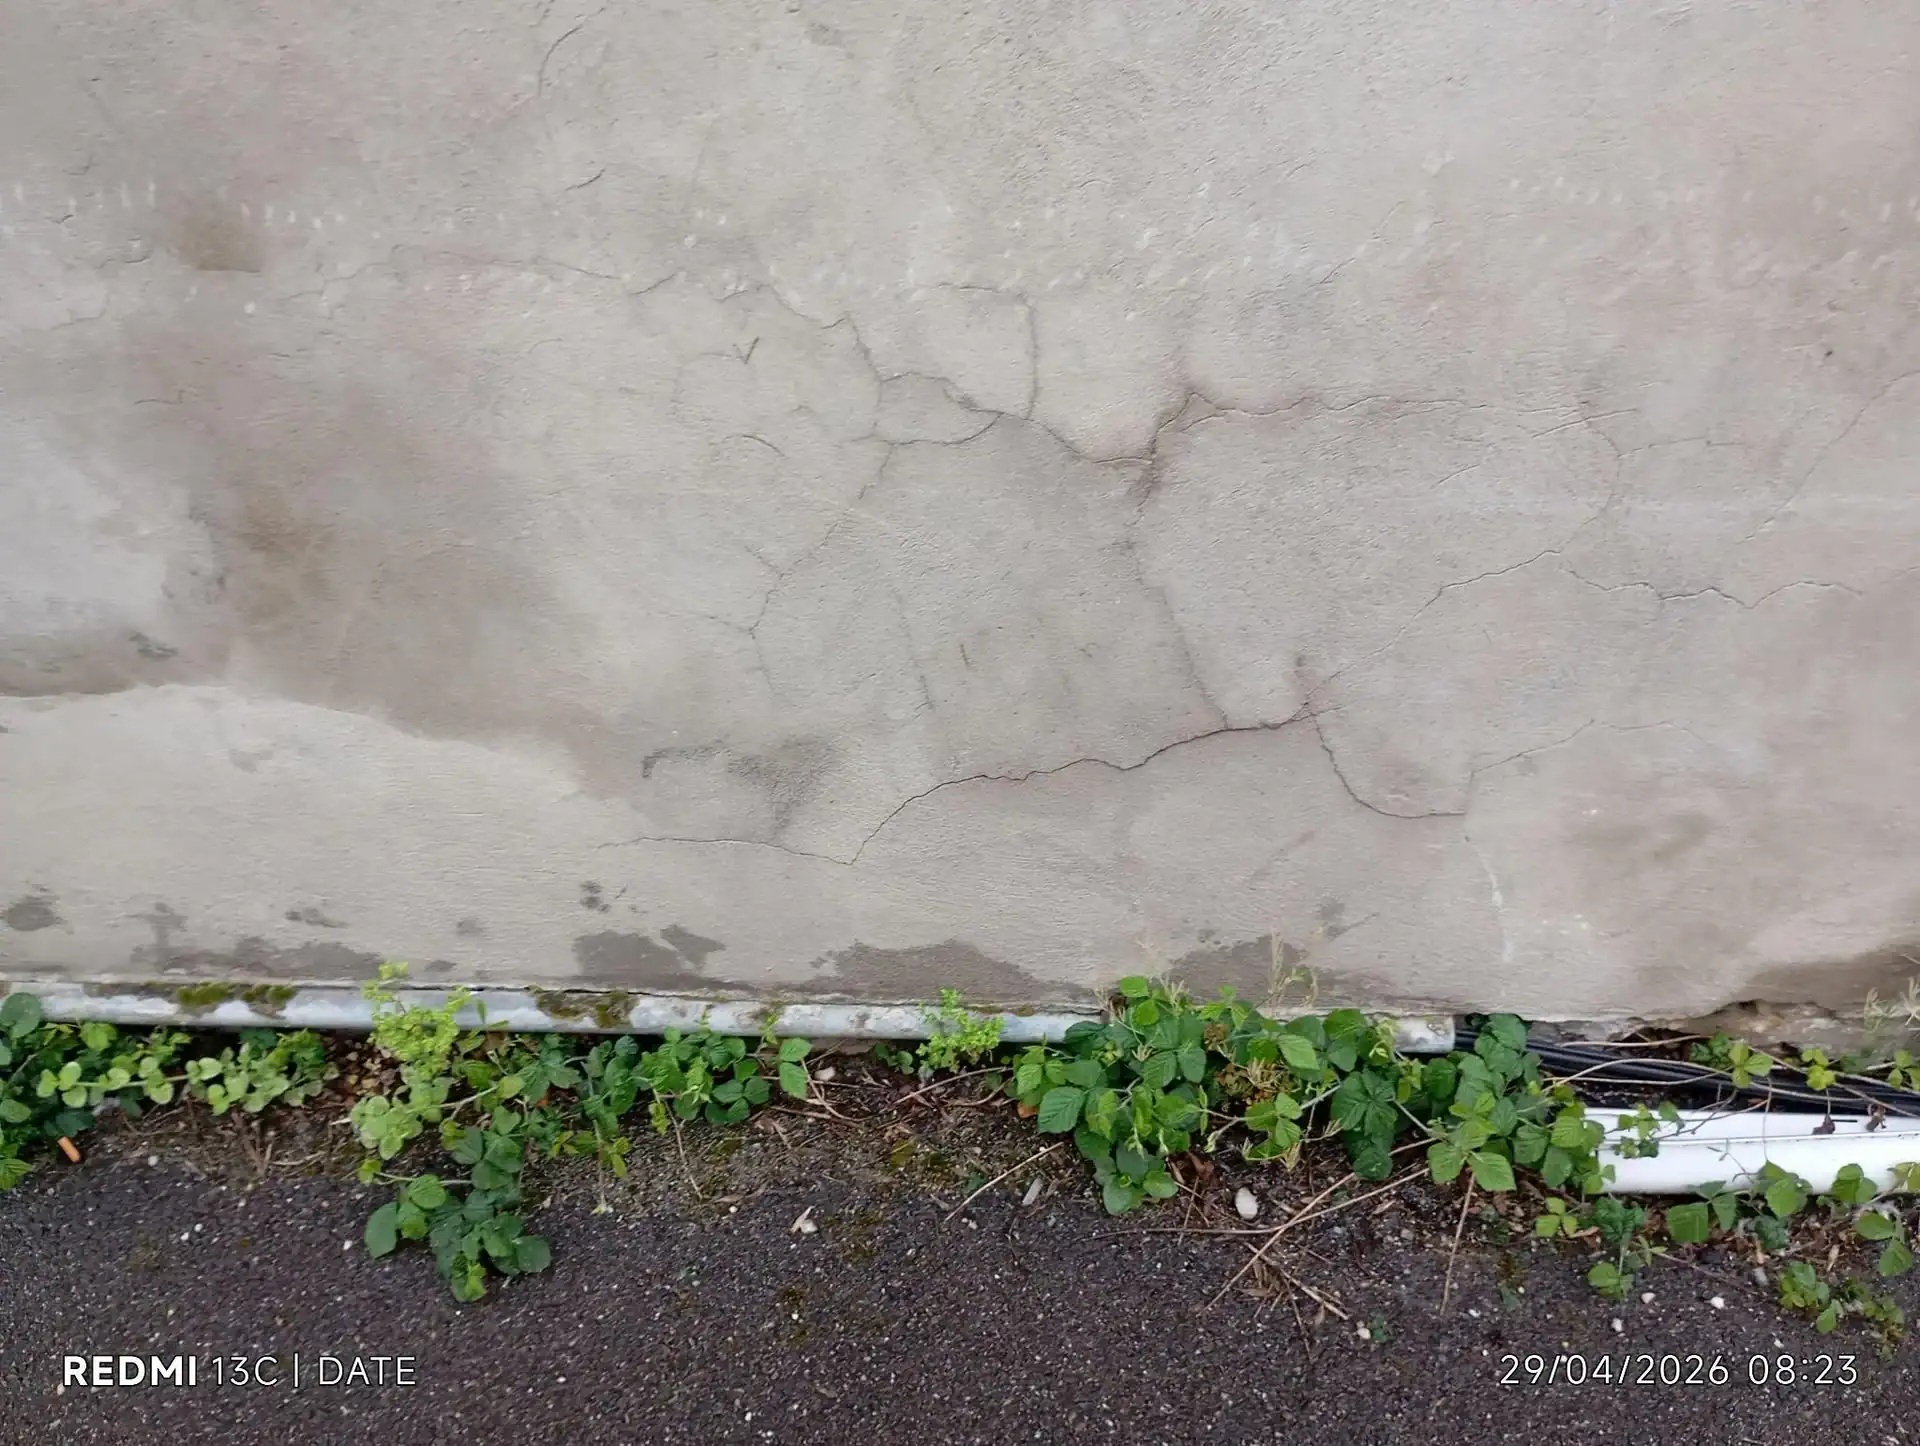
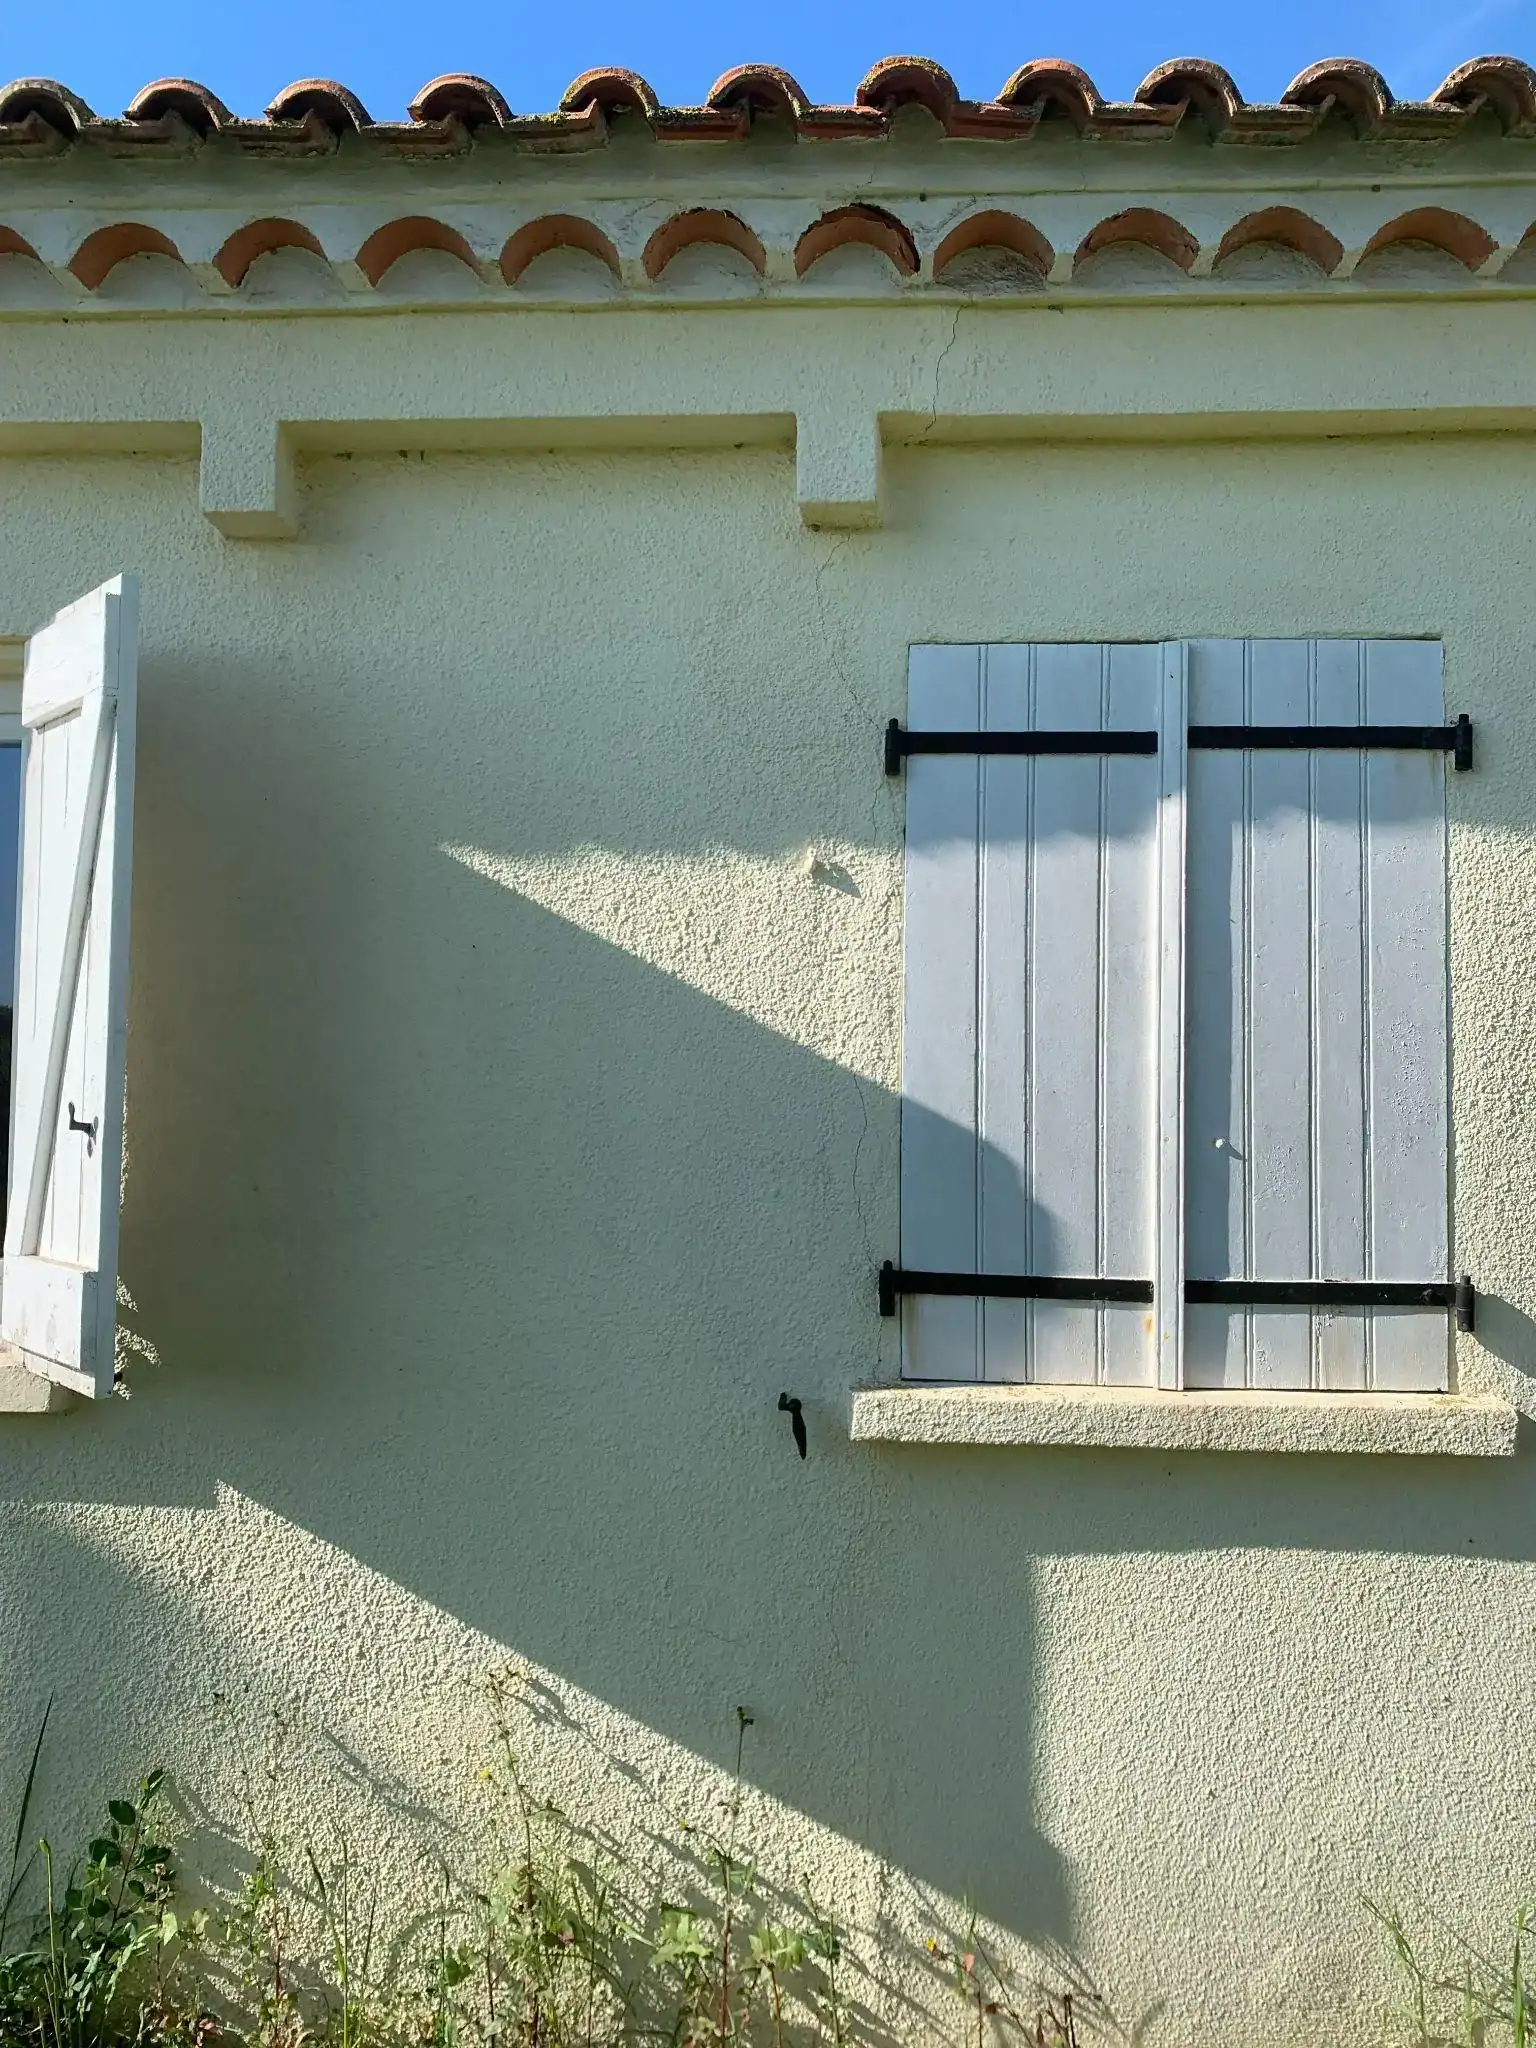
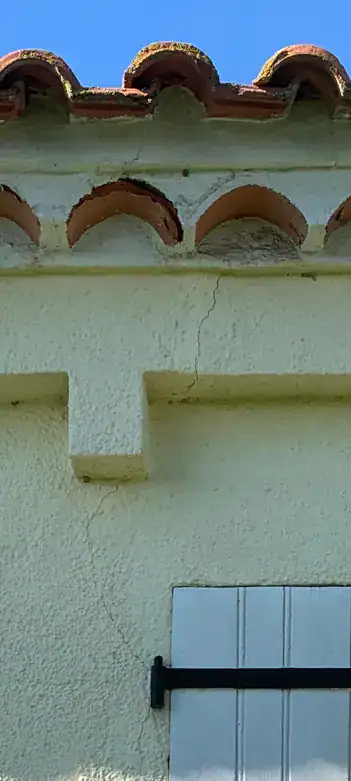
microfissure évolutive sur enduit de façade
L'œil cherche d'abord le tracé, car une fissure de mouvement suit un chemin continu et orienté, là où un défaut d'enduit se disperse en réseau sans direction.
Il regarde ensuite si la fissure traverse le mur, en vérifiant sa présence du côté intérieur au même endroit, ce qui distingue l'enduit de la maçonnerie.
Il examine enfin les lèvres de la fissure, car des bords propres et vifs signalent une ouverture récente ou active, tandis que des bords salis et émoussés indiquent un désordre ancien et stabilisé.
le constat se lit dans l'ordre environnement, fissure, surveillance, vide sanitaire ; dans ce dossier, le tracé de la microfissure signait un mouvement de structure, et l'humidité du vide sanitaire comme les rejets de gouttières constituaient les deux sources du contraste hydrique qui l'alimente.
Quelle conclusion l'expertise a-t-elle rendue ?
L'expertise a conclu à un mouvement de structure lié au retrait-gonflement des argiles, entretenu par un contraste d'humidité du sol entre le vide sanitaire et le pourtour de la maison, et a jugé qu'une expertise contradictoire avec l'assureur n'était pas nécessaire à ce stade. Cette double conclusion, technique et stratégique, mérite d'être expliquée, car c'est là que la réforme décrite plus haut se traduit concrètement.
Sur la cause, le rapport a retenu le mécanisme argileux pour trois raisons convergentes : la situation du bien en zone d'exposition, le tracé de la fissure incompatible avec un retrait d'enduit, et l'existence de deux sources identifiées de contraste hydrique. Il a écarté l'hypothèse d'un simple défaut d'enduit, parce qu'un enduit qui se rétracte le fait dans les mois qui suivent sa pose et ne progresse pas 27 ans plus tard. Il a également écarté un désordre de vide sanitaire indépendant de la fissure : l'humidité n'était pas un second problème à traiter séparément, mais l'un des facteurs du premier.
Sur la stratégie, le rapport a répondu « non » à la question de l'expertise contradictoire, et ce « non » découle directement de la définition des dommages indemnisables rappelée plus haut. Une microfissure, même évolutive, n'affecte pas encore la solidité du bâti ni l'usage normal de la maison ; la présenter à l'assureur à ce stade exposerait le propriétaire à un refus techniquement fondé, qui pèserait ensuite sur le dossier si le désordre s'aggrave. La démarche retenue consiste à documenter l'évolution par les jauges, à corriger les deux sources de contraste hydrique, puis, si la surveillance révèle un tassement qui s'accumule, à ouvrir le dossier avec une cinématique mesurée et une période de sécheresse identifiable. Le rapport est daté, il fixe le point de départ : c'est sa fonction dans la chronologie.
La comparaison avec un dossier traité par le cabinet en novembre 2025 montre où se situe la bascule. Sur cette autre maison, les fissures les plus critiques affectaient les façades sud et est, des cyprès plantés à proximité sollicitaient l'argile par leurs racines, et le rapport concluait à des travaux structurels majeurs de reprise en sous-œuvre, par injection de résine ou micropieux, le choix définitif étant renvoyé à une étude géotechnique G5. Le bien restait habitable, mais la solidité était en cause : là, l'expertise contradictoire et la prise en charge des investigations G5 devenaient l'enjeu du dossier, comme dans la troisième mission évoquée plus haut. Entre la microfissure sous surveillance et la façade qui demande des micropieux, c'est l'atteinte à la solidité qui déplace le dossier du conseil technique vers le contentieux d'assurance.
Ce que la conclusion ne dit pas est aussi important que ce qu'elle affirme. Elle ne confirme pas l'existence d'un tassement différentiel, parce que seule une investigation géotechnique de type G5 peut mesurer l'état du sol en profondeur et la différence de portance d'une façade à l'autre. Elle ne chiffre pas les travaux, parce que la solution dépend de ce que dira la surveillance. Et elle ne préjuge pas d'un futur arrêté de catastrophe naturelle, qui relève d'une décision interministérielle sur laquelle l'expert n'a aucune prise. Le centre technique de référence pour ces pathologies de sol, le CSTB, rappelle que le diagnostic d'un désordre argileux se construit dans le temps ; un rapport qui prétendrait tout conclure en une visite serait suspect.
la cause retenue est un mouvement argileux alimenté par le contraste hydrique entre vide sanitaire et pourtour ; l'expertise contradictoire a été jugée inutile tant que la solidité et l'usage ne sont pas atteints, la surveillance par jauges servant à documenter une éventuelle aggravation avant d'ouvrir le dossier d'assurance.
Quel chiffrage retenir pour ce type de désordre ?
Pour une maison fissurée en zone argileuse, le chiffrage s'étage de quelques centaines d'euros pour la surveillance et la réparation d'une microfissure stabilisée à plusieurs dizaines de milliers d'euros pour une reprise en sous-œuvre, et c'est l'étude de sol qui décide dans quelle tranche on se situe. Les montants ci-dessous sont des ordres de grandeur publics, constatés sur le marché pour ce type de désordre ; ils ne sont ni le devis du dossier décrit dans cette page, ni un chiffrage du cabinet, et un montant ferme suppose un diagnostic du sol et des devis d'entreprises sur une solution validée.
| Poste de travaux | Fourchette indicative | Ce qui fait varier le montant |
|---|---|---|
| Pose de fissuromètres et relevés périodiques | 30 à 80 € par jauge, hors déplacement | Nombre de fissures suivies, fréquence des relevés, qui les effectue |
| Rebouchage au mastic souple et reprise d'enduit fibré | 40 à 90 € le m² d'enduit repris | Surface, hauteur d'intervention, raccord avec l'enduit existant |
| Augmentation de la ventilation du vide sanitaire | 300 à 1 500 € | Nombre d'ouvertures à créer, épaisseur des murs de soubassement, accès |
| Trottoir périphérique en béton armé | 60 à 120 € le mètre linéaire | Largeur, terrassement préalable, raccord aux descentes d'eau |
| Drainage périphérique | 80 à 200 € le mètre linéaire | Profondeur, nature du sol, exutoire disponible, regards |
| Abattage d'un arbre à proximité des façades | 300 à 1 500 € par arbre | Hauteur, accès, dessouchage, évacuation |
| Étude géotechnique G5 (diagnostic post-sinistre) | 1 500 à 4 000 € | Nombre de sondages, essais en laboratoire, surface du bâti |
| Reprise en sous-œuvre (injection de résine ou micropieux) | 8 000 à 25 000 € en injection, 20 000 à 60 000 € en micropieux | Linéaire de fondation à traiter, profondeur du bon sol, accessibilité |
La lecture de ce tableau fait apparaître deux familles de dépenses. La première, de la surveillance au trottoir périphérique, traite l'eau et l'air : elle coûte peu, s'engage sans attendre, et c'est elle que le rapport du dossier de 1998 prescrit en priorité. La seconde, de l'étude G5 à la reprise en sous-œuvre, traite le sol : elle coûte beaucoup, ne se décide qu'après surveillance et investigation, et c'est elle que l'assureur discute. Réparer l'enduit avant d'avoir fait la première famille revient à repeindre une fissure qui se rouvrira à la prochaine sécheresse ; engager la seconde sans étude de sol revient à choisir une technique au hasard.
L'injection de résine expansive et les micropieux ne sont pas interchangeables. L'injection consolide le sol sous la semelle existante et convient lorsque le terrain argileux est peu épais et le mouvement modéré ; les micropieux vont chercher une couche porteuse en profondeur et s'imposent lorsque l'argile est épaisse ou que les tassements sont importants. Le dossier de novembre 2025 évoqué plus haut renvoyait précisément ce choix à l'étude G5, parce qu'aucun constat visuel ne permet de connaître l'épaisseur de la couche argileuse.
Ce chiffrage de travaux doit être distingué du coût de l'expertise, qui obéit à la grille publiée du cabinet rappelée dans les sections précédentes. Pour un propriétaire qui dispose déjà d'un rapport et qui a seulement besoin d'un avis écrit sur une question ciblée, par exemple l'interprétation des relevés de jauges après six mois, la note technique est facturée 720 € HT ; elle ne remplace pas un constat sur place mais elle évite d'en commander un second. En revanche, pour une mission qui n'est pas dans la grille, nous ne donnons pas de montant sans connaître le dossier.
les travaux sur une maison fissurée en zone argileuse se répartissent entre un premier bloc peu coûteux qui traite l'eau et la ventilation, à engager sans délai, et un second bloc de reprise en sous-œuvre qui peut dépasser plusieurs dizaines de milliers d'euros et ne se décide qu'après étude G5 ; ces fourchettes sont publiques et ne constituent jamais le chiffrage d'un dossier particulier.
Quand faire appel à un expert indépendant face à une maison fissurée ?
Un expert indépendant devient utile à trois moments précis : lorsqu'une fissure présente un tracé de mouvement ou évolue, lorsqu'un arrêté de catastrophe naturelle vient d'être publié pour la commune et qu'il faut constituer le dossier dans le délai imparti, et lorsque l'assureur a rendu une position, provision ou refus, que le propriétaire souhaite discuter. En dehors de ces trois situations, une fissure d'enduit stable et sans tracé orienté ne justifie pas une expertise ; la conduite générale à tenir devant des fissures maison est décrite sur la page de tête du cabinet et nous ne la reprenons pas ici.
Le premier moment est technique. Une fissure qui suit les joints de la maçonnerie, qui traverse le mur ou qui s'accompagne d'une porte ou d'une fenêtre qui frotte alors qu'elle fermait librement, signale que le gros œuvre bouge. L'expert indépendant intervient alors pour poser le point zéro : mesure, photographies datées, jauges. Ce point zéro a une valeur que rien ne remplace après coup, parce qu'une fissure rebouchée ou une évolution non mesurée ne peut plus être démontrée. L'ANIL, qui documente les droits des propriétaires face aux sinistres, rappelle que la charge de la preuve du dommage pèse sur l'assuré : le constat est cette preuve.
Le deuxième moment est procédural. Dès la publication de l'arrêté, la déclaration doit partir dans le délai déjà cité, accompagnée d'un descriptif des dommages. Un propriétaire qui dispose d'un constat antérieur joint un rapport ; celui qui n'en a pas décrit ce qu'il voit, et son modèle de lettre de déclaration doit alors être suffisamment précis pour que l'expert de la compagnie ne puisse pas réduire le sinistre à quelques fissures d'enduit. Le même courrier sert, en amont, à demander à la mairie de déposer la demande de reconnaissance lorsque la commune ne l'a pas fait : la mairie n'est pas tenue d'agir d'office, et une demande écrite d'un administré est souvent ce qui déclenche la procédure.
Le troisième moment est contentieux. L'ordonnance de 2023 a encadré l'expertise diligentée par l'assureur, mais elle n'a pas rendu ses conclusions incontestables : l'expert de la compagnie reste mandaté par elle. Lorsqu'il conclut à une vulnérabilité du bâti, à des fondations insuffisantes ou à une cause étrangère à la sécheresse, le propriétaire peut opposer un rapport indépendant, demander une réunion contradictoire, puis, en cas de désaccord persistant, une tierce expertise selon les clauses du contrat. Nos pages consacrées au refus d'indemnisation sécheresse détaillent les motifs de refus les plus fréquents et la manière de les contester ; l'expert indépendant est celui qui donne à cette contestation un contenu technique mesurable plutôt qu'un simple désaccord.
Une quatrième situation, moins fréquente mais lourde de conséquences, concerne l'achat d'une maison fissurée. Un acquéreur qui constate des fissures avant la signature a intérêt à faire qualifier le désordre avant de négocier, car une microfissure stabilisée et une façade qui attend des micropieux ne se traitent pas au même prix ; un acquéreur qui les découvre après la vente se trouve sur le terrain de la garantie des vices cachés déjà évoquée, où le rapport d'expert sert à établir que le défaut était caché, antérieur à la vente et de nature à diminuer l'usage du bien.
l'expert indépendant intervient pour poser un point zéro mesuré quand une fissure bouge, pour étayer la déclaration dans le délai après l'arrêté, et pour opposer un contenu technique à une position de l'assureur ; une fissure d'enduit stable sans tracé orienté ne justifie pas d'expertise.
FAQ : vos questions sur nouvelle loi fissure maison ?
La nouvelle loi fissures 2024-2025 s'applique-t-elle aux fissures apparues avant 2024 ?
La définition des dommages indemnisables issue de l'ordonnance de 2023 s'applique aux sinistres dont l'arrêté de reconnaissance est postérieur au 1er janvier 2024, quelle que soit la date d'apparition des fissures. Un désordre né lors d'une sécheresse de 2022 mais reconnu par un arrêté de 2024 relève donc du régime réformé. Les sinistres déjà déclarés et instruits sous l'ancien régime ne sont pas rouverts ; seule l'instruction en cours peut être concernée.
Ce qui change pour un dossier déjà refusé avant la réforme ?
Rien automatiquement : la réforme n'a pas d'effet rétroactif sur une décision de refus devenue définitive. En revanche, si la commune obtient un nouvel arrêté pour une période de sécheresse ultérieure et que les fissures se sont aggravées, une nouvelle déclaration est possible pour l'aggravation. Le point de départ de la prescription biennale déjà citée court à compter de chaque nouvel événement, ce qui justifie de dater précisément les constats successifs.
Une microfissure est-elle indemnisable au titre de la nouvelle loi ?
En principe non, parce qu'une microfissure n'affecte ni la solidité du bâtiment ni son usage normal, qui sont les deux critères retenus par le texte. Elle devient indemnisable lorsqu'elle est le signe visible d'un mouvement de fondation qui, lui, atteint la solidité : c'est ce que la surveillance par jauges permet d'établir. Déclarer une microfissure isolée sans cette démonstration expose à un refus difficile à contester ensuite.
Combien coûte la réparation d'une maison qui fissure en zone argileuse ?
Tout dépend du bloc de travaux nécessaire. Les mesures qui traitent l'eau et la ventilation, trottoir périphérique, gouttières, grilles de vide sanitaire, surveillance, se chiffrent en centaines ou en quelques milliers d'euros. Une reprise en sous-œuvre par injection ou micropieux se chiffre en dizaines de milliers d'euros, selon le linéaire et la profondeur du bon sol. Seule une étude géotechnique G5 permet de savoir dans quelle tranche se situe une maison donnée.
Comment reconnaître une fissure de sécheresse d'un simple retrait d'enduit ?
La fissure de sécheresse suit un chemin continu et orienté, souvent oblique ou en escalier le long des joints, part des angles d'ouvertures ou des angles de la maison, et se retrouve des deux côtés du mur. Le retrait d'enduit forme un réseau sans direction, reste superficiel et n'évolue pas après les premiers mois. L'apparition en fin d'été ou à l'automne, après une période sèche, est un indice supplémentaire mais pas une preuve.
L'assureur peut-il contrôler l'utilisation de l'indemnité sécheresse ?
Oui, depuis l'entrée en vigueur de l'ordonnance : l'indemnité est affectée à la remise en état du bien et l'assureur peut en demander la justification, par factures ou constat de travaux. Un propriétaire qui rebouche les fissures sans traiter la cause, ou qui conserve l'indemnité en vue d'une revente, s'expose à devoir la restituer. Les travaux de drainage ou de reprise en sous-œuvre prescrits par le rapport d'expertise entrent dans cette affectation.
Que faire si la mairie refuse de demander la reconnaissance de catastrophe naturelle ?
La demande communale est une décision du maire, mais elle peut être sollicitée par écrit par tout administré touché, en joignant un constat technique et en rappelant le délai de 24 mois. Plusieurs propriétaires sinistrés qui écrivent ensemble pèsent davantage qu'un courrier isolé. En cas de refus persistant, le propriétaire conserve la possibilité de saisir la préfecture, qui instruit les dossiers transmis à la commission interministérielle.
Faut-il abattre les arbres proches d'une maison fissurée ?
Lorsque l'expertise identifie des arbres à forte consommation d'eau, cyprès ou peupliers par exemple, à proximité immédiate de façades fissurées, l'abattage ou la pose d'un écran anti-racines fait partie des mesures conservatoires, parce que les racines assèchent l'argile au pied du mur. Ce n'est pas une obligation légale générale, mais un assureur peut y voir, si rien n'est fait, une cause d'aggravation imputable au propriétaire.
La nouvelle loi fissure maison n'a pas créé un droit nouveau à indemnisation : elle a réaménagé un régime qui existe depuis 1982, en allongeant les délais de déclaration, en précisant que seuls les désordres touchant la solidité ou l'usage du bâtiment sont indemnisables, et en imposant que l'indemnité serve réellement à réparer. Pour un propriétaire, cela signifie trois réflexes : vérifier l'existence d'un arrêté pour sa commune, déclarer dans les 30 jours, et faire établir un constat technique qui mesure les fissures et en documente la cause avant la réunion avec l'expert de la compagnie.
L'intervention décrite dans cette page montre la méthode : mesurer avant d'interpréter, mettre les fissures sous surveillance avant de réparer, traiter le sol et l'eau avant l'enduit, et distinguer ce que le rapport affirme de ce qu'il laisse à une étude géotechnique. Les ordres de grandeur de travaux que nous donnons sont publics et valent pour ce type de désordre ; un chiffrage ferme suppose toujours un diagnostic du sol.
Pour une maison fissurée en zone argileuse, pour un refus d'indemnisation à contester ou pour préparer une expertise contradictoire, nos pages dédiées à l'assurance habitation, au refus de prise en charge, au modèle de lettre de déclaration et à la liste des communes reconnues complètent cette référence. Pour votre situation particulière, vous pouvez contacter le cabinet : nous intervenons en Occitanie et sur pièces pour le reste du territoire.