 Aller au contenu


Refus de prise en charge fissures catastrophe naturelle : de quoi parle-t-on ?
Un refus de prise en charge de fissures après catastrophe naturelle, c'est le courrier que reçoit un propriétaire dont la commune a bien été reconnue en état de catastrophe naturelle, qui a déclaré ses fissures dans les délais, et à qui l'assureur répond que les dommages ne relèvent pas de la garantie. Le refus d'indemnisation de fissures prend presque toujours la même forme : l'expert mandaté par la compagnie conclut que la sécheresse n'est pas la « cause déterminante » des désordres, et renvoie vers un vice de construction, des fondations insuffisantes, des arbres trop proches, une fuite de réseau enterré ou un mouvement antérieur à la période couverte par l'arrêté.
Le lecteur se retrouve alors avec un rapport d'expert qu'il n'a pas choisi, des fissures qui continuent d'évoluer et un sentiment d'incohérence : l'État a reconnu l'événement, mais l'assurance ne paie pas. Cette situation est suffisamment répandue pour que la requête soit recherchée régulièrement sur Google, sans qu'une page de référence y réponde point par point, du courrier de refus jusqu'au tribunal.
Cette page est notre méthode face à ce refus. Nous y racontons une intervention réelle du cabinet sur une maison fissurée en sol argileux, de la mission reçue jusqu'au chiffrage des réparations, puis nous détaillons la procédure de contestation : réclamation écrite, contre-expertise, médiation, action judiciaire. La question plus large de la couverture des fissures par l'assurance habitation, hors contexte de refus, est traitée dans notre page sur les fissures et l'assurance habitation ; nous ne la reprenons pas ici.
un refus de prise en charge n'est pas une décision définitive mais la position d'un expert, contestable par un autre expert. La contestation se gagne sur la causalité technique des fissures, jamais sur le seul sentiment d'injustice.
Quel était le contexte de l'intervention ?
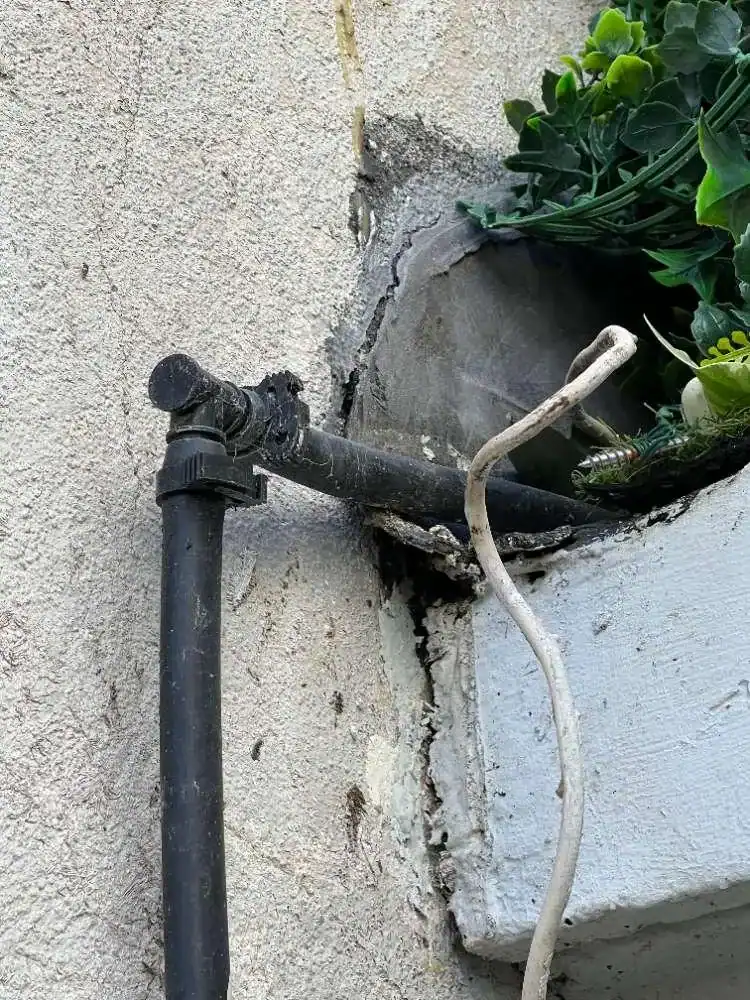
L'intervention que nous racontons porte sur une maison individuelle fondée sur un sol argileux, visitée en novembre 2025, dont les fissures les plus ouvertes se concentraient sur les façades Sud et Est, à proximité immédiate d'un alignement de cyprès. Le bien restait habitable au moment de notre passage, mais les désordres touchaient des murs porteurs et laissaient entrer l'eau de pluie par les lèvres des fissures.
Cette configuration est celle du retrait-gonflement des argiles, que nous vulgarisons une fois pour la suite : une argile perd du volume quand elle sèche et en regagne quand elle se réhydrate ; lorsque ces variations ne sont pas uniformes sous une même maison, les fondations bougent de façon différentielle et la maçonnerie, qui ne sait pas se déformer, se fissure. Deux facteurs aggravent le phénomène sur ce dossier : l'exposition des façades Sud et Est, les plus soumises à l'évaporation, et la présence de cyprès dont les racines pompent l'eau du sol au pied même des murs. L'Agence Qualité Construction classe ce mécanisme parmi les premières causes de sinistres sur maisons individuelles, et le niveau d'exposition de chaque parcelle est consultable sur Géorisques.
Sur le plan assurantiel, un dossier voisin traité par le cabinet sur la même période portait sur un mur de clôture déstabilisé, pour lequel une expertise contradictoire amiable avec l'assureur était nécessaire afin de faire reconnaître l'imputabilité à la catastrophe naturelle et sécuriser la prise en charge financière. Les deux situations illustrent le même point de départ : avant toute discussion technique, il faut vérifier que la commune figure dans un arrêté de catastrophe naturelle sécheresse couvrant la période des désordres. Sans arrêté, il n'y a pas de régime cat-nat ; le courrier de l'assureur n'est alors pas un refus contestable mais une absence de garantie, qui relève d'une autre démarche (demande de reconnaissance par la mairie).
sol argileux, façades exposées et arbres au pied des murs forment le trio classique du sinistre sécheresse. La première vérification n'est pas technique mais administrative : l'existence d'un arrêté couvrant la commune et la période.
Quelle mission l'expert a-t-il reçue ?
La mission reçue était un constat d'expertise unilatéral, à visée conservatoire et diagnostique : qualifier les désordres, apprécier l'habitabilité du logement, prescrire les mesures d'urgence et cadrer les investigations à mener avant toute reprise. Ce cadre est celui du propriétaire qui veut un avis technique indépendant avant de s'engager, ou avant de répondre à la position de son assureur.
Trois cadres de mission existent face à un refus de prise en charge, et il faut les distinguer parce qu'ils n'ont ni le même poids ni le même prix. Le constat unilatéral est établi pour le seul demandeur, sans la présence de l'assureur ; il fixe l'état des lieux et sert de base technique à la réclamation. L'expertise contradictoire amiable réunit l'expert d'assuré et l'expert de la compagnie sur place, chacun défendant son analyse ; c'est le cadre du dossier de mur de clôture évoqué plus haut, et celui que nous détaillons dans notre page sur la contre-expertise sécheresse. L'expertise judiciaire, enfin, est ordonnée par le tribunal et confiée à un expert inscrit sur une liste de cour d'appel ; elle s'impose aux parties. Sur notre grille publiée, le constat est à 960 € avec un acompte de 60 %, pour une médiane réellement facturée de 790 € sur 2 323 dossiers ; l'expertise contradictoire se situe à une médiane de 900 € sur 535 dossiers. Ces honoraires sont à distinguer du coût des travaux, abordé plus loin.
Était hors mission, et clairement notifié comme tel dans le rapport : l'étude géotechnique de conception, dite G5 au sens de la norme NF P94-500 (2013), qui relève d'un bureau d'études de sol et qui seule détermine la solution définitive de reprise en sous-œuvre ; le chiffrage ferme des travaux, impossible avant cette étude ; et l'expertise contradictoire avec l'assureur, qui n'était pas mentionnée dans ce rapport. Une mission d'expert dit ce qu'elle couvre, et dit aussi ce qu'elle ne couvre pas : c'est ce qui rend ses conclusions opposables sans qu'on puisse lui reprocher d'avoir conclu au-delà de ses constatations.
constat unilatéral, contradictoire amiable et expertise judiciaire sont trois missions différentes, de poids croissant. Le constat prépare la contestation ; le contradictoire la porte face à l'assureur ; le judiciaire la tranche. L'étude de sol G5 reste toujours une prestation distincte.
Qu'a montré le constat sur place ?
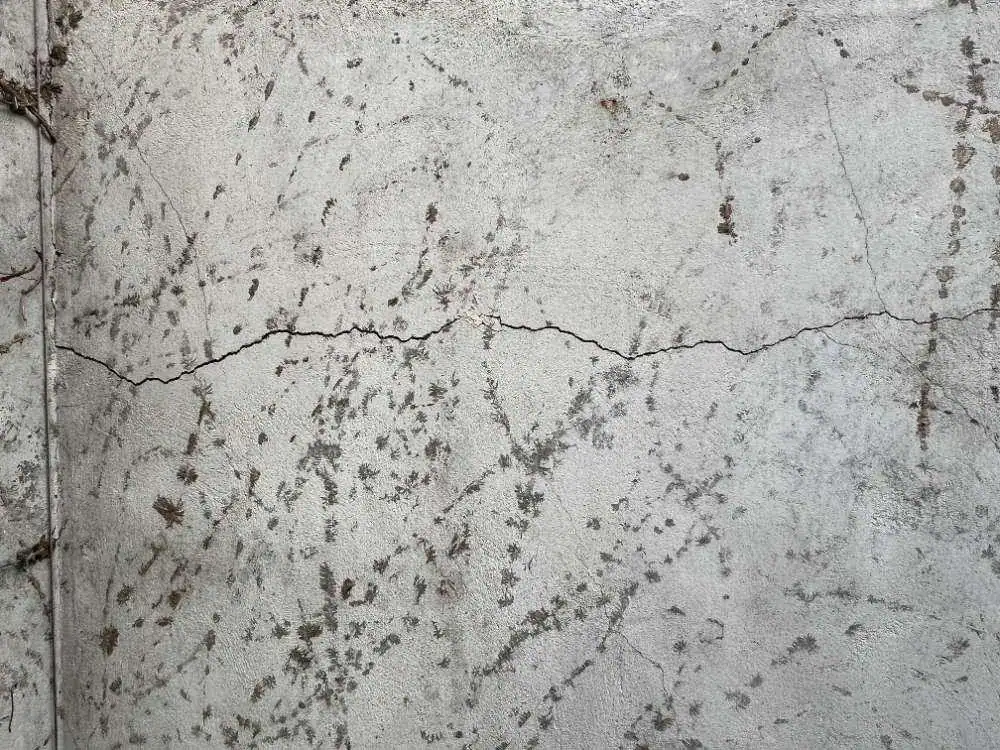
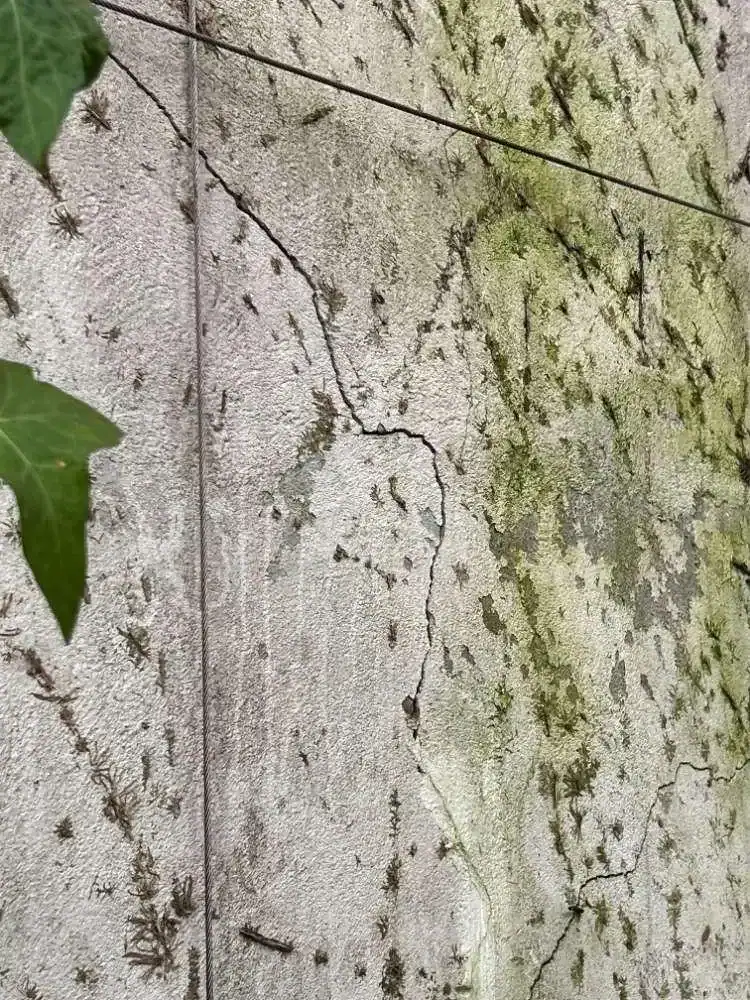
Le constat a montré des fissures structurelles traversant les murs porteurs des façades Sud et Est, infiltrantes, situées du côté des cyprès, sur un sol argileux dont les fondations n'avaient pas encore été reconnues par sondage. Ces éléments, pris ensemble, orientent vers un mouvement différentiel de fondations lié au retrait des argiles plutôt que vers un simple désordre d'enduit.
L'ordre des opérations compte, parce que c'est lui qui rend le constat défendable face à l'expert de la compagnie. Nous commençons par la lecture des façades depuis l'extérieur : localisation de chaque fissure, orientation (verticale, horizontale, en escalier suivant les joints), position par rapport aux angles et aux ouvertures, et ouverture mesurée au comparateur ou au fissuromètre. Vient ensuite l'environnement proche : essences et distances des arbres, pente du terrain, exutoires des eaux pluviales, état des fossés, présence d'un trottoir périphérique. Le contrôle intérieur suit, pour vérifier la concordance des fissures de part et d'autre du mur, signe d'un désordre traversant. Enfin, les fondations : leur profondeur d'assise ne se devine pas, elle se reconnaît par un sondage, que le rapport a prescrit, à rapprocher des règles du DTU 13.1 sur les fondations superficielles.
Le tableau suivant donne les seuils d'ouverture que nous utilisons pour qualifier une fissure ; ils sont d'usage courant dans la profession et dans les fiches de l'AQC.
| Ouverture mesurée | Qualification courante | Ce que l'expert en déduit |
|---|---|---|
| moins de 0,2 mm | Microfissure | Généralement enduit ou retrait ; surveillance simple |
| 0,2 à 2 mm | Fissure | Désordre à qualifier : orientation, évolutivité, concordance intérieur-extérieur |
| plus de 2 mm | Lézarde | Mouvement structurel probable ; fissuromètre et sondage de fondations |
| Évolution lue sous fissuromètre | Fissure active | Argument central de causalité face à un refus de prise en charge |
lire une fissure de sécheresse en façade
L'œil cherche d'abord la forme en escalier qui suit les joints de maçonnerie et s'élargit vers le haut, signature d'un affaissement d'angle.
Il regarde ensuite si la fissure traverse l'enduit seul ou le mur entier, en contrôlant la face intérieure au même endroit.
Il relève enfin ce qui entoure la façade : arbres, pente, eaux pluviales, parce que la cause se trouve souvent à moins de dix mètres du désordre.
Le rapport a prescrit trois mesures conservatoires immédiates : la pose de fissuromètres sur les fissures les plus critiques des façades Sud et Est afin de documenter l'évolution des mouvements dans le temps, le colmatage provisoire des fissures pour stopper les infiltrations, et l'abattage des cyprès situés à proximité des façades touchées pour supprimer la sollicitation hydrique du sol par les racines. Sur un dossier comparable traité le même mois, le rapport ajoutait le nettoyage des fossés proches des fondations, dont l'engorgement empêchait l'écoulement des eaux de surface. Ces relevés dans le temps sont précisément ce qui manque le plus souvent au dossier d'un assuré confronté à un refus : une fissure dont on prouve qu'elle s'ouvre et se referme au rythme des saisons est une fissure dont la cause est hydrique, et le CSTB documente ce comportement cyclique des argiles.
un constat opposable suit un ordre fixe, façades, environnement, intérieur, fondations, et qualifie chaque fissure par son ouverture, sa forme et sa concordance. Le fissuromètre posé tôt transforme une opinion en preuve d'évolutivité.
Quelle conclusion l'expertise a-t-elle rendue ?
L'expertise a conclu à un mouvement différentiel des fondations provoqué par le retrait des argiles, aggravé par la succion racinaire des cyprès et par une mauvaise maîtrise des eaux au pied des façades, et a jugé le logement habitable sous réserve des mesures conservatoires prescrites. Cette conclusion est de nature hydrique et géotechnique : elle ne décrit pas un défaut d'enduit ni un désordre de second œuvre, mais une assise de maison qui bouge.
Deux explications concurrentes, celles que l'on retrouve dans la quasi-totalité des courriers de refus, ont été confrontées aux constatations. La première est celle du désordre superficiel, retrait de matériaux ou faïençage d'enduit, que l'assureur accepte parfois de régler au titre d'un simple ravalement. Elle a été écartée parce que les fissures traversent les murs porteurs et laissent passer l'eau : un enduit qui se fend ne fait pas entrer la pluie de part et d'autre d'un mur de vingt centimètres. La seconde est celle de l'arbre comme cause autonome du dommage, qui sortirait le sinistre du régime de catastrophe naturelle. Le rapport la traite autrement : les cyprès sont un facteur aggravant, pas un mécanisme indépendant, puisque leur succion n'a d'effet que sur un sol argileux en déficit hydrique. C'est pour supprimer ce facteur que l'abattage a été prescrit, et non parce qu'il expliquerait seul les désordres.
La prescription d'un drainage périphérique sur tout le linéaire des façades touchées et d'un trottoir en béton armé faisant barrière d'étanchéité confirme cette lecture : on traite l'eau parce que la cause est l'eau. Un expert qui attribuerait les fissures à une fondation sous-dimensionnée ne demanderait pas d'abord un drain, il demanderait d'abord une reprise.
Une conclusion d'expert dit aussi ce qu'elle ne dit pas, et ce rapport le fait sur trois points. Il ne tranche pas entre injection de résine et micropieux : le choix dépend de la profondeur du sol porteur, que seule l'étude G5 révélera. Il ne chiffre pas les travaux, pour la même raison. Il ne se prononce pas sur la prise en charge par l'assureur, qui relève d'une expertise contradictoire non comprise dans la mission. Ces réserves ne sont pas des faiblesses : un rapport qui conclut au-delà de ses constatations est précisément celui que l'expert de la compagnie démonte en premier.
La conclusion fixe enfin un ordre impératif des travaux, qui pèse autant que la cause dans un dossier de contestation : surveiller et protéger, stabiliser l'ouvrage, puis seulement réparer les maçonneries. Une fissure rebouchée avant la stabilisation se rouvre à la saison sèche suivante, et l'assureur en tirera argument pour soutenir que le désordre est évolutif pour une autre raison que la sécheresse. Le respect de cet ordre, documenté par les relevés de fissuromètres, est ce qui permet de rattacher l'ensemble des réparations à une cause unique.
la conclusion retient un mouvement de fondations d'origine hydrique sur sol argileux, les arbres n'étant qu'un facteur aggravant. Elle réserve expressément la méthode de reprise, le chiffrage et la position assurantielle, ce qui la rend difficile à contredire.
Quel chiffrage retenir pour ce type de désordre ?
Pour une maison individuelle fissurée par retrait-gonflement des argiles, le coût total se situe entre quelques milliers d'euros si l'ouvrage se stabilise après traitement de l'environnement, et plusieurs dizaines de milliers d'euros si une reprise en sous-œuvre s'impose. Les montants du tableau ci-dessous sont des ordres de grandeur publics constatés sur ce type de désordre ; ils ne sont pas les montants du dossier raconté, dont le chiffrage ferme n'était d'ailleurs pas possible avant l'étude de sol.
| Poste de travaux | Fourchette (ordre de grandeur public) | Ce qui fait varier le montant |
|---|---|---|
| Mesures conservatoires : jauges fissuromètres, colmatage provisoire | 200 à 1 000 € | Nombre de fissures équipées, accès en hauteur, fréquence des relevés |
| Abattage ou élagage des arbres proches des façades | 300 à 1 500 € par arbre | Hauteur, dessouchage, évacuation des déchets verts |
| Étude géotechnique G5 avec sondages de reconnaissance | 1 500 à 4 000 € | Nombre de sondages, essais en laboratoire, accessibilité de la parcelle |
| Reprise en sous-œuvre par injection de résine expansive | 10 000 à 30 000 € | Linéaire traité, profondeur d'injection, nombre de passes |
| Reprise en sous-œuvre par micropieux | 30 000 à 80 000 € | Nombre de pieux, profondeur du sol porteur, longrines de liaison |
| Réparation des fissures : harpage, matage, reprise d'enduit | 100 à 300 € le mètre linéaire | Ouverture, caractère traversant, finition de façade |
| Drainage périphérique | 100 à 200 € le mètre linéaire | Profondeur de fouille, exutoire disponible, regards de visite |
| Trottoir périphérique en béton armé | 80 à 150 € le mètre linéaire | Largeur, pente, raccordement aux descentes d'eaux pluviales |
Le poste qui fait basculer un dossier est la reprise en sous-œuvre. Entre résine et micropieux, l'écart va du simple au triple, et c'est l'étude G5 qui tranche : la résine convient lorsque le sol porteur est proche et que le mouvement est modéré, les micropieux s'imposent lorsqu'il faut aller chercher un horizon stable en profondeur. C'est aussi ce poste que l'assureur refuse le plus souvent de financer, en proposant de ne régler que la réparation des fissures, soit une prise en charge partielle. L'ordonnance du 8 février 2023 relative aux désordres de sécheresse, entrée en application en 2024, a précisément prévu que l'indemnisation doit permettre l'arrêt des désordres existants, et non un simple traitement d'apparence ; le texte est consultable sur Légifrance.
Deux montants réglementaires encadrent ensuite ce que l'assuré recevra réellement. La franchise catastrophe naturelle reste à charge : 380 € pour les biens à usage d'habitation en règle générale, portée à 1 520 € pour les dommages dus aux mouvements de terrain différentiels consécutifs à la sécheresse. Sur un dossier de réparation à 15 000 € sans sous-œuvre, la franchise représente donc environ un dixième du sinistre ; sur un dossier de micropieux à 50 000 €, elle devient marginale.
Ces chiffres de travaux sont à distinguer des honoraires d'expertise. Sur la grille du cabinet, un dossier dont l'enjeu dépasse 30 000 €, ce qui est le cas de toute reprise par micropieux, relève du barème proportionnel vu plus haut : pour un enjeu de 50 000 €, les honoraires s'établissent à 2 500 €, soit l'ordre de grandeur d'un seul pieu. La comparaison entre ce que coûte l'expertise et ce que coûte un refus définitif est, en pratique, le critère de décision du propriétaire.
Un chiffrage ferme suppose un diagnostic complet : sondage des fondations, étude G5, et devis d'entreprises spécialisées établis sur cette base. Tout chiffre avancé avant ces étapes, par l'assureur comme par l'assuré, est une estimation que l'autre partie peut contester.
la reprise en sous-œuvre représente l'essentiel du coût et c'est le poste que l'assureur refuse le plus souvent, en ne retenant que la réparation des fissures. La franchise sécheresse de 1 520 € et les honoraires d'expertise sont deux lignes distinctes du budget, à ne pas confondre avec les travaux.
Comment contester un refus d'indemnisation fissures après catastrophe naturelle ?
Un refus d'indemnisation de fissures se conteste par écrit, dans l'ordre suivant : demande du rapport d'expertise complet, réclamation motivée appuyée sur un constat indépendant, expertise contradictoire amiable, saisine du Médiateur de l'assurance, puis action judiciaire. Chaque étape produit une pièce que l'étape suivante exploite, et aucune ne doit être sautée, parce que le médiateur comme le juge vérifient que l'assuré a d'abord épuisé la voie amiable.
| Étape | Délai ou référence | Pièce produite |
|---|---|---|
| Demande du rapport d'expertise de la compagnie | Dès réception du courrier de refus | Lettre recommandée avec accusé de réception |
| Réclamation écrite motivée au service réclamations | Réponse de l'assureur attendue sous 2 mois | Réclamation accompagnée du constat indépendant |
| Expertise contradictoire amiable | À l'initiative de l'assuré, à ses frais sauf garantie honoraires d'expert | Procès-verbal de constatations, accord ou désaccord |
| Tierce expertise contractuelle | Prévue par la plupart des contrats multirisques habitation en cas de désaccord entre experts | Rapport du tiers expert, frais partagés |
| Médiateur de l'assurance | Saisine gratuite, possible 2 mois après la réclamation restée sans réponse satisfaisante ; avis rendu sous 90 jours | Avis non contraignant mais très largement suivi |
| Référé expertise, puis action au fond | Avant l'expiration de la prescription de deux ans, interrompue par lettre recommandée (article L114-2 du Code des assurances) | Ordonnance désignant un expert judiciaire, puis jugement |
La première étape est souvent négligée : le courrier de refus résume le rapport de l'expert de la compagnie, il ne le reproduit pas. C'est le rapport intégral qu'il faut obtenir, parce que c'est dans ses constatations, et non dans sa conclusion, que se trouvent les failles : fissures non mesurées, fondations non reconnues, absence de relevé d'évolution, environnement non décrit. Un rapport de refus qui ne contient aucune mesure d'ouverture ni aucune profondeur d'assise conclut sur une cause qu'il n'a pas démontrée.
La réclamation motivée est ensuite le cœur de la contestation. Elle ne conteste pas l'injustice du refus, elle oppose une analyse de causalité à une autre : constat indépendant, relevés de fissuromètres, description de l'environnement, et rappel que la jurisprudence exige une cause déterminante et non une cause exclusive. Des fondations peu profondes, conformes aux usages de leur époque, n'excluent pas la garantie si le sol n'aurait pas bougé sans la sécheresse reconnue par l'arrêté ; c'est l'argument que l'assuré doit tenir, et c'est celui que les tribunaux retiennent lorsque l'évolutivité saisonnière est prouvée. Notre modèle de lettre pour déclarer des fissures fournit la trame de ce courrier ; la version réclamation ajoute simplement les pièces techniques et la demande expresse d'expertise contradictoire.
Le refus partiel mérite un traitement spécifique. Lorsque l'assureur accepte la réparation des fissures mais refuse la reprise en sous-œuvre, il reconnaît en réalité la cause : on n'indemnise pas des fissures de sécheresse dont on nie l'origine. La contestation porte alors uniquement sur l'étendue des travaux réparatoires, et l'argument central est technique : réparer une maçonnerie sur une fondation qui bouge encore n'est pas une réparation, c'est une dépense perdue, ce qu'un procès-verbal de contradictoire fait acter. L'ordonnance de 2023 déjà citée a tranché ce débat pour les arrêtés récents.
Les délais de l'assureur jouent en faveur de l'assuré lorsqu'ils sont connus : provision à verser dans les deux mois de la remise de l'état estimatif, proposition d'indemnisation dans le mois suivant le rapport d'expertise, règlement dans les vingt et un jours de l'accord. Un assureur qui refuse hors de ces délais, ou qui laisse une réclamation sans réponse, s'expose aux intérêts de retard ; le détail de ces mécanismes est exposé dans notre page sur les délais d'indemnisation après sinistre habitation.
La médiation, enfin, est gratuite et suspend la prescription pendant son déroulement ; les modalités de saisine figurent sur le site de la Médiation de l'assurance. Lorsqu'elle échoue, le référé expertise est la voie efficace : l'expert judiciaire, dont le rapport s'impose aux deux parties, dispose en outre du pouvoir de faire réaliser les sondages et l'étude de sol que l'assureur a refusé de financer. Les démarches et formulaires associés sont rappelés sur service-public.fr.
la contestation suit un ordre fixe, rapport complet, réclamation motivée, contradictoire, médiation, tribunal, et se joue sur la démonstration que la sécheresse est la cause déterminante des fissures. Un refus partiel qui règle les fissures mais pas les fondations reconnaît la cause et ne se discute plus que sur l'étendue des travaux.
Quand faire appel à un expert d'assuré indépendant ?
Un expert d'assuré indépendant s'appelle dès réception du courrier de refus, et idéalement avant la visite de l'expert de la compagnie, parce que les relevés d'évolution qui font gagner une contestation prennent plusieurs mois à se constituer et ne se rattrapent pas après coup. Attendre la médiation ou le tribunal pour faire établir un constat, c'est se présenter avec des fissures que personne n'a mesurées à la date qui comptait.
Trois situations justifient l'intervention sans hésitation. La première est le refus fondé sur une cause alternative non démontrée : vice de construction, arbres, fuite de réseau, sans sondage, sans test de réseau, sans mesure. Le constat indépendant comble ce vide et renverse la charge de la discussion. La deuxième est le refus partiel sur la reprise en sous-œuvre, où l'enjeu dépasse presque toujours le seuil de 30 000 € et où la seule question utile est technique : l'ouvrage est-il stabilisé ou non. La troisième est le dossier dans lequel l'assuré a déjà fait réaliser des réparations d'enduit qui se sont rouvertes ; il faut alors reconstruire la chronologie et prouver que la réouverture suit les saisons.
Il faut aussi savoir ce qu'un expert d'assuré n'est pas. Il n'est pas géotechnicien : il prescrit l'étude G5, il ne la réalise pas, et un rapport d'expert qui prétendrait fixer la profondeur du sol porteur sans sondage perdrait toute crédibilité en contradictoire. Il n'est pas avocat : il produit la pièce technique sur laquelle l'avocat s'appuie, mais ne plaide pas. Il n'est pas non plus l'expert judiciaire, désigné par le tribunal et inscrit sur une liste de cour d'appel, devant lequel il interviendra comme conseil technique de l'assuré. Les exigences de méthode et de traçabilité qui s'appliquent à son travail sont celles de la norme NF X50-110 (2024) sur la qualité en expertise, dont le respect se vérifie dans la structure même du rapport : mission, constatations, analyse, conclusion, réserves.
Sur le plan des honoraires, le cadre de mission détermine le coût. La contre-expertise, qui consiste à analyser et contredire le rapport de la compagnie, se situe sur nos dossiers à une médiane facturée de 790 € sur 66 missions ; la note technique, plus courte, destinée à appuyer une réclamation écrite sans visite contradictoire, est à 720 € sur la grille publiée. Ces montants sont à comparer au coût d'une reprise de fondations restée à charge, et non au coût d'un ravalement. Un point souvent ignoré : de nombreux contrats multirisques habitation comportent une garantie « honoraires d'expert » qui rembourse tout ou partie des frais d'expert d'assuré en cas de sinistre garanti, dans la limite d'un pourcentage de l'indemnité ; elle se lit dans les conditions particulières et se demande expressément, l'assureur ne la proposant pas spontanément. L'ANIL rappelle par ailleurs les droits généraux de l'assuré face à son assureur habitation.
Le bon moment pour consulter se mesure enfin au calendrier de prescription. Deux ans à compter du refus, c'est court lorsqu'on additionne la pose de fissuromètres, un cycle saisonnier complet de relevés, une étude de sol, une expertise contradictoire et une médiation. La lettre recommandée qui interrompt ce délai doit partir tôt, et c'est l'une des premières recommandations que nous formulons au premier échange.
l'expert d'assuré s'engage dès le refus, avant que les relevés d'évolution ne deviennent impossibles à reconstituer, et son coût se compare à l'enjeu de la reprise de fondations, non à celui des fissures. Il prescrit l'étude de sol et prépare le dossier technique, sans se substituer au géotechnicien ni à l'avocat.
FAQ : vos questions sur refus de prise en charge fissures catastrophe naturelle ?
Comment contester un refus de prise en charge de fissures après catastrophe naturelle ?
Par écrit et dans l'ordre : obtenir le rapport complet de l'expert de la compagnie, adresser une réclamation motivée accompagnée d'un constat indépendant, demander une expertise contradictoire, puis saisir le Médiateur de l'assurance si la position ne bouge pas, et enfin le tribunal en référé expertise. La contestation porte sur la causalité technique des fissures, documentée par des mesures et des relevés d'évolution, jamais sur le seul désaccord avec la conclusion.
Combien coûte la contestation d'un refus d'indemnisation de fissures ?
Il faut distinguer trois budgets. Les honoraires d'expert d'assuré, à partir du tarif d'entrée du cabinet pour un enjeu inférieur à 30 000 € et proportionnels au-delà. Les investigations techniques, étude G5 et sondages, entre 1 500 et 4 000 €. La médiation, gratuite. Les frais de justice, variables, sont en partie récupérables si l'assuré obtient gain de cause. Une garantie honoraires d'expert du contrat peut rembourser le premier poste.
Comment reconnaître un refus de prise en charge d'une simple absence de garantie ?
Un refus de prise en charge suppose qu'un arrêté de catastrophe naturelle couvre la commune et la période, que la déclaration a été faite dans les délais, et que l'assureur conteste le lien entre la sécheresse et les fissures. Sans arrêté, il n'y a pas de refus mais une absence de garantie, et la démarche consiste alors à obtenir la reconnaissance de la commune. Le courrier de l'assureur indique en général lequel des deux cas s'applique.
Quelles sont les causes les plus fréquentes de refus ?
L'expert de la compagnie invoque le plus souvent, dans cet ordre : des fondations insuffisantes ou un vice de construction, la présence d'arbres à proximité des façades, une fuite de réseau enterré, un désordre antérieur à la période de l'arrêté, ou des fissures jugées purement esthétiques. Chacune de ces causes se discute sur des mesures : profondeur d'assise par sondage, test d'étanchéité des réseaux, relevés de fissuromètres sur un cycle saisonnier, concordance intérieur-extérieur des fissures.
Qui contacter après un refus de prise en charge de fissures ?
D'abord le service réclamations de l'assureur, par lettre recommandée, pour obtenir le rapport et formaliser la contestation. Ensuite un expert d'assuré indépendant pour établir le constat et porter le contradictoire. Puis, si nécessaire, le Médiateur de l'assurance, et enfin un avocat pour l'action judiciaire. La mairie n'intervient que pour la reconnaissance de l'état de catastrophe naturelle, pas pour le litige avec l'assureur.
L'assureur peut-il refuser parce que les fondations ne respectent pas le DTU 13.1 ?
Il peut l'invoquer, mais la non-conformité ne suffit pas à elle seule. Le régime de catastrophe naturelle exige que la sécheresse soit la cause déterminante des désordres, non la cause exclusive ; des fondations conformes aux usages de l'époque de construction et qui n'auraient pas bougé sans le retrait des argiles restent couvertes. L'assureur doit démontrer que les fissures seraient apparues même sans l'événement reconnu, ce qui suppose un sondage et une analyse de sol.
Que change l'ordonnance de 2023 sur l'indemnisation des fissures de sécheresse ?
Elle impose que l'indemnisation permette l'arrêt des désordres existants, et non une réparation d'apparence. Concrètement, un assureur ne peut plus se limiter à financer le rebouchage des fissures lorsque la stabilisation de l'ouvrage, par injection ou micropieux, est nécessaire. Elle s'applique aux sinistres relevant des arrêtés les plus récents ; pour les dossiers antérieurs, la jurisprudence sur la réparation intégrale conduit à un résultat voisin, mais exige d'être plaidée.
Qu'est-ce qu'une catastrophe naturelle au sens de l'assurance ?
C'est un événement naturel d'intensité anormale, reconnu par arrêté interministériel publié au Journal officiel pour une commune et une période données ; cette reconnaissance déclenche la garantie obligatoire des contrats habitation. Le cadre général de cette garantie et son application aux fissures sont présentés sur la page de tête du cabinet ; la présente page ne traite que la contestation d'un refus.
Un refus de prise en charge de fissures après catastrophe naturelle repose sur une analyse de causalité faite par l'expert de l'assureur, et une analyse se discute avec une autre analyse. La méthode que nous avons exposée tient en quatre temps : vérifier l'arrêté et la période couverte, faire établir un constat indépendant qui qualifie chaque fissure et documente son évolution, porter cette analyse en expertise contradictoire avec la compagnie, puis saisir le médiateur ou le tribunal si la position de l'assureur ne bouge pas, dans le délai de prescription de deux ans. L'intervention racontée ici montre qu'un dossier solide se construit tôt : fissuromètres posés, environnement traité, fondations reconnues par sondage, étude de sol G5 commandée avant tout chiffrage.
Chaque maison, chaque sol et chaque courrier de refus ont leurs particularités ; les ordres de grandeur donnés ici ne remplacent pas un diagnostic. Pour exposer votre situation et savoir quel cadre de mission convient, vous pouvez contacter le cabinet. Pour aller plus loin, nos pages sur les arrêtés de catastrophe naturelle sécheresse, la contre-expertise sécheresse, le modèle de lettre de déclaration des fissures et les délais d'indemnisation après sinistre complètent cette référence, et la page de tête du cabinet rassemble l'ensemble de notre approche des fissures assurées.