 Aller au contenu


Contre-expertise après un vol ou un cambriolage : évaluation des biens, de quoi parle-t-on ?
Une contre expertise vol est l'intervention d'un expert indépendant, mandaté par l'assuré, pour contester l'évaluation que l'expert de la compagnie a faite des biens volés ou dégradés lors d'un cambriolage. La requête « contre expertise vol » revient régulièrement dans les recherches Google qui mènent à notre site, et elle traduit presque toujours la même situation : la déclaration a été faite, l'expert de l'assureur est passé ou a travaillé sur pièces, et la proposition d'indemnité ne couvre ni la valeur réelle des objets disparus, ni les dégradations commises pour entrer.
Le lecteur qui arrive ici se heurte à plusieurs difficultés qui s'additionnent. Il doit prouver l'existence de biens qui ne sont plus là. Il doit en établir la valeur alors que les factures manquent souvent. Et il découvre, dans la proposition de l'assureur, des notions qu'on ne lui avait pas expliquées à la souscription : vétusté, valeur de remplacement, plafond par objet, exclusion faute de mesures de protection. La contestation ne porte donc pas sur la réalité du vol, acquise par le dépôt de plainte, mais sur la valeur — et c'est précisément ce qu'une contre-expertise sait traiter, exactement comme elle le fait pour une contre-expertise après un incendie.
Cette page explique ce que recouvre une contre-expertise en matière de vol, dans quel cadre elle s'exerce, et comment un expert d'assuré reconstitue puis défend un chiffrage face à l'expert d'assurance. Elle s'appuie sur une intervention réelle du cabinet, menée sur un sinistre dont la cause n'est pas un vol mais dont le litige est identique — un écart entre le chiffrage de l'expert d'assurance et le coût réel supporté par l'assurée — parce que la mécanique de redressement de l'indemnité est la même quel que soit l'événement garanti.
Quel était le contexte de l'intervention ?
L'intervention s'est déroulée en novembre 2025, sur une maison individuelle rendue inhabitable par un dégât des eaux, dont la propriétaire contestait un chiffrage d'assureur limité aux seules peintures et tapisseries. Nous retenons ce dossier pour une page consacrée à la contre expertise vol parce qu'il ne comporte aucun débat sur la cause : la compagnie avait admis le sinistre, et tout le litige tenait dans la valeur retenue — exactement la configuration d'un vol, où la plainte établit l'événement et où seule l'évaluation des biens reste à discuter.
La chronologie est celle que nous rencontrons le plus souvent. À la demande initiale de l'assureur, la mandante avait fait exécuter et payé elle-même les travaux techniques indispensables : reprise de la plomberie à l'origine de la fuite, démolition des ouvrages imbibés, remplacement des cloisons et des isolants. Une fois ces travaux achevés, l'expert d'assurance avait produit un chiffrage ne portant que sur ce qui restait à faire, c'est-à-dire les embellissements. Tout ce qui avait été engagé en amont, sur instruction de la compagnie, avait disparu de l'évaluation.
Au moment de notre venue, la maison n'était pas habitable, sans présenter pour autant de risque immédiat : les supports étaient sains mais nus, en attente de peintures et de tapisseries. L'écart entre le chiffrage de l'expert d'assurance et le coût réel cumulé des interventions nécessaires, hors toute amélioration, était de l'ordre d'un à quatre. La demande de la mandante tenait en une phrase : obtenir une révision de l'indemnisation couvrant l'intégralité de ces coûts.
Le dossier ne renseigne ni l'âge précis du bâti ni le département au-delà de notre zone d'intervention en Occitanie ; nous ne complétons pas ce que la matière du dossier ne dit pas. Transposée à un cambriolage, cette situation correspond à l'assuré qui a fait changer sa serrure et remplacer une menuiserie forcée dans l'urgence, puis reçoit une proposition qui ne retient que les objets déclarés, avec vétusté, et oublie les frais d'effraction déjà réglés.
le litige le plus fréquent en contre-expertise n'est pas la réalité du sinistre mais son périmètre chiffré ; quand l'assureur a lui-même demandé des travaux d'urgence, leur coût fait partie du dommage indemnisable et doit figurer dans l'évaluation.
Quelle mission l'expert a-t-il reçue ?
La mission reçue était une contre-expertise, sur pièces puis sur place, destinée à produire un rapport opposable à l'assureur pour obtenir la révision de l'indemnité ; l'organisation d'une expertise contradictoire constituait l'étape suivante, conditionnée à la réponse de la compagnie. Ce découpage en deux temps est celui que nous appliquons aussi après un vol : d'abord un rapport qui fixe notre évaluation et ses justificatifs, ensuite seulement la confrontation avec l'expert adverse.
Concrètement, il nous était demandé de vérifier que les travaux techniques déjà payés relevaient bien du sinistre déclaré et non d'une amélioration du bien, de reconstituer le coût réel cumulé des interventions nécessaires à partir des factures acquittées et des devis restants, puis de rédiger la justification financière qui mettait en regard ce coût et le chiffrage de l'expert d'assurance. Le rapport se concluait par une recommandation procédurale : transmettre le document à l'assureur, puis, selon la position de la compagnie, mettre en place une expertise contradictoire avec l'expert d'assurance si aucun accord amiable n'était trouvé.
Étaient hors mission : la maîtrise d'œuvre des embellissements restants, le chiffrage de toute amélioration souhaitée par la propriétaire, la recherche d'une responsabilité tierce et, bien entendu, toute expertise judiciaire — laquelle ne peut être confiée qu'à un expert désigné par le tribunal. Une mission de contre-expertise qui déborde sur ces terrains perd sa lisibilité devant l'assureur ; nous préférons les proposer en missions complémentaires, ici axées sur le redressement de l'indemnisation.
Le moment de la saisine varie d'un dossier à l'autre. Dans une autre intervention d'octobre 2025, l'expertise contradictoire avait déjà eu lieu lorsque la mandante nous a sollicités ; notre rapport de contre-expertise a été transmis après coup à son assureur pour le contraindre à revoir son chiffrage, les travaux de réfection de toiture (mise en surimposition des panneaux) et de reprise des intérieurs exigeant un chiffrage détaillé que le rapport initial n'avait pas établi. Une contre-expertise reste donc utile après la réunion contradictoire, tant que la prescription biennale de l'article L114-1 du Code des assurances n'est pas acquise (Légifrance).
Le cadre d'intervention commande à la fois ce que produit l'expert et ce qu'il facture :
| Cadre d'intervention | Ce qu'il produit | Tarif Global Expertises |
|---|---|---|
| Note technique sur pièces | Avis écrit sur le dossier (photos, factures, rapport adverse), sans déplacement | 720 € (grille publiée) |
| Constat unilatéral | Rapport descriptif établi sur place, utilisable comme élément de preuve | 960 € avec acompte de 60 % ; médiane facturée 790 € sur 2 323 dossiers |
| Contre-expertise | Rapport critique du chiffrage de l'expert d'assurance, avec évaluation alternative justifiée | 690 € HT soit 828 € TTC jusqu'à 30 000 € d'enjeu, 5 % de l'enjeu au-delà ; médiane facturée 790 € |
| Assistance à expertise contradictoire | Présence et débat face à l'expert adverse, chiffrage dressé en commun | Médiane facturée 900 € sur 535 dossiers |
| Expertise judiciaire | Expert inscrit désigné par le tribunal, parties convoquées | Honoraires taxés par le juge, hors grille du cabinet |
une contre-expertise se commande avec un périmètre écrit — ce qu'elle vérifie, ce qu'elle chiffre, ce qu'elle exclut — et se conclut par une recommandation de procédure ; la contradictoire n'est qu'une étape possible, après le rapport et après l'échec de l'amiable.
Qu'a montré le constat sur place ?
Sur place, le constat a confirmé que les travaux techniques étaient achevés et que la maison restait inhabitable faute d'embellissements : le chiffrage de l'assureur avait retenu la fin du chantier en ignorant son début. L'ordre des vérifications est celui que nous suivons sur tout sinistre déjà partiellement réparé, vol compris.
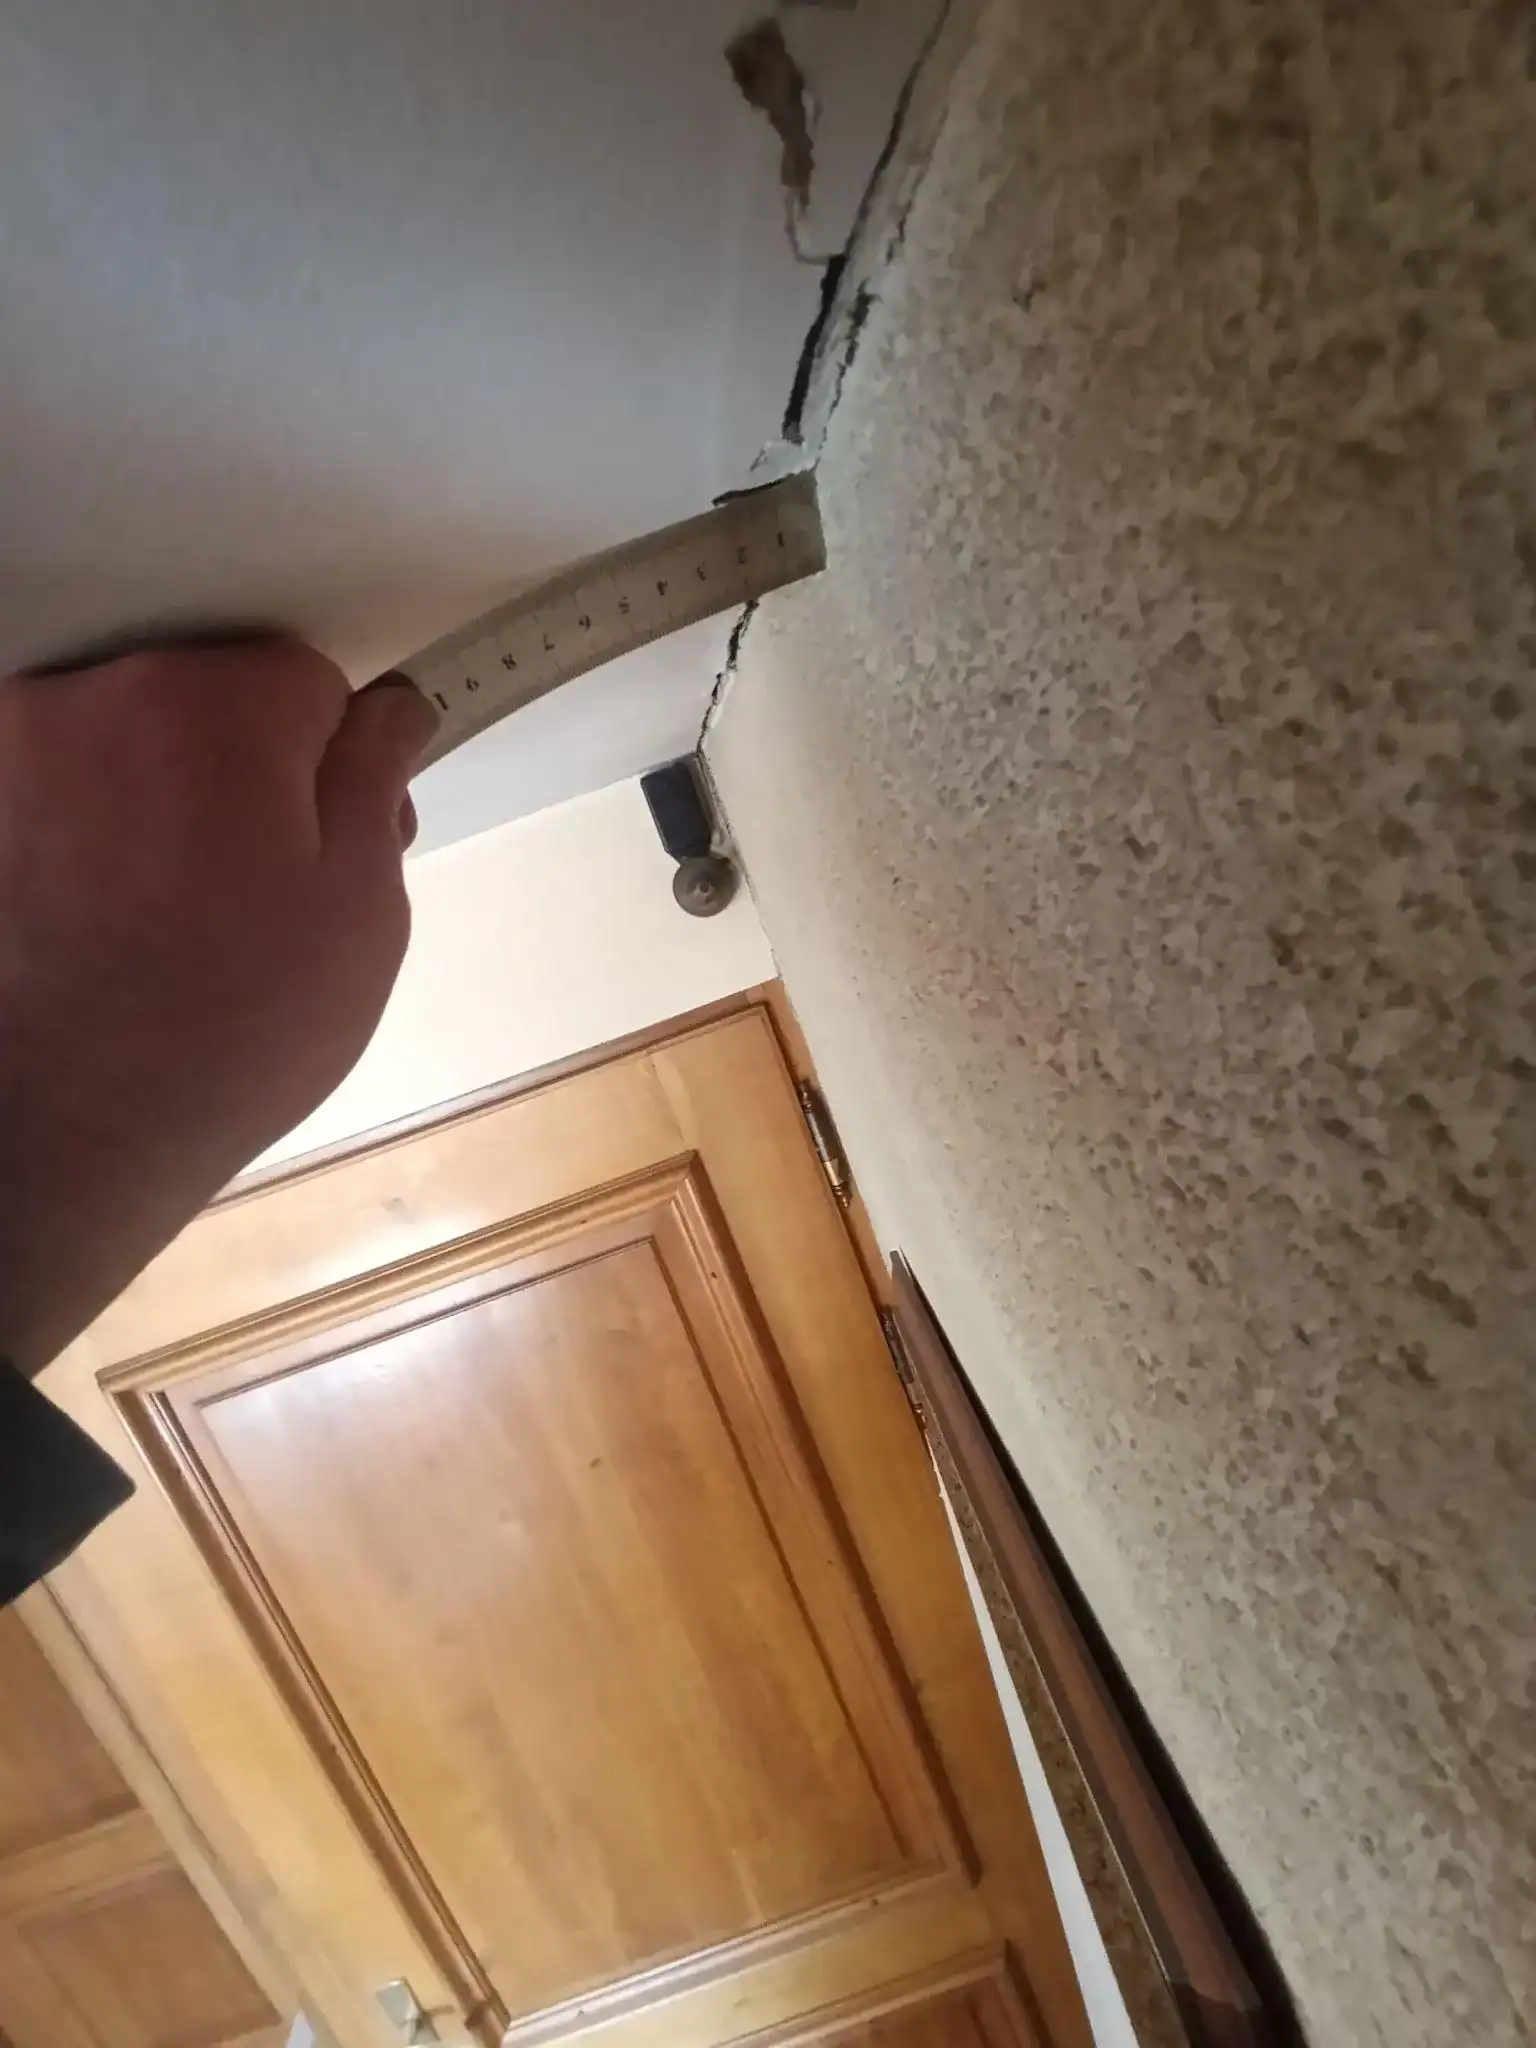
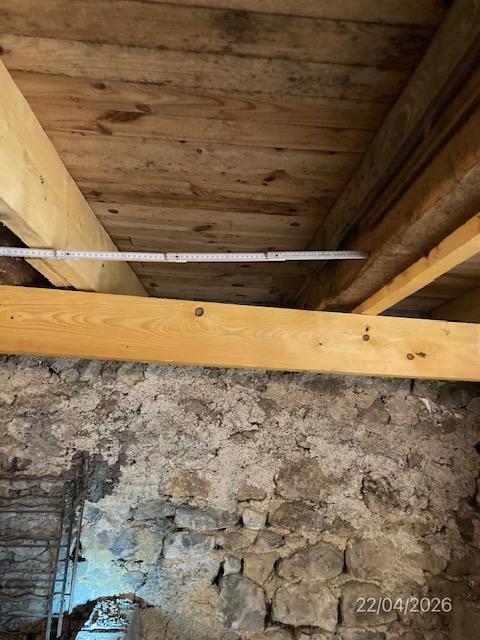
Nous avons d'abord examiné les ouvrages neufs, pièce par pièce : la plomberie reprise, les zones de démolition, les cloisons et isolants remplacés. Chaque ouvrage a été rapproché de la facture acquittée correspondante, de manière à ce que le rapport attache un coût à un élément visible et localisé, et non à une ligne de devis abstraite. Nous avons ensuite relevé l'état des supports en attente de finition, pour vérifier que les embellissements chiffrés par l'expert d'assurance correspondaient bien aux surfaces réellement sinistrées. Nous avons enfin constaté l'inhabitabilité du logement — absence de finitions dans les pièces de vie — tout en notant l'absence de risque immédiat, distinction qui importe pour la discussion des frais annexes.
lire un sinistre déjà réparé
L'œil exercé repère d'abord les cloisons neuves et les isolants remplacés, preuves de l'ampleur de la démolition que le chiffrage adverse a laissée de côté.
Il vérifie ensuite que la plomberie reprise ne fuit plus et que les supports sont sains et prêts à recevoir peintures et tapisseries.
Il confronte enfin chaque facture déjà payée à la zone de la maison qu'elle concerne, pour qu'aucun euro réclamé ne soit sans désordre visible.
Transposé à un vol, le constat sur place suit la même logique en trois temps. Les dégradations d'effraction — menuiserie forcée, serrure détruite, vitrage brisé, mobilier fracturé — se relèvent et se photographient avant toute réparation, ou se reconstituent à partir des factures de remise en état d'urgence lorsque celle-ci a précédé notre venue. L'inventaire des biens disparus se reconstruit ensuite pièce par pièce, en croisant le procès-verbal de plainte, les photographies antérieures, les factures, relevés bancaires, garanties et certificats, puisque l'article 1353 du Code civil fait peser sur celui qui réclame la charge de prouver ce qu'il réclame. Enfin, l'expert rapproche chaque objet des conditions du contrat : capital mobilier, plafond des objets de valeur, mode d'indemnisation en valeur à neuf ou avec vétusté, mesures de protection exigées. Les démarches de déclaration et de plainte sont décrites sur service-public.fr.
Tous les dossiers ne nécessitent pas un déplacement. Dans une seconde intervention d'octobre 2025, la canalisation fuyarde avait déjà été réparée par l'assureur de l'immeuble et la contestation ne portait que sur le chiffrage des dommages matériels et d'une perte locative saisonnière, dont tous les justificatifs étaient disponibles ; le mandant résidant loin du lieu du sinistre, nous avons recommandé une télé-expertise contradictoire avec l'expert d'assurance pour dresser le chiffrage en commun. Le même raisonnement vaut après un vol lorsque les dégradations sont déjà réparées et que le litige se réduit à la valeur des objets : la visite n'apporte rien que les pièces ne démontrent déjà.
un constat de contre-expertise attache chaque montant réclamé à un désordre visible ou à une pièce justificative, dans l'ordre travaux réalisés, travaux restants, conséquences sur l'usage ; lorsque seules les valeurs sont en débat et que les justificatifs sont complets, une télé-expertise contradictoire peut suffire.
Quelle conclusion l'expertise a-t-elle rendue ?
La conclusion du rapport a été que l'intégralité des travaux techniques payés par la mandante relevait du sinistre déclaré, et non d'une amélioration du bien, de sorte que le chiffrage de l'expert d'assurance devait être redressé pour les intégrer aux côtés des embellissements restants. La cause retenue — une fuite de plomberie — n'était pas discutée ; ce que le rapport a tranché, c'est le périmètre du dommage indemnisable, poste par poste.
Le raisonnement tenait en trois rapprochements. Premièrement, chaque intervention technique avait été exécutée à la demande initiale de la compagnie : un travail demandé par l'assureur pour stopper le dommage ne peut pas être ensuite retiré de l'évaluation au motif qu'il est achevé. Deuxièmement, aucun des ouvrages remplacés n'excédait, en nature ou en qualité, ce qui existait avant le sinistre : pas de cloison déplacée, pas d'isolant surdimensionné, pas de plomberie réorganisée. Troisièmement, la maison restait inhabitable tant que les embellissements n'étaient pas réalisés, ce qui confirmait que les peintures et tapisseries chiffrées par l'expert adverse étaient bien la dernière étape d'une remise en état et non une rénovation d'opportunité. La justification financière mettait donc en regard le coût réel cumulé des interventions nécessaires et le chiffrage de l'assureur, en excluant explicitement toute amélioration.
Le rapport disait aussi ce qu'il ne disait pas. Il ne se prononçait pas sur une éventuelle responsabilité d'un tiers dans l'origine de la fuite, hors mission. Il ne chiffrait aucun frais de relogement ni de perte de jouissance, parce que la demande de la mandante portait sur les travaux. Il ne prenait pas position sur les délais de règlement de la compagnie, question contractuelle et non technique. Ce cantonnement n'est pas une faiblesse : un rapport qui déborde de sa mission offre à l'expert adverse un terrain de contestation facile, là où un rapport cantonné l'oblige à répondre sur le seul point litigieux.
Transposée à un cambriolage, une conclusion de contre-expertise vol prend la même forme. Elle retient, objet par objet, une valeur de remplacement justifiée, elle indique le taux de vétusté applicable et la clause du contrat qui le fonde, elle isole les biens soumis à un plafond spécifique, et elle ajoute les dégradations d'effraction, qu'elles aient été réparées en urgence ou non. Elle respecte le principe indemnitaire de l'article L121-1 du Code des assurances, qui interdit que l'indemnité dépasse la valeur de la chose au moment du sinistre (Légifrance) : un expert d'assuré qui chiffrerait au-delà de ce que les pièces établissent fragiliserait l'ensemble de la réclamation, d'autant que la quasi-totalité des contrats comporte une clause de déchéance en cas d'exagération frauduleuse du dommage. Elle ne dit pas, en revanche, si le vol est établi — c'est le rôle de la plainte — ni si une exclusion contractuelle s'applique, question que seul le contrat et, en cas de désaccord, le juge peuvent trancher.
une conclusion de contre-expertise redresse un chiffrage en démontrant que chaque poste réclamé relève du sinistre et n'excède pas l'état antérieur ; elle s'arrête là où commence le droit du contrat, ce qui la rend d'autant plus difficile à contester.
Quel chiffrage retenir pour ce type de désordre ?
Pour une remise en état après effraction ou après un sinistre ayant imposé démolition et reconstruction partielle, les ordres de grandeur ci-dessous suffisent à vérifier si le chiffrage de l'expert d'assurance est dans la norme ou manifestement en dessous. Ils ne sortent pas du dossier raconté plus haut : ce sont des fourchettes publiques, valables pour ce type de travaux en 2025, et jamais le montant du devis ou de la facture de cette mission-là. Un chiffrage ferme suppose un relevé sur place ou, à défaut, un examen des pièces par un expert.
| Poste de travaux | Fourchette indicative (€ TTC, fourniture et pose) | Ce qui fait varier le montant |
|---|---|---|
| Remplacement d'une serrure multipoints forcée | 250 à 900 € | Nombre de points, certification A2P, intervention en urgence ou de nuit |
| Remplacement d'une porte d'entrée fracturée | 1 200 à 4 500 € | Blindage, matériau, dimensions hors standard, dépose de l'ancien bâti |
| Remplacement d'un double vitrage brisé | 200 à 700 € par vitrage | Dimensions, vitrage feuilleté ou sur mesure, accès en étage |
| Fenêtre ou porte-fenêtre forcée, remplacement complet | 600 à 2 000 € | PVC, aluminium ou bois, volet intégré, reprise d'étanchéité |
| Volet roulant détruit | 400 à 1 500 € | Motorisation, coffre, largeur de baie |
| Reprise de cloison en plaques de plâtre avec isolant | 40 à 90 € par m² | Épaisseur, nature de l'isolant, réseaux à repasser |
| Peinture ou tapisserie sur supports remis à neuf | 20 à 45 € par m² | Préparation du support, nombre de couches, hauteur sous plafond, dépose de l'ancien revêtement |
Trois règles de lecture s'appliquent à ces fourchettes. La borne basse correspond à un ouvrage standard, accessible, réalisé hors urgence ; la borne haute intègre l'intervention de nuit ou de week-end que l'effraction impose souvent, et que les contrats prennent en charge au titre des mesures conservatoires. Les postes de finition se chiffrent sur la surface réellement sinistrée, mais une pièce dont un seul mur est repeint se voit en général repeinte entièrement pour des raisons de raccord, point que les experts d'assurance appliquent de façon inégale. Enfin, les frais annexes — nettoyage après passage des cambrioleurs ou après démolition, évacuation des gravats, déplacement d'artisan — sont des postes à part entière, fréquemment absents des chiffrages adverses.
Pour les biens mobiliers volés, aucune fourchette générique n'a de sens : la valeur se reconstitue objet par objet à partir du prix de remplacement à neuf constaté à la date du sinistre, diminué de la vétusté contractuelle. Les barèmes annexés aux conditions générales retiennent couramment des abattements annuels de l'ordre de 10 % pour l'électroménager et de 20 à 25 % pour l'informatique et la téléphonie, le mobilier s'usant plus lentement ; les bijoux et métaux précieux se valorisent au cours du jour et échappent le plus souvent à la vétusté, mais tombent sous le plafond des objets de valeur. Ces barèmes varient d'un assureur à l'autre, et la première vérification d'une contre-expertise consiste à relire celui qui a été appliqué.
un chiffrage de remise en état après effraction se contrôle poste par poste avec des fourchettes publiques, en vérifiant que l'urgence, les raccords et les frais annexes y figurent ; les biens volés, eux, ne se chiffrent qu'objet par objet, et jamais sans diagnostic des pièces disponibles.
Comment évaluer et prouver les biens volés face à l'expert d'assurance ?
On prouve un bien volé en combinant plusieurs pièces de force inégale jusqu'à établir deux choses distinctes : qu'il existait chez l'assuré au jour du vol, et ce qu'il vaudrait à remplacer aujourd'hui. L'expert d'assurance ne refuse presque jamais un objet pour absence de facture ; il le refuse pour absence de tout élément, ou il le retient à une valeur minimale faute de justificatif de prix. La méthode consiste donc à hiérarchiser les preuves avant la discussion.
| Pièce justificative | Ce qu'elle établit | Poids face à l'expert d'assurance |
|---|---|---|
| Facture ou ticket nominatif | Existence, date d'achat, prix payé, référence exacte | Déterminant : l'objet et sa valeur de remplacement sont rarement discutés |
| Relevé bancaire ou historique de commande en ligne | Achat à une date et pour un montant donnés | Fort, à condition d'identifier la nature de l'objet derrière la ligne |
| Photographie datée (métadonnées, événement familial, réseaux sociaux) | Présence de l'objet au domicile | Fort pour l'existence, nul pour la valeur sans autre pièce |
| Certificat, expertise ou facture de réparation d'un bijou ou d'une montre | Existence, caractéristiques, valeur estimée | Fort, souvent exigé par le contrat au-delà d'un seuil unitaire |
| Emballage, notice, carte de garantie, numéro de série | Existence et référence précise, donc prix de remplacement | Moyen, décisif lorsqu'il complète une photo |
| Attestation de tiers (témoin, vendeur, héritage) | Existence et provenance | Faible seul, utile en appoint pour les biens anciens ou hérités |
| Procès-verbal de plainte avec liste des objets | Déclaration des biens disparus | Indispensable, mais ne prouve ni l'existence ni la valeur : c'est une déclaration |
L'évaluation suit la preuve. Pour chaque objet retenu, l'expert d'assuré relève le prix de remplacement à neuf d'un bien équivalent — même usage, même gamme, pas nécessairement même marque si elle a disparu — à la date du sinistre, puis applique le taux de vétusté que le contrat prévoit pour cette catégorie, ou le rachat de vétusté si une garantie « valeur à neuf » a été souscrite. Il contrôle ensuite trois clauses que l'évaluation adverse oublie ou applique mal : le plafond des objets de valeur, souvent exprimé en pourcentage du capital mobilier et défini par une liste (bijoux, métaux précieux, œuvres d'art, parfois matériel photo ou informatique au-delà d'un montant unitaire) ; les espèces et titres, en général exclus ou plafonnés à un faible montant ; et la condition de mesures de protection — serrure multipoints, volets fermés en cas d'absence — dont le non-respect autorise l'assureur à réduire ou refuser la garantie, à charge pour lui de prouver ce manquement.
Deux erreurs fréquentes de l'assuré compliquent inutilement la contre-expertise. La première est de déclarer une valeur d'achat ancienne au lieu de la valeur de remplacement actuelle : un appareil payé cher il y a huit ans vaut aujourd'hui, à neuf, le prix de son équivalent courant, ce qui peut être inférieur ou supérieur. La seconde est d'arrondir l'inventaire à la hausse pour « compenser » la vétusté attendue : outre le risque de déchéance déjà signalé, une seule surévaluation démontrée jette le doute sur l'ensemble de la liste. La reconstitution se fait au contraire pièce par pièce, dans le même ordre que pour un sinistre incendie où l'inventaire mobilier se reconstruit sans les objets eux-mêmes, et chaque ligne sans aucun justificatif est signalée comme telle plutôt que dissimulée.
Les dégradations d'effraction obéissent à un régime distinct : elles relèvent des dommages immobiliers, sont indemnisées même lorsque rien n'a été emporté, et se prouvent par les photographies avant réparation, le procès-verbal de constatations et les factures de remise en état d'urgence. Lorsque la réparation a été faite avant toute photo, l'artisan intervenu est en mesure de décrire l'état constaté, et cette description est à verser au dossier. Les conditions de déclaration et les pièces attendues par les assureurs sont rappelées sur service-public.fr.
chaque objet volé se prouve par au moins une pièce pour son existence et une pour sa valeur de remplacement, hiérarchisées de la facture au témoignage ; l'évaluation applique ensuite vétusté, plafonds et conditions de protection du contrat, sans jamais gonfler une ligne pour en compenser une autre.
Combien coûte une contre-expertise vol et qui la paie ?
Une contre-expertise vol se paie d'abord par l'assuré, au tarif d'entrée indiqué en tête de page tant que l'enjeu ne dépasse pas 30 000 €, puis en proportion de l'enjeu au-delà ; une partie de ce coût est ensuite remboursable lorsque le contrat comporte une garantie « honoraires d'expert », ce qui est le cas de nombreux contrats multirisque habitation. La question du coût se pose donc en deux temps : combien avancer, et quelle part récupérer.
La proportionnalité au-delà du seuil se lit simplement : pour un enjeu contesté de 40 000 €, les honoraires représentent 2 000 € HT ; pour 60 000 €, 3 000 € HT. En dessous du seuil, le forfait d'entrée pèse d'autant plus lourd que l'enjeu est faible, ce qui fournit le premier critère de décision. Nous considérons qu'une contre-expertise a un sens économique lorsque l'écart entre le chiffrage adverse et le chiffrage raisonnablement défendable atteint au moins deux à trois fois le coût de la mission ; en dessous, nous le disons avant toute commande, et une note technique sur pièces, moins coûteuse, suffit souvent à obtenir un redressement partiel sans déplacement.
| Phase de la contestation | Qui avance les frais | Ce qui permet de les récupérer |
|---|---|---|
| Rapport de contre-expertise (expert d'assuré) | L'assuré | Garantie « honoraires d'expert » du contrat, souvent plafonnée en pourcentage de l'indemnité ou en montant fixe, à lire dans les conditions particulières |
| Assistance à l'expertise contradictoire | L'assuré pour son expert, l'assureur pour le sien | Même garantie contractuelle ; clause classique « chaque partie supporte les frais de son expert » |
| Tiers expert en cas de désaccord persistant | Par moitié entre assuré et assureur, selon la clause d'expertise des contrats | Aucun remboursement prévu en général, sauf garantie spécifique |
| Expertise judiciaire | Consignation avancée par la partie demanderesse | Frais inclus dans les dépens, mis à la charge de la partie qui perd selon la décision du juge |
| Garantie protection juridique (si souscrite) | L'assureur de protection juridique dans la limite du plafond | Prise en charge directe des honoraires d'expert et d'avocat, sous conditions de seuil et de libre choix |
La garantie honoraires d'expert appelle deux précautions. Son plafond est fréquemment exprimé en pourcentage de l'indemnité finalement versée : plus le redressement obtenu est important, plus le remboursement est élevé, mais une contre-expertise qui n'améliore pas l'indemnité n'est remboursée qu'au minimum contractuel, parfois à zéro. Et certains contrats conditionnent la prise en charge au choix d'un expert inscrit sur une liste de la compagnie ; cette clause ne retire pas le droit de choisir librement son expert, elle limite seulement le remboursement, et il faut en avoir connaissance avant de commander.
L'expertise contradictoire ajoute un coût de temps plus que d'argent : préparation du dossier, réunion sur place ou à distance, rédaction du procès-verbal de désaccord si l'écart subsiste. La médiane facturée sur ces missions, déjà indiquée dans le tableau des cadres d'intervention, couvre la préparation et la réunion ; les échanges ultérieurs avec la compagnie font l'objet d'une mission complémentaire lorsque la négociation se prolonge, comme dans le dossier d'octobre 2025 où le soutien de l'expert a dû se poursuivre après la réunion contradictoire pour obtenir la réévaluation.
la contre-expertise s'avance par l'assuré et se récupère en tout ou partie par la garantie honoraires d'expert ou la protection juridique ; elle se justifie lorsque l'écart contesté dépasse nettement son coût, et nous le vérifions avant d'accepter la mission.
FAQ : vos questions sur contre expertise vol ?
Comment reconnaître une vraie contre-expertise d'un simple devis ?
Une contre-expertise se reconnaît à un rapport écrit qui liste les pièces examinées, répond ligne par ligne au chiffrage de l'expert d'assurance, cite les clauses du contrat appliquées et se termine par une recommandation de procédure. Un devis d'artisan, même détaillé, ne discute ni la vétusté ni les plafonds et n'oppose rien au rapport adverse : il est une pièce de la contre-expertise, pas la contre-expertise elle-même.
Comment reconnaître une expertise contradictoire ?
Une expertise contradictoire suppose une convocation écrite des deux experts, une réunion commune — sur place ou à distance — et un document signé à l'issue : chiffrage commun ou procès-verbal de désaccord. Une visite de l'expert de la compagnie en présence de l'assuré seul, sans expert d'assuré, n'est pas contradictoire : c'est une expertise unilatérale, dont la proposition reste contestable.
Combien coûte une contre-expertise ou une expertise contradictoire après un vol ?
Les honoraires dépendent du cadre : note sur pièces, rapport de contre-expertise ou assistance à la réunion contradictoire, selon la grille donnée plus haut, et en proportion de l'enjeu au-delà de 30 000 €. L'assuré les avance ; la garantie honoraires d'expert du contrat ou une protection juridique en rembourse une part. Le critère utile n'est pas le prix seul mais son rapport à l'écart contesté.
Comment évaluer des bijoux volés sans facture ni certificat ?
L'existence se prouve par des photographies où le bijou est porté, des attestations de proches, un acte de succession ou une facture de réparation. La valeur se reconstitue par un bijoutier ou un expert gemmologue à partir de la description et des photos, au cours du jour des métaux. Le contrat fixe ensuite le plafond des objets de valeur, qui s'applique quelle que soit la qualité de la preuve.
Les dégradations sont-elles indemnisées si rien n'a été volé ?
Oui, dans la plupart des contrats : la garantie vol couvre les dommages immobiliers causés par l'effraction ou la tentative d'effraction, indépendamment des biens emportés. Serrure forcée, porte fracturée, vitrage brisé se déclarent et se prouvent par photographies et factures de remise en état d'urgence. Ces postes, fréquemment absents des chiffrages adverses, sont les premiers que la contre-expertise réintègre.
L'assureur peut-il refuser une contre-expertise ou une expertise contradictoire ?
L'assureur ne peut pas interdire à l'assuré de se faire assister par l'expert de son choix, ni refuser la réunion contradictoire lorsque la clause d'expertise du contrat la prévoit, ce qui est le cas général. Il peut en revanche limiter le remboursement des honoraires au plafond contractuel. Un refus de dialogue se constate par écrit et ouvre la voie au médiateur de l'assurance, puis au juge.
Peut-on encore contester après avoir signé la lettre d'acceptation ?
La signature d'une acceptation d'indemnité rend la contestation plus difficile, surtout lorsque le document comporte des concessions réciproques et vaut transaction au sens de l'article 2044 du Code civil. Elle n'interdit pas de réclamer un poste oublié ou un bien découvert manquant après coup, dans la limite de la prescription biennale. Mieux vaut, avant de signer, faire relire la proposition par un expert d'assuré.
Que se passe-t-il si les objets volés sont retrouvés après l'indemnisation ?
Les contrats prévoient en général que l'assuré informe l'assureur et choisit, dans un délai fixé, entre reprendre les objets contre restitution de l'indemnité correspondante ou les laisser à la compagnie, subrogée dans ses droits. Les objets retrouvés endommagés donnent lieu à une indemnité pour la dépréciation. La contre-expertise ne traite pas ce point, qui relève de l'exécution du contrat.
Une contre expertise vol ne remet pas en cause le cambriolage : elle remet en cause une valeur. Le dépôt de plainte établit l'événement, le contrat fixe les règles d'indemnisation, et tout l'enjeu tient dans la reconstitution d'un inventaire prouvé, dans l'application correcte de la vétusté et des plafonds, et dans l'intégration des frais d'effraction déjà engagés. Le dossier de novembre 2025 que nous avons détaillé le montre sur un autre type de sinistre : lorsque l'expert d'assurance ne chiffre que la fin du chantier, un rapport méthodique qui attache chaque euro à un désordre visible ou à une facture suffit souvent à rouvrir la discussion, et l'expertise contradictoire n'est qu'un recours si l'amiable échoue.
Les délais sont courts — déclaration en deux jours ouvrés, prescription biennale — et la charge de la preuve pèse sur l'assuré. C'est la raison pour laquelle nous conseillons de nous saisir dès la réception de la proposition d'indemnité, voire avant la visite de l'expert de la compagnie, plutôt qu'après la signature d'une lettre d'acceptation. Pour une situation précise, contactez un expert du cabinet : nous indiquons avant toute mission si une contre-expertise a des chances raisonnables d'améliorer l'indemnité, ou si le chiffrage proposé est défendable.
La même méthode s'applique aux autres sinistres couverts par le contrat multirisque habitation, qu'il s'agisse d'un incendie ou d'une contre-expertise sécheresse après catastrophe naturelle : seul change le mode de preuve, jamais la rigueur du rapprochement entre le dommage et sa valeur.