 Aller au contenu


Mur de soutènement effondré et assurance : de quoi parle-t-on ?
Un mur de soutènement retient une masse de terre qui, sans lui, chercherait sa pente naturelle. Quand il s'effondre — basculement, rupture en pied, glissement du remblai qu'il retenait —, le propriétaire se retrouve devant trois questions emmêlées : à qui appartient ce mur, qui doit payer sa reconstruction, et ce que son contrat d'habitation accepte réellement de prendre en charge. La question de l'assurance mur de soutènement revient régulièrement dans les recherches Google, et elle se pose presque toujours dans l'urgence, avec des terres qui continuent de bouger, un voisin qui attend une réponse et un assureur qui demande des pièces.
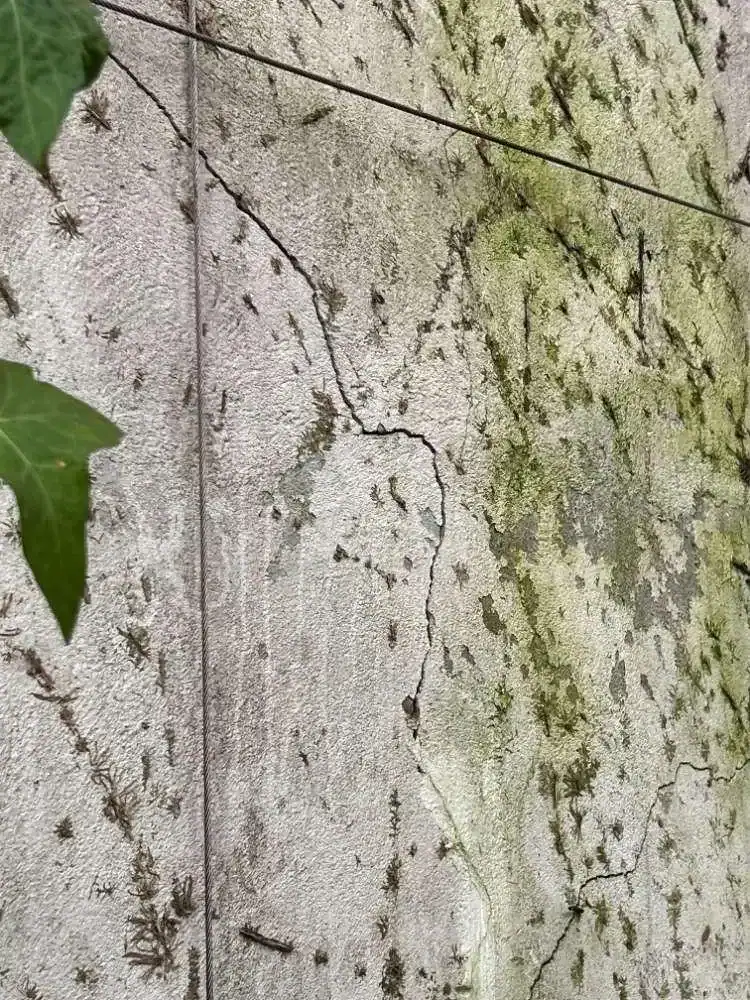
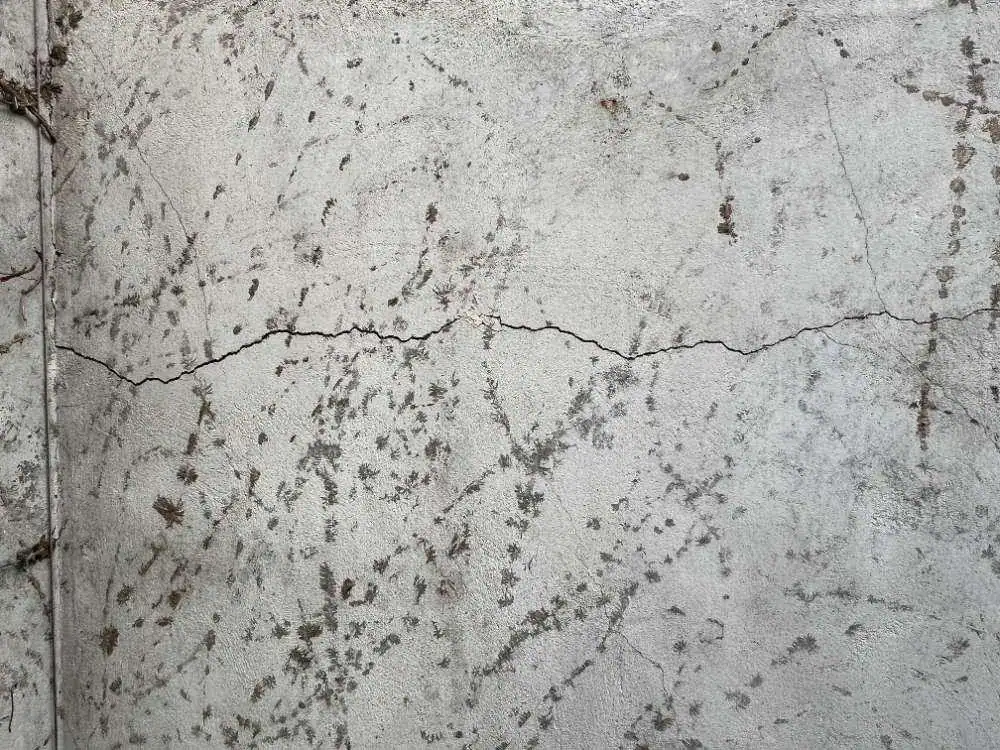
La difficulté tient à la nature de l'ouvrage. Un mur de soutènement n'est ni une clôture ni un mur de maison : il travaille en permanence sous la poussée des terres et de l'eau qu'elles contiennent. Sa rupture est rarement soudaine au sens strict : elle est précédée de signaux — fissure horizontale à mi-hauteur, dévers qui s'accentue d'une saison à l'autre, épaufrures du béton en tête de mur laissant apparaître les aciers, barbacanes qui ne coulent plus après la pluie. Ces signaux comptent doublement : pour la sécurité des personnes, et parce que l'assureur cherchera à savoir s'ils étaient visibles avant le sinistre, ce qui oriente vers l'exclusion « défaut d'entretien ».
Cette page est notre référence méthodologique sur le sujet. Elle répond d'abord à la question juridique (qui répond du mur), puis à la question assurantielle (ce qui est garanti, ce qui est exclu, et sous quel délai agir), avant de dérouler une intervention réelle du cabinet, anonymisée, pour montrer comment un expert indépendant construit la démonstration de la cause. Elle se termine par les ordres de grandeur de travaux et par les réponses aux questions que nos lecteurs nous posent le plus souvent.
l'effondrement d'un mur de soutènement pose trois questions distinctes — propriété, responsabilité, garantie — et l'ordre dans lequel on y répond conditionne l'indemnisation. Documenter l'état du mur et des terres avant tout déblaiement est la première décision utile.
Qui est responsable quand un mur de soutènement s'effondre ?
Le responsable est en principe le propriétaire du mur, c'est-à-dire, sauf titre contraire, celui dont le terrain est retenu — le fonds supérieur —, sur le fondement de la responsabilité du gardien de la chose (article 1242, alinéa 1er, du Code civil). Deux situations déplacent cette charge : le vice de construction dans les dix ans suivant la réception, qui renvoie vers le constructeur, et le fait d'un tiers — un voisin qui décaisse en pied, surcharge la tête du mur ou laisse des arbres pousser contre le parement.
La présomption de propriété est jurisprudentielle et constante : le mur de soutènement est réputé appartenir à celui à qui il est utile, donc à celui dont il retient les terres. Elle ne se confond pas avec la présomption de mitoyenneté de l'article 653 du Code civil, qui vise les murs séparant deux fonds à niveau égal. Le critère d'utilité peut d'ailleurs se retourner : lorsque c'est le propriétaire du fonds inférieur qui a décaissé son terrain et construit le mur pour tenir la terre du voisin, la jurisprudence le désigne comme propriétaire. Avant toute discussion, nous demandons donc les titres : acte de vente, règlement et plan de lotissement, procès-verbal de bornage, permis d'aménager. Un titre l'emporte toujours sur la présomption.
Lorsque la cause de l'effondrement est un défaut d'entretien — drainage colmaté, barbacanes obstruées, végétation enracinée dans les joints — ou un vice de construction ancien, l'article 1244 du Code civil (ruine de bâtiment) fait répondre le propriétaire des dommages causés au voisin, sans que celui-ci ait à prouver une faute. L'eau est souvent au cœur du dossier : l'article 640 du Code civil interdit au fonds supérieur d'aggraver l'écoulement naturel, et au fonds inférieur de l'entraver. Un réseau d'eaux pluviales dévié vers le remblai, une piscine qui fuit ou un arrosage automatique en tête de mur constituent des aggravations dont l'auteur répond, sur le terrain de la faute (article 1240) ou du trouble anormal de voisinage, désormais codifié à l'article 1253 du Code civil depuis la loi du 15 avril 2024.
Les arbres méritent une mention à part. L'article 671 du Code civil impose une distance de 2 m de la limite pour les plantations dépassant 2 m de hauteur, et de 0,50 m pour les autres. Un arbre planté trop près d'un mur de soutènement agit de deux manières : ses racines exercent une poussée mécanique sur le voile et, sur sol argileux, elles assèchent le sol de fondation par temps sec puis le laissent se regonfler à la pluie, ce qui fait travailler la semelle. C'est un axe systématique de nos constats.
Quand le mur a moins de dix ans et qu'il a été réalisé par une entreprise, la garantie décennale des articles 1792 et 1792-4-1 du Code civil s'applique : un mur de soutènement est un ouvrage, et son effondrement le rend à l'évidence impropre à sa destination. Le délai court à compter de la réception, et il ne s'interrompt que par une assignation ou une reconnaissance de responsabilité, pas par un simple courrier. Pour un acquéreur récent qui découvre l'effondrement, l'action en garantie des vices cachés de l'article 1641 du Code civil contre le vendeur reste ouverte deux ans à compter de la découverte, si le défaut existait avant la vente et n'était pas apparent.
| Situation | Qui répond | Fondement |
|---|---|---|
| Mur retenant les terres de votre parcelle, aucun titre contraire | Vous, propriétaire du fonds supérieur | Présomption jurisprudentielle ; art. 1242 al. 1 (garde) |
| Mur bâti par le fonds inférieur après décaissement de son terrain | Le propriétaire du fonds inférieur | Critère de l'utilité |
| Acte de vente, plan de lotissement ou bornage désignant un propriétaire | Le propriétaire désigné | Le titre prime la présomption |
| Mur de moins de 10 ans, rupture par vice de construction | Constructeur et son assureur décennal | Art. 1792, 1792-4-1 |
| Décaissement, surcharge, arbres ou eaux du voisin | Le voisin auteur du fait | Art. 1240, 640, 671, 1253 |
| Drainage obstrué, aciers corrodés, absence d'entretien | Propriétaire du mur | Art. 1244 (ruine de bâtiment) |
| Mouvement de terrain reconnu catastrophe naturelle | Assureur du propriétaire du mur, si le mur est garanti | Art. L125-1 Code des assurances |
sauf titre contraire, le mur de soutènement appartient à celui dont il retient les terres, et c'est lui qui en répond ; la charge bascule vers le constructeur dans les dix ans de la réception, ou vers le voisin dont les travaux, les eaux ou les arbres ont provoqué la rupture. Le premier réflexe utile n'est pas d'appeler l'assureur mais de réunir les titres.
Assurance mur de soutènement : l'effondrement est-il couvert par l'habitation ?
Le plus souvent, pas par défaut : la multirisque habitation garantit le bâtiment d'habitation et ses dépendances, et les murs de soutènement n'y entrent que s'ils sont nommément désignés — option « murs de clôture et de soutènement » — ou si l'effondrement résulte d'un événement garanti, tempête ou catastrophe naturelle reconnue par arrêté. La poussée des terres, le défaut de drainage et le vice de construction figurent parmi les exclusions les plus courantes.
La première lecture porte donc sur la définition des « biens assurés » dans vos conditions particulières et générales. Trois cas se présentent. Le mur est expressément couvert : la garantie joue dans la limite d'un plafond souvent distinct de celui du bâtiment, et à condition que la cause soit un événement garanti. Le mur est couvert au titre des « aménagements extérieurs » : la définition est alors à examiner mot à mot, car beaucoup de contrats y rangent les murets et clôtures mais excluent les ouvrages de soutènement, jugés trop exposés. Le mur n'apparaît nulle part : il n'est pas assuré en dommages, et seule la responsabilité civile jouera si sa chute a endommagé le bien d'un tiers. L'ANIL publie des fiches utiles pour décrypter ces clauses.
Le régime des catastrophes naturelles, prévu à l'article L125-1 du Code des assurances, est la voie d'indemnisation la plus fréquente pour un mur de soutènement, parce qu'il couvre les mouvements de terrain — glissements, coulées, et le retrait-gonflement des argiles sous l'intitulé « sécheresse et réhydratation des sols ». Il suppose deux conditions cumulatives : un arrêté interministériel reconnaissant l'état de catastrophe naturelle pour la commune et la période, et un contrat qui garantit le bien endommagé en dommages. Un mur exclu du contrat n'est pas rattrapé par l'arrêté. La franchise légale est de 380 € pour les biens à usage d'habitation, portée à 1 520 € pour les dommages liés à la sécheresse-réhydratation. Depuis le 1er janvier 2023, l'assuré dispose de 30 jours après la publication de l'arrêté au Journal officiel pour déclarer, et l'assureur doit verser une provision dans les deux mois puis indemniser dans les trois mois suivant la remise de l'état estimatif ou la publication de l'arrêté (article L125-2). La procédure de demande communale est décrite sur service-public.fr.
Hors catastrophe naturelle, la garantie tempête — étendue de plein droit aux contrats couvrant l'incendie par l'article L122-7 du Code des assurances — peut jouer si l'effondrement résulte directement d'un vent violent ou d'un épisode de pluie qualifié, mais l'assureur exigera la preuve d'une intensité anormale et d'un mur en bon état avant l'événement. La responsabilité civile vie privée, elle, indemnise les dommages que votre mur a causés au voisin — terres déversées, clôture écrasée, piscine remplie de remblai —, jamais votre propre mur. Enfin, si l'ouvrage a moins de dix ans, l'assurance dommages-ouvrage, lorsqu'elle a été souscrite, préfinance la réparation : l'assureur DO notifie sa position sous 60 jours et présente une offre sous 90 jours (article L242-1).
Les exclusions que nous rencontrons le plus souvent dans les refus sont le « défaut d'entretien », le « vice de construction », les « mouvements de terrain non reconnus catastrophe naturelle », et la « poussée des terres » en tant que telle. C'est précisément là que l'expertise technique fait la différence : établir que le mur était drainé et entretenu, que la rupture résulte d'un événement extérieur identifié, et dater les désordres. Cette démonstration est le rôle de l'expert d'assuré, distinct de l'expert mandaté par la compagnie. Nos honoraires publiés pour ce type de mission sont de 690 € HT, soit 828 € TTC, pour un enjeu inférieur à 30 000 €, et de 5 % de l'enjeu au-delà ; la médiane réellement facturée pour une expertise contradictoire est de 900 € sur 535 dossiers. Ces montants ne doivent pas être confondus avec les coûts de travaux, ni avec les franchises réglementaires citées plus haut. Certains contrats remboursent d'ailleurs les honoraires d'expert d'assuré dans la limite d'un pourcentage de l'indemnité : la clause « honoraires d'expert » mérite d'être vérifiée avant de saisir un cabinet.
| Garantie | Couvre l'effondrement ? | Franchise et délais |
|---|---|---|
| Catastrophe naturelle (mouvement de terrain, sécheresse-réhydratation) | Oui, si le mur est garanti au contrat et si un arrêté est publié | Franchise 380 € (1 520 € sécheresse) ; déclaration 30 jours après l'arrêté ; indemnisation sous 3 mois |
| Tempête, grêle, poids de la neige | Parfois, pour les murs déclarés, avec preuve d'intensité anormale | Franchise contractuelle ; déclaration 5 jours ouvrés |
| Option « murs de clôture et de soutènement » | Oui, dans la limite du plafond dédié | Plafond spécifique ; définition du mur à vérifier |
| Responsabilité civile vie privée | Oui pour les dommages causés au voisin, non pour votre mur | Déclaration 5 jours ouvrés |
| Dommages-ouvrage / décennale | Oui si le mur a moins de 10 ans et présente un vice de construction | Position sous 60 jours, offre sous 90 jours (L242-1) |
| Poussée des terres, défaut d'entretien, vice de construction hors DO, glissement sans arrêté | Non : exclusions usuelles | — |
une multirisque habitation ne couvre un mur de soutènement que s'il est nommé au contrat ou si un arrêté de catastrophe naturelle est publié, avec une franchise de 380 € portée à 1 520 € en sécheresse. Les refus s'appuient sur le défaut d'entretien ou le vice de construction ; c'est cette qualification technique, et non le montant des dégâts, qui décide de l'indemnisation.
Quel était le contexte de l'intervention ?
Un bâtiment d'habitation avec piscine, construit sur un sol argileux, dont la façade sud se fissurait et se déformait, avec un mur de soutènement en limite de propriété au cœur d'un litige naissant à la fois avec l'entreprise de construction et avec le voisin : c'est le dossier pour lequel le mandant nous a saisis en novembre 2025. Nous ne précisons ni la commune ni les montants propres à ce dossier ; seul ce qui éclaire la méthode est rapporté.
Le contexte réunissait les trois facteurs que nous retrouvons dans la majorité des sinistres de soutènement sur terrain argileux. D'abord le sol lui-même : une argile gonfle en période humide et se rétracte en période sèche, et ce mouvement différentiel sollicite les fondations de la maison comme la semelle du mur. Ensuite la végétation : des arbres se trouvaient à moins de 4 m de la façade sud, la façade impactée, et leurs racines pompaient l'eau du sol de fondation, accentuant le retrait en été. Enfin l'eau apportée artificiellement : la piscine, dont le niveau et l'étanchéité n'étaient pas maîtrisés, introduisait des variations hydriques supplémentaires autour des fondations.
Ce que le mandant observait était visible depuis l'intérieur comme depuis l'extérieur : des fissures en façade et des zones déformées sur la structure, suffisamment marquées pour justifier une inquiétude sur la stabilité. Le bien restait habitable, mais la question posée était double : la maison risquait-elle un désordre majeur, et le mur de soutènement, situé en limite avec le voisin, faisait-il partie du même mécanisme ou relevait-il d'une responsabilité distincte ? Cette dualité — un litige avec le constructeur d'un côté, un litige potentiel de voisinage de l'autre — est exactement la configuration où l'assureur habitation, l'assureur décennal et la responsabilité civile du voisin se renvoient le dossier si personne n'a établi la cause.
Le rapport a immédiatement hiérarchisé les urgences : étaiement provisoire des zones les plus déformées pour prévenir tout désordre majeur ou effondrement, colmatage provisoire des fissures contre les infiltrations, abattage des arbres situés à moins de 4 m de la façade impactée, et contrôle du niveau de la piscine avec drainage pour stabiliser le régime hydrique du sol. La consolidation définitive — reprise en sous-œuvre par micropieux ou injection de résine expansive — était renvoyée à une étude géotechnique, seule capable de trancher entre les deux techniques.
sur un terrain argileux, un mur de soutènement qui se déforme fait presque toujours partie d'un mécanisme plus large — retrait-gonflement, arbres trop proches, apports d'eau artificiels — qui affecte aussi la maison. Séparer ce qui relève du constructeur de ce qui relève du voisin est le premier travail de l'expert, avant toute discussion d'assurance.
Quelle mission l'expert a-t-il reçue ?
La mission était un constat technique unilatéral, commandé par le propriétaire : décrire les désordres de la maison et du mur de soutènement, en établir le mécanisme probable, hiérarchiser les mesures conservatoires et dire si une expertise contradictoire devait suivre. Elle n'incluait ni le dimensionnement des travaux de reprise, ni le chiffrage ferme, ni la qualification juridique de la propriété du mur : ces trois points ont été explicitement renvoyés à d'autres intervenants ou à une phase ultérieure.
Le cadre mérite d'être précisé, parce qu'il conditionne la portée du rapport devant un assureur. Un constat unilatéral est établi à la demande d'une seule partie, sans convocation des autres ; il fixe un état à une date donnée et une analyse motivée, mais il ne lie pas l'adversaire. L'expertise contradictoire amiable convoque toutes les parties concernées — ici l'entreprise de construction et le voisin du mur — ainsi que leurs assureurs, et ses conclusions leur deviennent opposables parce qu'elles ont pu discuter chaque observation sur place. L'expertise judiciaire, ordonnée par le tribunal, intervient quand l'amiable échoue. Notre pratique consiste à commencer par le constat unilatéral : il sécurise la preuve avant tout étaiement ou déblaiement, et il permet de décider en connaissance de cause si l'enjeu justifie la phase contradictoire. Le rapport de ce dossier a conclu qu'elle était nécessaire, précisément parce que deux responsabilités potentielles coexistaient.
Le mandant attendait aussi un avis sur l'habitabilité. C'est un point que nous traitons séparément de la cause : un ouvrage peut être stable à court terme et néanmoins engagé dans un processus qui conduira à la rupture si rien n'est fait. Le rapport a répondu que le bien restait habitable sous réserve des mesures conservatoires listées plus haut, et a réservé la solution définitive à une étude géotechnique. Cette étude, menée selon la norme NF P94-500 (2013) qui définit les missions géotechniques, est la seule à pouvoir caractériser la portance du sol et la profondeur du terrain stable — donc à choisir entre micropieux et injection de résine.
Étaient donc hors mission : le calcul de structure, la rédaction des devis, la négociation avec les assureurs et la question de savoir à qui appartient le mur en limite de propriété. Nous l'écrivons dans nos lettres de mission conformément aux exigences de la norme NF X50-110 (2024) sur la qualité de l'expertise : un rapport qui déborde de son périmètre perd en crédibilité devant l'expert de la compagnie.
un constat unilatéral fixe la preuve et oriente ; seule l'expertise contradictoire, qui convoque constructeur, voisin et assureurs, rend les conclusions opposables. La mission doit dire ce qu'elle exclut — dimensionnement, chiffrage ferme, propriété du mur — pour rester crédible.
Qu'a montré le constat sur place ?
Le constat a relevé une façade sud fissurée et localement déformée, des arbres implantés à moins de 4 m de cette façade, une piscine dont le niveau et l'étanchéité n'étaient pas maîtrisés, un sol de nature argileuse et un mur de soutènement en limite de propriété pris dans le même environnement hydrique. C'est la concordance de ces éléments — et non l'un d'eux isolément — qui a orienté l'analyse vers un mouvement du sol d'assise plutôt que vers un défaut propre au mur.
L'ordre des observations compte, parce qu'il évite de conclure trop tôt. Nous commençons toujours par l'environnement : nature du terrain, pente, végétation, réseaux d'eau, ouvrages voisins. Sur ce dossier, la façade impactée était la façade sud, celle qui reçoit le plus d'ensoleillement et donc le retrait le plus marqué en été, et c'est aussi celle vers laquelle les arbres se trouvaient à moins de 4 m. Cette coïncidence d'orientation est un indice fort : un désordre concentré sur une seule façade exposée, avec végétation à proximité, signe le retrait-gonflement bien plus qu'un tassement généralisé. La piscine venait compléter le tableau en apportant, par fuites ou par variations de niveau, une eau qui regonfle l'argile de manière irrégulière.
Vient ensuite l'enveloppe. Les fissures de façade se lisent par leur orientation, leur ouverture, leur traversée éventuelle et leur continuité avec l'intérieur ; les zones déformées se repèrent à l'œil puis se confirment au niveau ou au laser. Nous notons également l'état du parement lui-même : un enduit ou un béton qui sonne creux au marteau signale un décollement du parement par délamination, lequel n'a rien à voir avec un mouvement de fondation et ne doit pas être compté avec lui. Sur le mur de soutènement, la lecture porte sur le dévers, la flèche horizontale du voile, l'ouverture des joints entre éléments et le fonctionnement des évacuations d'eau après pluie.
ce que l'expert regarde sur un soutènement
Une fissure horizontale continue à mi-hauteur du voile traduit une flexion sous la poussée des terres, alors que des fissures verticales espacées traduisent plutôt un retrait du béton ou un tassement d'appui.
Un fil à plomb ou un niveau posé contre le parement mesure le dévers, et une terre qui s'affaisse ou se creuse le long de la tête du mur montre que le remblai suit déjà le mouvement.
Des barbacanes sèches après une pluie, des traces de calcite ou des mousses sur le parement indiquent une eau qui stagne derrière le mur au lieu d'être drainée.
Enfin, l'intérieur : les fissures aux jonctions de cloisons, les portes qui frottent et les planchers désaffleurés confirment que le mouvement traverse la structure. Sur ce dossier, l'ampleur des déformations a justifié un étaiement provisoire des zones les plus touchées avant toute autre démarche. Nous n'avons pas rapporté ici les ouvertures mesurées ni les cotes de dévers : elles appartiennent au dossier et n'ajoutent rien à la méthode. Les fiches pathologie du CSTB décrivent les mécanismes du retrait-gonflement sur fondations superficielles et servent de référence à cette lecture.
un constat de soutènement se lit de l'extérieur vers l'intérieur — sol, végétation, eau, mur, façade, cloisons — et cherche la concordance entre l'orientation des désordres et les facteurs présents. Une façade sud fissurée, des arbres proches et une piscine non maîtrisée sur argile désignent le sol d'assise avant le mur lui-même.
Quelle conclusion l'expertise a-t-elle rendue ?
L'expertise a retenu un mouvement du sol argileux sous les fondations, sous l'effet combiné du retrait-gonflement saisonnier, de la succion racinaire des arbres implantés à moins de 4 m de la façade sud et des variations hydriques introduites par la piscine, avec des fondations qui n'étaient pas adaptées à ce comportement du sol — d'où la nécessité d'une reprise en sous-œuvre et le litige avec l'entreprise de construction. Le mur de soutènement en limite de propriété a été rattaché à ce mécanisme hydrique, sans que la part du voisin puisse être fixée à ce stade : c'est l'objet de l'expertise contradictoire préconisée.
Le rapport a écarté le danger immédiat : le bien a été jugé habitable, à condition d'étayer sans délai les zones les plus déformées et de colmater les fissures pour stopper les infiltrations. Cette distinction entre « pas de risque immédiat » et « pas de risque » est essentielle pour l'assurance : elle justifie les mesures conservatoires — que beaucoup de contrats remboursent au titre des mesures de sauvegarde — sans pour autant qualifier l'ouvrage de ruine. Elle fonde aussi les demandes d'abattage des arbres et de stabilisation du niveau de la piscine, deux actions qui suppriment les causes aggravantes avant même que la reprise structurelle soit dimensionnée.
Une conclusion d'expert dit aussi ce qu'elle ne dit pas. Ce rapport n'a pas choisi entre micropieux et injection de résine expansive : le choix dépend de la profondeur du terrain stable et de la portance mesurée, données que seule l'étude géotechnique fournit. Il n'a pas non plus chiffré la responsabilité de chacun ni tranché la propriété du mur, questions réservées au contradictoire et, le cas échéant, au juge. Sur une maison existante, il n'est pas possible de reprendre l'assise par un radier général coulé sous l'ouvrage : la reprise passe nécessairement par des appuis ponctuels ou par le traitement du sol en place, ce qui explique le renvoi à la géotechnique.
Pour l'assurance mur de soutènement, cette qualification oriente le dossier. Une cause « sol argileux + fondations inadaptées » relève d'abord du constructeur et de son assureur décennal pour la maison ; la part « eaux et végétation du voisin » relève de la responsabilité civile de celui-ci ; la sécheresse ouvre la voie catastrophe naturelle uniquement si la commune est visée par un arrêté pour la période concernée. Le même sinistre peut donc mobiliser trois régimes, et c'est le rapport qui en fixe la clé de répartition. Les publications de l'Agence Qualité Construction sur le retrait-gonflement des argiles rappellent que ce désordre reste l'un des premiers postes de sinistralité des maisons individuelles, ce qui explique la vigilance des assureurs sur ce point.
la conclusion a désigné le sol argileux et des fondations inadaptées, aggravés par les arbres et la piscine, et a écarté le danger immédiat sans écarter le risque. Elle a laissé ouverts le choix technique de reprise et la part du voisin, l'un pour la géotechnique, l'autre pour le contradictoire.
Quel chiffrage retenir pour ce type de désordre ?
Les montants ci-dessous sont des ordres de grandeur publics, valables pour un désordre de soutènement et de fondation sur sol argileux en général ; ils ne proviennent ni du devis ni des honoraires du dossier raconté, qui ne sont jamais publiés. Un chiffrage ferme suppose un diagnostic sur place et, pour les postes structurels, une étude géotechnique préalable.
La logique de coût d'un tel dossier se lit en trois blocs. Les mesures conservatoires sont peu coûteuses au regard de l'enjeu et se décident dans la semaine. Les études — géotechnique et calcul de structure — représentent une part faible du total mais conditionnent tout le reste : sans elles, aucune entreprise ne s'engage sur une reprise en sous-œuvre et aucun assureur n'accepte un devis. Les travaux de consolidation constituent l'essentiel de la dépense, et leur montant dépend d'abord de la profondeur du bon sol et du linéaire de fondation à traiter.
| Poste de travaux | Fourchette indicative | Ce qui fait varier le montant |
|---|---|---|
| Étaiement provisoire des zones déformées | 500 à 2 000 € | Nombre d'étais, hauteur, durée de location |
| Abattage et dessouchage d'un arbre proche | 500 à 1 500 € par sujet | Hauteur, accès, évacuation des racines |
| Étude géotechnique de diagnostic (mission G5) | 1 500 à 4 000 € | Nombre de sondages, essais en laboratoire |
| Drainage périphérique neuf (drain, géotextile, gravier) | 80 à 150 € par mètre linéaire | Profondeur, exutoire disponible, terrassement |
| Injection de résine expansive sous fondation | 200 à 500 € par mètre linéaire traité | Profondeur d'argile active, nombre de passes |
| Reprise en sous-œuvre par micropieux | 1 000 à 2 500 € par micropieu, hors longrines | Longueur d'ancrage, accès machine, nombre d'appuis |
| Déblaiement et évacuation de terres effondrées | 30 à 60 € par m³ | Volume, distance de décharge, accès engin |
| Réparation des fissures et reprise d'enduit de façade | 60 à 120 € par m² | Ouverture des fissures, échafaudage, finition |
Deux critères font basculer un dossier d'une technique à l'autre. Si le terrain stable est à faible profondeur et que les fondations sont saines mais décomprimées, l'injection de résine est généralement retenue : elle est rapide et peu invasive. Si l'argile active descend profondément ou si les fondations sont sous-dimensionnées, les micropieux s'imposent, avec des longrines de liaison qui alourdissent le poste. La reconstruction d'un mur de soutènement rompu obéit, elle, à une autre logique : le coût croît beaucoup plus vite que la hauteur, parce que la poussée des terres croît avec le carré de celle-ci et que le drainage arrière doit être refait intégralement selon les règles du DTU 20.1 pour les murs maçonnés.
À l'échelle d'un dossier complet — conservatoire, études, consolidation, remise en état —, l'enjeu dépasse fréquemment le seuil au-delà duquel nos honoraires publiés passent en pourcentage de l'enjeu, ce qui souligne l'intérêt de faire établir la cause avant de multiplier les devis : un chiffrage contesté par l'assureur se renégocie bien plus difficilement qu'une cause démontrée.
les mesures conservatoires et les études pèsent peu mais commandent tout ; la consolidation représente l'essentiel, et le choix entre résine et micropieux dépend de la profondeur du terrain stable. Ces fourchettes sont publiques et indicatives : seul un diagnostic complété d'une étude géotechnique permet un chiffrage ferme.
FAQ : vos questions sur effondrement mur de soutènement assurance ?
Responsabilités et assurance : qui paie en premier quand le mur du voisin tombe sur mon terrain ?
Votre propre multirisque habitation intervient en premier pour vos dommages garantis — dépendances, clôture, aménagements déclarés — puis exerce un recours contre l'assureur de responsabilité civile du voisin. Si votre contrat ne couvre pas les biens touchés, vous agissez directement contre le voisin et son assureur. Dans les deux cas, un constat indépendant établi avant déblaiement fixe l'origine des terres et l'état antérieur de votre bien.
Combien coûte une expertise après l'effondrement d'un mur de soutènement ?
La médiane réellement facturée par notre cabinet pour un constat est de 790 €, sur 2 323 dossiers ; notre grille publiée affiche 960 € pour un constat, avec un acompte de 60 %, et 720 € pour une note technique sur pièces existantes. Ces montants rémunèrent l'établissement de la cause et du rapport ; ils sont indépendants des travaux, dont les ordres de grandeur figurent dans le tableau ci-dessus.
Comment reconnaître un mur de soutènement sur le point de s'effondrer ?
Au-delà du dévers et des fissures déjà décrits, trois signes annoncent la rupture : un ventre localisé du parement, visible en visée rasante ; un décalage entre éléments préfabriqués ou blocs, qui montre que le mur ne travaille plus d'un seul tenant ; et un tassement du sol en tête, parfois accompagné d'une sortie d'eau ou de fines en pied. Quand ces signes progressent entre deux saisons, l'étaiement ou la décharge du remblai devient urgent.
Quelles sont les causes d'effondrement d'un mur de soutènement ?
La première est l'eau : un drainage absent ou colmaté fait passer la poussée des terres à une poussée hydrostatique bien supérieure à celle prévue. Viennent ensuite la surcharge en tête — véhicule, extension, remblai ajouté —, l'affouillement en pied par ruissellement ou décaissement, le sous-dimensionnement du voile ou de la semelle, la corrosion des aciers et, sur argile, le mouvement du sol d'assise que nous avons illustré dans l'intervention.
Qui contacter pour un effondrement de mur de soutènement ?
Si des terres menacent une voie, une habitation ou des personnes, la mairie et les secours d'abord : le maire peut engager une procédure de mise en sécurité. Ensuite l'assureur, pour la déclaration, puis un expert indépendant pour fixer la cause avant déblaiement, et un géotechnicien pour la mission G5 si la reprise touche les fondations. Un avocat n'intervient que si le contradictoire amiable échoue.
Quel délai prévoir pour un dossier d'assurance mur de soutènement ?
Deux prescriptions encadrent le dossier : l'action contre votre assureur se prescrit par 2 ans à compter du sinistre (article L114-1 du Code des assurances), et l'action contre un voisin ou un tiers par 5 ans à compter de la connaissance du dommage (article 2224 du Code civil). Sur le terrain, comptez la convocation contradictoire par courrier recommandé, l'étude géotechnique, puis les travaux : une saison complète est un horizon réaliste pour une reprise en sous-œuvre.
L'assurance couvre-t-elle un mur de soutènement qui penche mais n'est pas tombé ?
Rarement : la plupart des contrats indemnisent un dommage réalisé, non un risque de dommage. En revanche, les mesures de sauvegarde prises pour éviter l'aggravation — étaiement, décharge du remblai, bâchage — sont souvent remboursables si elles sont documentées et proportionnées. Faire constater le dévers et son évolution par un expert indépendant permet à la fois de justifier ces dépenses et de prouver, plus tard, que l'effondrement n'était pas dû à un défaut d'entretien.
Faut-il une expertise contradictoire pour que l'assurance mur de soutènement indemnise ?
Elle n'est pas obligatoire, mais elle devient nécessaire dès que plusieurs responsables potentiels coexistent — constructeur, voisin, assureur du propriétaire — comme dans l'intervention décrite. Sans elle, chaque partie s'appuie sur son propre rapport et le dossier s'enlise. La convocation de toutes les parties et de leurs assureurs sur place, avec un procès-verbal commun des observations, est ce qui rend ensuite la répartition des responsabilités opposable.
L'effondrement d'un mur de soutènement se règle rarement avec l'assurance seule. Le propriétaire présumé — celui dont les terres sont retenues — déclare le sinistre sous 5 jours ouvrés, mais l'indemnisation dépend de trois vérifications que nous menons dans cet ordre : le mur figure-t-il parmi les biens assurés, la cause relève-t-elle d'un événement garanti ou d'une exclusion (défaut d'entretien, vice de construction, poussée des terres), et un tiers — constructeur dans les dix ans, voisin par ses travaux, ses eaux ou ses arbres — porte-t-il tout ou partie de la responsabilité. Le régime des catastrophes naturelles reste la voie la plus fréquente, avec ses franchises de 380 € et 1 520 €, à condition qu'un arrêté soit publié et que le mur soit couvert.
L'intervention que nous avons déroulée montre la méthode : hiérarchiser les mesures conservatoires, distinguer les mécanismes, renvoyer le dimensionnement à une étude géotechnique, et chiffrer par ordres de grandeur publics plutôt que par devis isolé. Pour comprendre le vocabulaire des rapports — semelle, chaînage, voile, contreforts —, notre glossaire des éléments de structure est le complément naturel de cette page.
Chaque mur, chaque sol et chaque contrat sont différents : si votre mur s'est effondré ou se déforme, et que l'assureur ou le voisin conteste, contactez un expert du cabinet pour un constat indépendant, contradictoire si nécessaire, qui fixe la cause avant que les terres ne soient déblayées et la preuve perdue.