 Aller au contenu
Mur qui s'écroule et assurance : de quoi parle-t-on ?
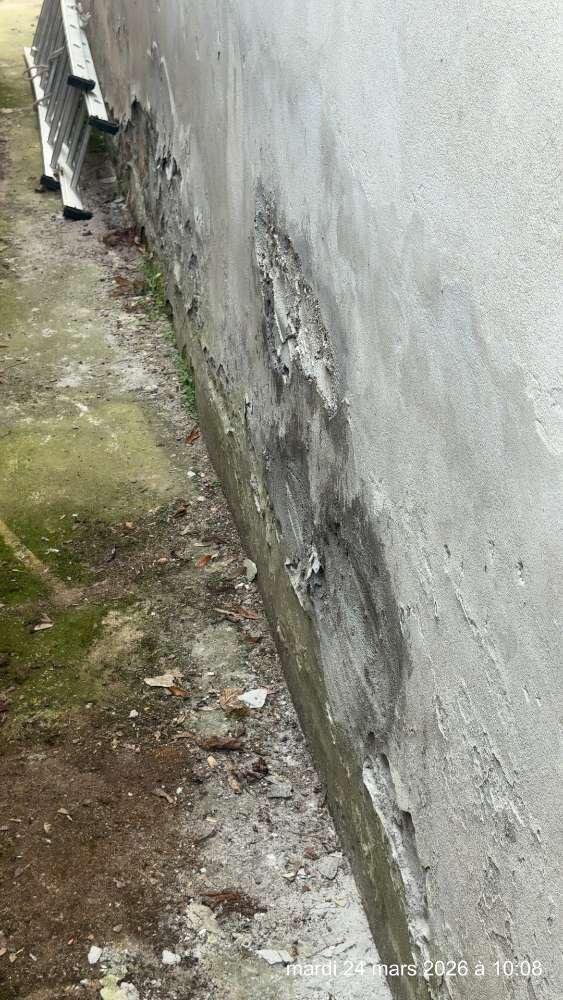
Un mur qui s'écroule — mur de clôture, mur mitoyen, mur de soutènement ou pan de façade — pose trois questions à son propriétaire dans l'heure qui suit : l'assurance va-t-elle payer, qui est responsable vis-à-vis du voisin, et comment prouver la cause de l'effondrement. La question de l'assurance mur écroulé fait l'objet de recherches régulières sur Google, et nous la recevons sous la même forme au cabinet : un mur est tombé, parfois sur le véhicule ou l'abri du voisin, et personne ne sait à qui déclarer quoi, ni dans quel ordre.
La difficulté tient à ce qu'aucun contrat ne garantit « l'effondrement » en tant que tel. Une multirisque habitation garantit des événements nommés : tempête, catastrophe naturelle reconnue par arrêté, choc d'un véhicule, dégât des eaux, parfois effondrement accidentel. Un mur qui cède parce qu'il est ancien, mal fondé, poussé par les terres ou gorgé d'eau depuis des années relève de la vétusté ou du défaut d'entretien, exclus de tous les contrats. Tout se joue donc sur la cause, et c'est précisément sur elle que l'assureur, son expert et le propriétaire vont s'opposer.
Cette page est notre référence méthodologique sur le sujet. Elle traite dans l'ordre les garanties mobilisables selon la cause, la répartition de la charge entre voisins quand le mur est mitoyen ou privatif, les signes qui annoncent la ruine d'un mur, les causes techniques que l'expert recherche, le cadre juridique applicable, le coût d'une expertise et ce que l'assurance en rembourse. Le lecteur pressé trouvera la réponse courte dans le bloc « En bref » ; celui qui doit constituer un dossier trouvera dans les sections suivantes les critères, les articles de loi et les tableaux de décision.
l'assurance ne garantit pas un mur écroulé, elle garantit la cause de son écroulement. Identifier et prouver cette cause est l'enjeu central du dossier, avant même de chiffrer la reconstruction.
Mur qui s'écroule : quelle assurance intervient selon la cause ?
La garantie qui intervient dépend de l'événement déclencheur, jamais du mur lui-même : la tempête active la garantie tempête-grêle-neige, la sécheresse ou le mouvement de terrain activent la garantie catastrophes naturelles après arrêté interministériel, le choc d'un véhicule identifié engage l'assurance automobile du conducteur, la rupture d'une canalisation relève du dégât des eaux. Sans événement garanti, il n'y a pas d'indemnité : la multirisque habitation n'est pas un contrat d'entretien.
La première vérification porte sur la définition des biens assurés. Beaucoup de contrats limitent la garantie au bâtiment d'habitation et à ses dépendances closes et couvertes ; les murs de clôture, les murs de soutènement et les portails ne sont couverts que si une extension « clôtures, murs et aménagements extérieurs » a été souscrite, parfois avec un plafond spécifique. Un mur de clôture écroulé peut donc être exclu avant même toute discussion sur la cause. Les conditions particulières et le tableau des garanties doivent être relus avant de déclarer, parce que la déclaration enclenche des délais que l'on ne reprend pas.
La garantie tempête est conditionnée dans la plupart des polices à une intensité de vent attestée par Météo-France, le seuil contractuel le plus répandu étant 100 km/h, ou à défaut à la preuve que plusieurs bâtiments de bonne construction ont subi des dommages dans la commune ou les communes voisines. Un mur isolé qui tombe un jour de vent modéré ne passera pas cette condition : l'assureur retiendra que le vent n'a été que le révélateur d'une maçonnerie déjà affaiblie. L'Agence Qualité Construction rappelle dans ses fiches pathologie que la plupart des chutes de murs de clôture lors d'épisodes venteux concernent des murs sans chaînage, sans raidisseur ou dont le mortier de pied est délité.
La garantie catastrophes naturelles (article L125-1 du Code des assurances) ne joue qu'après publication au Journal officiel d'un arrêté reconnaissant l'état de catastrophe naturelle pour la commune et la période concernées. Depuis le 1er janvier 2023, l'assuré dispose de 30 jours après cette publication pour déclarer. La franchise légale est de 380 € pour les biens à usage d'habitation, portée à 1 520 € pour les dommages liés à la sécheresse et à la réhydratation des sols. C'est le cas le plus fréquent en Occitanie : un mur de clôture fondé à 30 ou 40 cm sur une argile gonflante bascule après un été sec, et seul l'arrêté permet d'ouvrir la garantie. Les règles de fondation sur ce type de sol sont détaillées dans notre page sur la construction sur un sol argileux. Les démarches de déclaration et de recours sont décrites sur service-public.fr.
Le choc d'un véhicule identifié est le cas le plus simple : la responsabilité civile automobile du conducteur indemnise le propriétaire du mur sans franchise, sur la base d'un constat ou d'un dépôt de plainte. Si le véhicule est inconnu, la garantie « choc de véhicule terrestre » de la multirisque peut jouer, le plus souvent sous condition de plainte et avec franchise.
Un mur construit par une entreprise depuis moins de dix ans relève d'un autre régime : la garantie décennale de l'article 1792 du Code civil, et l'assurance dommages-ouvrage si elle a été souscrite. La jurisprudence qualifie un mur de clôture ou de soutènement d'ouvrage au sens de cet article dès lors qu'il comporte des fondations et des travaux de maçonnerie ; son effondrement compromet sa solidité et ouvre la garantie, sans qu'il soit besoin de prouver une faute.
| Cause de l'effondrement | Garantie mobilisable | Condition ou seuil | Franchise |
|---|---|---|---|
| Tempête | Garantie tempête de la multirisque | Vent souvent supérieur à 100 km/h, ou dégâts sur d'autres bâtiments alentour | Contractuelle, selon police |
| Sécheresse, mouvement de terrain | Catastrophe naturelle (art. L125-1 C. assur.) | Arrêté publié au JO, déclaration sous 30 jours | 1 520 € (sécheresse), 380 € sinon |
| Inondation, coulée de boue | Catastrophe naturelle | Arrêté publié au JO | 380 € |
| Choc de véhicule identifié | Responsabilité civile auto du conducteur | Constat ou plainte, véhicule identifié | Aucune pour la victime |
| Rupture de canalisation | Dégât des eaux | Fuite soudaine, hors vétusté | Contractuelle |
| Malfaçon, mur de moins de 10 ans | Décennale du constructeur, dommages-ouvrage | Art. 1792 C. civ., réception datée | Aucune en dommages-ouvrage |
| Vétusté, défaut d'entretien, poussée des terres ancienne | Aucune | Exclusion générale | — |
vérifier d'abord si le mur figure dans les biens assurés, ensuite si l'événement du jour correspond à une garantie nommée du contrat. La tempête se prouve par le vent ou les dégâts voisins, la sécheresse par un arrêté, le choc par un constat ; la vieillesse du mur ne se prouve pas, elle s'oppose.
Qui paie quand un mur de clôture ou un mur mitoyen s'écroule ?
Pour un mur mitoyen, la reconstruction se partage entre les propriétaires des deux fonds à proportion du droit de chacun, en pratique par moitié (article 655 du Code civil), sauf si l'un prouve que l'effondrement est dû au fait de l'autre. Pour un mur privatif, son propriétaire paie seul la reconstruction et répond des dommages causés aux tiers par la ruine du mur lorsqu'elle résulte d'un défaut d'entretien ou d'un vice de construction (article 1244 du Code civil).
La première question est donc celle de la propriété du mur. L'article 653 du Code civil présume mitoyen tout mur séparant deux bâtiments, deux cours ou deux jardins, sauf titre ou marque contraire. Les marques de non-mitoyenneté de l'article 654 sont physiques : un chaperon à pente unique, des corbeaux ou filets de pierre d'un seul côté désignent le propriétaire exclusif, celui vers qui l'eau est rejetée. Un titre de propriété, un acte de vente ou un procès-verbal de bornage prime sur ces indices. Quand ni l'un ni l'autre ne tranche, la présomption s'applique et les deux voisins sont copropriétaires du mur et de ses frais. L'ANIL publie une synthèse utile des règles de mitoyenneté applicables aux clôtures.
L'article 656 ouvre une porte de sortie souvent ignorée : un copropriétaire peut se dispenser de contribuer aux réparations en abandonnant son droit de mitoyenneté, à condition que le mur ne soutienne pas un bâtiment lui appartenant. Cet abandon transfère la charge intégrale au voisin, mais aussi la propriété du mur ; il se pratique par acte notarié et n'a d'intérêt que pour un mur de clôture sans fonction porteuse.
La responsabilité envers les tiers suit un autre chemin. L'article 1244 du Code civil rend le propriétaire d'un bâtiment responsable de plein droit du dommage causé par sa ruine lorsqu'elle est arrivée par défaut d'entretien ou vice de construction ; la jurisprudence applique ce texte aux murs de clôture et de soutènement. La victime n'a pas à prouver de faute, seulement la ruine et son origine. Le propriétaire du mur est alors indemnisé par personne, mais sa responsabilité civile vie privée, incluse dans la multirisque, prend en charge le véhicule, la toiture ou le mobilier du voisin endommagés. À l'inverse, si la ruine vient d'un événement extérieur garanti, chacun déclare ses propres dommages à son propre assureur, qui exerce ensuite ses recours.
Le mur de soutènement obéit à une logique propre : il n'est pas présumé mitoyen, et la jurisprudence l'attribue au propriétaire du fonds dont il retient les terres, sauf titre contraire. C'est ce propriétaire qui en répond, y compris quand le mur bascule vers le fonds inférieur. Un tel mur se dimensionne comme une fondation, avec une semelle, un drainage et des barbacanes ; les principes sont ceux que nous exposons dans notre page sur les fondations d'une maison.
| Situation | Qui paie la reconstruction | Qui indemnise les dommages aux tiers | Fondement |
|---|---|---|---|
| Mur mitoyen, cause naturelle garantie | Les deux propriétaires, chacun via son assureur | L'assureur de chaque propriétaire pour ses propres biens | Art. 653 et 655 C. civ. |
| Mur mitoyen, défaut d'entretien | Les deux par moitié, sauf faute prouvée d'un seul | Responsabilité civile des deux propriétaires | Art. 655 et 1244 C. civ. |
| Mur privatif du voisin tombé chez vous | Le voisin | Sa responsabilité civile vie privée | Art. 1244 C. civ. |
| Votre mur privatif tombé chez le voisin | Vous, ou votre assureur si la cause est garantie | Votre responsabilité civile vie privée | Art. 1244 C. civ. |
| Mur de soutènement | Le propriétaire du fonds dont il retient les terres | Sa responsabilité civile | Jurisprudence, art. 1244 C. civ. |
| Mur de moins de 10 ans construit par une entreprise | Le constructeur ou son assureur décennal | Le constructeur | Art. 1792 C. civ. |
un mur présumé mitoyen se reconstruit à frais partagés, un mur privatif à la charge de son seul propriétaire, qui répond en plus des dommages causés au voisin si la ruine vient d'un défaut d'entretien. Le titre de propriété et les marques physiques du mur tranchent la question avant toute discussion d'assurance.
Comment reconnaître un mur qui menace de s'écrouler ?
Un mur menace de s'écrouler quand il présente un dévers mesurable au fil à plomb, un ventre (bombement localisé), des fissures en escalier qui suivent les joints de la maçonnerie ou une désagrégation du mortier en pied ; l'un de ces quatre signes suffit à justifier une mise en sécurité, deux signes réunis justifient une expertise avant toute réparation.
Le dévers se mesure : on tend un fil à plomb en tête de mur et l'on relève l'écart au pied. Un mur de clôture plein de 2 m qui s'écarte de plusieurs centimètres de la verticale a perdu son équilibre, surtout s'il retient des terres ou s'il n'a ni chaînage ni raidisseur. Le ventre se repère en regardant le mur en enfilade : la paroi n'est plus plane, elle gonfle vers l'extérieur sous la poussée des terres ou de l'eau accumulée derrière elle. Ces deux signes traduisent une instabilité d'ensemble, pas un simple désordre d'enduit.
Les fissures se classent selon leur ouverture, convention d'usage reprise par l'ensemble de la profession : microfissure en dessous de 0,2 mm, fissure de 0,2 à 2 mm, lézarde au-delà de 2 mm. Une lézarde en escalier qui suit les joints de parpaings ou de pierres signale un mouvement différentiel des fondations, le plus souvent lié au sol. Une fissure verticale à l'angle ou à la jonction avec un poteau, un pilier de portail ou un mur perpendiculaire traduit l'absence de liaison entre deux ouvrages qui ne bougent pas de la même façon ; c'est le même mécanisme que celui décrit dans notre page sur le joint de dilatation et joint de rupture. Les fissures d'enduit sur un mur pignon ou sur un mur en agglos suivent la même grille de lecture : ce qui compte est l'ouverture, le tracé et l'évolution dans le temps.
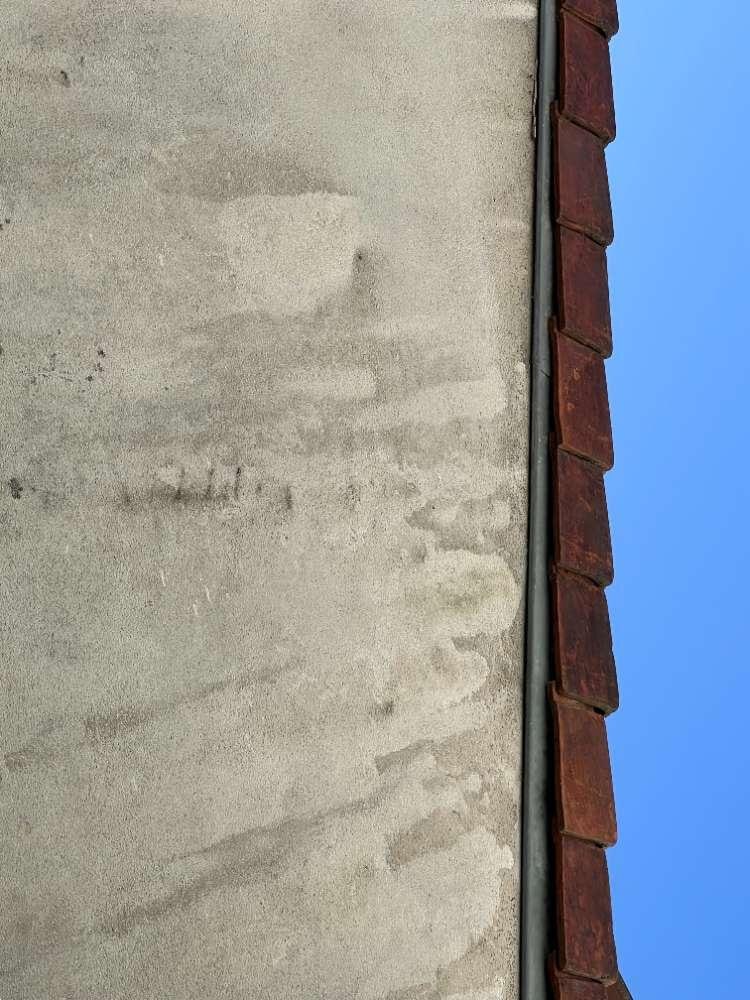
Le pied de mur est l'endroit que nous examinons en premier. Un enduit cloqué, des efflorescences blanches, des mousses, un mortier qui s'effrite sous l'ongle témoignent d'une humidité ascensionnelle ancienne, fréquente sur un mur ancien en pierre ou en brique sans coupure de capillarité. L'eau dissout les liants, le gel fait éclater les joints, et le mur perd sa section portante là où il est le plus sollicité. Un chaperon fendu ou absent en tête de mur aggrave le phénomène en laissant l'eau pénétrer dans la maçonnerie par le haut.
La végétation est le dernier indice : un arbre planté trop près d'un mur pousse ses racines sous la fondation ou contre la paroi, et le lierre enfoncé dans les joints les ouvre année après année. Un mur de clôture qui penche du côté opposé à un arbre de haute tige mérite une investigation du sol avant toute reconstruction, faute de quoi le mur neuf subira le même sort.
pied de mur rongé par l'humidité
L'enduit cloqué et effrité sur les premiers décimètres signale une maçonnerie qui boit l'eau du sol depuis des années.
Le joint de mortier creusé derrière l'enduit est le véritable indicateur, parce que c'est lui qui porte la charge et non l'enduit.
Un chaperon fendu ou absent en tête de mur explique souvent cette saturation, l'eau descendant à l'intérieur de la maçonnerie.
Ces signes pèsent dans le dossier d'assurance mur écroulé dans les deux sens. Documentés avant le sinistre, ils prouvent au voisin que le propriétaire savait ; documentés après, par l'expert de l'assureur, ils servent à opposer la vétusté. Photographier un mur douteux et faire constater son état par un expert indépendant avant qu'il ne tombe est la seule façon de fixer la chronologie.
dévers, ventre, lézarde en escalier et mortier de pied délité sont les quatre signes d'un mur en ruine prochaine. Ils se mesurent et se photographient ; un constat daté avant l'effondrement vaut plus, devant l'assureur comme devant le voisin, que n'importe quel argument après.
Quelles sont les causes d'un mur qui s'écroule ?
Un mur s'écroule pour l'une de quatre familles de causes : une poussée qu'il n'était pas conçu pour reprendre (terres, eau, surcharge), une perte de section ou de résistance de la maçonnerie (liant lessivé, gel, racines), un mouvement de son assise (sol argileux, fondation insuffisante, cavité, fuite) ou un défaut de conception (élancement excessif, absence de raidisseurs, longueur sans joint). L'événement déclaré à l'assureur — le coup de vent, l'orage — n'est le plus souvent que le dernier maillon de cette chaîne, et c'est la cause première que l'expert doit nommer.
La poussée des terres est la cause que nous rencontrons le plus sur les murs de clôture tombés. Un mur monté pour séparer deux jardins au même niveau devient, après un remblai, une terrasse ou une jardinière adossée d'un côté, un mur de soutènement qui n'en a ni l'épaisseur, ni la semelle, ni le drainage. La terre humide pousse horizontalement ; sans barbacanes, l'eau s'accumule derrière la paroi et ajoute une pression hydrostatique qui double l'effort après chaque pluie. Le mur ventre, puis bascule d'un bloc à la première saturation du sol. Le voisin qui a rehaussé son terrain contre un mur mitoyen en a modifié l'usage, ce qui pèse sur la répartition des frais vue plus haut.
La perte de résistance de la maçonnerie elle-même est la deuxième famille. Un mortier de chaux aérienne ou de terre, courant sur les murs anciens d'Occitanie, se délave quand le chaperon ne joue plus son rôle ; l'eau qui circule dans la masse gèle en hiver, et chaque cycle de gel-dégel ouvre les joints de quelques dixièmes de millimètre. Sur les murs en parpaings, c'est le remplissage des alvéoles et la qualité du mortier de pose qui gouvernent la tenue : un mur monté à joints secs ou avec un mortier trop maigre perd sa cohésion sous une sollicitation horizontale pourtant modeste. Les fiches de l'AQC et les travaux du CSTB sur la durabilité des maçonneries documentent ces mécanismes de dégradation lente.
Le mouvement de l'assise constitue la troisième famille, la plus coûteuse à traiter parce qu'elle condamne toute reconstruction à l'identique. Outre le retrait-gonflement des argiles, l'expert recherche une fondation hors gel insuffisante — la profondeur hors gel varie en France métropolitaine de 50 cm en plaine à plus de 1 m en altitude, et un mur fondé au-dessus se soulève et se repose chaque hiver —, une cavité souterraine ou une ancienne fosse remblayée, une fuite de canalisation d'eaux usées ou pluviales qui entraîne les fines du sol et crée un vide sous la semelle, ou encore un terrassement récent en limite de propriété qui a décomprimé le sol d'appui. Le DTU 13.1 fixe les règles de dimensionnement des fondations superficielles ; un mur de clôture est rarement fondé selon ces règles, et c'est précisément ce que l'assureur fera constater.
Le défaut de conception ferme la liste. Un mur plein de 2 m de haut en parpaings de 20 cm sans poteau raidisseur ni chaînage horizontal présente un élancement que le NF DTU 20.1, applicable aux ouvrages en maçonnerie de petits éléments, ne tolère pas sans contreventement ; les grandes longueurs sans joint de fractionnement se fissurent verticalement puis se découpent en panneaux indépendants qui tombent chacun à leur tour. Les arbres relèvent à la fois de la conception et de l'entretien : l'article 671 du Code civil impose une distance de plantation de 2 m pour les arbres de plus de 2 m de haut et de 0,50 m pour les autres, et un sujet planté plus près soulève la fondation par ses racines tout en asséchant le sol argileux à sa base.
| Cause première | Mécanisme | Indice que l'expert relève | Vitesse d'évolution |
|---|---|---|---|
| Poussée des terres ou de l'eau | Effort horizontal non prévu, pression hydrostatique | Remblai d'un côté, absence de barbacanes, ventre, basculement d'un bloc | Mois à années, rupture brutale après pluie |
| Gel et lessivage du liant | Perte de cohésion des joints | Mortier friable, joints creux, chaperon absent | Décennies |
| Fondation hors gel insuffisante | Soulèvement et tassement saisonniers | Fissures qui s'ouvrent en hiver, semelle à moins de 50 cm | Années |
| Fuite ou cavité sous la semelle | Entraînement des fines, vide sous fondation | Affaissement localisé, sol détrempé, regard proche | Semaines à mois |
| Terrassement voisin en limite | Décompression du sol d'appui | Chantier récent, talus ouvert au pied du mur | Jours à semaines |
| Élancement, absence de raidisseurs | Flambement sous effort latéral | Mur plein haut sans poteau ni chaînage | Rupture brutale au premier vent fort |
| Racines d'arbre proche | Soulèvement et dessiccation du sol | Arbre à moins de 2 m, dévers côté opposé à l'arbre | Années |
un mur ne tombe presque jamais pour une seule raison ; l'expert distingue la cause première, qui a affaibli l'ouvrage pendant des années, de l'événement déclencheur, qui l'a fait tomber un jour donné. C'est la cause première qui décide de la garantie, et c'est elle qu'il faut corriger avant de reconstruire.
Assurance mur écroulé : quel cadre juridique s'applique (Code civil, Code des assurances) ?
Le dossier d'assurance mur écroulé se lit avec trois codes : le Code civil pour la propriété et la responsabilité, le Code des assurances pour la garantie, les exclusions et les délais, et le Code de la construction et de l'habitation pour la mise en sécurité d'un mur qui menace la voie publique ou le voisin. Les articles relatifs à la mitoyenneté et à la ruine des bâtiments ayant été exposés plus haut, cette section traite des textes qui gouvernent la preuve, les délais d'indemnisation et les recours.
Le premier texte utile est l'article L113-1 du Code des assurances : les exclusions de garantie doivent être formelles et limitées, et la jurisprudence constante de la Cour de cassation met à la charge de l'assureur la preuve que le sinistre entre dans l'exclusion qu'il invoque. Concrètement, quand l'assureur refuse un mur tombé un jour de tempête au motif de la vétusté, c'est à lui de démontrer que l'état du mur, et non le vent, est la cause déterminante de la chute ; l'assuré n'a à prouver que la réalisation de l'événement garanti. Beaucoup de refus sont rédigés comme si la charge de la preuve était inversée, et c'est le premier point que nous vérifions dans une lettre de refus.
L'article L122-7 du même code rend la garantie tempête obligatoire dans tout contrat couvrant l'incendie d'un bien : un assureur ne peut donc pas avoir exclu la tempête, il ne peut qu'en conditionner la mise en œuvre et restreindre la liste des biens couverts. La distinction est utile pour un mur de clôture : si le mur est dans les biens assurés au titre de l'incendie, il l'est au titre de la tempête.
Les délais d'indemnisation sont encadrés pour deux régimes. En catastrophe naturelle, l'article L125-2 du Code des assurances, dans sa rédaction issue de la loi du 28 décembre 2021 applicable depuis le 1er janvier 2023, impose à l'assureur d'informer l'assuré des modalités de mise en jeu de la garantie dans le mois suivant la déclaration, de formuler une proposition d'indemnisation dans le mois suivant la réception de l'état estimatif ou du rapport d'expertise, et de verser l'indemnité dans les 21 jours suivant l'accord. En dommages-ouvrage, l'article L242-1 impose une prise de position sur la garantie sous 60 jours et une offre d'indemnité sous 90 jours à compter de la déclaration, faute de quoi la garantie est acquise et l'assuré peut engager les travaux. Aucun délai légal n'encadre en revanche l'indemnisation d'un sinistre tempête ou dégât des eaux ordinaire : seul le contrat en fixe, généralement par référence à la date de l'accord sur le montant.
La prescription limite le temps du recours. L'article L114-1 du Code des assurances fixe à deux ans le délai pour agir contre son assureur, à compter de l'événement ou, pour un refus, de la notification de ce refus ; la même loi de 2021 a porté ce délai à cinq ans pour les sinistres relevant de la garantie catastrophes naturelles. Contre le voisin ou un tiers responsable, l'action en responsabilité civile se prescrit par cinq ans à compter de la connaissance du dommage (article 2224 du Code civil). Contre un constructeur, l'action décennale court dix ans à compter de la réception, sans possibilité d'interruption par une simple lettre : seule une assignation ou une expertise judiciaire l'interrompt.
Quand la ruine du mur ne relève pas de l'article 1244 déjà cité — parce que l'ouvrage n'a pas la consistance d'un bâtiment, ou parce que la cause n'est ni un défaut d'entretien ni un vice de construction —, la responsabilité se fonde sur l'article 1242 alinéa 1er du Code civil (responsabilité du gardien de la chose) ou sur la faute de l'article 1240, par exemple pour le voisin qui a remblayé contre le mur ou terrassé à son pied. Depuis la loi du 15 avril 2024, le trouble anormal de voisinage est codifié à l'article 1253 du Code civil et permet d'obtenir réparation sans prouver de faute dès lors que le trouble excède les inconvénients normaux du voisinage.
Le mur qui menace sans être encore tombé relève enfin de la police administrative. Les articles L511-1 et suivants du Code de la construction et de l'habitation, issus de l'ordonnance du 16 septembre 2020, permettent au maire de prendre un arrêté de mise en sécurité imposant au propriétaire l'étaiement, la démolition partielle ou la reconstruction, avec exécution d'office à ses frais en cas d'inaction ; en urgence, la procédure de l'article L511-19 autorise une intervention immédiate. Un tel arrêté, antérieur à l'effondrement, sera opposé par l'assureur comme preuve de la connaissance du risque.
| Texte | Objet | Délai ou effet |
|---|---|---|
| Art. L113-1 C. assur. | Exclusions formelles et limitées | Charge de la preuve de la vétusté sur l'assureur |
| Art. L122-7 C. assur. | Garantie tempête obligatoire | Attachée à tout contrat incendie |
| Art. L125-2 C. assur. | Indemnisation catastrophe naturelle | Information sous 1 mois, proposition sous 1 mois après rapport, paiement sous 21 jours |
| Art. L242-1 C. assur. | Dommages-ouvrage | Position sous 60 jours, offre sous 90 jours |
| Art. L114-1 C. assur. | Prescription contre l'assureur | 2 ans, 5 ans en catastrophe naturelle |
| Art. 2224 C. civ. | Prescription contre un tiers | 5 ans à compter de la connaissance du dommage |
| Art. L511-1 et s. CCH | Mise en sécurité par le maire | Travaux d'office aux frais du propriétaire |
c'est à l'assureur de prouver la vétusté qu'il oppose, pas à l'assuré de prouver qu'il entretenait son mur. Les délais d'indemnisation sont légaux en catastrophe naturelle et en dommages-ouvrage, contractuels partout ailleurs, et la prescription de deux ans contre l'assureur court dès la notification du refus.
Combien coûte l'expertise d'un mur écroulé et que rembourse l'assurance ?
Le prix d’entrée du cabinet indiqué plus haut correspond à un forfait à partir de 690 € TTC, déplacement inclus ; pour un sinistre indemnisé par l’assureur, le contrat d’expert d’assuré est facturé 5 % HT du montant total HT des indemnités, à partir de 50 000 € de dommages estimés. Sur l'ensemble de nos dossiers, le constat a été facturé 790 € en médiane (2 323 dossiers), l'expertise contradictoire en présence de l'expert de l'assureur 900 € (535 dossiers) et la contre-expertise après refus 790 € (66 dossiers). Ces montants couvrent l'expertise seule ; ils ne doivent pas être confondus avec le coût de la reconstruction, ni avec la franchise contractuelle.
La prestation à retenir dépend de l'étape du dossier. Avant la déclaration, ou avant que le mur ne tombe, un constat suffit : il fixe l'état de l'ouvrage, les mesures de dévers et d'ouverture, les photographies datées et une première qualification de la cause. Après un refus de garantie, la contre-expertise reprend le rapport de l'expert d'assurance point par point et produit les éléments techniques qui lui manquent — sondage de fondation, relevé du sol, relevé météorologique, chronologie des désordres. Quand l'assureur a mandaté son expert et que la réunion sur place est fixée, l'expertise contradictoire consiste à y assister aux côtés de l'assuré, à discuter la cause et le chiffrage pendant la réunion, puis à consigner les points de désaccord dans un dire écrit. L’étude sur pièces, dès 190 € TTC, répond à une question circonscrite — ce mur est-il mitoyen au vu des marques physiques, ce dévers est-il stable — sans rapport complet.
| Prestation | Prix | Ce qu'elle comprend |
|---|---|---|
| Constat d'état avant ou après effondrement | À partir de 690 € TTC, déplacement inclus ; médiane facturée 790 € | Visite, mesures, photographies datées, qualification de la cause, rapport |
| Étude sur pièces | Dès 190 € TTC | Réponse écrite à une question ciblée, sans rapport complet |
| Expertise contradictoire | Médiane 900 € | Assistance à la réunion d'expertise de l'assureur, dire écrit |
| Contre-expertise après refus | Médiane 790 € | Analyse critique du rapport adverse, investigations complémentaires |
| Contrat d’expert d’assuré (sinistre indemnisé) | 5 % HT du montant total HT des indemnités, à partir de 50 000 € de dommages estimés | Assistance face à l’assureur, proportionnée aux indemnités |
Le coût des travaux est d'un autre ordre et se chiffre sur devis. À titre d'ordre de grandeur courant dans les devis que nous examinons, la reconstruction d'un mur de clôture en parpaings enduits se situe entre 150 et 300 € le mètre linéaire hors fondation, le déblaiement et l'évacuation des gravats s'ajoutant, et une fondation reprise à la profondeur hors gel ou un drainage derrière un mur de soutènement peuvent doubler ce montant. Ces chiffres ne sont pas ceux d'une expertise ; ils servent à mesurer l'enjeu et donc à choisir le niveau d'expertise proportionné.
L'assurance rembourse les honoraires d'expert dans trois situations. La première est la garantie « honoraires d'expert » ou « frais d'expertise » de la multirisque habitation, présente dans la majorité des contrats, qui prend en charge les honoraires de l'expert choisi par l'assuré selon un barème dégressif indexé sur le montant de l'indemnité et plafonné aux conditions générales ; elle ne joue que si le sinistre est garanti, donc jamais en cas de refus confirmé. La deuxième est la tierce expertise : quand l'expert de l'assureur et celui de l'assuré ne s'accordent pas, les contrats prévoient la désignation d'un troisième expert dont les frais sont partagés par moitié. La troisième est l'expertise judiciaire, dont les frais sont avancés par le demandeur puis mis à la charge de la partie perdante par le juge ; la protection juridique, lorsqu'elle est souscrite, avance ces frais et ceux de l'avocat.
Sur l'indemnité elle-même, deux mécanismes réduisent ce que l'assuré perçoit. La franchise, légale en catastrophe naturelle et contractuelle ailleurs, se déduit en premier. La vétusté se déduit ensuite : l'expert d'assurance applique un coefficient à la valeur de reconstruction à neuf selon l'âge et l'état du mur, et seul un contrat « valeur à neuf » rembourse cette vétusté après travaux, le plus souvent dans la limite d'un abattement maximal fixé au contrat, 25 % étant la clause la plus répandue. Un mur de clôture de quarante ans sans entretien peut ainsi être indemnisé à une fraction de son coût de reconstruction même quand la garantie est acquise. Les frais de mise en sécurité (étaiement, bâchage, démolition de la partie instable) et de déblaiement sont généralement pris en charge au titre des frais annexes, à condition d'avoir été engagés après accord de l'assureur ou en urgence justifiée. La logique est la même que celle décrite pour une terrasse ou un plancher qui s'affaisse : la garantie se discute sur la cause, l'indemnité sur la vétusté.
l’expertise d’un mur écroulé coûte à partir de 690 € TTC au forfait, déplacement inclus, ou 5 % HT du montant total HT des indemnités, à partir de 50 000 € de dommages estimés dans le cadre d’un contrat d’expert d’assuré, et ses honoraires sont remboursables par la garantie « honoraires d’expert » quand le sinistre est accepté. Franchise et vétusté réduisent ensuite l'indemnité ; seul un contrat valeur à neuf restitue la vétusté après reconstruction.
FAQ : vos questions sur mur qui s'écroule assurance ?
Mon mur de clôture n'est pas dans les biens assurés : ai-je un recours ?
Sans extension « clôtures et aménagements extérieurs », la reconstruction reste à votre charge, mais la responsabilité civile vie privée couvre quand même les dommages causés au voisin par la chute. Si le mur a été construit par une entreprise depuis moins de dix ans, la garantie décennale du constructeur s'applique indépendamment de votre contrat habitation. Si un tiers est responsable — conducteur, voisin ayant remblayé —, c'est son assureur qui indemnise, sur le fondement des articles 1240 ou 1242 du Code civil.
Le voisin refuse de payer sa moitié d'un mur mitoyen écroulé : que faire ?
Adressez-lui une mise en demeure écrite rappelant l'article 655 du Code civil, accompagnée de deux devis et du constat d'expert fixant la cause. Pour un litige de voisinage, une tentative de conciliation ou de médiation préalable est obligatoire avant de saisir le tribunal judiciaire (article 750-1 du Code de procédure civile) ; le conciliateur de justice est gratuit. À défaut d'accord, le juge condamne au partage et peut ordonner une expertise judiciaire.
Puis-je déblayer et reconstruire avant le passage de l'expert d'assurance ?
Vous pouvez et devez mettre en sécurité : étayer, baliser, retirer ce qui menace de tomber. Vous ne devez pas évacuer les gravats ni reconstruire avant l'expertise, sauf accord écrit de l'assureur, parce que la preuve de la cause disparaît avec le mur. Photographiez tout avant d'intervenir, conservez des échantillons de mortier et de parpaings, et faites établir un constat indépendant si l'assureur tarde à missionner son expert.
Comment reconnaître qu'un refus d'assurance pour vétusté est contestable ?
Un refus est contestable quand il affirme la vétusté sans la démontrer, quand il ignore l'événement garanti pourtant établi (relevé de vent, arrêté publié, constat de choc) ou quand il n'a donné lieu à aucune visite sur place. L'assureur doit prouver l'exclusion qu'il invoque. Demandez le rapport complet de son expert, puis faites-le analyser : les motifs tiennent souvent en une phrase que les mesures contredisent.
Combien de temps l'assureur a-t-il pour m'indemniser un mur écroulé ?
En catastrophe naturelle, la loi impose une proposition dans le mois suivant le rapport d'expertise et un paiement sous 21 jours après accord ; en dommages-ouvrage, une offre sous 90 jours. Pour une tempête ou un choc, seul le contrat fixe le délai, généralement quelques semaines après accord sur le chiffrage. Si l'assureur ne répond pas, une mise en demeure fait courir les intérêts de retard et prépare la saisine du médiateur de l'assurance.
Je vends ma maison avec un mur écroulé ou penché : que dois-je dire ?
Tout. Un mur menaçant ruine connu du vendeur et non révélé peut fonder une action de l'acheteur sur le vice caché de l'article 1641 du Code civil, la clause d'exclusion de garantie ne protégeant pas le vendeur de mauvaise foi. Mentionnez le désordre dans l'acte, joignez le constat d'expert et, le cas échéant, le refus ou l'accord de l'assureur : l'acheteur achète en connaissance de cause et le prix s'ajuste.
Quelles sont les causes d'un mur qui s'écroule les plus souvent retenues par les assureurs ?
Les rapports d'expertise d'assurance concluent le plus souvent à l'absence de fondation ou de chaînage, à la poussée de terres rapportées et au délitement du mortier en pied, toutes causes classées en vétusté ou vice de construction. L'événement météorologique n'est retenu comme cause que lorsque l'intensité est attestée et que le mur était par ailleurs sain. D'où l'intérêt d'un constat antérieur ou d'une contre-expertise qui remette l'événement au premier plan.
Un mur qui s'écroule sur la voie publique engage-t-il la commune ?
Non, il engage son propriétaire, y compris envers les passants et les véhicules stationnés. La commune n'intervient que par la police du maire : arrêté de mise en sécurité, travaux d'office facturés au propriétaire. Votre responsabilité civile vie privée couvre les dommages corporels et matériels causés aux tiers ; déclarez le sinistre à ce titre même si la reconstruction du mur n'est pas garantie.
Quand faire appel à un expert indépendant pour un mur écroulé ?
L'expert indépendant est utile dans cinq situations : avant l'effondrement, pour dater l'état du mur et prescrire la mise en sécurité ; avant la réunion avec l'expert de l'assureur, pour arriver avec des mesures et une cause argumentée ; après un refus de garantie fondé sur la vétusté ; quand le mur est tombé chez le voisin ou vient de chez lui et que la responsabilité est discutée ; et quand le mur a moins de dix ans, parce que la décennale impose une qualification technique précise du désordre. En dehors de ces cas — mur isolé, cause évidente, assureur qui accepte —, l'expertise n'apporte rien et nous le disons.
Le moment compte autant que le motif. Une fois le mur déblayé et reconstruit, il ne reste que des photographies, souvent prises de loin, et le débat sur la cause devient un débat de plausibilité où l'assureur a l'avantage. L'intervention la plus efficace a donc lieu entre l'effondrement et le déblaiement : relevé de la position des blocs tombés, qui indique le sens et le mode de rupture, examen de la section de rupture en pied, sondage à la bêche pour mesurer la profondeur réelle de la fondation, prélèvement de mortier, relevé du niveau des terres de part et d'autre et de la présence ou non de barbacanes. Nous consultons en parallèle les données publiques — zonage retrait-gonflement des argiles, arrêtés de catastrophe naturelle de la commune, cavités recensées, relevés de vent de la station la plus proche — qui situent l'événement déclaré dans son contexte.
La méthode suit la norme NF X50-110 (2024) relative à la qualité en expertise : mission écrite, investigations proportionnées à l'enjeu, raisonnement traçable qui distingue le constat, l'analyse et la conclusion, et contradictoire quand un tiers est concerné. Pour un mur mitoyen ou un mur tombé sur un fonds voisin, cela signifie que le voisin est convoqué à la visite par lettre recommandée et que ses observations figurent au rapport ; un rapport établi hors de sa présence est beaucoup plus facile à contester pour lui et perd l’essentiel de sa valeur devant un juge. Le rapport final nomme la cause première et l'événement déclencheur, les rattache aux garanties du contrat et aux articles applicables, chiffre les travaux en distinguant la remise à l'identique de la mise en conformité, et signale ce qui, dans la reconstruction, relève d'une amélioration non indemnisable.
Il faut distinguer trois experts qui ne travaillent pas pour les mêmes personnes. L'expert d'assurance est mandaté et payé par l'assureur ; il est compétent, mais sa mission est de qualifier le sinistre au regard du contrat, et il n'a pas à chercher les arguments de l'assuré. L'expert d'assuré, ou expert indépendant, est mandaté par le propriétaire ; son rapport est une pièce de partie, dont la force tient à la rigueur des mesures et au respect du contradictoire. L'expert judiciaire est désigné par le tribunal, et son rapport s'impose aux deux parties ; il intervient après échec de la phase amiable, à l'initiative d'une assignation en référé, et c'est souvent le rapport de l'expert d'assuré qui convainc le juge de l'ordonner. Dans un dossier de mur écroulé, l'ordre habituel est donc : constat indépendant, expertise contradictoire avec l'assureur, tierce expertise ou médiateur, puis référé expertise si le désaccord persiste.
L'expertise ne se limite pas au mur. Un mur de clôture qui bascule révèle fréquemment un sol en mouvement qui affectera la maison dans les années suivantes ; l'expert examine donc les façades les plus proches, les dallages et les seuils, et signale au propriétaire les investigations géotechniques utiles — une étude de sol selon la norme NF P94-500 (2013) lorsque la reconstruction d'un mur de soutènement ou d'un mur de grande hauteur est envisagée. Cette vision d'ensemble évite de reconstruire un mur neuf sur la cause qui a fait tomber l'ancien, et d'avoir à recommencer le dossier d'assurance quelques années plus tard avec, cette fois, un antécédent déclaré.
l'expert indépendant intervient utilement avant le déblaiement, avant la réunion avec l'assureur ou après un refus pour vétusté, et toujours en contradictoire quand un voisin est concerné. Son rapport nomme la cause première, la rattache au contrat et au Code civil, et c'est cette qualification technique, non le montant des devis, qui fait basculer un dossier refusé en dossier indemnisé.
Un mur qui s'écroule n'ouvre droit à indemnisation que si trois conditions se tiennent ensemble : le mur figure parmi les biens assurés du contrat, l'effondrement a une cause garantie et nommée (tempête, catastrophe naturelle, choc, dégât des eaux, malfaçon décennale), et cette cause est prouvée avant que l'expert de l'assureur n'oppose la vétusté. La propriété du mur — mitoyen, privatif ou de soutènement — fixe ensuite qui reconstruit et qui répond des dommages causés au voisin, sur le fondement des articles 653, 655 et 1244 du Code civil. Les délais sont courts : cinq jours ouvrés pour déclarer un sinistre ordinaire, trente jours après l'arrêté pour une catastrophe naturelle.
La méthode que nous appliquons est toujours la même : constater l’état du mur et de son pied, mesurer le dévers et les ouvertures de fissures, relever le sol et les fondations, dater les désordres par rapport à l’événement déclaré, puis rédiger un rapport recevable comme pièce face à l’assureur et au voisin. Pour une situation particulière — mur tombé sur un bien voisin, refus de garantie, désaccord sur la mitoyenneté ou sur la vétusté — nous vous invitons à contacter le cabinet avec vos photos, votre contrat et, s'il existe, l'arrêté de catastrophe naturelle de votre commune.
Lorsque le mur écroulé s'accompagne d'un affaissement du sol ou d'un plancher, les deux désordres ont souvent la même origine ; notre page sur la maison ou le plancher qui s'affaisse complète utilement la lecture de celle-ci.