 Aller au contenu


Expert fissures indépendant ou expert d'assurance : de quoi parle-t-on ?
Un expert fissures indépendant est mandaté et payé par le seul propriétaire, quand l'expert d'assurance répond à la compagnie : cette différence de mandat explique pourquoi deux avis sur les mêmes fissures peuvent diverger sans que l'un des deux experts ait tort.
Un expert fissures indépendant est un technicien du bâtiment que le propriétaire choisit et rémunère lui-même, sans lien avec la compagnie d'assurance, l'entreprise de travaux ou le vendeur du bien. L'expert d'assurance, lui, est missionné et payé par l'assureur pour évaluer un sinistre déclaré : il travaille sérieusement, mais dans le périmètre que son mandant lui fixe. Toute la question de cette page tient dans cette différence de mandat, pas dans une différence de diplôme.
Le lecteur qui tape cette requête — elle fait l'objet de recherches régulières sur Google — vit presque toujours la même situation : des fissures sont apparues, un expert mandaté par l'assurance est passé, et la réponse reçue ne couvre qu'une partie des désordres, ou les attribue à une cause qui exclut la garantie. Le propriétaire ne sait pas si cet avis est contestable, avec quels arguments, ni ce que lui coûterait un second regard. Pour savoir qui appeler en premier — assureur, maçon, mairie ou expert — notre page fissure dans la maison : qui contacter fait le tri ; ici nous partons du moment où l'assureur a déjà répondu.
Cette page expose ce qu'un avis indépendant apporte concrètement face à une position d'assureur, à partir d'une intervention réelle du cabinet : le contexte, la mission reçue, les observations faites sur place, la conclusion rendue et les ordres de grandeur de travaux qui en découlent. Elle précise ensuite comment reconnaître une expertise indépendante réellement indépendante, ce qu'elle coûte, puis répond aux questions les plus posées sur le sujet.
l'expert d'assurance répond à l'assureur, l'expert fissures indépendant répond au propriétaire. Ce n'est pas une question de compétence mais de mandat, et c'est ce mandat qui détermine ce qui est regardé, mesuré et écrit dans le rapport.
Quel était le contexte de l'intervention ?
L'intervention porte sur une maison individuelle dont les façades présentaient des fissures structurelles, et dont l'assureur multirisque habitation n'avait accepté de prendre en charge qu'une partie des désordres ; le rapport du cabinet a été rendu en octobre 2025. Par respect de l'anonymat du dossier, nous ne donnons ni la commune, ni la date de construction, ni le montant des honoraires : seuls les éléments techniques utiles à la méthode sont repris ici.
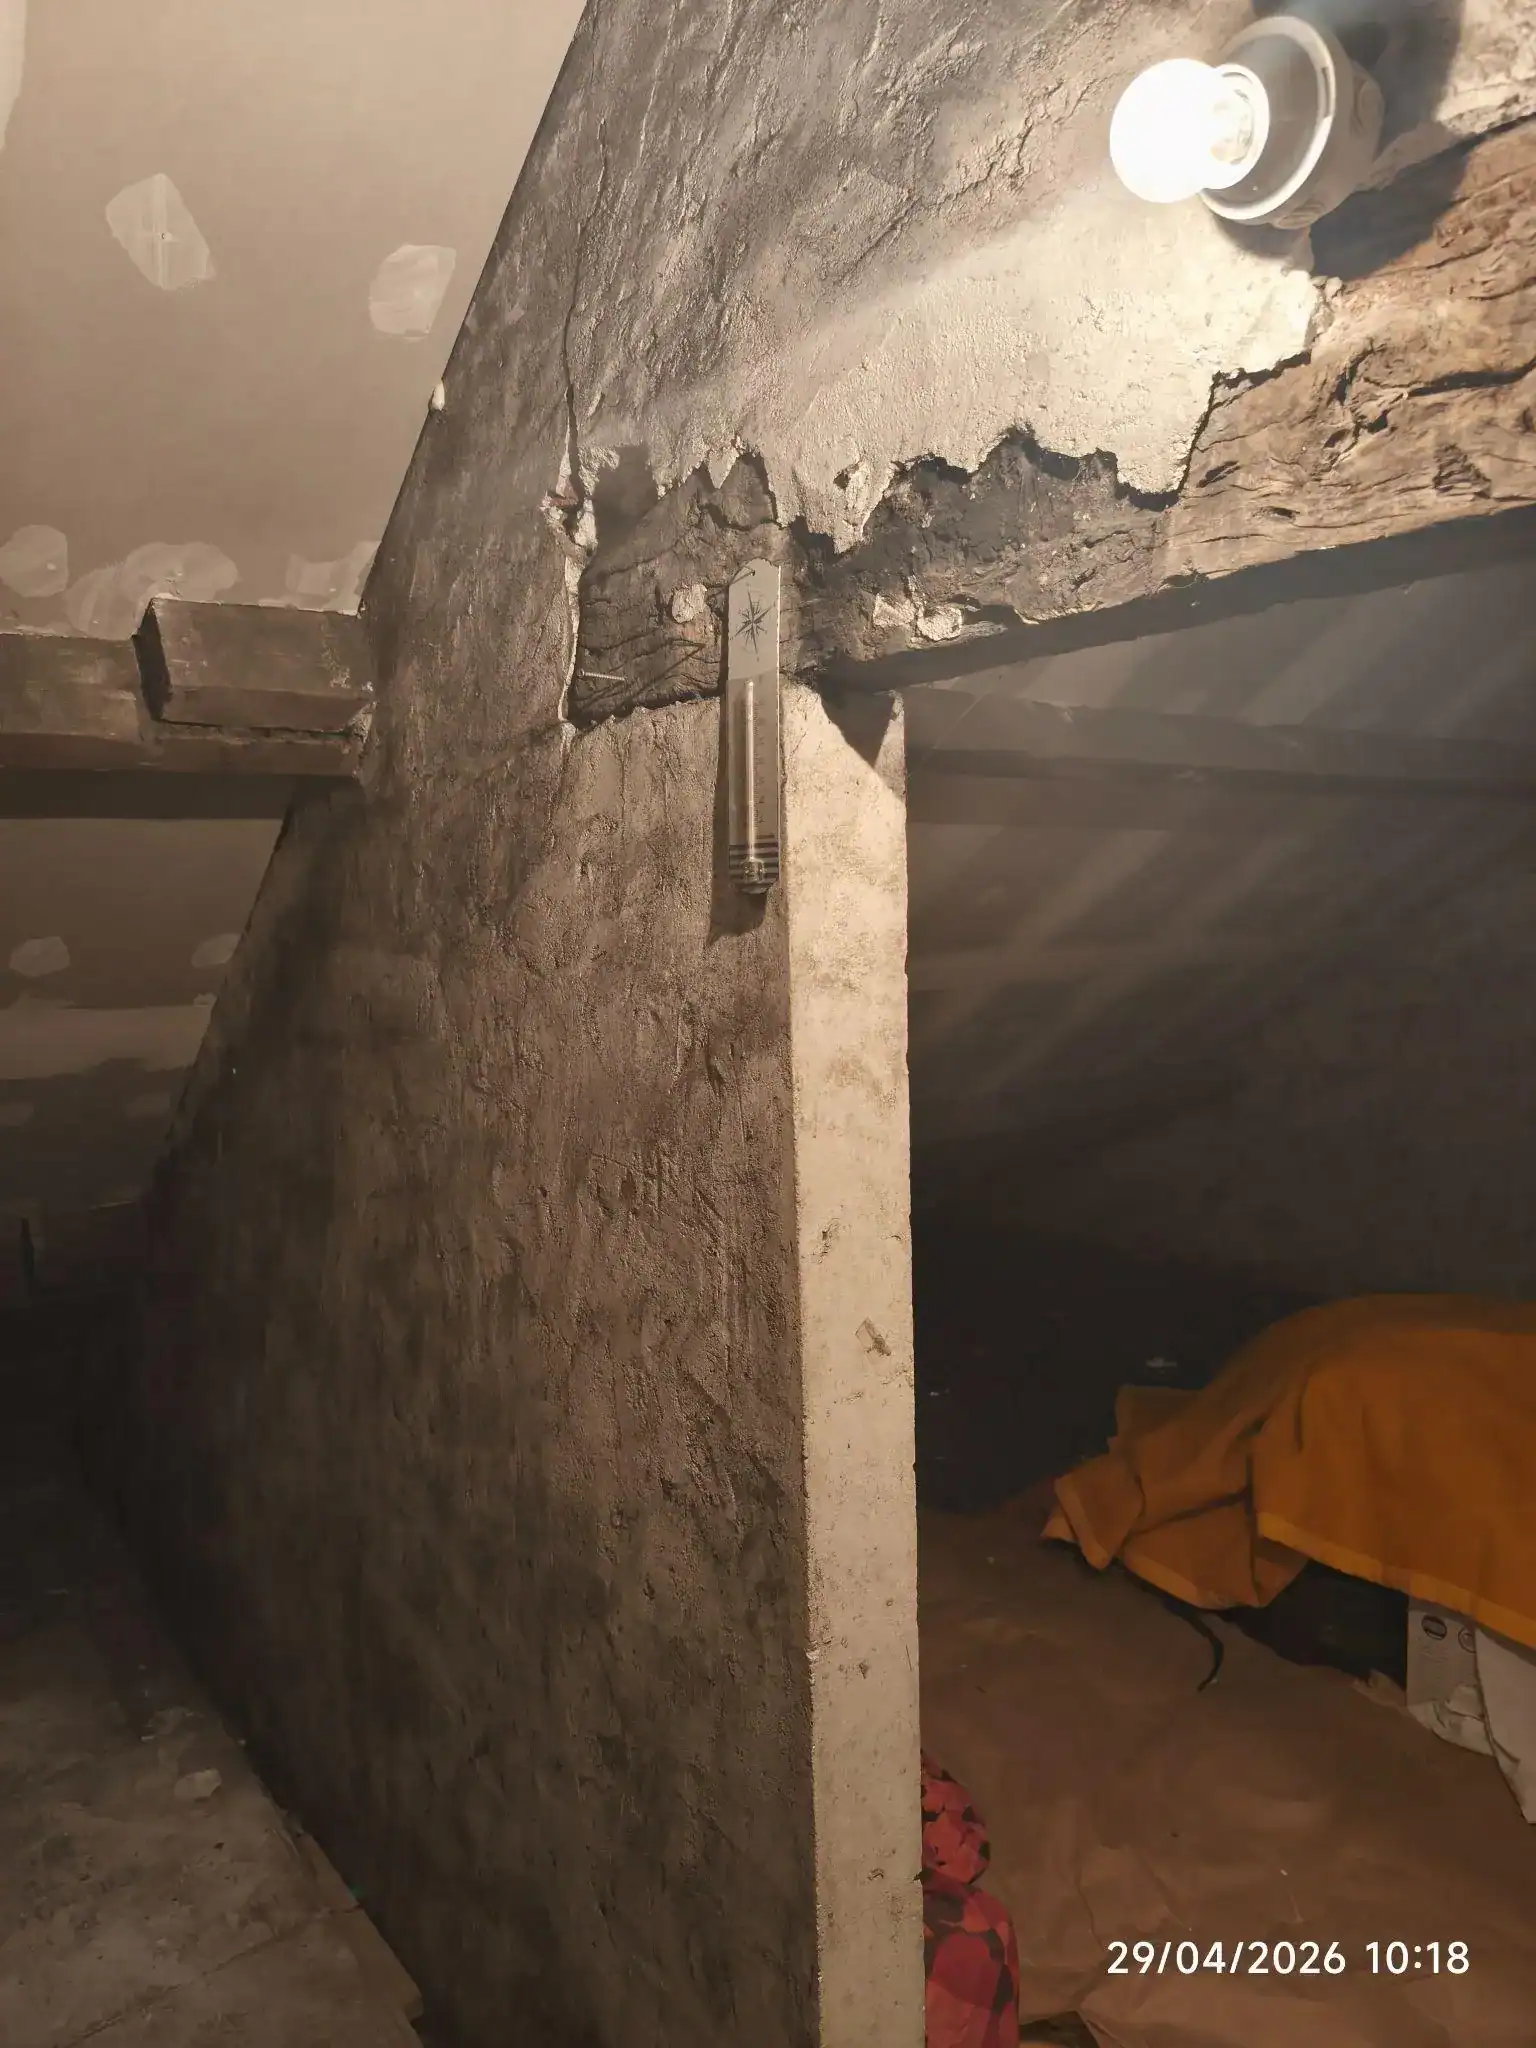
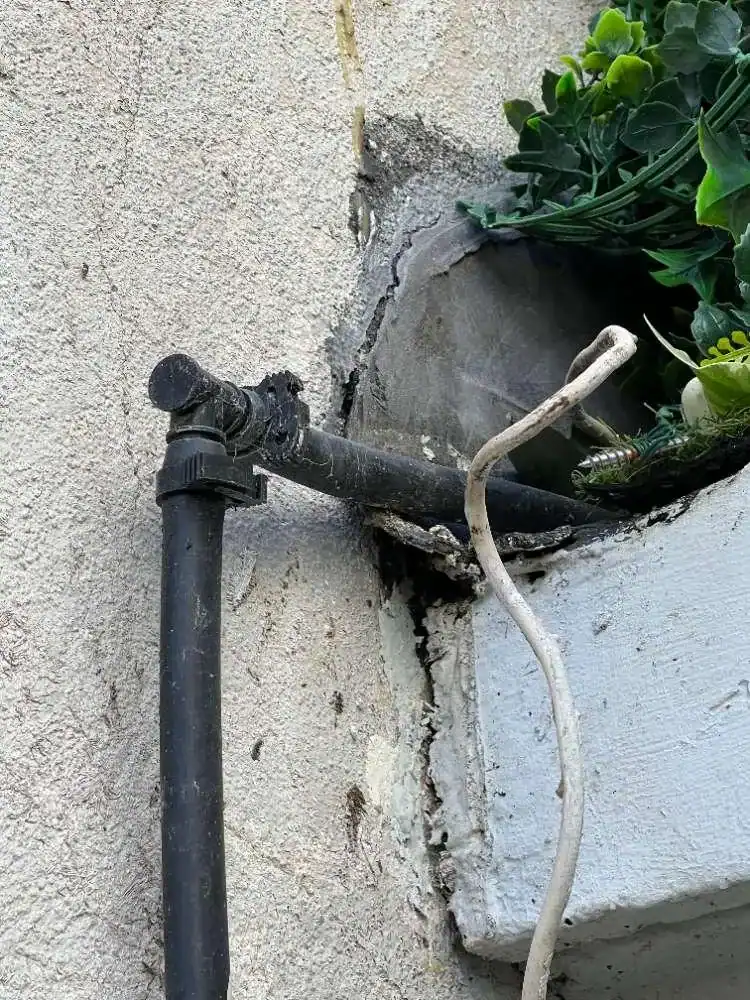
Ce que la propriétaire observait était double. D'une part des fissures sur les façades Sud et Ouest, que l'assureur avait reconnues et pour lesquelles il admettait une reprise. D'autre part des désordres que la position de l'assureur laissait de côté : une zone distincte de la façade Ouest (désignée zone B dans le rapport), des fissures intérieures et une fissuration du mur de refend central, c'est-à-dire du mur porteur intérieur qui reprend les charges des planchers et de la toiture entre les deux façades. Le refus partiel ne s'appuyait sur aucune étude de sol ni sur aucune analyse structurelle : il résultait d'un découpage par façade, pas d'un raisonnement sur l'origine du mouvement.
C'est la configuration la plus fréquente dans laquelle un expert fissures indépendant est sollicité : non pas un désaccord sur l'existence des fissures, mais sur leur périmètre et sur le lien entre elles. Les fiches pathologie de l'Agence Qualité Construction rappellent qu'un bâtiment fissuré se lit comme un ensemble : un tassement différentiel sous une façade se propage aux murs qui lui sont liés, et une réparation limitée à la partie visible déplace les contraintes vers la partie non traitée.
Pour la propriétaire, la question n'était pas seulement technique. Accepter la prise en charge partielle revenait à financer elle-même la reprise du refend et de la zone B, ou à les laisser évoluer ; la contester supposait un document technique opposable, ce que ni un devis de maçon ni un courrier de réclamation ne constituent. C'est exactement l'espace entre la réponse de l'assureur et la décision du propriétaire que l'expertise indépendante vient occuper.
le désaccord avec un assureur porte rarement sur l'existence des fissures ; il porte sur le périmètre pris en charge. Un refus partiel qui n'est adossé à aucune étude de sol ni analyse structurelle est contestable, et c'est ce point précis que l'expertise indépendante vient documenter.
Quelle mission l'expert a-t-il reçue ?
La mission reçue était un constat unilatéral : décrire l'ensemble des désordres, qualifier leur caractère structurel ou non, et dire si le périmètre retenu par l'assureur était techniquement cohérent avec ce qui s'observe sur le bâtiment. Le mandant ne demandait pas, à ce stade, de confrontation avec l'expert de la compagnie.
Le cadre de la mission compte autant que son contenu, parce qu'il détermine la portée du rapport et ce que l'assureur peut en faire.
| Cadre de la mission | Qui mandate | Présence de la partie adverse | Portée du rapport |
|---|---|---|---|
| Constat unilatéral | Le propriétaire seul | Non | Document technique versé au dossier, discutable par l'assureur |
| Contre-expertise | Le propriétaire, après réception du rapport de l'assureur | Non, mais le rapport adverse est analysé point par point | Argumentaire technique opposé à la position de l'assureur |
| Expertise contradictoire amiable | Le propriétaire, avec convocation de l'expert d'assurance | Oui, réunion sur place | Procès-verbal commun ou constat de désaccord, base de négociation |
| Expertise judiciaire | Le tribunal, à la demande d'une partie | Oui, toutes les parties convoquées | Rapport opposable à tous, sous contrôle du juge |
Dans ce dossier, le rapport a conclu qu'une expertise contradictoire amiable avec l'assureur était nécessaire et à venir : c'est l'étape où l'expert fissures indépendant et l'expert de la compagnie examinent ensemble les désordres, et où le découpage par façade peut être remis en cause devant les deux parties. Le constat unilatéral en est la préparation : il fixe par écrit ce qui a été vu avant la réunion, de sorte que la discussion porte sur l'interprétation et non sur les faits.
Trois points étaient explicitement hors mission. Premièrement, l'étude de sol : le rapport n'a pas déterminé la nature du terrain d'assise, et il a recommandé une expertise structurelle et géotechnique localisée — sondage, pénétromètre dynamique, humidimétrie des sols — dont le cadre est fixé par la norme NF P94-500 (2013) sur les missions géotechniques. Cette mission complémentaire a été jugée cruciale pour appuyer la contestation, précisément parce que l'assureur n'en disposait pas davantage. Deuxièmement, le chiffrage ferme des travaux : un constat décrit et qualifie, il ne remplace pas un devis d'entreprise établi sur un diagnostic complet. Troisièmement, l'interprétation de la police d'assurance : l'expert dit ce qui est techniquement lié, il ne dit pas ce que le contrat couvre.
un constat unilatéral fixe les faits, une contre-expertise discute le rapport adverse, une expertise contradictoire confronte les deux experts sur place. Dire ce qui est hors mission — ici l'étude de sol et le chiffrage ferme — n'affaiblit pas le rapport, cela le rend opposable.
Qu'a montré le constat sur place ?
Le constat a montré que les désordres ne s'arrêtaient pas aux deux façades reconnues par l'assureur : la zone B de la façade Ouest, les fissures intérieures et le mur de refend central appartenaient au même ensemble structurel, et aucune pièce du dossier adverse ne permettait d'en écarter l'origine commune.
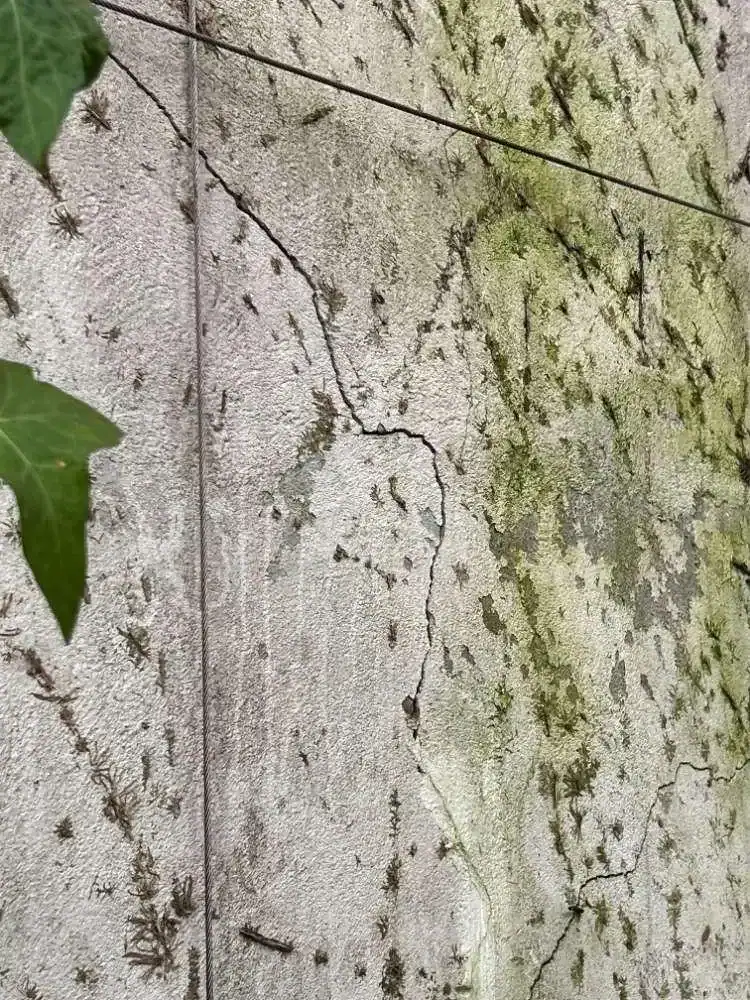
L'ordre des opérations est toujours le même, parce que chaque étape conditionne la lecture de la suivante. L'expert commence à distance : orientation des façades, pente du terrain, végétation à proximité des fondations, rejets d'eaux pluviales, mitoyennetés. Il relève ensuite chaque façade séparément : tracé de chaque fissure, orientation (verticale, horizontale, oblique en escalier), position par rapport aux angles et aux ouvertures, ouverture mesurée au fissuromètre. La classification d'usage distingue la microfissure (moins de 0,2 mm), la fissure (0,2 à 2 mm) et la lézarde (plus de 2 mm), seuil au-delà duquel on parle de désordre structurel. Il vérifie ensuite la continuité entre extérieur et intérieur, puis l'état du refend et des planchers : fissures au raccord entre refend et façades, portes qui frottent, désaffleurement des carrelages. Il termine par les mesures d'humidité au bas des murs, car un enduit fissuré et humide ne se traite pas comme un mur sec.
lire une fissure de façade sur place
L'œil suit d'abord le tracé : une fissure oblique qui descend en escalier vers un angle signale un tassement de ce côté, une fissure verticale au droit d'un angle ou d'une ouverture signale plutôt une rupture de liaison entre deux parties du mur.
Il mesure ensuite l'ouverture et sa variation le long du tracé : une lèvre plus ouverte en haut qu'en bas raconte une rotation du mur, pas un simple retrait d'enduit.
Il cherche enfin la même fissure de l'autre côté du mur, puis sur le refend : si elle traverse et se poursuit à l'intérieur, l'enduit n'est pas en cause et c'est la structure qui a bougé.
Sur les façades Sud et Ouest, les fissures relevées relevaient de reprises classiques en maçonnerie, celles que l'assureur acceptait : harpage (liaison en escalier des maçonneries disjointes par des éléments neufs), matage (garnissage forcé des fissures au mortier), chaînage engravé (armature scellée dans une saignée pour relier les parties du mur) et revêtement plastique épais en finition. Ces techniques correspondent aux règles de l'art que le CSTB et le DTU 20.1 encadrent pour la maçonnerie de petits éléments.
Le point décisif se trouvait ailleurs. La zone B de la façade Ouest, les fissures intérieures et le mur de refend central présentaient des désordres de même famille, dans la continuité géométrique de ceux des façades reconnues. Un refend central qui se fissure ne le fait pas pour des raisons d'enduit : il réagit à un mouvement différentiel entre les deux façades qu'il relie. Exclure ce mur de la réparation revenait à réparer les deux extrémités d'une structure tout en laissant son élément central continuer à bouger. Le rapport a donc recommandé d'inclure impérativement tous les dommages dans une réparation globale, en soulignant que leur exclusion pouvait entraîner un déséquilibre structurel.
Le constat a aussi relevé ce qui manquait : aucune étude de sol, aucune analyse structurelle dans le dossier de l'assureur. Pour préparer la réunion contradictoire, la pose de jauges sur les fissures principales permet d'objectiver si le mouvement est actif ; notre page sur le témoin de fissure : poser, lire, quand alerter détaille la lecture de ces jauges et le délai minimal d'observation.
un constat se fait dans un ordre fixe — lecture d'ensemble, relevé façade par façade, continuité intérieur-extérieur, refend, humidité — et c'est la continuité des désordres entre les façades reconnues et le refend central qui a fait tomber le découpage par façade de l'assureur.
Quelle conclusion l'expertise a-t-elle rendue ?
L'expertise a conclu que la totalité des fissures — façades Sud et Ouest, zone B de la façade Ouest, fissures intérieures et mur de refend central — constituait un seul désordre structurel appelant une réparation globale, et que le découpage par façade retenu par l'assureur n'avait pas de fondement technique. Elle n'a pas tranché la cause géotechnique du mouvement, faute d'étude de sol, et l'a renvoyée à une mission complémentaire.
La conclusion s'est construite en trois niveaux que le rapport distingue explicitement, conformément à l'exigence de traçabilité que la norme NF X50-110 (2024) impose aux prestations d'expertise : ce qui est constaté, ce qui en est déduit, ce qui reste à vérifier. Au premier niveau figurent les relevés : tracés, ouvertures, continuité des fissures d'un élément à l'autre. Au deuxième, la déduction : des fissures de même famille, géométriquement continues entre les façades reconnues et le refend qui les relie, procèdent d'un même mouvement de la structure. Au troisième, l'inconnue : la nature du terrain d'assise et le mécanisme qui a déclenché le mouvement, que seul un sondage peut établir.
Deux hypothèses ont été écartées, pour des raisons différentes. La première est celle de désordres indépendants par façade, implicite dans la position de l'assureur : elle supposerait que la zone B, les fissures intérieures et le refend aient chacun une cause propre, ce que ni leur géométrie ni leur localisation ne permettaient de soutenir, et que le dossier adverse n'étayait par aucune pièce. La seconde est celle d'une fissuration superficielle — retrait d'enduit, faïençage, défaut de finition — pour les désordres non reconnus : un refend qui se fissure de part en part ne relève pas de l'enduit, et les fissures intérieures prolongeaient celles des façades au lieu de s'en distinguer.
Une troisième hypothèse n'a été ni retenue ni écartée : celle d'un tassement différentiel lié au sol, qu'il s'agisse d'un retrait-gonflement d'argile, d'une circulation d'eau sous les fondations ou d'une hétérogénéité du terrain. Le rapport dit clairement qu'il ne la démontre pas, et c'est précisément pourquoi il recommande une expertise structurelle et géotechnique localisée. Le pénétromètre dynamique — une tige battue dans le sol dont la résistance à l'enfoncement est mesurée couche par couche — et l'humidimétrie des sols, qui mesure leur teneur en eau à différentes profondeurs, sont les deux outils qui permettent de passer du « mouvement constaté » à la « cause établie ». Distinguer ce qui est écarté de ce qui est non démontré n'est pas une prudence de forme : devant l'expert de la compagnie, une cause affirmée sans sondage se conteste en une phrase, une cause annoncée comme à vérifier oblige l'assureur à produire lui-même les éléments qui lui manquent.
La conclusion a enfin dit ce qu'elle ne disait pas. Elle ne se prononçait pas sur la garantie applicable : savoir si les désordres relèvent de la garantie catastrophe naturelle, d'une garantie dommages du contrat ou d'aucune d'elles est une question contractuelle, pas technique. Elle ne chiffrait pas les travaux, pour les raisons vues plus haut. Et elle ne qualifiait pas la position de l'assureur d'abusive : elle la qualifiait d'insuffisamment étayée, ce qui est le seul terrain sur lequel un rapport technique est recevable.
la conclusion a retenu un désordre structurel unique couvrant les façades reconnues et celles qui ne l'étaient pas, écarté le découpage par façade et l'hypothèse d'une fissuration d'enduit, et laissé ouverte la cause géotechnique en renvoyant à un sondage. Un rapport qui sépare le constaté, le déduit et le non démontré est plus difficile à contester qu'un rapport qui affirme tout.
Quel chiffrage retenir pour ce type de désordre ?
Pour un désordre structurel de ce type, le chiffrage se répartit entre trois familles de postes : la reprise des maçonneries fissurées, le traitement de la cause lorsqu'elle est établie, et les investigations préalables. Les fourchettes ci-dessous sont des ordres de grandeur publics, valables pour une maison individuelle courante ; elles ne reproduisent ni le devis ni les honoraires du dossier raconté sur cette page, et un chiffrage ferme suppose un diagnostic complet incluant l'étude de sol.
| Poste de travaux | Fourchette indicative | Ce qui fait varier le montant |
|---|---|---|
| Reprise de fissures de façade par matage et agrafage ou harpage | 80 à 300 € le mètre linéaire | Ouverture des fissures, hauteur de travail et échafaudage, nature du support (parpaing, brique, pierre) |
| Chaînage engravé en saignée | 150 à 400 € le mètre linéaire | Longueur à relier, nombre de niveaux, section d'armature, reprise d'enduit associée |
| Revêtement plastique épais après reprise | 40 à 90 € le m² de façade | Surface traitée, préparation du support, échafaudage mutualisé ou non avec les reprises |
| Fissures intérieures et refend : finition seule ou agrafage si traversante | 30 à 80 € le m² en finition ; 100 à 300 € le mètre linéaire si agrafage | Caractère traversant, nécessité de déposer les revêtements, accès aux deux faces du mur |
| Étude géotechnique localisée (sondages, pénétromètre, humidimétrie) | 1 500 à 3 500 € | Nombre de sondages, profondeur atteinte, analyses de laboratoire |
| Injection de résine expansive sous fondations | 8 000 à 30 000 € | Linéaire de fondation traité, profondeur d'injection, nombre de passes |
| Reprise en sous-œuvre par micropieux | 20 000 à 60 000 € | Nombre de pieux, profondeur du bon sol, accessibilité du chantier |
L'ordre dans lequel ces postes s'enchaînent pèse autant que leur montant. Reprendre les maçonneries avant d'avoir établi si le mouvement est actif expose à voir les fissures se rouvrir dans les mois qui suivent, ce que les fiches de l'Agence Qualité Construction décrivent comme la première cause d'échec des réparations de fissures. Les trois premières lignes du tableau — matage, chaînage, revêtement — ne sont donc définitives que sur un bâtiment stabilisé ; sur un bâtiment qui bouge encore, elles sont au mieux provisoires. Le détail des techniques et de leurs coûts respectifs est développé sur notre page consacrée au coût de réparation d'une fissure.
Le traitement de la cause est le poste qui fait basculer l'ordre de grandeur du dossier : on passe de quelques milliers d'euros de maçonnerie à plusieurs dizaines de milliers d'euros de fondations. C'est aussi le poste le plus exposé aux propositions commerciales non sollicitées, parce que l'injection sous fondations est vendue sur devis par des entreprises qui réalisent elles-mêmes le « diagnostic » préalable. Nous présentons sur une page dédiée les conditions dans lesquelles l'injection de résine expansive sous les fondations est pertinente et celles où elle ne l'est pas ; dans tous les cas, la décision de traiter le sol se prend après le sondage, pas avant.
Cette structure de coûts éclaire l'enjeu financier d'une prise en charge partielle. Lorsque l'assureur retient deux façades et écarte le refend, la zone B et les fissures intérieures, le propriétaire se retrouve à financer seul la part exclue : au tarif de l'agrafage traversant et du chaînage, la différence se compte en milliers d'euros, et elle grimpe si la reprise partielle se révèle inefficace parce que l'élément central a continué de bouger. Le coût de l'expertise indépendante se compare à cet écart, pas au montant total des travaux.
Un dernier point sur les montants réglementaires, à ne pas confondre avec ceux du tableau ni avec les honoraires d'expert : en cas de sinistre reconnu au titre d'un arrêté de catastrophe naturelle, la franchise applicable est fixée par la réglementation et reste à la charge de l'assuré quel que soit le montant des travaux ; elle s'ajoute donc à la part éventuellement non prise en charge.
la reprise des maçonneries se chiffre en centaines d'euros le mètre linéaire, le traitement du sol en dizaines de milliers d'euros, et l'étude géotechnique qui permet de choisir entre les deux en quelques milliers. Ces ordres de grandeur sont publics ; le chiffrage ferme d'un dossier suppose un diagnostic complet, et réparer avant d'avoir établi si le mouvement est actif est la première cause d'échec.
Comment reconnaître un expert fissures indépendant et combien coûte-t-il ?
Un expert fissures indépendant se reconnaît à trois critères vérifiables avant de signer : il est payé exclusivement par le propriétaire, il ne vend ni travaux ni produit, et son devis d'honoraires précise le cadre de la mission et ce qu'elle exclut. Dans notre grille, cette prestation s’établit à 690 € TTC en prix d’entrée (déplacement inclus), et sa médiane réellement facturée varie de 790 à 900 € selon le cadre retenu.
Le premier critère est celui du mandat et de la rémunération. Un expert qui perçoit une rémunération d'une autre partie que celle qui le mandate — commission d'une entreprise de reprise en sous-œuvre, honoraires d'un réseau d'assureurs, apport d'affaires d'un fabricant de résine — n'est pas indépendant, quelle que soit la qualité de son travail. La question à poser est simple : qui d'autre que moi vous paie sur ce dossier ? Une réponse hésitante vaut réponse.
Le deuxième critère est l'absence de prestation de travaux. Le « diagnostic gratuit » proposé par une entreprise d'injection ou de micropieux est un devis déguisé : il conclut presque toujours à la nécessité de la technique que l'entreprise vend. Un expert indépendant ne réalise pas les travaux qu'il préconise, ne les sous-traite pas et ne recommande pas d'entreprise nommément dans son rapport. Il peut décrire une technique, il ne la commercialise pas.
Le troisième critère est le contenu du devis et du rapport. Le devis d'honoraires doit indiquer le cadre — constat unilatéral, contre-expertise, expertise contradictoire — parce que ce cadre détermine la portée du document, comme le tableau de la section sur la mission l'a montré. Le rapport doit contenir les mesures, les photographies datées et localisées, la méthode suivie, la liste de ce qui est hors mission, et une signature engageant une responsabilité civile professionnelle assurée. Un rapport sans mesure d'ouverture, sans plan de localisation des fissures et sans mention de ce qu'il n'a pas vérifié ne tiendra pas devant l'expert de la compagnie. La conformité à la norme NF X50-110 (2024), qui fixe les exigences générales de qualité des prestations d'expertise, est un repère utile : elle impose notamment la séparation entre faits et interprétation et la traçabilité des sources.
L'indépendance ne signifie pas la complaisance. Un expert indépendant peut conclure que la position de l'assureur est fondée, que les fissures sont superficielles ou que le découpage proposé est cohérent. C'est même ce qui fait la valeur de son avis dans le cas contraire : un rapport qui donne systématiquement raison à celui qui le paie ne vaut rien devant un médiateur ou un juge. Nous indiquons d'ailleurs avant engagement, sur la base du courrier de l'assureur et de photos, si un avis indépendant a des chances de modifier l'issue du dossier ; lorsque ce n'est pas le cas, nous le disons.
Sur le coût, notre grille publiée et nos médianes réellement facturées sont les suivantes.
| Prestation | Montant | Ce que ce montant compte |
|---|---|---|
| Expertise fissures, prix d’entrée (forfait, déplacement inclus) | À partir de 690 € TTC | Visite, relevés, rapport écrit, déplacement inclus |
| Contrat d’expert d’assuré (sinistre indemnisé) | 5 % HT du montant total HT des indemnités, à partir de 50 000 € de dommages estimés | Honoraires proportionnels aux indemnités obtenues de l’assureur |
| Étude sur pièces | Dès 190 € TTC | Avis écrit sur un point précis, sans réunion contradictoire |
| Constat, médiane réellement facturée | 790 € (2 323 dossiers) | Montant médian constaté sur l'ensemble des constats facturés |
| Contre-expertise, médiane réellement facturée | 790 € (66 dossiers) | Analyse point par point du rapport de l'assureur |
| Expertise contradictoire, médiane réellement facturée | 900 € (535 dossiers) | Réunion sur place avec l'expert de la compagnie et procès-verbal |
L’écart entre tarif de grille et médiane facturée s’explique par la nature des dossiers : le forfait est un prix « à partir de », et une mission contradictoire, avec réunion face à l’expert de la compagnie, se situe plus haut. Ce que ces montants incluent et n'incluent pas — déplacement, nombre de visites, pose de jauges, participation à une réunion ultérieure — est détaillé sur notre page prix d'une expertise fissure, avec la question de qui paie selon le cadre.
Ce coût se rapporte à trois montants de référence. L'expert d'assurance ne coûte rien à l'assuré, mais son périmètre est celui de la compagnie. Le « diagnostic gratuit » d'une entreprise de travaux ne coûte rien non plus, mais il se rembourse sur le devis. Et certains contrats multirisques habitation comportent une garantie dite « honoraires d'expert », qui rembourse tout ou partie des frais engagés par l'assuré pour se faire assister, dans la limite d'un plafond fixé par le contrat : vérifier cette clause dans les conditions générales avant de mandater un expert est une démarche que l'ANIL recommande dans ses fiches sur les litiges d'assurance habitation.
un expert fissures indépendant est payé par le seul propriétaire, ne vend aucuns travaux et remet un devis puis un rapport qui disent ce qu'ils couvrent et ce qu'ils excluent. Son coût se compare à la part de travaux que l'assureur écarte, et certains contrats d'habitation en remboursent une partie au titre de la garantie honoraires d'expert.
FAQ : vos questions sur expert fissures indépendant ?
Pourquoi un avis indépendant si l'assureur a déjà envoyé un expert ?
Parce que l'expert d'assurance répond à une question posée par la compagnie — ce sinistre est-il garanti, et pour quel montant — et non à celle du propriétaire, qui est de savoir ce qu'a le bâtiment. Les deux questions se recoupent souvent, mais pas toujours : un découpage par façade peut être cohérent au regard du contrat et incohérent au regard de la structure. L'avis indépendant sert à documenter cet écart avec des mesures.
Combien coûte un expert fissures indépendant ?
Le coût dépend du cadre de la mission, pas du nombre de fissures. Pour une maison individuelle, la mission se situe au prix d’entrée de la grille, déplacement inclus ; lorsque l’assureur indemnise un sinistre, le contrat d’expert d’assuré est de 5 % HT du montant total HT des indemnités, à partir de 50 000 € de dommages estimés. Une contre-expertise sur le rapport adverse et une expertise contradictoire sur place ne se facturent pas au même niveau, la seconde incluant la réunion avec l'expert de la compagnie.
Comment reconnaître une expertise indépendante avant de la payer ?
Vérifiez trois choses sur le devis : le nom du seul mandant (vous), l'absence de toute prestation de travaux ou de produit, et la mention du cadre de mission avec ce qu'il exclut. Demandez l'attestation d'assurance responsabilité civile professionnelle. Méfiez-vous d'un diagnostic gratuit conditionné à un devis, et d'un expert qui promet une conclusion avant d'avoir vu le bâtiment : l'indépendance se juge à ce qu'il peut vous dire que vous n'avez pas envie d'entendre.
L'assureur est-il obligé de tenir compte du rapport indépendant ?
Non, mais il doit motiver sa position, et un rapport qui établit la continuité des désordres l'oblige à produire une analyse contraire ou à revoir son périmètre. Le rapport indépendant est d'abord une pièce de négociation : il prépare la réunion contradictoire. En cas d'échec, il devient une pièce pour le médiateur de l'assurance, dont la saisine est gratuite et décrite sur service-public.fr, puis pour le juge.
Mes honoraires d'expert peuvent-ils être remboursés ?
Parfois. De nombreux contrats multirisques habitation comportent une garantie honoraires d'expert, qui prend en charge les frais d'assistance de l'assuré dans la limite d'un pourcentage de l'indemnité ou d'un plafond contractuel ; lisez les conditions générales avant de mandater. En procédure judiciaire, le juge peut mettre à la charge de la partie perdante une partie des frais engagés, mais rien n'est automatique. Hors ces deux cas, les honoraires restent à la charge du propriétaire.
Faut-il une étude de sol avant de contester la position de l'assureur ?
Pas toujours, mais dès que le désaccord porte sur la cause du mouvement — sécheresse, fuite, hétérogénéité du terrain — l'étude géotechnique localisée devient l'argument décisif, parce que l'assureur n'en dispose généralement pas non plus. L'expert indépendant dit s'il faut la commander, et dans quel ordre : un sondage avant la contradictoire renforce la discussion, un sondage après la réunion répond à une question que l'assureur aura déjà tranchée.
Expertise fissure dans le 71 ou ailleurs : la méthode change-t-elle selon le département ?
Non. La lecture des fissures, la vérification de la continuité intérieur-extérieur et l'examen du refend sont identiques d'un département à l'autre ; ce qui change, c'est la probabilité des causes, que la cartographie d'exposition au retrait-gonflement des argiles consultable sur Géorisques permet de situer parcelle par parcelle. Lorsque le déplacement n'est pas possible, l'analyse sur pièces du rapport de l'assureur et des photographies datées constitue un premier niveau d'avis.
Que se passe-t-il si l'expertise contradictoire amiable échoue ?
La réunion se clôt par un constat de désaccord qui fixe les positions de chaque expert. Le propriétaire peut alors saisir le médiateur de l'assurance, puis, si nécessaire, demander au tribunal une expertise judiciaire : un expert désigné par le juge reprend l'ensemble des désordres et son rapport s'impose aux deux parties. La prescription contre l'assureur, rappelée dans la section En bref, continue de courir pendant ces étapes ; c'est le calendrier qu'il faut surveiller.
Face à une prise en charge partielle, l'expert fissures indépendant n'est pas un adversaire de l'assureur : il est le seul intervenant dont le mandat consiste à regarder le bâtiment en entier, sans découpage par façade ni par garantie. L'intervention que nous avons décrite le montre : les fissures reconnues par la compagnie et celles qu'elle écartait appartenaient au même ensemble structurel, et c'est la continuité des désordres jusqu'au mur de refend central — pas un argument juridique — qui a rendu la position de l'assureur contestable. Le rapport a dit ce qu'il savait, ce qu'il recommandait d'inclure dans la réparation globale, et ce qu'il ne savait pas encore, en renvoyant à une étude géotechnique localisée et à une expertise contradictoire amiable.
Retenez trois critères de décision. Le cadre de la mission détermine la portée du rapport : constat, contre-expertise, contradictoire ou judiciaire ne pèsent pas pareil. Les ordres de grandeur de travaux cités sur cette page sont publics et ne remplacent jamais un chiffrage ferme établi après diagnostic. Et la prescription biennale contre l'assureur rend toute contestation dépendante du calendrier : un rapport rendu tard est un rapport inutile.
Le cadre général de notre mission, hors face-à-face avec l'assurance, est décrit sur la page expertise fissures. Pour une situation précise — rapport d'assureur reçu, refus partiel, réunion contradictoire à préparer — contactez le cabinet avec le courrier de l'assureur et quelques photos datées : nous indiquons avant tout engagement si un avis indépendant a des chances de changer l'issue du dossier.