 Aller au contenu


Dommages-ouvrage ou garantie décennale : de quoi parle-t-on quand on cherche la différence ?
La « différence dommage ouvrage décennale » est une question que les propriétaires nous posent régulièrement : cet article y répond point par point. La confusion est compréhensible. Les deux mécanismes s'appliquent aux mêmes désordres, sur la même période, avec le même vocabulaire d'assureur, et le propriétaire qui découvre une fissure traversante ou une dalle qui s'affaisse ne sait pas s'il doit écrire à son propre assureur, à celui de l'entreprise, ou à l'entreprise elle-même.
Pourtant, il ne s'agit pas de deux garanties concurrentes mais de deux étages d'un même dispositif. La garantie décennale est une responsabilité que la loi fait peser sur le constructeur ; l'assurance dommages-ouvrage est un contrat que le maître d'ouvrage souscrit pour être payé vite, sans avoir à démontrer qui a fauté. L'une désigne un responsable, l'autre avance l'argent. Comprendre cette articulation change concrètement la façon de rédiger une déclaration de sinistre, l'interlocuteur auquel on l'adresse et le temps que l'on mettra à être indemnisé.
Cette page pose le vocabulaire, compare point par point les deux régimes, indique quels désordres relèvent de l'un, de l'autre ou des deux, décrit l'ordre dans lequel les actionner et les délais qui les encadrent, puis traite les situations où la dommages-ouvrage manque ou refuse sa garantie. Elle explique enfin à quel moment l'avis d'un expert bâtiment indépendant devient utile pour qualifier le désordre, étape dont dépend tout le reste.
Quelle est la différence de nature entre l'assurance dommages-ouvrage et la garantie décennale ?
Le mot « décennale » désigne dans le langage courant deux choses différentes, et c'est la première source de confusion. Il désigne d'abord la responsabilité décennale des constructeurs, posée par l'article 1792 du Code civil : tout constructeur répond de plein droit, envers le maître d'ouvrage et les acquéreurs successifs, des dommages qui compromettent la solidité de l'ouvrage ou qui le rendent impropre à sa destination. « De plein droit » veut dire sans faute à prouver : il suffit d'établir le dommage, sa gravité et son rattachement aux travaux ; le constructeur ne s'exonère qu'en démontrant une cause étrangère. Cette responsabilité court 10 ans à compter de la réception (article 1792-4-1) et pèse sur l'architecte, l'entrepreneur, le bureau d'études, le contrôleur technique, le constructeur de maison individuelle ou le vendeur d'immeuble à construire.
Il désigne ensuite l'assurance de responsabilité décennale que chaque constructeur doit souscrire en vertu de l'article L241-1 du Code des assurances. Cette police garantit le constructeur contre les conséquences financières de sa propre responsabilité ; le propriétaire n'en est pas le souscripteur, même s'il dispose d'une action directe contre l'assureur (article L124-3 du même code). Quand un propriétaire dit « je fais jouer la décennale de l'entreprise », c'est de cette police qu'il parle.
L'assurance dommages-ouvrage appartient à une autre famille : c'est une assurance de choses, qui couvre le bâtiment lui-même et non la faute d'un intervenant. L'article L242-1 du Code des assurances impose à toute personne qui fait réaliser des travaux de construction, en qualité de propriétaire, de vendeur ou de mandataire, de la souscrire avant l'ouverture du chantier. Sa fonction est le préfinancement : elle paie la réparation des dommages de nature décennale « en dehors de toute recherche des responsabilités », puis se retourne, par subrogation (article L121-12), contre les constructeurs et leurs assureurs. En pratique, la dommages-ouvrage avance l'argent et la décennale le lui rembourse. La fiche officielle de service-public.fr sur l'assurance construction résume cette obligation ; nous détaillons de notre côté le fonctionnement complet de l'assurance dommages-ouvrage, y compris les recours en cas de refus.
Trois différences concrètes découlent de cette différence de nature. Le payeur : la décennale est réglée par l'entreprise et incluse dans son prix, la dommages-ouvrage est réglée par le maître d'ouvrage, pour une prime couramment située entre 2 et 5 % du coût des travaux, ordre de grandeur d'usage courant qui varie avec le type d'ouvrage et la présence d'un contrôleur technique ; les ADIL du réseau de l'ANIL renseignent gratuitement les particuliers sur ces contrats avant signature. Le bénéficiaire : la décennale protège le constructeur, la dommages-ouvrage protège le propriétaire et se transmet aux acquéreurs successifs, ce qui explique que l'acte de vente d'un bâtiment de moins de dix ans doive mentionner l'existence ou l'absence de cette assurance (article L243-2). La sanction : le défaut de souscription de la dommages-ouvrage est puni de 6 mois d'emprisonnement et 75 000 € d'amende (article L243-3), sauf pour la personne physique qui construit un logement pour l'occuper elle-même ou le faire occuper par sa famille. Cette exemption pénale explique qu'un grand nombre de maisons individuelles soient bâties sans dommages-ouvrage, alors même que l'obligation civile demeure et que l'absence de contrat sera opposée par le notaire à la revente.
| Critère | Garantie décennale | Assurance dommages-ouvrage |
|---|---|---|
| Nature juridique | Responsabilité légale du constructeur (art. 1792 C. civ.), assurée obligatoirement (art. L241-1 C. ass.) | Assurance de choses souscrite par le maître d'ouvrage (art. L242-1 C. ass.) |
| Qui paie la prime | Le constructeur, prime intégrée à son prix | Le propriétaire, vendeur ou mandataire, couramment 2 à 5 % du coût des travaux |
| Ce qui est couvert | Dommages compromettant la solidité ou rendant l'ouvrage impropre à sa destination | Les mêmes dommages de nature décennale, préfinancés sans recherche de responsabilité |
| Durée | 10 ans à compter de la réception | Jusqu'au 10e anniversaire de la réception, avec extensions avant réception et pendant l'année de parfait achèvement |
| Délai de réponse | Aucun délai légal ; procédure judiciaire fréquente | 60 jours pour la position sur la garantie, 90 jours pour l'offre d'indemnité |
| Sanction du défaut d'assurance | 6 mois d'emprisonnement et 75 000 € d'amende (art. L243-3) | Mêmes peines, sauf particulier construisant pour lui-même ou sa famille |
| Recours ultérieur | Le constructeur ou son assureur supporte la charge finale | Subrogation contre constructeurs et assureurs décennale (art. L121-12) |
la décennale désigne un responsable et une assurance qui le couvre ; la dommages-ouvrage est l'assurance du propriétaire qui paie d'abord et se rembourse ensuite. Les deux portent sur les mêmes dommages, pendant les mêmes dix années, mais ne protègent pas la même personne et ne réagissent pas dans les mêmes délais.
Quels désordres relèvent de l'une, de l'autre, ou des deux ?
Les deux régimes couvrent le même périmètre de fond : les dommages de nature décennale. Tout l'enjeu de la qualification consiste donc à savoir si le désordre atteint la gravité de l'article 1792. Deux critères, alternatifs, suffisent. L'atteinte à la solidité de l'ouvrage vise les fondations, dalles, murs porteurs, planchers et charpentes. L'impropriété à destination vise un ouvrage qui tient debout mais ne remplit plus sa fonction : infiltrations rendant des pièces inhabitables, défaut d'isolation phonique manifeste dans un logement, non-respect des règles parasismiques dans une zone concernée. L'article 1792-2 y ajoute les éléments d'équipement indissociables, ceux dont la dépose oblige à détériorer le gros œuvre : canalisations encastrées, chape adhérente, plancher chauffant noyé dans la dalle.
À l'opposé, trois catégories échappent à la décennale et donc à la dommages-ouvrage. Les éléments d'équipement dissociables (volets roulants, chaudière posée, robinetterie) relèvent de la garantie biennale de bon fonctionnement de l'article 1792-3, soit 2 ans à compter de la réception, sauf s'ils rendent l'ouvrage entier impropre à sa destination, cas où la décennale reprend la main. Les défauts de finition et tous les désordres signalés à la réception ou dans l'année qui suit relèvent de la garantie de parfait achèvement de l'article 1792-6, due par le seul entrepreneur. Enfin les désordres dits « intermédiaires », réels mais sans atteinte à la solidité ni à la destination (fissuration superficielle d'enduit, défaut de planéité de dalle rattrapé par la chape, carrelage cloqué sur une surface limitée), ne relèvent que de la responsabilité contractuelle de droit commun : il faut alors prouver une faute du constructeur, et aucune des deux assurances obligatoires n'intervient. Notre page sur les garanties après construction : parfait achèvement, biennale, décennale détaille ces régimes annexes.
Deux subtilités piègent régulièrement les propriétaires. La première : un désordre apparent à la réception et non réservé est purgé ; il ne pourra plus être invoqué au titre de la décennale ni déclaré à la dommages-ouvrage. La seconde : un désordre encore modéré peut être qualifié de décennal s'il est démontré qu'il atteindra avec certitude la gravité requise avant l'expiration du délai de dix ans. La Cour de cassation admet ce « dommage futur certain », ce qui rend décisive la mesure de l'évolution du désordre dans le temps, par exemple par relevés de fissures datés. L'esthétique pure, en revanche, reste hors champ quelle que soit son ampleur.
Il faut aussi distinguer ce dispositif de la garantie des vices cachés de l'article 1641 du Code civil, dont le texte est consultable sur Légifrance. Elle joue entre vendeur et acquéreur, sur la chose vendue, et ne fait intervenir aucune des deux assurances obligatoires. Pour un désordre de nature décennale affectant un bâtiment de moins de dix ans, la voie normale de l'acquéreur reste la responsabilité décennale des constructeurs et la dommages-ouvrage transmise avec le bien, non l'action contre le vendeur. L'Observatoire de la qualité de la construction tenu par l'AQC recense chaque année les désordres déclarés aux assureurs : infiltrations par façades et toitures, fissurations de structure et défauts de revêtements de sol y figurent parmi les familles les plus représentées, ce qui indique où se concentre, en pratique, la question de la qualification.
| Désordre constaté | Garantie mobilisable | Dommages-ouvrage mobilisable ? |
|---|---|---|
| Fissures traversantes, affaissement de dalle, tassement de fondations | Décennale (art. 1792), solidité compromise | Oui, dès la déclaration |
| Infiltrations par toiture ou façade rendant des pièces inhabitables | Décennale (art. 1792), impropriété à destination | Oui, dès la déclaration |
| Carrelage décollé sur une grande surface rendant le sol impraticable | Décennale si l'impropriété à destination est retenue, appréciation au cas par cas | Oui si la qualification décennale est retenue |
| Défaut de planéité de dalle sans conséquence sur l'usage | Désordre intermédiaire : responsabilité contractuelle, faute à prouver | Non |
| Volet roulant, chaudière, robinetterie défaillants | Biennale de bon fonctionnement (art. 1792-3), 2 ans | Non, sauf impropriété de l'ouvrage entier |
| Peintures, joints, finitions signalés dans l'année | Parfait achèvement (art. 1792-6), 1 an | Non, sauf dommage de nature décennale après mise en demeure infructueuse |
| Fissure visible à la réception et non réservée | Aucune : purgée par la réception sans réserve | Non |
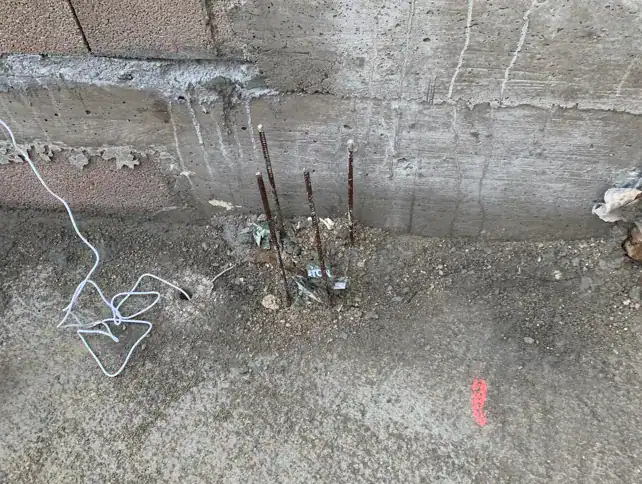
lire un défaut de niveau de dalle
L'œil exercé cherche d'abord si la différence d'altimétrie s'accompagne d'une fissure ouverte à la jonction, signe d'un mouvement encore actif plutôt que d'une simple erreur de coulage.
Il vérifie ensuite si les fers en attente sont sains ou corrodés, car une armature exposée depuis des mois indique un chantier arrêté et une continuité structurelle à reprendre.
Il mesure enfin l'écart au réglet et à la règle de deux mètres pour dire si le défaut restera absorbable par la chape ou s'il compromet la pose des cloisons et l'usage du sol.
dommages-ouvrage et décennale couvrent exactement les mêmes désordres, ceux qui touchent la solidité ou la destination de l'ouvrage. Les équipements dissociables, les finitions, les désordres intermédiaires et tout ce qui était visible à la réception sans réserve échappent aux deux, et se traitent par la biennale, le parfait achèvement ou la faute prouvée.
Qui actionner en premier et dans quel ordre après un désordre ?
L'ordre dépend d'abord d'une date et d'un document. La date est celle de la réception, point de départ commun des dix ans et de toutes les garanties ; sans procès-verbal signé, il faudra établir une réception tacite ou judiciaire, et la réception des travaux fixe le point de départ de tout le raisonnement. Le document est l'attestation d'assurance dommages-ouvrage, remise au maître d'ouvrage à la souscription et mentionnée dans l'acte de vente si le bien a changé de main ; à défaut, il reste l'attestation de responsabilité décennale que chaque constructeur doit joindre à ses devis et factures en vertu de l'article L243-2 du Code des assurances.
Quand une dommages-ouvrage existe, elle est toujours le premier interlocuteur pour un dommage de nature décennale apparu après l'année de parfait achèvement. Le propriétaire adresse une déclaration de sinistre par lettre recommandée avec avis de réception, comportant le numéro de contrat, l'adresse de l'ouvrage, la date de réception, la date d'apparition et une description du désordre. Il n'a pas à désigner de responsable ni à prouver une faute : c'est précisément la différence entre dommages-ouvrage et décennale qui rend cette première étape rapide. L'assureur missionne un expert, dont le rapport préliminaire fonde la position sur la garantie, puis un rapport définitif chiffre les travaux. Le propriétaire peut se faire assister à ces réunions par son propre expert ; les délais légaux sont ceux du tableau ci-dessous.
| Étape | Délai légal | Fondement |
|---|---|---|
| Déclaration de sinistre à l'assureur dommages-ouvrage par lettre recommandée | Dès l'apparition du désordre, et avant le 10e anniversaire de la réception | Art. L242-1 C. ass. |
| Notification de la position de l'assureur sur la garantie | 60 jours à compter de la réception de la déclaration | Art. L242-1 C. ass. |
| Offre d'indemnité | 90 jours, prolongeables jusqu'à 135 jours avec l'accord de l'assuré en cas de difficultés exceptionnelles | Art. L242-1 C. ass. |
| Versement de l'indemnité après acceptation | 15 jours | Art. L242-1 C. ass. |
| Sanction du dépassement ou du silence | L'assuré peut engager les travaux ; indemnité majorée d'un intérêt égal au double du taux légal | Art. L242-1 C. ass. |
| Interruption du délai décennal contre les constructeurs | Assignation, y compris en référé expertise (art. 145 CPC), avant le 10e anniversaire | Art. 2241 C. civ. |
Deux situations dérogent à cet ordre. Pendant l'année de parfait achèvement, la dommages-ouvrage n'intervient qu'après une mise en demeure adressée à l'entrepreneur et restée infructueuse : il faut donc écrire d'abord à l'entreprise, puis à l'assureur en joignant la preuve de cette démarche. Avant la réception, elle ne joue qu'en cas de résiliation du marché pour inexécution après mise en demeure, situation du chantier abandonné.
Quand aucune dommages-ouvrage n'a été souscrite, ou lorsqu'elle est introuvable, l'ordre s'inverse : le propriétaire met en demeure le ou les constructeurs concernés par lettre recommandée, déclare le sinistre directement à leur assureur de responsabilité décennale au titre de l'action directe, et, si l'assureur conteste ou tarde, saisit le juge des référés pour obtenir une expertise judiciaire. Cette voie est plus longue parce qu'il faut identifier le constructeur dont le lot est en cause et que l'assureur de responsabilité n'est tenu par aucun délai comparable aux 60 et 90 jours de la dommages-ouvrage.
Une précision gouverne les deux parcours : la déclaration à l'assureur dommages-ouvrage interrompt la prescription à l'égard de cet assureur (article L114-2 du Code des assurances), mais elle n'interrompt pas le délai décennal contre les constructeurs. Seule une action en justice, même en référé, produit cet effet. Un dossier ouvert la neuvième année doit donc être assigné avant le dixième anniversaire de la réception, quelle que soit l'avancée de l'expertise amiable.
avec une dommages-ouvrage, on déclare d'abord à cet assureur, sans désigner de responsable, et l'on surveille les 60 et 90 jours ; sans dommages-ouvrage, on met en demeure le constructeur et l'on actionne son assureur décennale. Dans les deux cas, seule une assignation avant le dixième anniversaire de la réception interrompt le délai décennal.
Quels délais légaux encadrent la dommages-ouvrage et la décennale ?
Les délais de réponse de l'assureur et le délai décennal ont été posés plus haut. Ils ne sont pourtant pas les seuls à courir, et ce sont souvent les délais secondaires, moins connus, qui font perdre un dossier. Le premier concerne la déclaration elle-même : la police dommages-ouvrage fixe un délai contractuel de déclaration du sinistre, que l'article L113-2 du Code des assurances interdit de rendre inférieur à 5 jours ouvrés à compter de la connaissance du dommage. La déchéance pour déclaration tardive ne peut être opposée que si l'assureur démontre que le retard lui a causé un préjudice, mais un propriétaire qui laisse passer plusieurs mois entre l'apparition d'une fissure et son courrier s'expose à cette discussion. Le réflexe utile est de déclarer dès le constat, quitte à compléter ensuite.
Les clauses-types annexées à l'article A243-1 du même code organisent ensuite la phase d'expertise avec des délais propres. La notification de la position sur la garantie doit être accompagnée du rapport préliminaire de l'expert, ce qui permet au propriétaire d'en discuter le contenu. L'assuré dispose de 8 jours après la désignation de l'expert pour le récuser ; en cas de désaccord persistant sur le choix, l'expert est désigné par le juge des référés. Pour les dommages d'un montant estimé inférieur à 1 800 € HT, l'assureur peut se dispenser d'expertise et formuler directement son offre d'indemnité sous 15 jours : ce circuit court, prévu par les mêmes clauses-types, ne doit pas être accepté pour un désordre de structure dont l'étendue réelle n'est pas encore connue. Enfin, l'indemnité versée doit être affectée à la réparation du dommage déclaré, et la jurisprudence de la troisième chambre civile impose que les travaux financés soient efficaces et pérennes : si une reprise financée par la dommages-ouvrage se révèle insuffisante, l'assureur doit garantir la nouvelle réparation, y compris après l'expiration de la période décennale.
Un troisième délai gouverne le rapport entre le propriétaire et son assureur : la prescription biennale de l'article L114-1 du Code des assurances. Toute action contre l'assureur dommages-ouvrage se prescrit par 2 ans. La déclaration de sinistre interrompt ce délai, comme indiqué plus haut, et fait courir une nouvelle période de deux ans ; un refus de garantie notifié par l'assureur ouvre donc une fenêtre de deux ans pour l'assigner, faute de quoi le refus devient définitif alors même que le délai décennal contre les constructeurs court encore. L'envoi d'une lettre recommandée avec avis de réception relative au règlement de l'indemnité interrompt à nouveau ce délai : un propriétaire qui négocie longuement le montant proposé doit dater ses courriers et les conserver.
Du côté des constructeurs, le délai décennal de l'article 1792-4-1 est analysé comme un délai de forclusion et non comme une prescription ordinaire. La conséquence pratique est double. D'une part, seule une demande en justice l'interrompt ; la reconnaissance du désordre par l'entreprise, la mise en demeure ou la négociation amiable ne produisent aucun effet sur lui. D'autre part, la jurisprudence récente de la troisième chambre civile refuse de lui appliquer la suspension prévue par l'article 2239 du Code civil pendant une mesure d'instruction ordonnée en référé : l'assignation en référé expertise interrompt le délai, et un nouveau délai de même durée repart à compter de l'ordonnance (article 2231), mais il faut ensuite assigner au fond dans ce nouveau délai sans compter sur un gel pendant l'expertise judiciaire. Deux textes voisins complètent le tableau : l'article 1792-4-2 soumet l'action contre les sous-traitants au même délai de 10 ans à compter de la réception, et l'article 1792-4-3 aligne sur cette même durée toutes les autres actions contre les constructeurs, ce qui vaut pour les désordres intermédiaires évoqués plus haut. Un désordre non décennal apparu la neuvième année dispose donc du même horizon qu'un désordre décennal, mais avec la charge de la faute en plus.
| Délai | Durée | Ce qu'il encadre |
|---|---|---|
| Déclaration contractuelle du sinistre à l'assureur dommages-ouvrage | 5 jours ouvrés minimum (art. L113-2 C. ass.) | Délai en dessous duquel la police ne peut pas descendre ; déchéance seulement si préjudice prouvé |
| Récusation de l'expert désigné par l'assureur | 8 jours (clauses-types, art. A243-1 C. ass.) | Contestation du choix de l'expert avant le début des opérations |
| Procédure sans expertise | Dommages inférieurs à 1 800 € HT, offre sous 15 jours | Circuit court réservé aux petits dommages |
| Prescription de l'action contre l'assureur dommages-ouvrage | 2 ans (art. L114-1 C. ass.) | Délai pour assigner après un refus de garantie ou un désaccord sur l'indemnité |
| Action contre les sous-traitants | 10 ans à compter de la réception (art. 1792-4-2 C. civ.) | Même horizon que la décennale, responsabilité de droit commun |
| Autres actions contre les constructeurs, dont désordres intermédiaires | 10 ans à compter de la réception (art. 1792-4-3 C. civ.) | Faute à prouver, mais même date butoir |
au-delà des 60 et 90 jours et des dix ans, trois délais font ou défont un dossier : le délai contractuel de déclaration, la prescription de deux ans de l'action contre l'assureur dommages-ouvrage après un refus, et la nature de forclusion du délai décennal, que seule une assignation interrompt et qu'aucune expertise en cours ne suspend.
Que faire sans dommages-ouvrage, en cas de refus de l'assureur ou après une revente ?
L'absence de dommages-ouvrage est la situation la plus fréquente pour les maisons individuelles bâties par leur occupant, pour les raisons pénales vues plus haut. La marche à suivre (mise en demeure, action directe, référé) a été décrite ; ce qui reste à préciser, c'est contre quel assureur agir. L'assurance de responsabilité décennale fonctionne en capitalisation : l'article L241-1 du Code des assurances prévoit que la police couvre, pour toute la durée de la responsabilité, les travaux dont l'ouverture de chantier est intervenue pendant sa période de validité. L'assureur à actionner n'est donc pas celui du constructeur au jour du sinistre, mais celui qui le garantissait à la date de la déclaration d'ouverture de chantier. Si l'entreprise a changé d'assureur, cessé son activité ou été liquidée, cette police d'origine reste tenue, et l'action directe du propriétaire survit à la disparition du constructeur. L'attestation jointe au devis ou à la facture, obligatoire au titre de l'article L243-2 déjà cité, indique le nom de l'assureur, le numéro de police et surtout les activités déclarées : un couvreur assuré pour la couverture mais non pour la zinguerie ou l'étanchéité verra son assureur opposer une exclusion d'activité, ce qu'il faut vérifier avant d'engager des frais de procédure.
Dans le cadre d'un contrat de construction de maison individuelle, l'article L231-2 du Code de la construction et de l'habitation impose que le contrat mentionne les références de l'assurance de dommages souscrite par le maître d'ouvrage, et le constructeur qui en fait son affaire en pratique engage sa responsabilité s'il ne l'a pas obtenue. Un propriétaire qui ne retrouve aucune police doit donc relire son contrat : la mention manquante ou fausse est un manquement du constructeur lui-même, distinct du désordre.
Le refus de l'assureur dommages-ouvrage, lorsqu'une police existe, s'appuie presque toujours sur l'un de cinq motifs : le désordre n'atteindrait pas la gravité décennale, il était apparent à la réception, aucune réception n'est établie, la déclaration est tardive, ou les travaux en cause n'entraient pas dans l'assiette déclarée à la souscription (extension, piscine ou lot ajouté en cours de chantier sans avenant). Les deux premiers motifs sont des questions de fait qui se discutent avec des mesures : c'est là que le rapport préliminaire de l'expert de l'assureur doit être lu ligne à ligne et contredit par un avis technique documenté. Les trois autres sont des questions de pièces : procès-verbal ou preuve de prise de possession et de paiement du solde, date du premier constat, attestation et avenants. Le recours suit une gradation : réclamation écrite à l'assureur contestant le rapport préliminaire, puis saisine du médiateur de l'assurance, qui rend un avis dans le délai de l'ordre de 90 jours fixé par le Code de la consommation, sans suspendre la nécessité d'assigner si le dixième anniversaire approche, puis assignation de l'assureur devant le tribunal judiciaire, le plus souvent précédée d'un référé expertise. Une règle protège le propriétaire à ce stade : selon une jurisprudence constante de la Cour de cassation, l'assureur qui n'a pas notifié sa position dans le délai de 60 jours ne peut plus contester sa garantie, y compris sur la nature décennale du désordre ; un refus tardif vaut donc acceptation, et le courrier daté qui prouve la réception de la déclaration devient la pièce maîtresse du dossier.
La revente déplace la question sans la supprimer. L'acquéreur d'un bâtiment de moins de dix ans bénéficie de la dommages-ouvrage transmise avec le bien et de la décennale des constructeurs, pour la durée restante et sans point de départ nouveau : un bien acheté la septième année n'offre que trois ans de couverture. Lorsque le vendeur a construit ou fait construire lui-même sans souscrire de dommages-ouvrage, l'article 1792-1 du Code civil le répute constructeur : il répond personnellement, envers l'acquéreur, des désordres de nature décennale, sans assurance derrière lui puisqu'aucune police ne peut être souscrite après l'ouverture du chantier. Toute clause de l'acte de vente qui prétendrait écarter cette responsabilité est réputée non écrite, et la mention de l'absence d'assurance portée par le notaire ne vaut pas renonciation de l'acheteur. Pour l'acquéreur, l'action contre le vendeur-constructeur non assuré est donc ouverte, mais elle dépend de la solvabilité d'un particulier ; l'action contre les entreprises intervenues, elles assurées, reste la voie la plus sûre, ce qui suppose de récupérer auprès du vendeur factures et attestations d'assurance de chaque lot, idéalement avant la signature de l'acte.
sans dommages-ouvrage, l'assureur à actionner est celui qui couvrait le constructeur à la date d'ouverture du chantier, pour les activités déclarées sur l'attestation. Un refus de l'assureur dommages-ouvrage se conteste sur le fait par des mesures et sur les pièces par la preuve de la réception et des dates ; un refus notifié hors délai ne vaut rien. À la revente, les garanties se transmettent pour la durée restante, et le vendeur qui a construit sans assurance répond personnellement.
Quand faire appel à un expert indépendant pour trancher entre dommages-ouvrage et décennale ?
Le propriétaire n'a pas besoin d'un expert pour rédiger sa déclaration de sinistre : la dommages-ouvrage se déclenche sur la description du désordre, et attendre un rapport pour écrire ferait courir les délais vus plus haut. L'expert indépendant intervient à trois moments précis, qui correspondent aux trois points de bascule du dispositif. Le premier est la qualification, avant ou juste après la déclaration, lorsque le désordre est à la frontière : fissure de façade dont on ne sait si elle traverse le mur, défaut de niveau de dalle dont on ignore s'il restera absorbable, infiltration dont on ne sait si elle rend une pièce inhabitable ou seulement inconfortable. Le deuxième est la réunion d'expertise organisée par l'assureur, à laquelle le propriétaire peut se faire assister et où se joue le contenu du rapport préliminaire. Le troisième est le refus ou l'offre insuffisante, qu'il faut contredire techniquement avant de saisir le médiateur ou le juge.
Lors d'une expertise sur ce sujet, l'expert procède dans un ordre constant. Il établit d'abord la matérialité et la gravité : relevé des fissures à la jauge ou au fissuromètre avec datation, contrôle de planéité à la règle de deux mètres, mesures d'humidité, sondages non destructifs pour distinguer un élément d'équipement dissociable d'un élément indissociable au sens de l'article 1792-2. Il apprécie ensuite l'évolutivité, qui conditionne la reconnaissance d'un dommage futur certain : deux relevés espacés de plusieurs mois valent mieux qu'un constat unique, et le cabinet préconise cette mesure dans le temps chaque fois que le délai décennal le permet. Il examine enfin l'imputabilité aux travaux, c'est-à-dire l'absence de cause étrangère : un tassement de fondations sur sol argileux peut relever d'une insuffisance de l'étude géotechnique ou du dimensionnement au regard du DTU 13.1 et des missions de la norme NF P94-500, ou au contraire d'un épisode de sécheresse relevant du régime des catastrophes naturelles, dont la reconnaissance communale se vérifie sur Géorisques. Cette distinction est déterminante : dans le premier cas, dommages-ouvrage et décennale jouent ; dans le second, c'est l'assurance multirisque habitation, avec sa franchise réglementaire de 1 520 € en sécheresse, qui est concernée, et non les assurances construction. Pour les désordres de couverture, de maçonnerie ou de plomberie, la conformité aux DTU 40.21, 20.1 et 60.1 sert de référence pour dire si la règle de l'art a été respectée, et les Avis Techniques publiés par le CSTB permettent de vérifier qu'un procédé non traditionnel a été mis en œuvre dans son domaine d'emploi. La méthodologie elle-même suit la norme NF X50-110 (2024) sur la qualité en expertise, qui impose la traçabilité des constats, la séparation entre observations et interprétations, et la motivation des conclusions.
Le rapport qui en résulte sert à trois choses. Il qualifie le désordre dans les termes de l'article 1792, ce qui permet de rédiger ou compléter la déclaration sans erreur de régime. Il constitue un dire technique opposable au rapport préliminaire de l'assureur, contestable dans le délai de deux ans vu plus haut. Il chiffre les travaux de reprise nécessaires pour une réparation efficace, ce qui permet de discuter une offre d'indemnité trop basse ou limitée à un traitement des symptômes. Les honoraires de cet expert ne sont pas pris en charge par l'assureur dommages-ouvrage au stade amiable ; ils peuvent en revanche être réclamés au titre des frais exposés dans le recours ultérieur contre les constructeurs responsables, et le juge les intègre couramment aux dépens ou aux frais irrépétibles.
Sur le coût, il faut distinguer le prix de l'expertise de celui des travaux. Le prix d'entrée du cabinet a été indiqué plus haut pour un enjeu inférieur à 30 000 € ; au-delà de ce seuil, les honoraires sont fixés à 5 % de l'enjeu, l'enjeu étant le montant estimé des travaux de reprise. Dans la grille publiée, une note technique, format adapté à la contestation d'un rapport préliminaire sur un point précis, est facturée 720 €, et un constat complet 960 €, avec un acompte de 60 % à la commande. Sur les dossiers réellement facturés, la médiane d'une expertise contradictoire, c'est-à-dire d'une assistance en réunion avec l'expert de l'assureur, s'établit à 900 € sur 535 dossiers. Ces montants se comparent à l'enjeu : une reprise en sous-œuvre de fondations ou une réfection de couverture se chiffre en dizaines de milliers d'euros, et l'écart entre une qualification décennale acceptée et un refus représente la totalité de cette somme.
l'expert indépendant n'est pas nécessaire pour déclarer, mais il le devient dès que la qualification du désordre est discutable, lors de la réunion d'expertise de l'assureur et en cas de refus. Sa valeur tient à trois apports : la mesure de la gravité et de l'évolution, la démonstration de l'imputabilité aux travaux plutôt qu'à une cause étrangère, et un chiffrage des reprises qui fixe l'enjeu réel du dossier.
FAQ : vos questions sur différence dommage ouvrage et décennale ?
Peut-on actionner la dommages-ouvrage et la décennale en même temps ?
Oui, et c'est même recommandé quand le dixième anniversaire approche. La déclaration à la dommages-ouvrage n'interrompt pas le délai contre les constructeurs, comme indiqué plus haut. Rien n'interdit de déclarer à l'assureur dommages-ouvrage et, parallèlement, d'assigner les constructeurs et leurs assureurs en référé expertise. Le propriétaire ne sera pas indemnisé deux fois : l'assureur dommages-ouvrage qui paie est subrogé et récupère sa dépense auprès des responsables.
Comment reconnaître si mon désordre relève de la dommages-ouvrage ou de la décennale ?
La question est mal posée : les deux couvrent les mêmes désordres. Ce qu'il faut reconnaître, c'est si le désordre atteint la gravité décennale. Les indices sont la nature de l'élément touché, l'existence d'une fissure traversante ou évolutive, la perte d'usage d'une pièce, la présence d'eau dans un local habitable. Si l'un de ces indices existe, la déclaration à la dommages-ouvrage est justifiée, et l'assureur tranchera sur la base de son rapport préliminaire.
Quelles sont les causes des refus de garantie les plus fréquentes ?
Les refus tiennent rarement au vocabulaire et presque toujours à la qualification ou aux pièces : désordre jugé intermédiaire ou esthétique, désordre apparent à la réception et non réservé, absence de procès-verbal de réception, travaux non compris dans l'assiette assurée, déclaration hors de la période de garantie. Un propriétaire qui conserve son procès-verbal, ses attestations et des photographies datées de l'apparition du désordre écarte la majorité de ces motifs avant même la discussion technique.
Combien coûte un accompagnement pour trancher entre dommages-ouvrage et décennale ?
Les honoraires d'expertise et le coût des travaux ne doivent pas être confondus. Pour l'expertise, les montants du cabinet sont ceux indiqués dans la section précédente, du prix d'entrée pour les enjeux inférieurs à 30 000 € jusqu'au pourcentage de l'enjeu au-delà. La déclaration de sinistre elle-même ne coûte rien, l'expertise mandatée par l'assureur est à sa charge, et la saisine du médiateur de l'assurance est gratuite.
Qui contacter en premier quand on ne sait pas si l'on a une dommages-ouvrage ?
Le notaire qui a rédigé l'acte d'acquisition, pour un bien acheté, ou le constructeur de maison individuelle, pour un bien construit sous contrat, détiennent la référence de la police ou la mention de son absence. Les ADIL renseignent gratuitement sur la lecture de ces documents. Si aucune police n'apparaît, les attestations de responsabilité décennale jointes aux factures désignent les assureurs des entreprises à actionner.
Quel délai prévoir entre la déclaration et la réparation effective ?
Avec une dommages-ouvrage qui accepte sa garantie, la séquence légale conduit à une offre d'indemnité en trois mois environ et à un versement dans les quinze jours de l'acceptation, avant lancement des travaux par le propriétaire. Sans dommages-ouvrage, ou après un refus contesté, le passage par un référé expertise et une expertise judiciaire porte couramment le parcours à plusieurs années, sans délai légal imposé à l'assureur de responsabilité.
La dommages-ouvrage est-elle obligatoire pour des travaux de rénovation ?
L'obligation de l'article L242-1 vise les travaux de construction, ce qui inclut les travaux sur existant dès lors qu'ils constituent un ouvrage au sens de l'article 1792 : extension, surélévation, reprise de structure, réfection complète de toiture. Une rénovation légère ne relève pas de ce régime. La qualification d'ouvrage se discute au cas par cas, et c'est elle qui détermine si la décennale des entreprises, et donc la dommages-ouvrage, s'applique aux travaux réalisés.
Que devient la dommages-ouvrage si l'assureur du constructeur a disparu ?
La dommages-ouvrage n'en est pas affectée : elle paie le propriétaire puis exerce son recours, et c'est elle qui supporte le risque d'insolvabilité de l'assureur décennale, hypothèse rencontrée avec certains assureurs étrangers défaillants. Sans dommages-ouvrage, en revanche, ce risque pèse directement sur le propriétaire, ce qui constitue la raison la plus concrète de souscrire cette assurance même lorsque l'exemption pénale permet de s'en passer.
La différence entre dommages-ouvrage et décennale tient en une phrase : la décennale dit qui est responsable, la dommages-ouvrage dit qui paie tout de suite. Les deux couvrent les mêmes désordres, ceux qui compromettent la solidité ou rendent l'ouvrage impropre à sa destination, pendant les mêmes dix années comptées depuis la réception. Mais l'une impose à l'assureur des délais de 60 et 90 jours et dispense le propriétaire de toute recherche de faute, tandis que l'autre suppose d'identifier le constructeur, de saisir son assureur et, souvent, le juge. L'ordre d'action en découle : déclaration à la dommages-ouvrage quand elle existe, mise en demeure du constructeur et action directe contre sa décennale quand elle manque, assignation avant le dixième anniversaire dans tous les cas.
Le point de bascule de chaque dossier est la qualification du désordre. Un même défaut de dalle peut relever de la décennale, de la responsabilité contractuelle ou de la garantie de parfait achèvement selon sa gravité, sa date d'apparition et ce qui figurait au procès-verbal de réception. C'est ce que l'expertise indépendante établit, mesures et références normatives à l'appui, avant d'écrire à quiconque. Si votre situation ne rentre pas dans les cas décrits ici, ou si un assureur a déjà pris position, contactez un expert du cabinet : nous examinons les pièces, qualifions le désordre et vous indiquons l'interlocuteur à saisir et le délai qui court.