 Aller au contenu


Artisan sans assurance décennale ou qui refuse de la faire jouer : recours, plainte : de quoi parle-t-on ?
Un artisan a réalisé des travaux chez vous : toiture, extension, salle de bains, réseaux. Un désordre grave apparaît, vous demandez l'attestation d'assurance décennale et rien ne vient ; ou bien l'entreprise reconnaît qu'elle n'était pas couverte ; ou encore elle est assurée mais refuse de déclarer le sinistre à son assureur. C'est la situation que recouvre la recherche « plainte défaut assurance décennale », que Google nous remonte régulièrement et pour laquelle notre site ne disposait pas encore de page dédiée.
La difficulté tient à ce que deux logiques se superposent. D'un côté, le défaut d'assurance est une infraction pénale que le maître d'ouvrage peut dénoncer par une plainte. De l'autre, la plainte ne répare pas le toit : l'indemnisation passe par la voie civile, contre l'entreprise, son dirigeant ou, lorsqu'il existe, son assureur. Confondre les deux conduit à des démarches inutiles ou engagées hors délai.
Cette page expose la méthode complète : ce que dit la loi et ce qu'elle sanctionne, comment vérifier puis prouver l'absence d'assurance, comment rédiger et déposer la plainte, quels recours civils mener en parallèle, que faire lorsque l'artisan est assuré mais se dérobe, ce que coûte la démarche et à quel moment l'expertise indépendante devient déterminante.
porter plainte sanctionne l'artisan mais ne finance pas la réparation ; la démarche efficace combine plainte pénale, mise en demeure et action civile appuyée sur une preuve technique du désordre.
Que dit la loi sur l'obligation d'assurance décennale et sa sanction pénale ?
L'obligation naît de l'article L241-1 du Code des assurances : toute personne physique ou morale dont la responsabilité décennale peut être engagée sur le fondement des articles 1792 et suivants du Code civil doit être couverte par une assurance, et doit pouvoir le justifier à l'ouverture de tout chantier. La responsabilité décennale elle-même est définie par l'article 1792 du Code civil : le constructeur est présumé responsable des dommages qui compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination, pendant dix ans à compter de la réception (article 1792-4-1). Cette réception est le point de départ de tous les délais ; sans procès-verbal, la date se discute, ce que nous détaillons dans notre page sur la réception des travaux et ses conséquences.
Depuis la loi du 18 juin 2014 relative à l'artisanat, l'article L243-2 du Code des assurances impose aux professionnels de mentionner sur leurs devis et factures l'assurance souscrite, avec les coordonnées de l'assureur et la couverture géographique du contrat. Un devis muet sur ce point est déjà un indice sérieux. Le modèle d'attestation est fixé par l'arrêté du 5 janvier 2016 : il précise les activités couvertes, la période de validité et les éventuels plafonds de coût d'opération par chantier.
La sanction figure à l'article L243-3 : le défaut d'assurance obligatoire est puni de six mois d'emprisonnement et de 75 000 € d'amende, ou de l'une de ces deux peines seulement. Le texte exonère uniquement le particulier qui construit un logement pour l'occuper lui-même ou le faire occuper par sa famille ; l'artisan professionnel n'en bénéficie jamais. Lorsque l'artisan a produit une fausse attestation, d'autres qualifications s'ajoutent : faux et usage de faux (article 441-1 du Code pénal), voire escroquerie (article 313-1 du Code pénal) si le document a servi à obtenir la signature du marché.
| Infraction | Texte | Peine maximale encourue |
|---|---|---|
| Défaut d'assurance décennale obligatoire | Art. L243-3 Code des assurances | 6 mois d'emprisonnement et 75 000 € d'amende |
| Faux et usage de faux (attestation falsifiée) | Art. 441-1 Code pénal | 3 ans d'emprisonnement et 45 000 € d'amende |
| Escroquerie (fausse attestation ayant déterminé la signature) | Art. 313-1 Code pénal | 5 ans d'emprisonnement et 375 000 € d'amende |
| Prescription de l'action publique (délits) | Art. 8 Code de procédure pénale | 6 ans à compter de l'infraction |
Deux précisions de calendrier s'imposent. La prescription pénale de six ans court, pour le défaut d'assurance, en principe à partir de l'exécution des travaux non couverts, et non à partir de la découverte du désordre : un chantier ancien peut donc être encore indemnisable civilement mais ne plus être poursuivable pénalement. Inversement, la garantie décennale de dix ans continue de courir contre l'entreprise, assurée ou non ; c'est la solvabilité qui fait défaut, pas le droit. Le site service-public.fr décrit les modalités générales de dépôt de plainte, communes à toutes les infractions, auxquelles nous renvoyons pour la procédure de base.
le défaut d'assurance décennale est un délit puni jusqu'à 75 000 € d'amende et six mois d'emprisonnement (art. L243-3 du Code des assurances), prescrit au bout de six ans ; il est distinct de la garantie décennale civile de dix ans, qui subsiste contre l'artisan non assuré mais se heurte à son insolvabilité.
Comment vérifier et prouver le défaut d'assurance décennale de l'artisan ?
La preuve du défaut d'assurance se construit en trois temps : la demande, la vérification, la constatation du silence ou du refus. Chacun produit une pièce qui rejoindra le dossier de plainte.
Premier temps, la demande écrite. Nous conseillons une lettre recommandée avec accusé de réception demandant l'attestation d'assurance de responsabilité décennale en vigueur à la date d'ouverture du chantier, avec un délai de réponse de quinze jours. C'est la date d'ouverture de chantier, et non celle du sinistre ni celle de la facture, qui détermine l'assureur tenu : un artisan assuré aujourd'hui mais qui ne l'était pas au démarrage des travaux est, pour votre chantier, un artisan non assuré.
Deuxième temps, la lecture critique de l'attestation reçue. Quatre points concentrent les difficultés. La période de validité doit englober la date d'ouverture de chantier. L'activité déclarée doit correspondre aux travaux réalisés : un couvreur assuré en « couverture » n'est pas couvert pour une reprise de charpente ou une pose de fenêtres de toit si ces activités ne figurent pas dans la nomenclature de son contrat. Le plafond de coût d'opération, lorsqu'il est mentionné, doit être supérieur au montant de votre marché. Enfin, l'entreprise nommée doit être celle qui a facturé, et non une société sœur ou l'ancienne structure du gérant. Une attestation qui échoue sur l'un de ces points équivaut, pour votre chantier, à une absence d'assurance. Un appel à l'assureur mentionné permet de confirmer que la police existe et n'a pas été résiliée pour non-paiement des primes, situation fréquente chez les entreprises en difficulté.
Troisième temps, la constatation. L'absence de réponse à la mise en demeure, la fourniture d'un document illisible ou expiré, ou l'aveu écrit constituent les pièces centrales de la plainte pour défaut d'assurance décennale. Consultez aussi l'extrait Kbis ou le registre national des entreprises : une procédure collective en cours change l'interlocuteur (mandataire ou liquidateur) mais ne fait pas disparaître l'assureur s'il en existe un, grâce à l'action directe de l'article L124-3 du Code des assurances.
Prouver le défaut d'assurance ne suffit pas : encore faut-il établir que le désordre relève bien de la décennale, et non de la garantie de parfait achèvement ou de la garantie biennale des équipements dissociables. La distinction entre ces garanties après construction conditionne le fondement de votre action civile et le montant du préjudice à faire valoir devant le juge pénal. Les fiches pathologie de l'Agence Qualité Construction permettent de situer le désordre dans les familles de sinistres les plus fréquentes et d'anticiper la discussion technique.
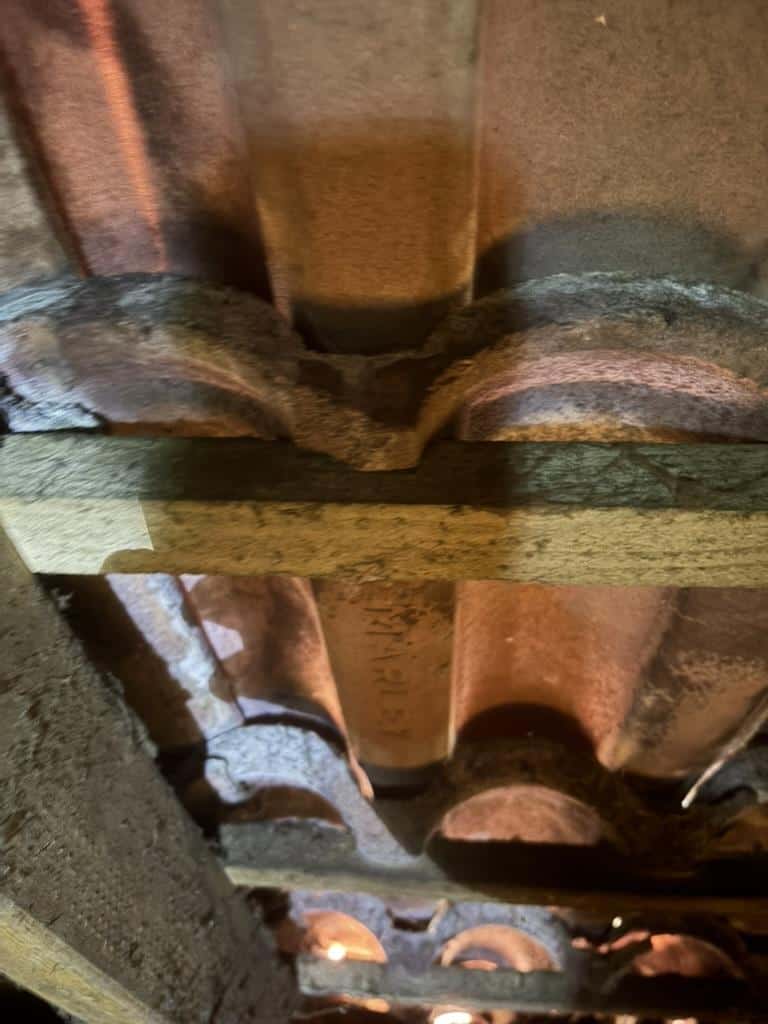
lire un désordre décennal en toiture
L'œil exercé cherche d'abord le passage de lumière entre les tuiles vu depuis les combles, signe d'un recouvrement insuffisant ou d'un élément déplacé.
Il examine ensuite les liteaux et les chevrons à la recherche de traces d'humidité, de coulures anciennes et de bois noirci qui permettent de dater l'infiltration.
Il vérifie enfin la continuité de l'écran de sous-toiture et des raccords en noue, en rive et autour des pénétrations, points où les défauts d'exécution se concentrent.
demandez l'attestation par recommandé en visant la date d'ouverture du chantier, contrôlez période, activité, plafond et raison sociale, puis faites qualifier le désordre ; la plainte pour défaut d'assurance décennale repose sur ces deux preuves, l'absence de couverture et le caractère décennal du dommage.
Comment porter plainte pour défaut d'assurance décennale, étape par étape ?
La plainte est gratuite et ne nécessite pas d'avocat. Deux voies existent. La première consiste à se présenter dans n'importe quel commissariat ou brigade de gendarmerie : l'article 15-3 du Code de procédure pénale oblige les services à enregistrer la plainte, même si les faits se sont produits dans un autre ressort, et à remettre un récépissé. La seconde est le courrier recommandé adressé au procureur de la République du tribunal judiciaire du lieu des travaux ou du siège de l'entreprise. Nous privilégions la seconde pour ce type de dossier : elle permet de joindre un dossier ordonné et fait courir le délai de trois mois de l'article 85 du Code de procédure pénale.
Le courrier doit comporter votre identité, celle de l'entreprise (raison sociale, SIREN, nom du dirigeant), la chronologie datée (devis, ouverture du chantier, réception, apparition du désordre, mise en demeure), la qualification visée (défaut d'assurance obligatoire, article L243-3 du Code des assurances, et le cas échéant faux et usage de faux), la liste des pièces jointes et la déclaration expresse que vous vous constituez partie civile ou que vous vous réservez de le faire. Les pièces déterminantes sont le devis et la facture sans mention d'assureur, la mise en demeure et son accusé de réception, la réponse ou le silence de l'artisan, la réponse écrite de l'assureur prétendu s'il conteste la couverture, et le rapport d'expertise qui qualifie le désordre et chiffre le préjudice.
| Étape | Qui / où | Délai indicatif |
|---|---|---|
| Mise en demeure de produire l'attestation | LRAR à l'entreprise | Réponse demandée sous 15 jours |
| Dépôt de plainte simple | Commissariat, gendarmerie ou courrier au procureur | Récépissé immédiat ; enquête de quelques semaines à plusieurs mois |
| Absence de réponse du procureur | Silence ou classement sans suite | 3 mois après la plainte (art. 85 CPP) |
| Plainte avec constitution de partie civile | Doyen des juges d'instruction | Consignation fixée par le juge, sauf aide juridictionnelle |
| Citation directe devant le tribunal correctionnel | Signifiée par commissaire de justice, avocat conseillé | Audience selon le rôle du tribunal |
| Prescription de l'action publique | — | 6 ans à compter des travaux non assurés (art. 8 CPP) |
Après le dépôt, trois issues sont possibles. Le procureur peut classer sans suite, notamment si l'artisan a régularisé ou si les faits sont anciens ; il peut proposer une mesure alternative aux poursuites (composition pénale, avertissement pénal probatoire) ; il peut renvoyer l'affaire devant le tribunal correctionnel. Dans ce dernier cas, la constitution de partie civile vous permet de demander des dommages-intérêts pour le préjudice né du défaut d'assurance, c'est-à-dire la perte de chance d'être indemnisé par un assureur solvable. La Cour de cassation admet en outre que le dirigeant qui n'a pas souscrit l'assurance obligatoire commet une faute séparable de ses fonctions, engageant son patrimoine personnel (Cass. com., 28 septembre 2010, n° 09-66.255) : la plainte, en identifiant nommément le gérant, prépare ce recours.
Deux compléments sont utiles. Lorsque l'attestation produite est fausse ou que la mention d'assurance portée sur le devis est mensongère, un signalement à la DGCCRF via la plateforme SignalConso alerte l'administration sur une pratique commerciale trompeuse et peut déclencher un contrôle de l'entreprise. Par ailleurs, si le montant que vous réclamerez au civil ne dépasse pas 5 000 €, l'article 750-1 du Code de procédure civile impose une tentative préalable de conciliation ou de médiation ; le conciliateur de justice est gratuit, et l'ANIL informe sans frais sur les recours du maître d'ouvrage et les conditions de l'aide juridictionnelle.
privilégiez la plainte par courrier recommandé au procureur avec un dossier daté et complet ; après trois mois de silence, la constitution de partie civile (art. 85 CPP) ouvre la voie aux dommages-intérêts pour perte de chance, y compris contre le dirigeant à titre personnel.
Quels recours civils engager en parallèle de la plainte pour être indemnisé ?
La plainte décrite plus haut vise le délit ; le désordre lui-même relève du juge civil, et rien n'oblige à attendre l'issue pénale. Depuis la loi du 5 mars 2007, l'article 4 du Code de procédure pénale n'impose plus au juge civil de surseoir à statuer lorsqu'une plainte est en cours : les deux procédures avancent en parallèle. La seule contrainte est de ne pas réclamer deux fois le même préjudice. La perte de chance d'être indemnisé par un assureur solvable se plaide devant le juge pénal ; le coût de reprise de l'ouvrage, les frais annexes et le trouble de jouissance se plaident devant le juge civil.
Première voie : la mise en demeure de réparer. Distincte de la demande d'attestation, elle vise l'entreprise en qualité de constructeur, joint le rapport d'expertise et fixe un délai d'exécution. Elle prouve la mauvaise foi et fait courir les intérêts moratoires (article 1231-6 du Code civil), mais elle n'interrompt pas le délai décennal. Beaucoup de maîtres d'ouvrage le découvrent trop tard : ni le courrier recommandé, ni l'expertise amiable, ni la négociation avec l'artisan n'arrêtent le compteur de dix ans. Seule une demande en justice, y compris en référé, l'interrompt (article 2241 du Code civil). Face à un artisan qui temporise à l'approche de l'échéance, l'assignation doit précéder la date anniversaire de la réception, quitte à reprendre la discussion ensuite.
Deuxième voie : l'action en responsabilité décennale devant le tribunal judiciaire. La présomption de l'article 1792, déjà évoquée, dispense de prouver une faute : il suffit d'établir le désordre, sa gravité et son rattachement aux travaux. Deux instruments accélèrent le parcours. Le référé-expertise (article 145 du Code de procédure civile) obtient en quelques semaines la désignation d'un expert judiciaire, dont le rapport est opposable à toutes les parties assignées, entreprise, dirigeant et assureur éventuel. Le référé-provision (article 835 du même code) permet d'obtenir une avance sur indemnisation lorsque l'obligation n'est pas sérieusement contestable, ce qu'un rapport d'expertise clair rend accessible. Au-dessus de 10 000 € de demande, la représentation par avocat est obligatoire (article 761 du Code de procédure civile) ; en dessous, vous pouvez agir seul, mais la technicité du contentieux décennal rend l'assistance recommandée.
Troisième voie : les patrimoines de substitution. Lorsque l'entreprise est insolvable, l'action contre le dirigeant à titre personnel, préparée par la plainte comme indiqué plus haut, devient le recours principal ; elle relève de la prescription de droit commun de cinq ans (article 2224 du Code civil), qui court de la connaissance du défaut d'assurance et non de la réception. En cas de procédure collective, le maître d'ouvrage doit déclarer sa créance auprès du mandataire judiciaire dans les deux mois de la publication du jugement d'ouverture au BODACC (article L622-24 du Code de commerce) ; une créance non encore chiffrée définitivement se déclare à titre provisionnel sur la base du rapport d'expertise, puis se régularise. Enfin, votre propre contrat multirisque habitation comporte souvent une garantie protection juridique qui finance tout ou partie des honoraires d'avocat et d'expertise, dans la limite de plafonds et de seuils d'intervention contractuels : c'est la première pièce à relire avant d'engager des frais.
Une dernière vérification porte sur le fondement. Si le désordre figurait déjà dans les réserves du procès-verbal de réception, il relève de la garantie de parfait achèvement, ses délais et ses réserves plutôt que de la décennale, avec un régime de preuve, un interlocuteur et un calendrier différents. Le tribunal peut requalifier un fondement erroné, mais au prix de mois perdus et d'un risque de prescription sur le bon fondement.
| Voie civile | Cible | Fondement | Effet sur le délai décennal |
|---|---|---|---|
| Mise en demeure de réparer | Entreprise | Art. 1231-6 C. civ. (intérêts moratoires) | Aucun : n'interrompt pas |
| Référé-expertise | Entreprise, dirigeant, assureur éventuel | Art. 145 CPC | Interrompt (art. 2241 C. civ.) |
| Référé-provision | Entreprise, assureur éventuel | Art. 835 CPC | Interrompt |
| Action au fond en responsabilité décennale | Entreprise | Art. 1792 C. civ. | Interrompt ; avocat obligatoire au-dessus de 10 000 € (art. 761 CPC) |
| Déclaration de créance | Mandataire ou liquidateur | Art. L622-24 C. com. | Dans les 2 mois de la publication au BODACC |
| Action contre le dirigeant | Gérant, à titre personnel | Faute séparable (jurisprudence citée plus haut) | Prescription de droit commun, 5 ans (art. 2224 C. civ.) |
seule une demande en justice interrompt le délai décennal, jamais un courrier ni une expertise amiable ; le référé-expertise et le référé-provision sont les outils rapides, la déclaration de créance dans les deux mois du BODACC et l'action contre le dirigeant sont les recours de secours quand l'entreprise est insolvable.
Que faire quand l'artisan est assuré mais refuse de faire jouer sa décennale ?
Cette configuration est paradoxalement plus favorable que le défaut d'assurance : le patrimoine solvable existe, il s'agit d'y accéder sans le concours de l'artisan. L'action directe de l'article L124-3 du Code des assurances, mentionnée plus haut, en est l'outil : la victime d'un dommage peut s'adresser directement à l'assureur de responsabilité du constructeur, sans autorisation de celui-ci et sans avoir à l'assigner au préalable. Le refus ou l'inertie de l'artisan n'est donc pas un obstacle juridique, seulement un obstacle pratique.
La première démarche consiste à identifier l'assureur et le numéro de police. Les mentions obligatoires du devis et de la facture, l'attestation remise à l'ouverture du chantier ou celle obtenue après mise en demeure suffisent. Vous adressez ensuite à l'assureur une déclaration de sinistre par lettre recommandée comportant la référence du contrat, l'identité de l'assuré, la date d'ouverture de chantier, la date de réception, la description du désordre, des photographies datées et le rapport d'expertise qui qualifie le dommage. Vous demandez expressément l'ouverture d'un dossier et l'organisation d'une expertise contradictoire.
L'assureur ne peut pas vous renvoyer vers son assuré défaillant. L'article R124-1 du Code des assurances interdit d'opposer à la victime les déchéances tirées d'un manquement de l'assuré postérieur au sinistre : la déclaration tardive ou inexistante de l'artisan reste une affaire entre lui et sa compagnie. De même, les clauses types de l'assurance décennale obligatoire (annexe I à l'article A243-1 du Code des assurances) rendent la franchise inopposable aux bénéficiaires de l'indemnité : l'assureur la récupérera auprès de son assuré, pas sur votre indemnisation. En revanche, il conserve le droit d'opposer ce qui touche à l'étendue même de la garantie : activité non déclarée au contrat, chantier ouvert hors période de validité, dépassement du plafond de coût d'opération, ou désordre qui ne relève pas de la décennale. Ce sont exactement les quatre points de lecture de l'attestation détaillés plus haut, et c'est sur eux que se joue la discussion.
L'assureur mandate alors son propre expert, qui convoque l'artisan et vous-même. Vous avez intérêt à vous y présenter assisté de votre expert : la réunion contradictoire fixe les constatations sur lesquelles la compagnie prendra position, et un désaccord non consigné ce jour-là est difficile à rouvrir. Contrairement à l'assurance dommages-ouvrage, la responsabilité civile décennale n'est enfermée dans aucun délai légal de réponse ; la distinction entre les deux régimes et l'ordre dans lequel les actionner sont exposés dans notre page dommages-ouvrage ou garantie décennale : qui actionner. Concrètement, un silence prolongé de l'assureur RC décennale ne vaut ni acceptation ni refus, et seule votre initiative fait avancer le dossier.
En cas de refus motivé ou de silence, trois paliers se succèdent. La réclamation écrite au service dédié de la compagnie, en réponse aux motifs invoqués, pièce par pièce. Puis la saisine du médiateur de l'assurance, gratuite, une fois la réclamation interne épuisée ; son avis n'est pas contraignant mais il suspend la prescription pendant la médiation. Enfin l'assignation en référé-expertise de l'assureur et de l'artisan ensemble, qui place la discussion technique sous l'autorité d'un expert judiciaire. Sur le plan des délais, l'action directe contre l'assureur se prescrit comme l'action contre l'assuré tant que la compagnie reste exposée au recours de celui-ci : pratiquement, la même vigilance sur la date anniversaire de la réception s'impose.
l'action directe permet de déclarer le sinistre à l'assureur sans passer par l'artisan, et ni sa déclaration tardive ni la franchise ne vous sont opposables ; l'assureur ne peut refuser que sur l'étendue de la garantie, et faute de délai légal de réponse en RC décennale, c'est votre réclamation puis le référé-expertise qui font avancer le dossier.
Combien coûte la démarche et quels délais prévoir ?
Le coût de la démarche se décompose en trois familles qu'il ne faut pas confondre : les frais de procédure, les honoraires d'expertise et le coût de reprise des travaux. Les deux premières sont des dépenses que vous avancez ; la troisième est le préjudice que vous cherchez à faire supporter à l'artisan, à son dirigeant ou à son assureur. Le rapport d'expertise chiffre la troisième ; il ne s'y substitue pas.
Les frais de procédure sont faibles au stade pénal, puisque la plainte et la conciliation sont gratuites, comme indiqué plus haut. Ils augmentent avec la constitution de partie civile, dont la consignation est fixée par le juge d'instruction en fonction de vos ressources, et avec la citation directe, qui suppose un acte de commissaire de justice au tarif réglementé. Au civil, l'expertise judiciaire donne lieu à une consignation dont le montant est fixé par l'ordonnance de référé et avancée par le demandeur ; elle entre dans les dépens (article 696 du Code de procédure civile) que le juge met à la charge de la partie perdante. Les honoraires d'avocat sont libres et font l'objet d'une convention écrite obligatoire ; ils sont partiellement récupérables au titre de l'article 700 du Code de procédure civile, dans une proportion laissée à l'appréciation du tribunal. Les conditions de ressources de l'aide juridictionnelle et les formulaires correspondants sont décrits sur service-public.fr.
Les honoraires d'expertise dépendent de la forme retenue. Au-delà du tarif d'entrée rappelé dans « En bref », notre grille publiée prévoit une note technique sur pièces à 720 € et un constat d'expertise à 960 €, avec un acompte de 60 % à la commande. Les médianes réellement facturées par le cabinet sont plus parlantes : 790 € pour un constat sur 2 323 dossiers, 900 € pour une expertise contradictoire sur 535 dossiers, 790 € pour une contre-expertise sur 66 dossiers, et 790 € pour une expertise de dégât des eaux sur 141 dossiers. Ces montants couvrent la visite, les relevés, l'analyse et le rapport ; ils sont distincts du coût des travaux de reprise, qui figure dans le rapport et peut représenter plusieurs fois le prix de l'expertise selon la nature du désordre.
| Poste de dépense | Montant | Observation |
|---|---|---|
| Dépôt de plainte, conciliateur de justice | Gratuit | Voir la procédure décrite plus haut |
| Consignation de partie civile ou d'expertise judiciaire | Fixée par le juge | Avancée par le demandeur, récupérable dans les dépens |
| Note technique sur pièces | 720 € | Grille publiée du cabinet |
| Constat d'expertise | 960 € au tarif publié, 790 € en médiane facturée | Acompte de 60 % ; 2 323 dossiers |
| Expertise contradictoire | 900 € en médiane facturée | 535 dossiers ; artisan et assureur convoqués |
| Contre-expertise après rapport d'assureur | 790 € en médiane facturée | 66 dossiers |
| Honoraires d'avocat | Libres, convention écrite obligatoire | Récupération partielle possible (art. 700 CPC) |
Les délais s'organisent en deux calendriers indépendants. Au pénal, l'enquête préliminaire ouverte sur plainte simple dure de quelques semaines à plusieurs mois selon la charge du parquet ; le renvoi devant le tribunal correctionnel ajoute le délai d'audiencement du tribunal saisi. Au civil, l'ordonnance de référé-expertise intervient en quelques semaines ; les opérations d'expertise judiciaire, avec leurs réunions contradictoires, leurs dires et le pré-rapport, s'étendent sur plusieurs mois, fréquemment au-delà d'une année lorsque plusieurs parties sont en cause ; le jugement au fond suit encore après le dépôt du rapport. La procédure pénale n'accélère pas la civile : un jugement correctionnel constate le délit et alloue des dommages-intérêts pour perte de chance, il ne remplace pas le chiffrage judiciaire de la reprise.
Deux leviers raccourcissent le calendrier. Le premier est la qualité du dossier initial : une plainte accompagnée d'un rapport d'expertise et d'une chronologie datée évite les demandes de pièces complémentaires du parquet. Le second est le référé-provision évoqué plus haut, qui permet d'obtenir une avance sans attendre le fond lorsque l'assureur existe et que la garantie n'est pas sérieusement contestable ; il n'a en revanche aucun intérêt contre une entreprise sans assurance ni actif.
la plainte ne coûte rien, l'expertise indépendante se situe entre 720 € et 960 € au tarif publié avec des médianes facturées de 790 à 900 €, et les consignations judiciaires sont récupérables dans les dépens ; comptez des mois pour la voie pénale et souvent plus d'une année pour une expertise judiciaire suivie d'un jugement au fond.
Quand faire appel à un expert bâtiment indépendant ?
Le moment de l'expertise détermine sa valeur. Cinq situations la rendent nécessaire, et dans chacune le rapport sert à plusieurs procédures à la fois.
La première est la découverte du désordre, avant toute réparation. Une reprise effectuée sans constat préalable détruit la preuve : l'artisan ou son assureur soutiendra que le dommage n'était pas décennal ou qu'il résultait d'un défaut d'entretien. Les mesures conservatoires restent possibles, bâchage d'une toiture ou coupure d'une alimentation d'eau par exemple, à condition d'être photographiées et datées ; l'expert les intègre ensuite dans sa chronologie. La deuxième situation est la préparation de la plainte pour défaut d'assurance décennale : le juge pénal ne peut allouer de dommages-intérêts pour perte de chance qu'à hauteur d'un préjudice chiffré, ce que la plainte seule ne fournit pas. La troisième est la déclaration de sinistre à l'assureur par action directe, qui n'est instruite sérieusement que si le désordre est déjà qualifié. La quatrième est la convocation par l'expert de l'assureur : s'y présenter seul revient à laisser la compagnie fixer unilatéralement les constatations. La cinquième est l'approche de l'échéance décennale, où le rapport devient la pièce fondatrice de l'assignation en référé qui interrompt le délai.
La forme de l'intervention se choisit selon l'objectif. Le constat unilatéral documente l'état des lieux rapidement, sans convoquer l'artisan ; il suffit pour la plainte et pour la déclaration à l'assureur. L'expertise contradictoire convoque par lettre recommandée l'entreprise, son dirigeant et l'assureur identifié ; leur absence est consignée et le rapport leur reste opposable dans une plus large mesure, ce qui compte devant le juge civil. La contre-expertise intervient après un rapport d'assureur défavorable, pour en discuter point par point la qualification ou le chiffrage. La note technique sur pièces, enfin, répond à une question circonscrite, comme la lecture d'une attestation d'assurance au regard des travaux facturés, lorsque le désordre est déjà documenté.
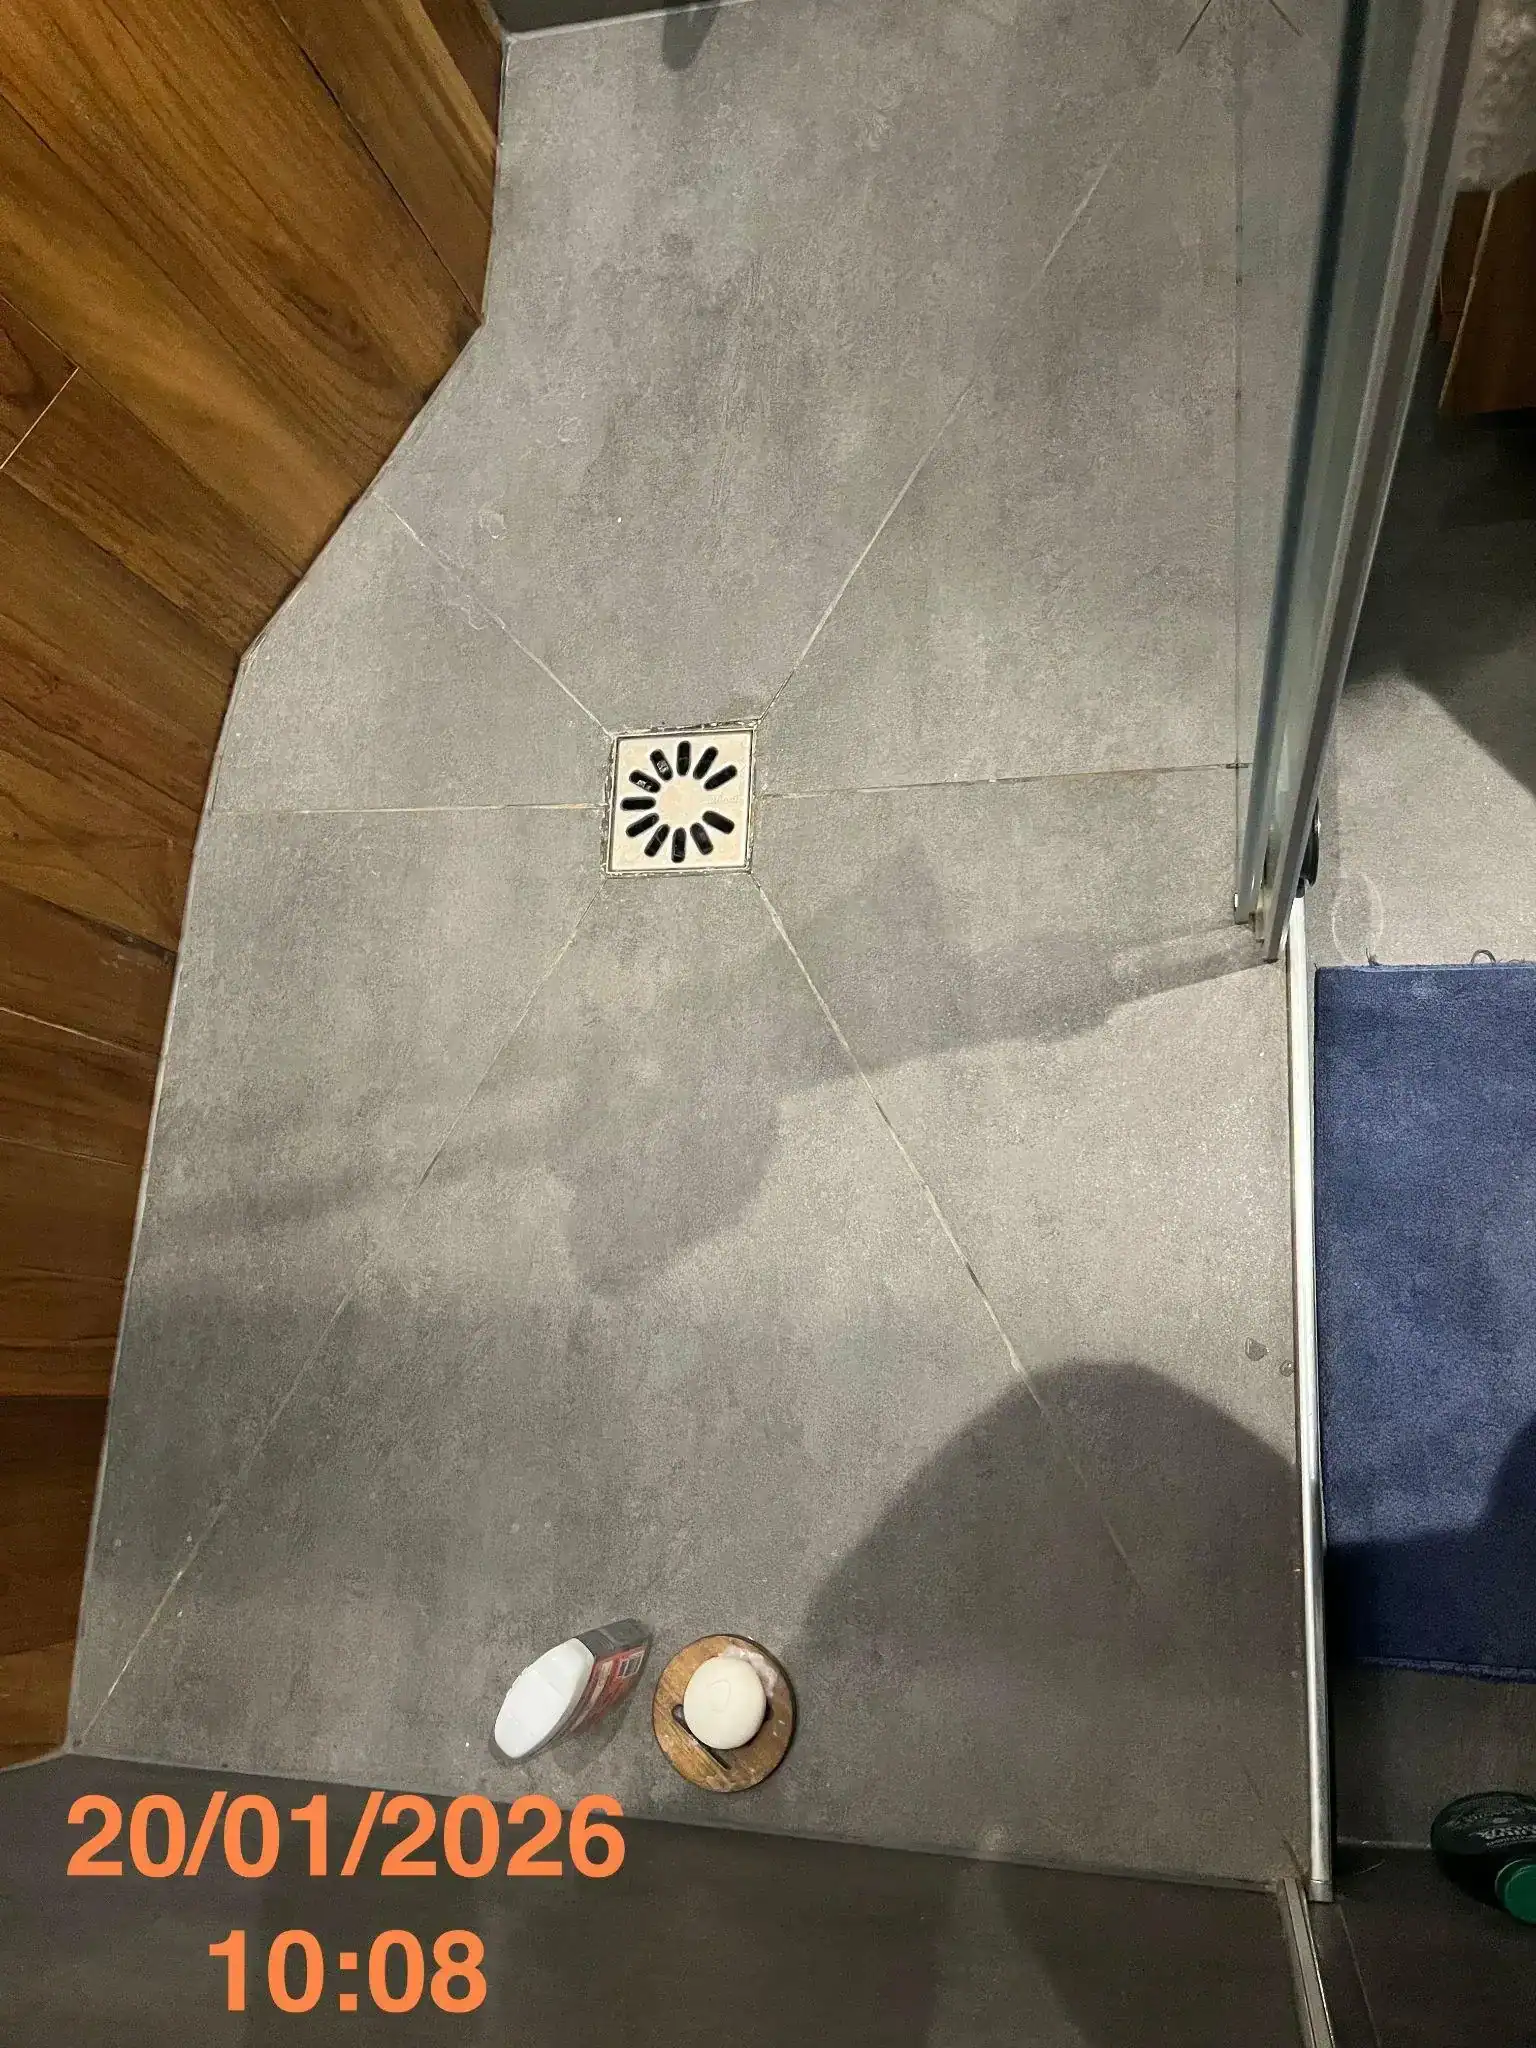
Lors d'une expertise sur ce type de dossier, l'expert rattache chaque désordre à la règle de l'art qu'il méconnaît : DTU 40.21 pour une couverture en tuiles dont le recouvrement est insuffisant, DTU 60.1 pour une évacuation ou une alimentation mal raccordée sous un receveur, DTU 20.1 pour une maçonnerie fissurée, DTU 26.1 pour un enduit décollé, DTU 13.1 pour des fondations inadaptées. Cette référence transforme une constatation en manquement caractérisé et coupe court à l'argument de l'usage normal. Les documents techniques unifiés et les avis techniques sont publiés par le CSTB, dont les référentiels servent de base commune aux experts des deux côtés. Le rapport lui-même suit les exigences de la norme NF X50-110 (2024) sur la qualité en expertise : traçabilité des constatations, distinction entre faits observés, mesures et interprétations, énoncé des limites de la mission. Ces exigences ne sont pas formelles : un rapport qui mêle constat et opinion est écarté par l'expert judiciaire ou par l'assureur, et l'argent dépensé l'est en pure perte.
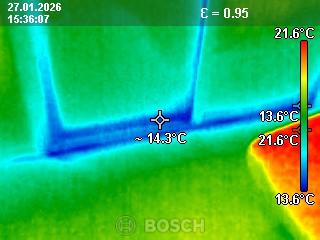
Ce que le rapport doit contenir pour servir à toutes les procédures est stable : la chronologie contractuelle avec les dates d'ouverture de chantier et de réception, la lecture de l'attestation d'assurance ou la constatation de son absence, la description localisée et photographiée des désordres avec les mesures utiles (taux d'humidité, thermographie, relevés de fissures), la qualification au regard de l'article 1792, l'analyse des causes et de leur imputabilité aux travaux, et le chiffrage de la reprise poste par poste. Un rapport construit ainsi n'a pas à être refait entre la plainte, la mise en demeure, la déclaration de sinistre et l'assignation ; c'est ce qui en fait, rapporté à son coût, la dépense la plus rentable de toute la démarche.
faites intervenir l'expert avant toute réparation et avant d'écrire à l'assureur, choisissez le constat pour la plainte et l'expertise contradictoire pour le civil, et exigez un rapport qui rattache chaque désordre à un DTU et distingue faits, mesures et interprétations selon la NF X50-110 : c'est la même pièce qui servira à toutes les procédures.
FAQ : vos questions sur porter plainte pour défaut d'assurance décennale ?
Quels recours contre un artisan sans assurance décennale ?
Trois recours se cumulent : la plainte pénale pour le délit de défaut d'assurance, l'action civile en responsabilité décennale contre l'entreprise, et l'action contre le dirigeant à titre personnel si la société est insolvable. Si une procédure collective est ouverte, la créance doit être déclarée au mandataire dans les deux mois de la publication au BODACC. La protection juridique de votre multirisque habitation peut financer une partie des frais.
La plainte suffit-elle à obtenir la réparation des travaux ?
Non. Le tribunal correctionnel sanctionne l'artisan et peut vous allouer des dommages-intérêts pour la perte de chance d'être indemnisé par un assureur, mais il ne condamne pas à reprendre l'ouvrage. La réparation du désordre relève du juge civil, saisi en parallèle par référé-expertise puis au fond, sans attendre l'issue pénale puisque le juge civil n'est plus tenu de surseoir.
Combien coûte une plainte pour défaut d'assurance décennale ?
Le dépôt de plainte lui-même est gratuit, en commissariat, en gendarmerie ou par courrier au procureur. Les dépenses réelles sont ailleurs : le rapport d'expertise qui chiffre le préjudice, entre 720 € et 960 € au tarif publié du cabinet selon la forme retenue, la consignation éventuelle de partie civile fixée par le juge, et les honoraires d'avocat si vous optez pour la citation directe.
Comment reconnaître un défaut d'assurance décennale ?
Quatre signaux : un devis ou une facture sans mention d'assureur ni de couverture géographique, une attestation dont la période ne couvre pas la date d'ouverture du chantier, une activité assurée qui ne correspond pas aux travaux réalisés, et un silence persistant après mise en demeure recommandée. Une attestation valide mais au nom d'une autre société que celle qui a facturé équivaut aussi à une absence de couverture.
Quelles sont les causes fréquentes du défaut d'assurance décennale ?
La résiliation du contrat pour non-paiement des primes chez une entreprise en difficulté, l'oubli de souscription à la création d'une micro-entreprise, l'exercice d'une activité non déclarée à l'assureur, et le recours à un sous-traitant : celui-ci n'est pas soumis à l'obligation d'assurance décennale, mais l'entrepreneur principal reste seul responsable envers vous et doit être assuré pour l'ensemble du lot.
Qui contacter pour porter plainte pour défaut d'assurance décennale ?
Le procureur de la République du tribunal judiciaire du lieu des travaux ou du siège de l'entreprise, par lettre recommandée, ou tout commissariat ou brigade de gendarmerie qui a l'obligation d'enregistrer la plainte. En parallèle, un expert bâtiment indépendant pour qualifier et chiffrer le désordre, et l'assureur de l'artisan s'il en existe un, par action directe. L'ANIL renseigne gratuitement sur l'aide juridictionnelle.
Quel délai prévoir pour porter plainte pour défaut d'assurance décennale ?
Le délit se prescrit par six ans à compter des travaux non assurés ; la plainte doit donc être déposée dans ce délai, indépendamment de la date d'apparition du désordre. Côté civil, le délai décennal court depuis la réception et n'est interrompu que par une demande en justice. Prévoyez quelques semaines pour un référé-expertise et souvent plus d'un an pour l'expertise judiciaire suivie du jugement.
Mon assurance couvre-t-elle le défaut d'assurance décennale de l'artisan ?
Aucune assurance ne remplace la décennale manquante de l'artisan. Deux contrats peuvent néanmoins intervenir : la dommages-ouvrage si vous l'aviez souscrite avant le chantier, qui préfinance la reprise puis exerce ses recours, et la garantie protection juridique de votre multirisque habitation, qui prend en charge honoraires d'avocat et d'expertise dans la limite de ses plafonds. Relisez ces deux contrats avant d'engager des frais.
Porter plainte pour défaut d'assurance décennale répond à une logique précise : sanctionner un délit (article L243-3 du Code des assurances) et documenter, devant le juge pénal, la perte de chance d'indemnisation qui en résulte. Mais la réparation du désordre passe par d'autres chemins : la mise en demeure, l'action directe contre l'assureur lorsqu'il existe, l'action en responsabilité contre l'entreprise et son dirigeant et, si vous en aviez souscrit une, l'assurance dommages-ouvrage et ses recours en cas de refus. Chacune de ces voies suppose la même pièce fondatrice : un rapport d'expertise indépendant qui établit le caractère décennal du dommage, sa cause et son coût de reprise.
C'est à ce stade que nous intervenons. Lors d'une expertise sur ce type de dossier, l'expert vérifie la chronologie contractuelle, lit l'attestation d'assurance au regard de la date d'ouverture de chantier, qualifie le désordre selon les articles 1792 et suivants du Code civil et chiffre le préjudice de façon opposable. Ce document sert ensuite à la plainte, à la mise en demeure, à la déclaration de sinistre ou à l'assignation, sans avoir à être refait à chaque étape.
Si vous êtes confronté à un artisan non assuré ou qui refuse de faire jouer sa garantie, en Occitanie ou ailleurs, contactez le cabinet pour un premier échange sur votre situation : nous vous indiquerons si une expertise est nécessaire, sous quelle forme et à quel coût.