 Aller au contenu


Qu'est-ce qu'un sinistre ? (définition assurance, sinistré, déclaration) : de quoi parle-t-on ?
Se renseigner sur les « sinistres », c'est presque toujours chercher une sortie : l'eau traverse le plafond, le feu a noirci une pièce, la façade s'est fendue après un été sec, et il faut savoir quoi déclarer, à qui, dans quel délai, et ce que l'assureur paiera réellement. Cette page sert de référence méthodologique pour les sinistres habitation que nous expertisons au quotidien.
Le mot recouvre des réalités distinctes qu'il faut séparer d'emblée. Au sens de l'assurance, le sinistre est la réalisation du risque garanti par le contrat : c'est l'événement qui ouvre droit à indemnisation, non le dommage en lui-même. Le sinistré est la personne qui subit ce dommage — propriétaire, locataire ou copropriétaire — et qui devient créancière d'une indemnité si la garantie joue. La déclaration, enfin, est l'acte par lequel le sinistré informe son assureur ; elle est encadrée par le Code des assurances, et c'est souvent là que les dossiers se compliquent, faute de preuves, de délais respectés ou de vocabulaire commun avec l'expert de la compagnie.
Cette page suit un parcours : reconnaître un sinistre et le déclarer correctement, comprendre qui est l'expert envoyé par l'assureur et ce qu'un expert indépendant apporte, suivre le calcul de l'indemnisation poste par poste, connaître les délais de travaux et les règles du nettoyage après sinistre, situer le cadre légal, puis décider quand se faire assister. Les questions les plus posées trouvent leur réponse dans la FAQ finale.
Comment reconnaître un sinistre habitation et le déclarer dans les délais ?
Un sinistre se reconnaît à la réunion de trois éléments : un événement accidentel, daté et extérieur à la volonté de l'assuré (rupture de canalisation, départ de feu, coup de vent, effraction, mouvement de sol reconnu), un dommage matériel constatable, et une garantie souscrite qui vise cet événement. S'il manque l'un des trois, l'assureur ne parlera pas de sinistre mais de désordre, d'usure ou de défaut d'entretien, et refusera la prise en charge.
La frontière se joue sur la soudaineté. Le joint de douche qui fuit depuis des mois, la peinture qui cloque lentement, la tuile jamais remplacée relèvent de l'entretien et sont exclus par la quasi-totalité des contrats multirisques ; la rupture brutale de ce même joint, et l'eau qui traverse le plafond du voisin, constituent un sinistre. Le dégât des eaux est le premier poste des sinistres habitation en fréquence en France, avec de l'ordre d'un million de déclarations par an selon les fédérations d'assureurs, loin devant l'incendie qui domine, lui, en coût moyen. Sur le bâti, l'Agence Qualité Construction classe de même les infiltrations et fuites de réseaux parmi les désordres les plus fréquents de ses observatoires.
Les délais de déclaration
L'article L113-2 du Code des assurances fixe un délai minimal que le contrat ne peut réduire : cinq jours ouvrés à compter du moment où l'assuré a connaissance du sinistre, deux jours ouvrés en cas de vol, et trente jours après publication de l'arrêté interministériel au Journal officiel pour une catastrophe naturelle, délai porté à ce niveau par la réforme du régime entrée en vigueur en 2023. Un retard n'entraîne la déchéance que si le contrat la prévoit expressément et si l'assureur prouve que ce retard lui a causé un préjudice ; elle est écartée en cas de force majeure. La fiche officielle de service-public.fr détaille la procédure et les mentions attendues.
| Événement | Délai légal de déclaration | Point de départ |
|---|---|---|
| Dégât des eaux, incendie, bris de glace | 5 jours ouvrés | Connaissance du sinistre |
| Tempête, grêle, neige | 5 jours ouvrés | Connaissance du sinistre |
| Vol, vandalisme | 2 jours ouvrés | Constatation des faits |
| Catastrophe naturelle (sécheresse, inondation) | 30 jours | Publication de l'arrêté au Journal officiel |
| Désordre relevant de la dommages-ouvrage | Pas de délai légal propre : déclarer sans attendre | Apparition du désordre, dans les 10 ans de la réception |
Les gestes qui sécurisent le dossier
La déclaration efficace suit un ordre. D'abord les mesures conservatoires, que le contrat impose : couper l'eau ou l'électricité, bâcher, étayer, faire intervenir un plombier ou un couvreur pour stopper la cause — ces frais sont en général remboursés au titre des mesures de sauvetage. Ensuite la preuve : photographies datées avant tout nettoyage, conservation des biens détériorés jusqu'au passage de l'expert, réunion des factures et des photos antérieures au sinistre. Pour un dégât des eaux impliquant un voisin ou la copropriété, le constat amiable dégât des eaux doit être rempli avec méthode : les cases cochées sur l'origine de la fuite et la nature des locaux orientent la répartition entre assureurs et se corrigent difficilement ensuite. Vient alors la déclaration écrite — espace client avec accusé de réception ou lettre recommandée — décrivant circonstances, date, dommages et tiers impliqués, complétée par un état estimatif des pertes chiffré poste par poste. Enfin, aucune réparation définitive avant l'expertise, sauf urgence documentée par photos et facture.
lire les traces d'un dégât des eaux
L'auréole au plafond se lit par ses contours : un cerne net et brun signale une fuite ancienne et répétée, un halo pâle aux bords diffus une venue d'eau récente et unique.
Le sens d'écoulement se déduit de la position des cloques et des coulures, toujours situées en aval de la fuite par rapport à la pente du plancher ou de la dalle.
Un humidimètre passé en quadrillage sur le plafond et les cloisons délimite la zone réellement imbibée, souvent plus large que la tache visible.
un sinistre suppose un événement soudain, un dommage et une garantie ; l'usure et le défaut d'entretien n'en sont pas. Déclarez sous 5 jours ouvrés (2 pour un vol, 30 après l'arrêté en catastrophe naturelle), photographiez avant de nettoyer et ne réparez définitivement qu'après l'expertise.
Expert d'assurance, expert sinistre indépendant : qui fait quoi et à quel prix ?
L'expert d'assurance sinistre est mandaté et payé par l'assureur pour vérifier la cause, l'étendue et la garantie des dommages, puis les chiffrer ; l'expert sinistre indépendant — dit expert d'assuré — est mandaté par le sinistré pour porter sa propre évaluation face à celle de la compagnie. Le premier n'est pas un arbitre, le second n'est pas un avocat : tous deux produisent un rapport technique, et l'indemnité se fixe à la rencontre des deux.
L'expert d'assurance intervient au-delà d'un seuil propre à chaque compagnie, souvent quelques milliers d'euros de dommages estimés ; en dessous, le dossier se règle sur pièces ou par visio-expertise. Sa mission comporte quatre volets : établir les circonstances et la cause, vérifier que la garantie s'applique et qu'aucune exclusion ne joue, chiffrer les dommages en valeur à neuf et vétusté déduite, et rechercher un éventuel responsable contre lequel l'assureur exercera son recours. Son rapport n'est pas contradictoire par nature : l'assuré n'a pas participé à son élaboration et peut le contester.
L'expert d'assuré rétablit ce contradictoire. Il visite le bien, relève les dommages avec ses propres instruments, reconstitue le chiffrage à partir de devis et de prix de marché régionaux, puis confronte son évaluation à celle de l'assureur lors d'une réunion d'expertise contradictoire. Si les deux experts s'accordent, un procès-verbal fixe l'indemnité ; s'ils divergent, la clause de tierce expertise présente dans la plupart des contrats désigne un troisième expert dont l'avis s'impose aux parties, ses frais étant partagés par moitié. Beaucoup de contrats multirisques comportent une garantie « honoraires d'expert d'assuré » qui rembourse tout ou partie de ces frais dans une limite fixée aux conditions particulières : il faut la vérifier avant de mandater.
Nos honoraires
Notre grille publiée démarre à 690 € HT, soit 828 € TTC, pour un sinistre habitation dont l'enjeu est inférieur à 30 000 € ; au-delà, l'honoraire représente 5 % de l'enjeu. Ces montants rémunèrent l'expertise, non les travaux.
| Prestation Global Expertises | Prix publié | Ce qu'elle couvre |
|---|---|---|
| Expertise d'assuré, enjeu inférieur à 30 000 € | 690 € HT (828 € TTC) | Visite, relevés instrumentés, rapport chiffré opposable |
| Expertise d'assuré, enjeu supérieur à 30 000 € | 5 % de l'enjeu | Idem, avec assistance à la réunion contradictoire |
| Constat | 960 € (acompte 60 %) | Description datée et opposable des dommages, sans chiffrage exhaustif |
| Note technique | 720 € | Avis argumenté sur la cause ou la garantie, sur dossier et visite ciblée |
| Télérelevé | 490 € | Analyse à distance de vos photos, plans et pièces |
Les médianes réellement facturées sur nos dossiers donnent l'échelle des cas courants : 790 € pour un constat (2 323 dossiers), 790 € pour une contre-expertise (66 dossiers), 900 € pour une expertise contradictoire (535 dossiers) et 790 € pour un dégât des eaux (141 dossiers). Rapportés à une indemnité contestée de plusieurs milliers d'euros, ces montants se comparent à l'écart habituel entre le chiffrage initial de l'assureur et le chiffrage contradictoire, écart qui tient le plus souvent à la vétusté appliquée, aux surfaces retenues et aux postes oubliés : dépose, protection des existants, remise en peinture des surfaces adjacentes.
l'expert d'assurance travaille pour l'assureur, l'expert d'assuré pour vous ; la tierce expertise tranche en cas de désaccord persistant. Notre expertise d'assuré démarre à 690 € HT sous 30 000 € d'enjeu, 5 % au-delà, et certains contrats remboursent ces honoraires.
Comment se calcule l'indemnisation d'un sinistre, de l'incendie au dégât des eaux ?
L'indemnité d'un sinistre se calcule en partant de la valeur de reconstruction ou de remplacement à neuf des biens endommagés, dont on déduit la vétusté et la franchise, dans la limite des capitaux et plafonds du contrat ; la part de vétusté peut ensuite être remboursée, en tout ou partie, sur justificatifs de travaux. Le principe indemnitaire de l'article L121-1 du Code des assurances borne l'ensemble : l'indemnité ne peut dépasser la valeur de la chose assurée au moment du sinistre, elle répare sans enrichir.
Trois valeurs structurent le calcul. La valeur à neuf est le coût de reconstruction à l'identique (bâtiment) ou de remplacement par un bien équivalent neuf (mobilier) au jour du sinistre. La vétusté est la dépréciation liée à l'âge et à l'usage, exprimée en pourcentage et appliquée poste par poste : une peinture de dix ans n'est pas dépréciée comme une charpente du même âge. La valeur d'usage, ou valeur vétusté déduite, est la différence des deux ; c'est elle que versent les contrats de base et c'est la première indemnité, dite immédiate, des contrats en valeur à neuf.
Le calcul d'une indemnisation de sinistre incendie illustre la mécanique complète parce qu'il cumule tous les postes. L'expert mesure les surfaces détruites et chiffre la reconstruction à neuf sur des prix de marché régionaux ; il y ajoute les frais de démolition et de déblais, les honoraires d'architecte et de maîtrise d'œuvre, les frais de relogement pendant la reconstruction, la perte d'usage ou de loyers, et la remise en état des embellissements. Il applique ensuite la vétusté par poste, puis vérifie les capitaux : si la surface ou le mobilier déclarés au contrat sont inférieurs à la réalité, la règle proportionnelle de capitaux de l'article L121-5 réduit l'indemnité dans le rapport entre capital déclaré et capital réel. La vétusté déduite est enfin remboursée — l'indemnité différée — sur présentation des factures de reconstruction, dans le délai contractuel, souvent deux ans, et dans la limite du plafond de rachat, très généralement 25 % de la valeur de reconstruction. Les capitaux assurés étant le plus souvent indexés sur l'indice du coût de la construction publié par l'INSEE, un contrat ancien jamais revu peut se retrouver sous-assuré sans que l'assuré s'en aperçoive.
| Poste du calcul | Règle ou seuil usuel | Référence |
|---|---|---|
| Plafond absolu de l'indemnité | Valeur du bien au jour du sinistre | Article L121-1 du Code des assurances |
| Sous-assurance | Réduction proportionnelle capital déclaré / capital réel | Article L121-5 du Code des assurances |
| Franchise catastrophe naturelle habitation | 380 € par sinistre | Franchise légale fixée par arrêté |
| Franchise sécheresse (retrait-gonflement des argiles) | 1 520 € par sinistre | Franchise légale fixée par arrêté |
| Rachat de vétusté en « valeur à neuf » | Plafonné le plus souvent à 25 % de la valeur de reconstruction | Conditions générales du contrat |
| Indemnité différée | Versée sur factures, souvent dans les 2 ans | Conditions générales du contrat |
| Mesures de sauvetage (plombier, bâchage, étaiement) | Remboursées en sus des dommages | Conditions générales du contrat |
Dans un sinistre habitation courant de type dégât des eaux, la même logique s'applique à plus petite échelle : embellissements (peintures, papiers, sols) chiffrés en valeur à neuf puis dépréciés, mobilier en valeur de remplacement, recherche de fuite prise en charge quand le contrat le prévoit, réparation de la canalisation elle-même généralement exclue. Les réseaux enterrés relèvent d'exclusions ou de garanties spécifiques selon les contrats : la prise en charge d'une fuite sur canalisation enterrée dépend de la rédaction précise de la garantie et du point de fuite, avant ou après compteur. Pour le locataire, l'assurance habitation est obligatoire et couvre les risques locatifs — incendie, explosion, dégât des eaux — envers le propriétaire, comme le rappellent les fiches de l'ANIL ; le bailleur assure de son côté le bâti et le recours des voisins et des tiers.
indemnité = valeur à neuf – vétusté – franchise, dans la limite des capitaux déclarés ; la vétusté est remboursée sur factures jusqu'au plafond de rachat, souvent 25 %. La sous-assurance réduit l'indemnité proportionnellement : vérifiez surfaces et capitaux avant le sinistre, pas après.
Quels sont les délais de travaux après sinistre et qui prend en charge le nettoyage après sinistre ?
Aucun texte ne fixe de délai général de travaux après un sinistre habitation : le calendrier découle du contrat pour les sinistres ordinaires, et de délais imposés à l'assureur par l'article L125-2 du Code des assurances pour les catastrophes naturelles. Le nettoyage après sinistre, lui, est un poste de dommages à part entière : dès que la garantie joue, il est indemnisé au même titre que la remise en état.
Le calendrier imposé à l'assureur
Depuis le 1er janvier 2023, le régime des catastrophes naturelles enchaîne trois délais opposables à la compagnie : un mois à compter de la déclaration ou de la publication de l'arrêté pour informer l'assuré de la mise en œuvre de la garantie et, si nécessaire, missionner un expert ; un mois après réception de l'état estimatif ou du rapport d'expertise pour proposer une indemnisation ou une réparation en nature ; vingt-et-un jours après l'accord de l'assuré pour verser l'indemnité, ou un mois pour missionner l'entreprise si la réparation en nature a été retenue. Hors catastrophe naturelle, le Code des assurances renvoie au contrat : les conditions générales prévoient couramment un règlement dans le mois qui suit l'accord sur le montant ou la remise du rapport d'expertise, et tout retard fait courir les intérêts au taux légal après mise en demeure.
À l'autre bout du calendrier se trouve la prescription biennale de l'article L114-1 : toute action de l'assuré contre son assureur se prescrit par deux ans à compter de l'événement qui y donne naissance. Une lettre recommandée avec accusé de réception adressée à l'assureur interrompt ce délai (article L114-2) ; un dossier qui s'enlise sans échange écrit peut donc s'éteindre juridiquement avant d'avoir été réglé.
| Étape après un sinistre | Délai | Fondement |
|---|---|---|
| Position de l'assureur sur la garantie (catastrophe naturelle) | 1 mois après déclaration ou arrêté | Article L125-2 du Code des assurances |
| Proposition d'indemnisation ou de réparation en nature (catastrophe naturelle) | 1 mois après état estimatif ou rapport d'expertise | Article L125-2 du Code des assurances |
| Versement après accord de l'assuré (catastrophe naturelle) | 21 jours (1 mois pour missionner l'entreprise en réparation en nature) | Article L125-2 du Code des assurances |
| Règlement d'un sinistre ordinaire après accord | Délai contractuel, couramment 1 mois | Conditions générales, article L113-5 |
| Position de l'assureur dommages-ouvrage sur la garantie | 60 jours après déclaration | Article L242-1 du Code des assurances |
| Offre d'indemnité dommages-ouvrage | 90 jours après déclaration | Article L242-1 du Code des assurances |
| Action de l'assuré contre l'assureur | 2 ans à compter de l'événement | Article L114-1 du Code des assurances |
Le délai technique des travaux
Le délai de travaux après sinistre dépend moins de l'assureur que du support. Après un dégât des eaux, plâtres, doublages et planchers doivent revenir à leur humidité d'équilibre avant toute reprise de finition : une peinture posée sur un support encore chargé cloque en quelques semaines et des moisissures se développent derrière les plinthes. L'assèchement technique par déshumidificateurs et ventilation forcée demande de deux à six semaines selon l'épaisseur des matériaux et la quantité d'eau reçue ; lors d'une expertise, l'expert relève l'humidité résiduelle des supports à l'humidimètre et fixe une date de reprise plutôt qu'il ne s'en remet au calendrier de l'entreprise. Après un incendie, l'ordre est inverse : les suies attaquent en quelques jours les métaux, les appareils électroniques et les surfaces polies, si bien que l'aspiration des suies, la dépose du mobilier et la ventilation constituent des mesures conservatoires à engager sans attendre l'expert, en les documentant par photos et factures, tandis que le nettoyage définitif et les reprises attendent le chiffrage contradictoire.
Nettoyage après sinistre : qui paie, combien
Le nettoyage après sinistre est pris en charge par l'assureur du sinistré lorsque la garantie est acquise, y compris le pompage, l'assèchement technique, la décontamination des suies, la désodorisation et l'évacuation des gravats ; si un tiers est responsable, l'assureur avance la somme et se retourne contre lui par subrogation. Lorsque la compagnie propose une réparation en nature par une entreprise de son réseau, elle règle directement le prestataire et reste garante de la qualité du résultat ; l'assuré peut refuser cette formule et exiger l'indemnité pour choisir lui-même son entreprise. Entre propriétaire et locataire, la ligne de partage suit celle des dommages : le nettoyage du bâti et des parties communes revient au bailleur ou au syndic, celui des embellissements et du mobilier au locataire, chacun via son assureur.
En ordres de grandeur de marché, relevés sur les devis d'entreprises spécialisées et distincts de tout honoraire d'expertise, le nettoyage et l'assainissement après dégât des eaux se facturent de 15 à 35 € par m² traité, la location d'un déshumidificateur professionnel de 20 à 50 € par jour et par appareil, la décontamination des suies après incendie de 30 à 80 € par m², la désodorisation par traitement à l'ozone ou brumisation de 300 à 800 € en forfait, et l'évacuation des gravats de 40 à 80 € par m³. Ces montants entrent dans l'état des pertes au même titre que les peintures ou les sols ; les omettre revient à les payer soi-même.
hors catastrophe naturelle, le délai de règlement est contractuel, couramment un mois après accord ; en catastrophe naturelle, l'assureur est tenu par la séquence 1 mois – 1 mois – 21 jours. Ne reprenez les finitions qu'après retour des supports à l'humidité d'équilibre, et intégrez le nettoyage, l'assèchement et l'évacuation dans l'état des pertes : ils sont indemnisables.
Quel cadre légal encadre les sinistres : Code des assurances, catastrophes naturelles, garantie décennale ?
Trois corps de règles se superposent sur un sinistre habitation : le Code des assurances, qui régit la relation entre assuré et assureur ; le régime légal des catastrophes naturelles des articles L125-1 et suivants du même code, qui ajoute une garantie obligatoire et des règles propres ; et le droit de la construction du Code civil, relayé par l'assurance dommages-ouvrage, lorsque le désordre trouve son origine dans un vice de construction de moins de dix ans. Savoir dans quel corps de règles se situe le dossier détermine à qui déclarer, quels délais courent et quelle indemnité espérer.
Le Code des assurances : exclusions, exécution, recours
Au-delà des articles déjà cités sur la déclaration et le principe indemnitaire, trois dispositions pèsent sur l'issue d'un dossier. L'article L113-1 impose que les exclusions de garantie soient « formelles et limitées » : une clause excluant vaguement les « dommages dus à l'humidité » est fragile, une clause excluant précisément les infiltrations par façades non étanches ne l'est pas, et l'article L112-4 exige que ces exclusions figurent en caractères très apparents dans la police. L'article L121-12 organise la subrogation : une fois l'assuré indemnisé, l'assureur exerce à sa place le recours contre le responsable — voisin, entreprise, syndic —, ce qui explique l'insistance de l'expert d'assurance à identifier une cause imputable à un tiers. Enfin, en cas de désaccord persistant après la réponse définitive de la compagnie, ou après deux mois sans réponse à une réclamation écrite, l'assuré peut saisir gratuitement La Médiation de l'Assurance avant toute action judiciaire ; la saisine suspend la prescription biennale.
Le régime des catastrophes naturelles
La garantie catastrophes naturelles est légalement adossée à tout contrat couvrant les dommages aux biens : elle ne se souscrit pas, elle s'impose, financée par une surprime dont le taux, fixé par arrêté, est passé de 12 % à 20 % de la prime dommages au 1er janvier 2025. Elle ne joue qu'après publication au Journal officiel d'un arrêté interministériel reconnaissant l'état de catastrophe naturelle pour la commune et la période concernées ; la commune dispose de vingt-quatre mois après l'événement pour déposer sa demande, contre dix-huit avant la réforme. La loi du 28 décembre 2021, applicable depuis 2023, a en outre ajouté la prise en charge des frais de relogement d'urgence des occupants dont le logement est inhabitable, et supprimé la modulation des franchises qui pénalisait les communes sans plan de prévention des risques.
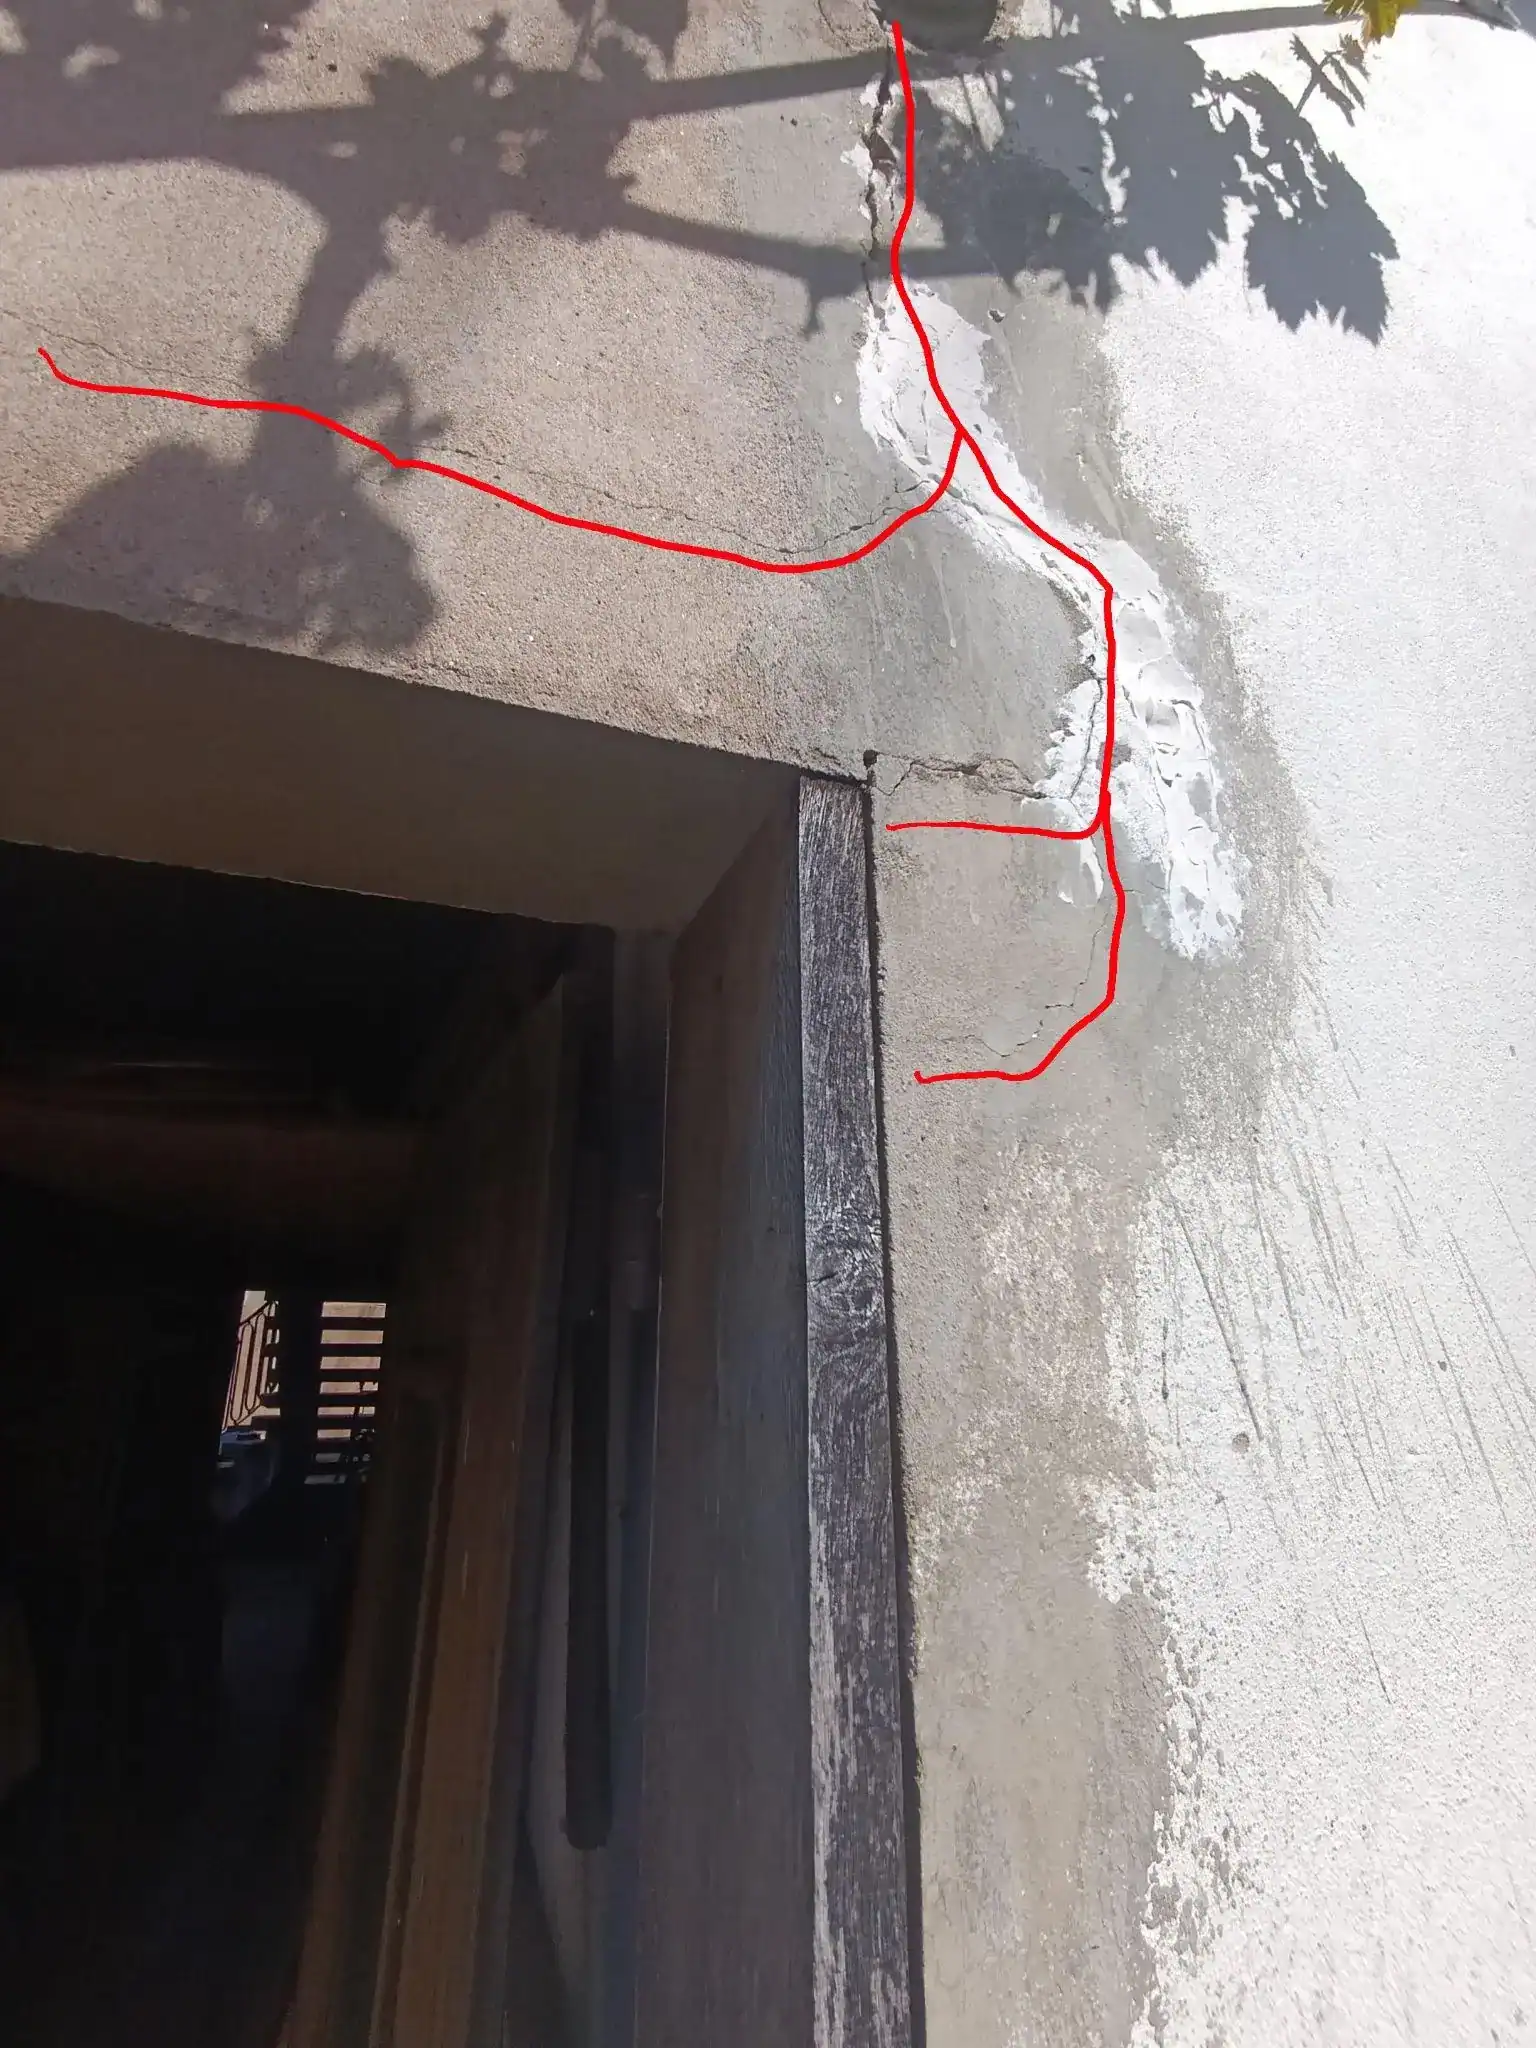
En Occitanie, le premier motif de reconnaissance en nombre de dossiers est le retrait-gonflement des argiles : les sols argileux se rétractent à la sécheresse et gonflent à la réhydratation, et les fondations superficielles qui les suivent fissurent les murs. Le niveau d'exposition de chaque parcelle est consultable sur le portail public Géorisques, et l'ordonnance du 8 février 2023 a précisé les conditions d'indemnisation de ces désordres, en réservant la garantie aux dommages qui compromettent la solidité du bâti ou le rendent impropre à sa destination. Cette réserve est le cœur des litiges sécheresse : l'assureur soutient que les fissures sont esthétiques, ou qu'elles résultent d'un défaut de fondation préexistant, et c'est à l'expertise de trancher.
Le droit de la construction et la dommages-ouvrage
Quand le sinistre révèle un vice de construction — infiltration par une toiture posée hors règles de l'art, fissuration d'une extension sur fondations insuffisantes, fuite d'un réseau encastré mal raccordé —, le régime bascule vers le Code civil. L'article 1792 fait peser sur les constructeurs une présomption de responsabilité de dix ans à compter de la réception pour les dommages qui compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination ; l'article 1792-3 couvre pendant deux ans les équipements dissociables, et l'article 1792-6 impose au constructeur la reprise des désordres signalés dans l'année de la réception. L'assurance dommages-ouvrage, obligatoire pour tout maître d'ouvrage, préfinance ces réparations sans attendre la recherche des responsabilités, dans les délais du tableau précédent ; si l'assureur dommages-ouvrage ne respecte pas ces délais, l'assuré peut engager les dépenses nécessaires et l'indemnité est majorée d'intérêts au double du taux légal. En pratique, un même désordre doit être déclaré à la fois à l'assureur multirisque et à l'assureur dommages-ouvrage ; le premier indemnise les conséquences garanties et se retourne contre le second.
| Garantie construction | Durée | Point de départ | Ce qu'elle couvre |
|---|---|---|---|
| Parfait achèvement (art. 1792-6) | 1 an | Réception des travaux | Tous désordres signalés à la réception ou dans l'année |
| Bon fonctionnement (art. 1792-3) | 2 ans | Réception des travaux | Équipements dissociables : volets, chaudière, robinetterie |
| Décennale (art. 1792) | 10 ans | Réception des travaux | Solidité de l'ouvrage, impropriété à destination |
| Dommages-ouvrage (art. L242-1) | 10 ans | Réception des travaux | Préfinancement des réparations de nature décennale |
Un dernier texte concerne la vente d'un bien sinistré. Le vendeur doit mentionner dans l'état des risques annexé à la promesse les sinistres ayant donné lieu à indemnisation au titre des catastrophes naturelles, en application de l'article L125-5 du Code de l'environnement ; un sinistre dissimulé, ou un désordre réparé en surface sans traitement de la cause, expose le vendeur à l'action en garantie des vices cachés de l'article 1641 du Code civil, qui permet à l'acquéreur d'obtenir une réduction du prix ou la résolution de la vente.
le Code des assurances encadre la relation avec la compagnie, le régime catastrophes naturelles ne joue qu'après arrêté interministériel, et tout désordre lié à un vice de construction de moins de dix ans relève de la décennale et de la dommages-ouvrage, avec des délais de réponse de 60 et 90 jours. Un même sinistre se déclare parfois à deux assureurs, et un sinistre indemnisé en catastrophe naturelle doit être révélé à la vente.
Quand faire appel à un expert sinistre indépendant plutôt que de s'en remettre à l'assureur ?
L'expert sinistre indépendant devient utile dès que l'écart entre le chiffrage de l'assureur et les devis réels dépasse le montant de ses honoraires, et nécessaire dans quatre situations : refus de garantie, désaccord sur la cause, atteinte à la structure du bâtiment, ou proposition de réparation en nature dont la consistance n'est pas détaillée. En dessous de ces seuils, un sinistre réglé sur pièces avec un chiffrage cohérent n'appelle aucune assistance.
Les situations qui justifient l'expertise indépendante
Le refus de garantie pour défaut d'entretien est la première. L'assureur qualifie d'usure ce que l'assuré vit comme un accident, et la charge de la preuve pèse en pratique sur ce dernier. L'expert d'assuré apporte la démonstration technique de la soudaineté : lecture des traces, mesures d'humidité, examen de la pièce défaillante, historique des interventions.
Le désaccord sur la cause vient ensuite, et concerne au premier chef les fissures après sécheresse. L'assureur oppose fréquemment un défaut de fondation d'origine, ce qui renvoie le sinistré vers une décennale souvent expirée. L'expertise indépendante s'appuie alors sur les règles applicables au moment de la construction — le DTU 13.1 pour les fondations superficielles, le DTU 20.1 pour les maçonneries — et, lorsque l'enjeu le justifie, sur une mission géotechnique de diagnostic de type G5 au sens de la norme NF P94-500 (2013), qui caractérise le sol sous les fondations et établit ou écarte le lien entre la sécheresse et le mouvement. Sur les réseaux, le DTU 60.1 permet de qualifier une fuite comme conséquence d'un défaut de mise en œuvre ou d'un aléa accidentel.
L'atteinte à la structure — incendie ayant touché planchers ou charpente, effondrement partiel, fissures traversantes — impose une expertise indépendante parce que le chiffrage de reconstruction cumule le plus de postes et le plus d'écarts : démolition, étaiement, reprise des maçonneries, enduits selon le DTU 26.1, couverture selon le DTU 40.21, honoraires de maîtrise d'œuvre, relogement.
La réparation en nature, enfin, mérite un regard extérieur quand la compagnie propose une entreprise de son réseau sans descriptif détaillé : l'expert d'assuré vérifie que la consistance des travaux couvre l'ensemble des dommages relevés, et que le devis ne substitue pas une remise en état partielle à une reprise complète.
Ce que l'expert indépendant produit et sur quoi il s'appuie
Le rapport d'un expert sinistre indépendant n'est pas un avis : c'est un document contradictoire et opposable, structuré selon la norme NF X50-110 (2024) qui fixe les exigences de compétence, de traçabilité et de motivation de toute expertise. Il décrit les constats avec leur localisation et leurs instruments, expose la cause retenue et les hypothèses écartées, et chiffre les dommages poste par poste sur des prix de marché régionaux et des métrés vérifiables. Les références techniques qu'il mobilise — DTU, avis techniques, cahiers de prescriptions — sont celles publiées et tenues à jour par le Centre Scientifique et Technique du Bâtiment, ce qui donne à l'expert d'assurance et à l'éventuel tiers expert un langage commun pour discuter chaque ligne.
Le moment de mandater compte autant que la décision. L'expertise indépendante est la plus efficace avant la première réunion avec l'expert d'assurance, quand les traces sont intactes et qu'aucun procès-verbal n'a été signé ; elle reste possible après, en contre-expertise, mais elle doit alors s'attaquer à un chiffrage déjà accepté ou à un rapport déjà déposé. Un procès-verbal d'expertise signé sans réserve vaut accord sur le montant : il ne faut le signer qu'une fois chaque poste compris, ou y porter des réserves écrites.
mandatez un expert indépendant en cas de refus de garantie, de désaccord sur la cause, d'atteinte à la structure ou de réparation en nature non détaillée, et de préférence avant la première réunion d'expertise. Son rapport, conforme à la norme NF X50-110, s'appuie sur les DTU et les référentiels du CSTB pour rendre chaque poste discutable sur des bases techniques plutôt que sur des impressions.
FAQ : vos questions sur sinistres ?
Qui est considéré comme sinistré au sens de l'assurance ?
Le sinistré est celui qui subit le dommage et dont le contrat couvre le bien atteint : le locataire pour ses embellissements et son mobilier, le propriétaire pour le bâti, la copropriété pour les parties communes. Le voisin dont le plafond est traversé par une fuite venue de l'étage est lui aussi sinistré, mais il déclare à son propre assureur, qui exerce ensuite le recours contre le responsable. Un occupant à titre gratuit non assuré n'a que l'action directe contre l'auteur du dommage.
Que faire si l'assureur ne répond pas à la déclaration de sinistre ?
Adressez une réclamation écrite au service dédié de la compagnie, puis, après deux mois sans réponse ou après une réponse définitive insatisfaisante, saisissez La Médiation de l'Assurance, gratuite et suspensive de la prescription. Envoyez toute relance en recommandé avec accusé de réception : c'est ce courrier qui interrompt le délai de deux ans au-delà duquel l'action contre l'assureur est éteinte.
Combien coûte un sinistre pour l'assuré, une fois l'indemnité versée ?
Ce qui reste à charge se compose de la franchise, de la part de vétusté non rachetée, des postes exclus par le contrat — réparation de la canalisation fuyarde, biens de valeur au-delà des plafonds, dépendances non déclarées — et des dépassements de capitaux. Les identifier avant de signer le procès-verbal permet d'en discuter certains.
Combien coûte le nettoyage après sinistre ?
Le nettoyage après sinistre se chiffre selon la nature du dommage : de 15 à 35 € par m² pour l'assainissement après dégât des eaux, de 30 à 80 € par m² pour la décontamination des suies après incendie, auxquels s'ajoutent l'assèchement technique, la désodorisation et l'évacuation des gravats. Lorsque la garantie est acquise, ces montants sont indemnisés au même titre que les travaux.
Combien coûte un expert sinistre, et qui paie l'expert d'assurance ?
L'expert d'assurance sinistre ne coûte rien à l'assuré : il est rémunéré par la compagnie qui le mandate. L'expert sinistre indépendant est payé par le sinistré ; chez Global Expertises, l'honoraire d'entrée publié est de 690 € HT pour un enjeu inférieur à 30 000 €, et la garantie « honoraires d'expert d'assuré » de nombreux contrats multirisques en rembourse tout ou partie, dans la limite fixée aux conditions particulières.
Peut-on refuser la réparation en nature proposée par l'assureur ?
Oui. La réparation en nature — l'assureur missionne et paie directement une entreprise de son réseau — est une proposition, non une obligation : l'assuré peut exiger l'indemnité en argent et choisir son propre artisan. Avant d'accepter, demandez le descriptif détaillé des travaux et comparez-le aux dommages relevés lors de l'expertise ; une remise en état partielle acceptée en nature éteint la réclamation sur les postes non traités.
Faut-il révéler un sinistre passé lors de la vente du logement ?
Les sinistres indemnisés au titre des catastrophes naturelles doivent figurer dans l'état des risques annexé à la promesse de vente, en application de l'article L125-5 du Code de l'environnement. Pour les autres sinistres, aucune mention formelle n'est imposée, mais un désordre repeint sans traitement de sa cause — fuite récurrente, fissure évolutive — constitue un vice caché au sens de l'article 1641 du Code civil, ouvrant à l'acquéreur une action en réduction du prix ou en résolution de la vente.
Comment un expert distingue-t-il un sinistre garanti d'un dommage exclu ?
L'expert recherche la signature d'un événement unique et daté : rupture nette d'un raccord, point d'impact, trace de crue à niveau constant, fissure fraîche aux lèvres propres. À l'inverse, des cernes superposés, un raccord entartré, des reprises anciennes ou une fissure aux bords érodés signalent un phénomène ancien et progressif. Les mesures d'humidité, l'historique des travaux et les photos antérieures complètent cette lecture ; c'est cette démonstration, non le ressenti, qui fait basculer un dossier vers la garantie.
Un sinistre bien traité tient à quelques réflexes pris dans le bon ordre : stopper la cause, prouver avant de nettoyer, déclarer dans le délai légal, chiffrer poste par poste, et ne signer un procès-verbal d'expertise qu'après en avoir compris chaque ligne. La vétusté, la règle proportionnelle de capitaux, les exclusions de réseaux enterrés et les délais d'indemnité différée sont les quatre points où les dossiers de sinistres habitation perdent le plus de valeur, et les quatre points sur lesquels un expert d'assuré fait la différence.
Notre cabinet intervient en Occitanie et au-delà pour les dégâts des eaux, incendies, sinistres sécheresse et litiges d'indemnisation, en constat, note technique ou expertise contradictoire, à partir de 690 € HT pour un enjeu inférieur à 30 000 €. Nous ne remplaçons ni l'assureur ni l'avocat : nous documentons, mesurons et chiffrons, pour que l'indemnité corresponde aux dommages réels.
Si votre situation présente une particularité — refus de garantie, désaccord sur la vétusté, fuite enterrée, constat amiable mal renseigné —, décrivez-la nous via notre page de contact : nous vous indiquerons si une expertise indépendante est utile, ou si le dossier peut se régler sans nous.