 Aller au contenu


Fuite d'eau sur une canalisation enterrée : que peut-on attendre de son assurance ?
Une fuite d'eau sur une canalisation enterrée soulève immédiatement la question de l'assurance canalisation enterrée : la multirisque habitation va-t-elle payer la recherche, la réparation, la facture d'eau et les dégâts intérieurs ? Cette page rassemble les réponses, poste par poste.
Une fuite sur une canalisation enterrée ne se voit pas : elle se devine. Le compteur tourne alors que tous les robinets sont fermés, la facture du service des eaux grimpe sans explication, une zone du jardin reste spongieuse en pleine sécheresse, un vide sanitaire devient humide ou le carrelage d'une pièce sur terre-plein sonne creux. Quand le propriétaire comprend que l'eau s'échappe quelque part entre le compteur et la maison, la première question qui vient est celle de l'assurance canalisation enterrée : la multirisque habitation va-t-elle payer la recherche, la tranchée, la réparation, la facture d'eau et les dégâts intérieurs ? Cette interrogation revient régulièrement dans les demandes que reçoit notre cabinet, et elle appelle une réponse structurée plutôt qu'un oui ou un non.
La difficulté tient à ce qu'une fuite enterrée mêle quatre problèmes distincts que les contrats traitent séparément : les dommages provoqués par l'eau dans le bâti, la localisation de la fuite, la réparation de la conduite elle-même avec le terrassement qu'elle impose, et la surconsommation facturée par le distributeur. Chacun relève d'un texte, d'une garantie ou d'un interlocuteur différent, et c'est cette dispersion qui piège les assurés au moment de la déclaration.
Cette page rassemble, en une seule référence, ce que nous vérifions lorsque nous intervenons sur ce type de sinistre : ce que couvre réellement la garantie dégât des eaux et ce qu'ajoutent les options « canalisations extérieures », la chronologie de la prise en charge et ses délais, les textes qui organisent les recours (garantie décennale, vice caché, plafonnement de la facture d'eau), le coût réel des différents postes, les situations qui compliquent le dossier, puis le rôle d'un expert indépendant face à l'expert mandaté par la compagnie.
une fuite sur canalisation enterrée additionne quatre postes — dommages au bâti, recherche de fuite, réparation avec terrassement, surconsommation d'eau — et chacun obéit à une règle de prise en charge différente. Lire son contrat poste par poste est la seule méthode fiable.
Quelle garantie d'assurance couvre une fuite d'eau sur canalisation enterrée ?
La garantie dégât des eaux d'une multirisque habitation couvre les dommages que l'eau échappée cause aux biens assurés ; elle ne couvre pas, sauf extension expresse, la canalisation enterrée qui fuit, ni la tranchée nécessaire pour l'atteindre. C'est la distinction fondatrice entre le dommage (indemnisé) et la cause (à la charge du propriétaire), et elle explique la majorité des refus que les assurés reçoivent.
Concrètement, la garantie de base intervient lorsque l'eau échappée de la conduite enterrée a mouillé un plancher, dégradé des cloisons, décollé un carrelage, saturé un vide sanitaire au point d'attaquer les pieds de murs ou détérioré des biens mobiliers. Elle joue en général quel que soit le tracé de la conduite, dès lors que la fuite est accidentelle et que le bâtiment sinistré est bien celui désigné au contrat. La plupart des contrats excluent en revanche les fuites résultant d'un défaut d'entretien manifeste, du gel d'une conduite non protégée ou d'une installation laissée sans surveillance et non vidangée en période hivernale : les conditions générales le formulent en clauses d'exclusion qu'il faut lire à la lettre.
Les frais de recherche de fuite forment un second poste. La majorité des contrats récents les prennent en charge, mais avec deux limites : un plafond exprimé en euros ou en pourcentage du capital garanti, et une condition fréquente selon laquelle la recherche n'est remboursée que si elle a permis de localiser une fuite garantie et qu'elle a nécessité des investigations destructives (percement, dépose). Sur une conduite enterrée, la recherche fait appel à des techniques non destructives — gaz traceur, corrélation acoustique, inspection caméra, thermographie — dont le rapport doit être conservé : c'est lui qui prouve la réalité et la localisation de la fuite.
Le troisième poste, la réparation de la canalisation et la remise en état des sols extérieurs (terrassement, réfection d'allée, de terrasse ou de pelouse), est celui que la garantie de base laisse presque toujours de côté. Certains assureurs proposent une extension « canalisations extérieures » ou « canalisations enterrées » qui reprend précisément ces frais, avec un plafond propre. En parallèle, des contrats d'assistance dits « assurance canalisation », commercialisés par des sociétés spécialisées souvent partenaires des distributeurs d'eau, couvrent le branchement privé entre le compteur et l'habitation : ils ne remplacent pas la multirisque, mais se cumulent avec elle sur le poste que celle-ci ignore.
| Poste de dépense | Garantie dégât des eaux de base | Extension « canalisations extérieures » | Contrat d'assistance canalisation |
|---|---|---|---|
| Dommages au bâti et au mobilier | Couverts, sous déduction de franchise et de vétusté | Couverts par la garantie de base | Non couverts |
| Recherche de fuite | Souvent couverte, plafonnée, sous condition de fuite garantie | Idem, plafond parfois relevé | Généralement incluse sur le branchement privé |
| Réparation de la conduite enterrée | Exclue dans la grande majorité des contrats | Couverte, avec plafond spécifique | Couverte sur le tronçon compteur-habitation |
| Terrassement et remise en état des sols | Exclus | Couverts partiellement selon contrat | Souvent couverts avec limite de longueur ou de montant |
| Surconsommation d'eau facturée | Exclue (relève du plafonnement légal) | Parfois incluse, plafonnée | Parfois incluse |
| Gel, défaut d'entretien, vétusté de la conduite | Exclus | Exclus | Exclus |
Ce tableau décrit des pratiques de marché ; seul le contrat signé fait foi, et les conditions particulières priment les conditions générales. Un même mot — « canalisation » — peut désigner, selon l'assureur, la conduite d'alimentation, l'évacuation des eaux usées ou la collecte des eaux pluviales, et les trois ne sont pas nécessairement traitées de la même façon. L'Agence Qualité Construction classe les infiltrations et fuites de réseaux parmi les désordres les plus fréquents du bâti existant, ce qui explique que les assureurs encadrent ce risque avec autant de précision.
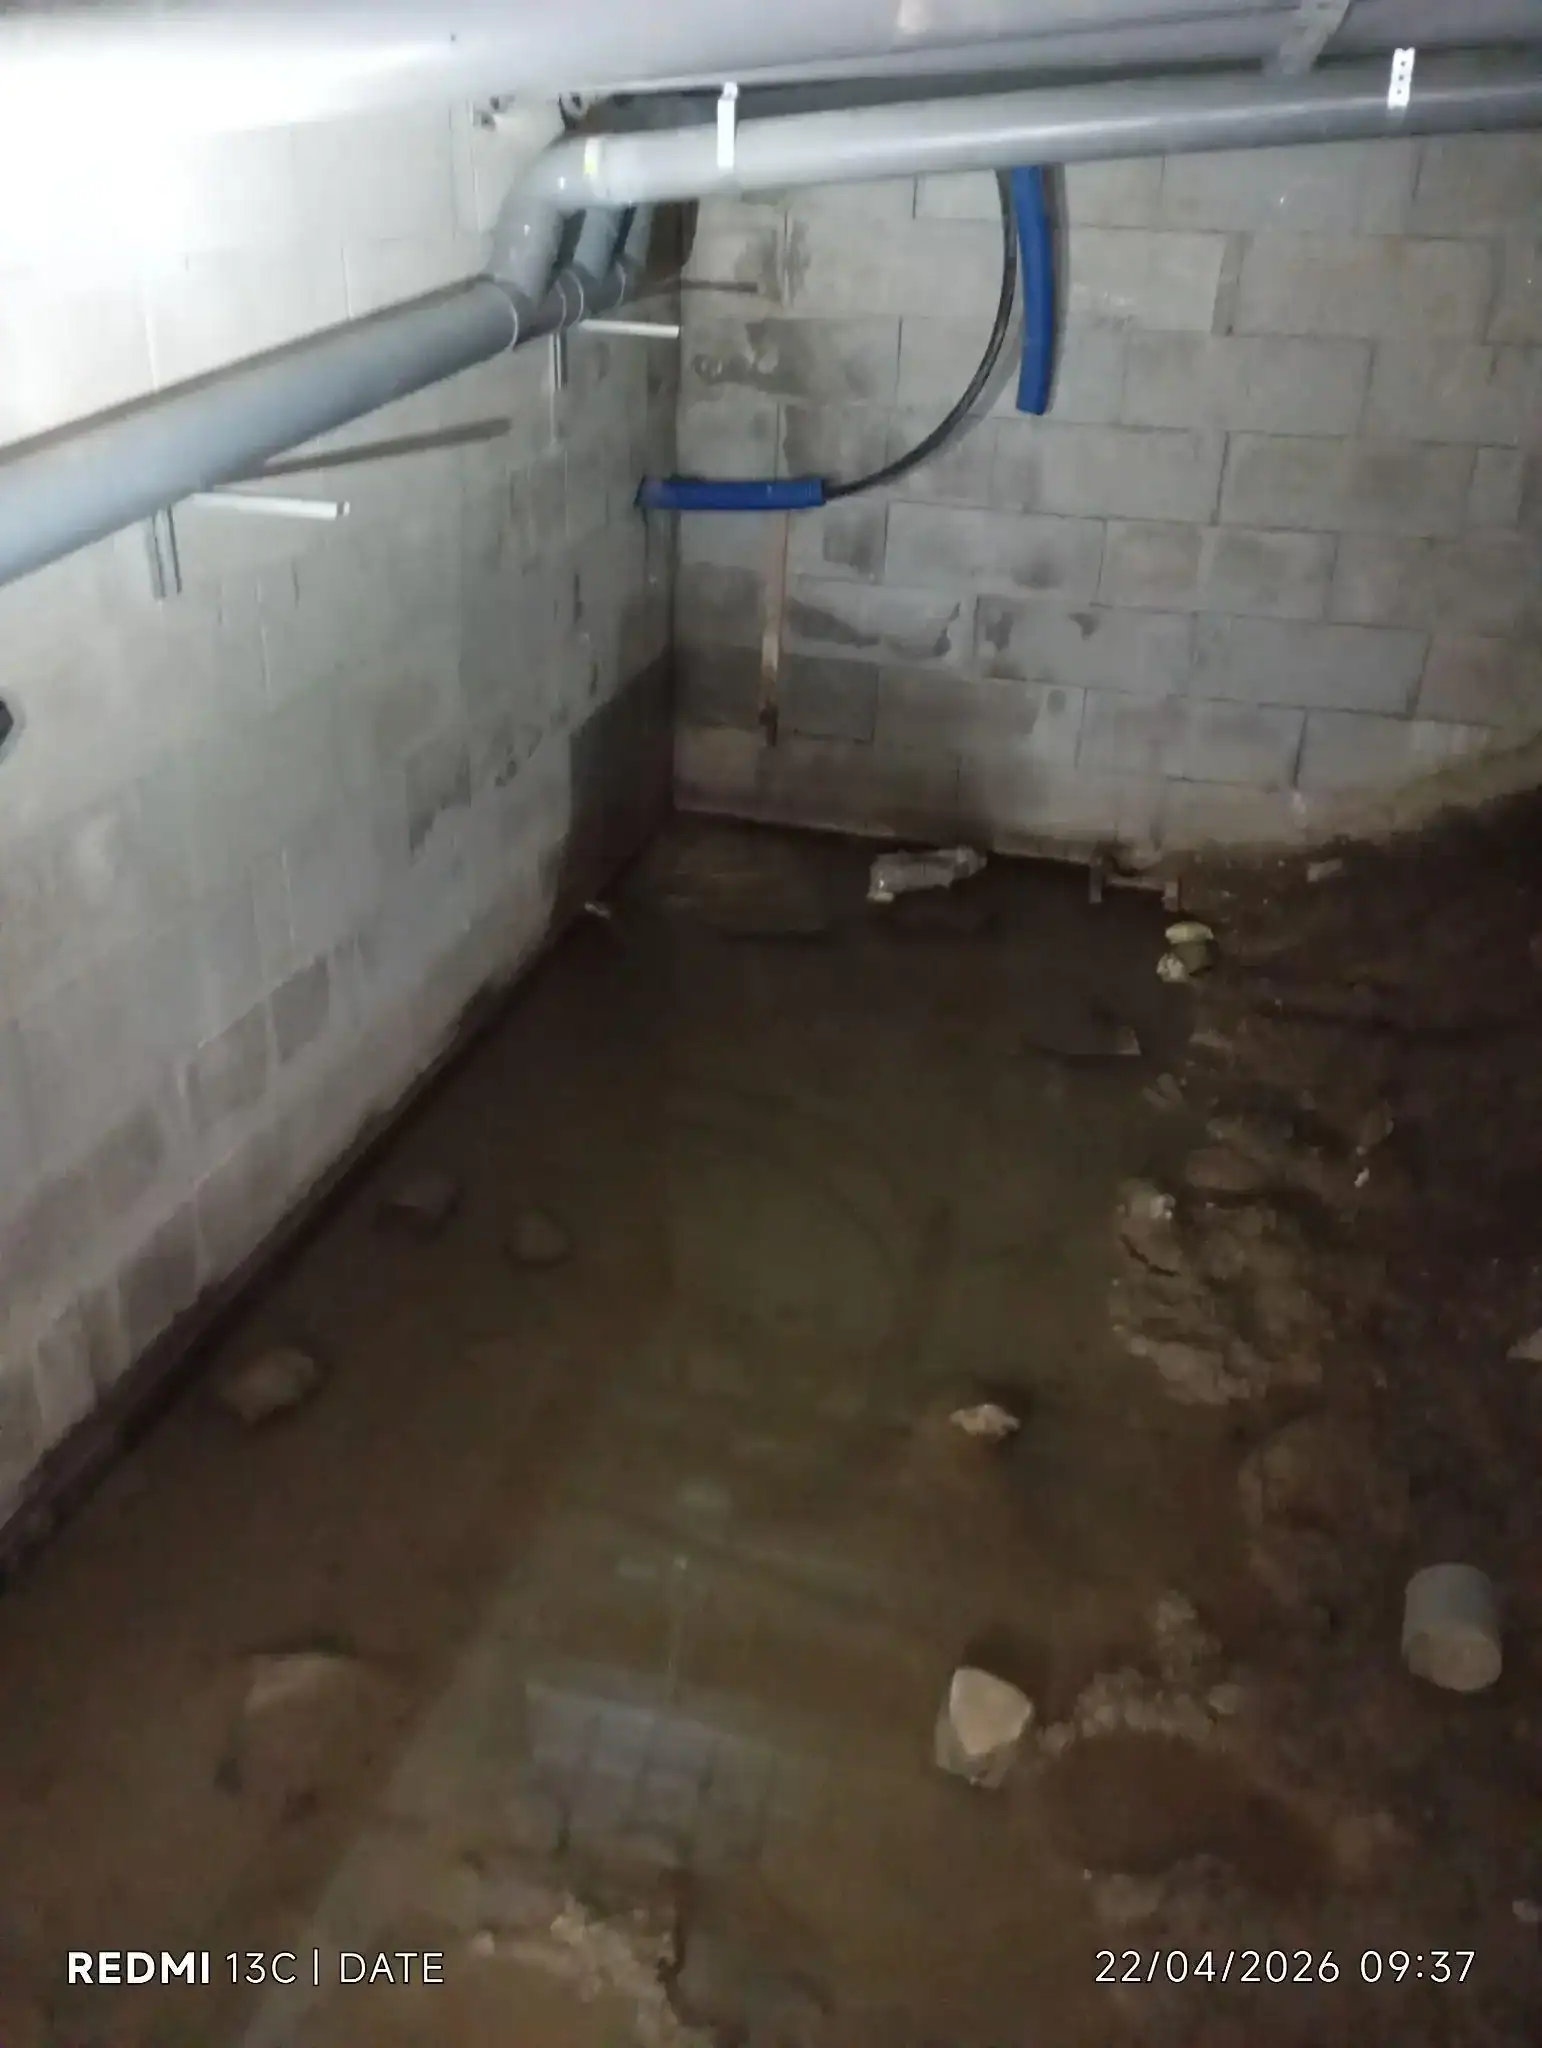
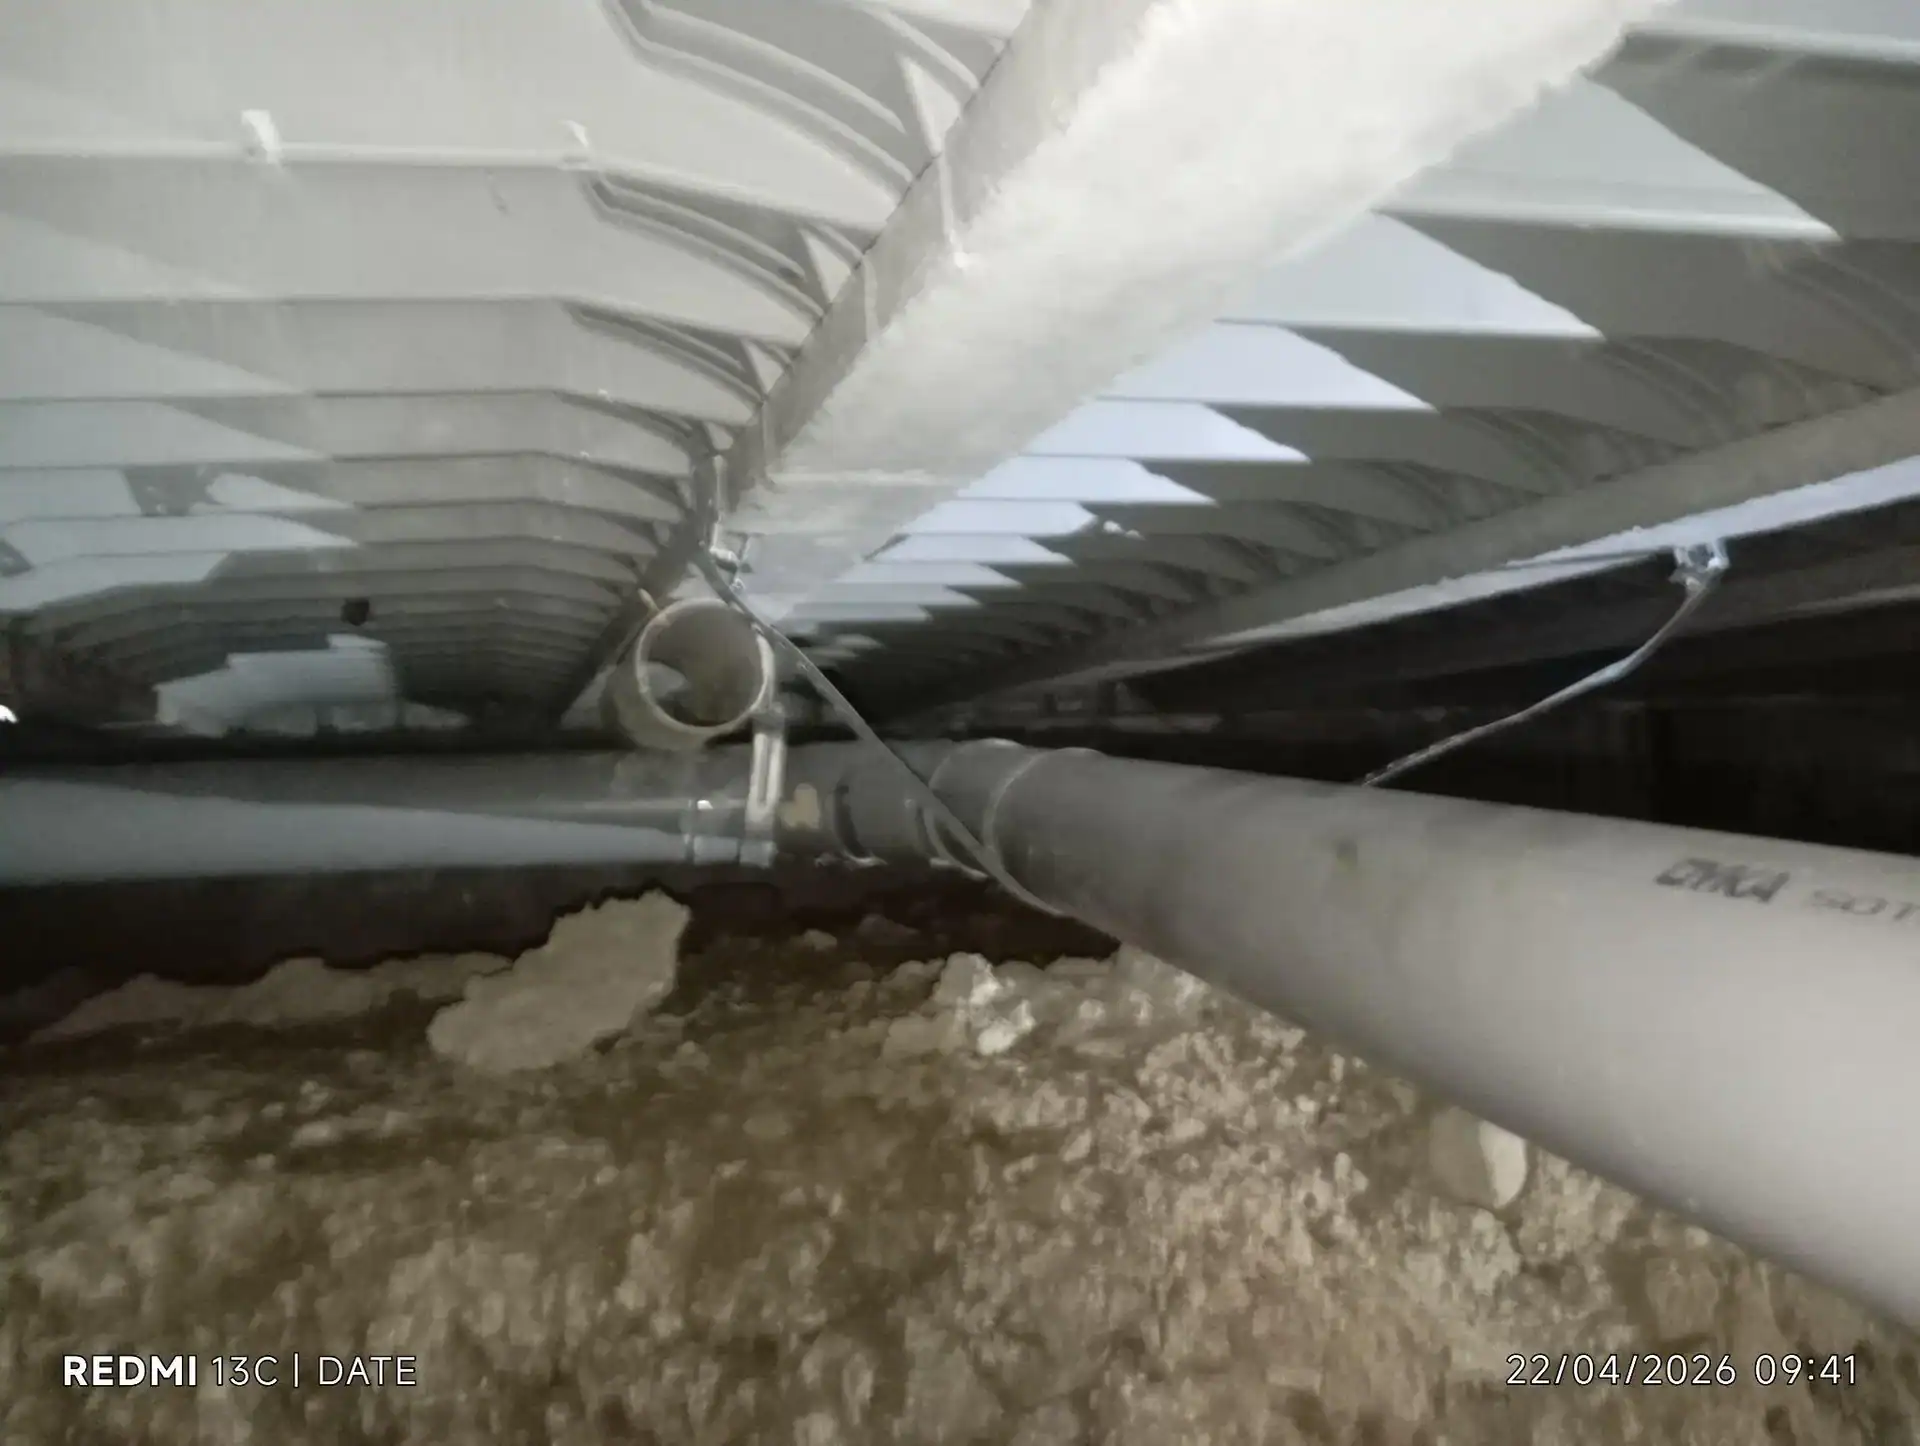
lire un vide sanitaire humide
Un sol en terre qui reste sombre et luisant alors que le reste du vide sanitaire est sec signe un apport d'eau continu, pas un simple défaut de ventilation.
Une auréole ou une ligne de sel blanchâtre en pied de mur indique la hauteur atteinte par l'eau puis évaporée, et sa position permet de remonter vers le point d'arrivée.
Une canalisation PVC qui garde de l'eau stagnante alors qu'elle devrait s'écouler trahit une contre-pente ou un tronçon aval affaissé, désordre distinct d'une fuite du réseau d'alimentation.
la garantie de base indemnise les dégâts causés par l'eau, souvent la recherche de fuite, presque jamais la conduite enterrée ni le terrassement. Seule une extension « canalisations extérieures » ou un contrat d'assistance canalisation couvre la réparation elle-même.
Comment se déroule la prise en charge, de la déclaration du sinistre à l'indemnisation ?
La prise en charge suit une chronologie stricte : couper l'eau et relever le compteur, déclarer le sinistre à l'assureur dans les cinq jours ouvrés, faire localiser la fuite par un professionnel, transmettre le rapport et les devis, puis accepter ou contester la proposition d'indemnisation. Chaque étape produit une pièce que l'assureur exigera ensuite ; en manquer une fragilise tout le dossier.
La première action est conservatoire. Fermer le robinet d'arrêt après compteur stoppe la perte et permet de vérifier si le compteur continue de tourner : s'il s'arrête, la fuite est bien en aval, sur la partie privative ; s'il tourne encore robinet fermé, le défaut se situe sur le compteur ou en amont, et il relève du service des eaux. Photographier l'index du compteur, dater le relevé et noter la consommation des dernières factures constitue le début de la preuve, tant pour l'assureur que pour le distributeur.
La déclaration doit ensuite parvenir à l'assureur dans le délai fixé par l'article L113-2 du Code des assurances, soit cinq jours ouvrés à compter de la connaissance du sinistre, par tout moyen prévu au contrat — espace client, courrier, téléphone avec confirmation écrite. Le dépassement n'entraîne la déchéance de garantie que si l'assureur prouve un préjudice lié au retard, mais mieux vaut ne pas ouvrir ce débat. Lorsque le sinistre implique un tiers — voisin, copropriété, locataire — le formulaire de constat amiable dégât des eaux organise l'échange d'informations entre les parties ; sa rédaction, en particulier la désignation de l'origine de la fuite et des locaux touchés, conditionne la répartition ultérieure entre assureurs.
Vient alors la recherche de fuite. Sur canalisation enterrée, elle se confie à une entreprise équipée (gaz traceur, corrélation acoustique, caméra), dont le rapport doit mentionner la méthode, le point de fuite localisé, sa profondeur estimée et, idéalement, des photographies. Ce rapport sert trois usages : justifier la garantie recherche de fuite, appuyer la demande de plafonnement de la facture d'eau et orienter le devis de réparation. Il est prudent de ne pas engager la tranchée avant d'avoir informé l'assureur, sauf urgence documentée, car la compagnie peut souhaiter constater l'état des lieux.
Au-dessus d'un certain montant de dommages, fixé par ses règles internes, l'assureur mandate un expert d'assurance. Celui-ci chiffre les dommages garantis, applique la vétusté aux éléments concernés et retranche la franchise contractuelle. L'assuré reçoit ensuite une proposition d'indemnité qu'il peut accepter ou discuter ; en cas de désaccord, la plupart des contrats organisent une expertise contradictoire où l'assuré se fait assister par l'expert de son choix, les honoraires étant selon les contrats couverts par une garantie « honoraires d'expert ». Les informations générales sur les démarches en matière d'assurance habitation sont consultables sur service-public.fr et auprès de l'ANIL.
| Étape | Délai ou seuil | Référence ou pièce produite |
|---|---|---|
| Fermeture de l'arrivée d'eau et relevé du compteur | Immédiat | Photo datée de l'index |
| Déclaration du sinistre à l'assureur | 5 jours ouvrés | Article L113-2 du Code des assurances |
| Attestation de réparation pour plafonner la facture d'eau | 1 mois après l'information du distributeur | Article L2224-12-4 du CGCT (loi Warsmann) |
| Recherche de fuite et rapport de localisation | Selon disponibilité de l'entreprise | Rapport avec méthode, point et profondeur de fuite |
| Expertise d'assurance et proposition d'indemnité | Fixé par le contrat | Rapport d'expertise, application de la vétusté et de la franchise |
| Expertise indépendante à la demande de l'assuré | 690 € HT sous 30 000 € d'enjeu, 5 % au-delà | Rapport contradictoire opposable |
| Action contre l'assureur | 2 ans (prescription biennale) | Article L114-1 du Code des assurances |
couper l'eau, photographier le compteur, déclarer sous cinq jours ouvrés, faire localiser la fuite par un professionnel et conserver son rapport avant toute tranchée. La proposition d'indemnité de l'assureur se discute, et l'assuré peut se faire assister par un expert indépendant lors d'une expertise contradictoire.
Quels textes encadrent la responsabilité et les recours : garantie décennale, vice caché, loi Warsmann ?
Trois corps de règles encadrent une fuite sur canalisation enterrée au-delà du contrat d'assurance : la garantie décennale des constructeurs (articles 1792 et suivants du Code civil) lorsque la conduite a moins de dix ans, la garantie des vices cachés (article 1641 du Code civil) lorsque la maison vient d'être achetée, et le plafonnement légal de la facture d'eau (article L2224-12-4 du Code général des collectivités territoriales, dit loi Warsmann). Identifier lequel s'applique change l'interlocuteur à qui adresser la réclamation.
Garantie décennale. Les canalisations enterrées d'alimentation ou d'évacuation qui desservent une maison sont considérées comme des ouvrages ou des éléments d'équipement indissociables du bâtiment. Une fuite qui rend l'ouvrage impropre à sa destination — humidité chronique d'un vide sanitaire, affaissement d'un dallage, impossibilité d'utiliser normalement le réseau — engage la responsabilité du constructeur pendant dix ans à compter de la réception des travaux, sans que le propriétaire ait à prouver une faute. Si une assurance dommages-ouvrage a été souscrite, elle préfinance la réparation avant tout recours contre les entreprises. La date de réception, le nom des intervenants et leurs attestations d'assurance sont donc les premières pièces que nous recherchons quand la construction est récente. Les règles de l'art applicables aux réseaux d'alimentation figurent dans le DTU 60.1, qui fixe notamment les conditions de pose, de protection contre le gel et de lit de pose des conduites ; leur méconnaissance constitue un argument technique fort dans un recours, et les publications du CSTB en détaillent les fondements.
Vice caché. Lorsque la fuite existait avant la vente et que l'acheteur ne pouvait la déceler, le Code civil, article 1641 ouvre une action contre le vendeur : réduction du prix ou annulation de la vente, et dommages et intérêts si le vendeur connaissait le défaut. L'action doit être engagée dans les deux ans de la découverte du vice (article 1648). La clause d'exonération des vices cachés, presque systématique dans les ventes entre particuliers, tombe si la mauvaise foi du vendeur est démontrée : factures d'eau anormales antérieures à la vente, réparations de fortune ou interventions de plombier non signalées sont les indices que l'expertise cherche à établir.
Plafonnement de la facture d'eau. La loi Warsmann, codifiée à l'article L2224-12-4 du CGCT et précisée par le décret n° 2012-1078 du 24 septembre 2012, protège l'abonné dont la consommation excède le double de sa moyenne des trois dernières années. Le service des eaux doit l'en informer ; l'abonné dispose alors d'un mois pour produire l'attestation d'un plombier certifiant la localisation et la réparation d'une fuite sur la canalisation d'alimentation privative. La facture est alors plafonnée au double de la consommation moyenne, l'excédent étant abandonné par le distributeur. Le dispositif ne couvre que les fuites de canalisations après compteur : sont exclues les fuites d'appareils ménagers, sanitaires ou de chauffage. Le détail de la démarche est décrit sur service-public.fr.
Limite public-privé. Le branchement appartient au service public jusqu'au compteur inclus ; la partie privative commence au robinet d'arrêt situé immédiatement après. Une fuite en amont du compteur, même sous le terrain de l'abonné, relève du distributeur et non de l'assuré ni de son assurance canalisation. Sur ce point, le règlement de service de l'eau, document public propre à chaque collectivité, tranche les cas ambigus.
moins de dix ans après réception, la fuite relève de la garantie décennale du constructeur ; achetée récemment, la maison peut ouvrir un recours en vice caché sous deux ans à compter de la découverte ; dans tous les cas, la loi Warsmann plafonne la facture d'eau au double de la consommation moyenne si l'attestation de réparation est produite dans le mois.
Combien coûtent la recherche de fuite, la réparation et l'expertise indépendante ?
Trois budgets de nature différente se superposent : la recherche de fuite non destructive, prestation d'une entreprise de plomberie spécialisée, se situe le plus souvent entre 300 et 800 € selon les techniques mobilisées et la longueur de réseau à ausculter ; la réparation de la conduite avec terrassement va de quelques centaines d'euros pour une reprise ponctuelle en pleine terre à plusieurs milliers d'euros lorsqu'il faut remplacer tout le branchement sous une allée ou une terrasse ; l'expertise indépendante, enfin, relève de la grille du cabinet rappelée plus haut et ne se confond ni avec les travaux ni avec la recherche de fuite. Confondre ces trois postes est l'erreur la plus fréquente dans les dossiers que nous recevons, parce que l'assureur ne les traite pas avec la même garantie ni le même plafond.
Le coût de la recherche dépend d'abord de la méthode. La corrélation acoustique et le gaz traceur suffisent sur une conduite d'alimentation sous pression ; une évacuation enterrée qui n'est pas sous pression impose l'inspection caméra, parfois complétée par un test à la fumée ou une mise en charge du tronçon. Le déplacement, la longueur du réseau, la profondeur et la nécessité de revenir une seconde fois lorsque la première localisation est imprécise expliquent l'amplitude de la fourchette. Le devis doit préciser si le rapport écrit, avec photographies et plan de localisation, est inclus : sans ce document, la garantie recherche de fuite du contrat et le plafonnement de la facture d'eau deviennent tous deux difficiles à obtenir.
Le coût de la réparation obéit à cinq variables que l'expert examine dans l'ordre : le revêtement à ouvrir puis à refaire (pelouse, gravier, enrobé, dallage béton, terrasse carrelée, le dernier étant le plus coûteux), la profondeur de la conduite, sa longueur entre le compteur et l'entrée dans la maison, son matériau (une conduite en acier galvanisé ou en plomb ancien se remplace plutôt qu'elle ne se répare, un polyéthylène haute densité se reprend par manchon électrosoudable) et l'accessibilité pour une mini-pelle. Avant toute tranchée, l'entreprise doit consulter le guichet unique des réseaux (déclaration de travaux DT-DICT) pour ne pas endommager un réseau tiers enterré : cette formalité, gratuite, allonge le délai de quelques jours et figure normalement dans le devis. Sur une conduite ancienne qui a déjà fui, le remplacement complet en PEHD, par tranchée ou par fonçage sans ouverture du revêtement, revient souvent moins cher à dix ans que trois réparations ponctuelles successives ; c'est un arbitrage que le rapport d'expertise peut objectiver face à un assureur qui ne financerait que la reprise locale.
| Poste | Ordre de grandeur de marché | Prise en charge habituelle |
|---|---|---|
| Recherche de fuite non destructive (entreprise spécialisée) | 300 à 800 € | Garantie recherche de fuite, plafonnée |
| Réparation ponctuelle en pleine terre (tranchée manuelle, manchon, remblai) | 500 à 1 500 € | Extension canalisations extérieures ou assistance canalisation |
| Remplacement du branchement complet en PEHD sous pelouse | 1 500 à 4 000 € selon longueur | Idem, sous plafond contractuel |
| Remplacement sous allée enrobée ou terrasse carrelée, réfection comprise | 3 000 à 8 000 € et plus | Idem ; la réfection de revêtement est souvent limitée |
| Remise en état intérieure (plancher, cloisons, carrelage décollé) | Très variable, chiffrée par devis | Garantie dégât des eaux, après franchise et vétusté |
| Note technique d'expert indépendant (analyse sur pièces et visite ciblée) | 720 € sur notre grille | Parfois remboursée par la garantie honoraires d'expert |
| Constat d'expert indépendant (acompte de 60 % à la commande) | 960 € sur notre grille | Idem |
Ces ordres de grandeur décrivent des travaux et des prestations d'entreprises ; ils ne sont ni des honoraires d'expertise ni des montants garantis. Sur le poste expertise, nos médianes réellement facturées éclairent ce que coûte concrètement une intervention : 790 € pour une expertise dégât des eaux (141 dossiers), 900 € pour une expertise contradictoire menée face à l'expert de la compagnie (535 dossiers), 790 € pour une contre-expertise sur un rapport déjà rendu (66 dossiers). Le prix d'entrée et la règle des 5 % au-delà de 30 000 € d'enjeu ont été donnés plus haut et s'appliquent à tous ces formats.
Deux mécanismes réduisent ensuite l'indemnité brute. La franchise contractuelle, fixée aux conditions particulières, se déduit une fois par sinistre. La vétusté s'applique aux embellissements et aux équipements selon un taux annuel qui dépend de leur nature ; certains contrats prévoient un rachat de vétusté ou une indemnisation en valeur à neuf sous condition de reconstruction dans un délai donné, et c'est précisément sur ces taux que la discussion avec l'expert d'assurance porte le plus souvent. Enfin, la garantie « honoraires d'expert » que comportent beaucoup de contrats rembourse les honoraires de l'expert choisi par l'assuré à hauteur d'un pourcentage de l'indemnité, ce qui rend l'expertise indépendante peu coûteuse pour l'assuré dès que le dossier dépasse quelques milliers d'euros de dommages.
recherche de fuite, réparation avec terrassement et expertise indépendante sont trois budgets distincts, relevant de trois garanties différentes. Le revêtement à ouvrir et le matériau de la conduite pèsent plus sur la facture de réparation que la fuite elle-même, et la garantie honoraires d'expert du contrat rembourse souvent tout ou partie de l'expertise indépendante.
Quels cas particuliers compliquent la prise en charge : copropriété, locataire, maison récemment achetée, réseau public ?
Quatre situations changent l'identité du payeur : en copropriété, la canalisation enterrée est presque toujours une partie commune assurée par le syndicat ; en location, la conduite relève du bailleur et non du locataire ; sur une maison récemment achetée, le recours se dirige vers le vendeur ou le constructeur plutôt que vers l'assureur ; enfin, une fuite sur le réseau public ou sur un branchement d'assainissement collectif n'entre pas dans le contrat habitation. Dans chacun de ces cas, la déclaration doit être adressée au bon interlocuteur dès le départ, car un dossier ouvert auprès du mauvais assureur perd des semaines.
Copropriété. Le règlement de copropriété qualifie les réseaux ; à défaut de précision, les canalisations qui desservent plusieurs lots ou traversent les parties communes sont réputées communes, et la portion enterrée entre le compteur général et les colonnes montantes le sont toujours. Le sinistre se déclare alors au syndic, qui saisit l'assureur de l'immeuble, tandis que chaque copropriétaire touché déclare ses dommages privatifs à son propre assureur. Le formulaire de constat amiable, déjà évoqué, sert à identifier la partie commune comme origine ; la répartition finale entre l'assurance de l'immeuble et les contrats individuels dépend des conventions entre assureurs et du règlement de copropriété, jamais du seul avis du syndic. Le point de friction habituel est la portion de conduite qui alimente un seul lot mais chemine sous une partie commune : le règlement doit être lu avant toute prise de position, et l'expert indépendant est souvent sollicité pour qualifier techniquement le tronçon en cause.
Location. La loi du 6 juillet 1989 met à la charge du locataire l'entretien courant et les menues réparations, dont la liste figure au décret n° 87-712 du 26 août 1987 ; la réparation d'une canalisation enterrée, qui relève du gros entretien et de la structure du réseau, incombe au bailleur. Le locataire doit néanmoins signaler le désordre sans délai, déclarer les dommages à ses biens mobiliers à son assureur et laisser l'accès aux entreprises ; le bailleur déclare de son côté à son contrat propriétaire non occupant ou à la multirisque de l'immeuble. La facture d'eau plafonnée au titre de la loi Warsmann bénéficie à l'abonné, c'est-à-dire en général au locataire titulaire du contrat d'eau, ce qui suppose que le bailleur lui transmette l'attestation de réparation du plombier.
Maison récemment achetée. Le changement de propriétaire n'interrompt pas la couverture : le nouveau contrat multirisque prend en charge les dommages survenus après la vente, mais les assureurs vérifient la date d'apparition de la fuite et peuvent invoquer un sinistre antérieur non déclaré. Les factures d'eau des trois années précédentes, obtenues auprès du distributeur, permettent de dater la surconsommation ; le dossier de diagnostic technique remis à la vente ne comporte aucun diagnostic des réseaux enterrés, ce qui laisse à l'acheteur la charge d'établir l'antériorité. Selon l'âge de la maison, le recours se dirige vers le vendeur au titre du vice caché ou vers le constructeur au titre de la décennale, dans les conditions vues plus haut ; l'assureur de l'acheteur peut, après indemnisation des dommages, exercer lui-même ce recours par subrogation.
Réseau public et assainissement. En eau potable, la limite compteur déjà décrite s'applique ; en assainissement collectif, la partie publique du branchement s'arrête en général à la boîte de branchement en limite de propriété, et la canalisation d'eaux usées enterrée entre la maison et cette boîte est privative. Une fuite ou une rupture de cette conduite d'évacuation n'est pas une « fuite d'eau » au sens de la plupart des garanties dégât des eaux, qui visent l'eau d'alimentation ou de distribution ; certains contrats l'assimilent à un débordement ou un refoulement, d'autres l'excluent, et la lecture des définitions contractuelles est ici décisive. Lorsque la conduite privative traverse le terrain d'un voisin, une servitude de passage de canalisation, inscrite à l'acte ou acquise par l'usage, règle l'accès pour la réparation. En zone argileuse, enfin, un mouvement de terrain lié au retrait-gonflement des argiles peut rompre une conduite enterrée : les dommages au bâti relèvent alors de la garantie catastrophes naturelles si un arrêté est publié pour la commune, avec la franchise légale propre à ce régime, mais la conduite elle-même reste soumise aux règles contractuelles ordinaires. Les publications de l'Agence Qualité Construction documentent ce lien entre mouvement de sol et rupture de réseaux enterrés.
en copropriété la conduite enterrée est en principe commune et se déclare au syndic ; en location sa réparation incombe au bailleur ; sur une acquisition récente, les factures d'eau antérieures datent la fuite et orientent le recours ; sur le réseau d'assainissement, la garantie dépend de la définition contractuelle du dégât des eaux.
FAQ : vos questions sur assurance fuite d'eau canalisation enterrée ?
L'assurance habitation prend-elle en charge une fuite sur canalisation enterrée ?
Elle prend en charge les dommages que l'eau a causés au bâtiment et au mobilier, et le plus souvent la recherche de fuite dans la limite d'un plafond. La conduite elle-même, la tranchée et la remise en état du jardin ou de l'allée ne sont couvertes que si le contrat comporte une extension canalisations extérieures, ou si un contrat d'assistance canalisation distinct a été souscrit. La réponse se lit donc dans les conditions particulières, poste par poste.
Combien coûte une assurance canalisation ?
Les contrats d'assistance canalisation proposés par des sociétés spécialisées, souvent en partenariat avec les distributeurs d'eau, se facturent par mensualités de l'ordre de quelques euros, soit un budget annuel de quelques dizaines d'euros selon l'offre et les plafonds. Ils couvrent le branchement privé entre compteur et habitation, y compris terrassement dans une certaine limite. Avant de souscrire, il faut vérifier que la multirisque ne comporte pas déjà une extension équivalente, pour éviter un doublon.
Comment reconnaître une fuite sur une canalisation enterrée ?
Le signe décisif est un compteur qui tourne alors que tous les robinets et appareils sont fermés, robinet d'arrêt après compteur ouvert, et qui s'arrête lorsque ce robinet est fermé. S'y ajoutent une facture d'eau en hausse inexpliquée, une zone de terrain durablement humide ou une végétation plus verte le long du tracé, une baisse de pression, un vide sanitaire qui devient humide ou un dallage sur terre-plein dont le carrelage se soulève.
Quelles sont les causes d'une fuite sur canalisation enterrée ?
Les causes les plus courantes sont la corrosion des conduites métalliques anciennes, la rupture par gel d'une conduite posée trop peu profondément, le mouvement du sol en terrain argileux ou remblayé, l'écrasement par des racines ou par la circulation d'engins, la défaillance d'un raccord ou d'un manchon, les coups de bélier répétés, et une pose non conforme aux règles du DTU 60.1 (lit de pose absent, remblai avec pierres, protection insuffisante). L'origine influence la garantie : le gel et le défaut d'entretien sont exclus par la plupart des contrats.
Faut-il réparer avant que l'assureur ait constaté la fuite ?
Il faut couper l'eau et faire localiser la fuite sans attendre, mais informer l'assureur avant d'ouvrir la tranchée, sauf urgence documentée par photos et par le rapport de l'entreprise. La compagnie peut souhaiter que son expert constate l'état des lieux ; réparer avant qu'elle ait pu le faire ne supprime pas la garantie, mais oblige l'assuré à prouver seul la réalité et la localisation de la fuite, ce qui rend le rapport de recherche indispensable.
La facture d'eau gonflée par la fuite est-elle remboursée par l'assurance ?
Rarement par la multirisque de base, qui exclut la perte d'eau ; certaines extensions ou contrats d'assistance la prennent partiellement. Le vrai levier est le plafonnement légal de la loi Warsmann, décrit plus haut, qui s'obtient auprès du service des eaux et non de l'assureur, à condition de transmettre dans le mois l'attestation de réparation d'un plombier portant sur une canalisation d'alimentation privative.
L'assureur peut-il refuser en invoquant la vétusté de la canalisation ?
Il peut refuser la prise en charge de la conduite elle-même, qui n'est de toute façon pas garantie en base, mais il ne peut pas refuser l'indemnisation des dommages causés par l'eau au seul motif que la conduite était ancienne, sauf clause d'exclusion pour défaut d'entretien caractérisé. La vétusté s'applique comme abattement sur les éléments endommagés, non comme cause de refus global ; un rapport d'expert indépendant permet de discuter le taux retenu.
Qui paie la fuite si la canalisation passe sous le terrain du voisin ?
Le propriétaire de la conduite reste responsable de sa réparation et des dommages qu'elle cause, quel que soit le terrain traversé ; le voisin doit permettre l'accès au titre de la servitude de canalisation, et ses propres dommages sont déclarés à son assureur, qui se retourne ensuite contre celui du propriétaire de la conduite. Le constat amiable entre les deux parties fixe l'origine du sinistre et évite les contestations ultérieures.
Quand faire appel à un expert indépendant pour une fuite sur canalisation enterrée ?
L'expert indépendant devient utile dès que la réponse de l'assureur repose sur une qualification technique contestable — origine de la fuite, défaut d'entretien, gel, antériorité, tronçon commun ou privatif — ou lorsque le chiffrage proposé ne couvre pas la remise en état réelle du bâti. En dessous de quelques milliers d'euros de dommages et sans contestation de garantie, la procédure contractuelle suffit ; au-delà, ou dès qu'un recours contre un constructeur, un vendeur ou une copropriété se profile, un rapport contradictoire opposable change l'équilibre du dossier.
Le premier motif de recours est le refus de garantie fondé sur une exclusion. Lorsque la compagnie écrit que la fuite résulte du gel, d'un défaut d'entretien ou de la vétusté de l'installation, elle affirme un fait technique qu'elle doit pouvoir démontrer. Notre travail consiste à confronter cette affirmation aux constats : profondeur réelle de pose relevée dans la tranchée, matériau et état de la conduite, nature de la rupture (fissure longitudinale de gel, piqûre de corrosion, cisaillement par mouvement de sol, arrachement de raccord), historique des consommations. Une conduite posée au-dessus de la profondeur hors gel par le constructeur n'est pas un défaut d'entretien de l'occupant : c'est un défaut d'exécution, qui déplace le débat vers la décennale.
Le deuxième motif est le désaccord sur le montant. L'expert d'assurance chiffre les dommages garantis à partir de ses propres barèmes et applique la vétusté ; l'assuré ne dispose souvent que d'un devis d'entreprise pour discuter. L'expertise contradictoire prévue par la plupart des contrats permet de faire assister l'assuré par un expert de son choix, qui produit un chiffrage poste par poste, argumente les taux de vétusté et vérifie que les travaux induits — dépose et repose de carrelage pour accéder à une conduite sous dallage, séchage d'un vide sanitaire, traitement des pieds de murs — figurent bien dans l'indemnité. Cette phase se déroule sur place, en présence des deux experts, et se conclut par un procès-verbal commun ou par le constat d'un désaccord persistant qui ouvre la voie au tiers expert prévu au contrat.
Le troisième motif est l'imputation à un tiers. Maison de moins de dix ans, acquisition récente, canalisation commune en copropriété, conduite traversant un fonds voisin : dans ces configurations, le rapport d'expertise sert de pièce fondatrice au recours et doit répondre à des exigences de méthode. Nous rédigeons nos rapports selon la norme NF X50-110 (2024) relative à la qualité en expertise, avec exposé des constats, des documents examinés, du raisonnement et des réserves ; cette structure est celle qu'attendent les assureurs de protection juridique, les médiateurs et, le cas échéant, le juge lorsqu'il ordonne une expertise judiciaire. L'expert indépendant ne se substitue pas à l'expert judiciaire, mais un dossier techniquement construit en amont raccourcit et cadre la procédure.
La méthode que nous suivons sur ce type de sinistre tient en cinq temps : lecture des conditions particulières et générales pour identifier les garanties réellement souscrites et leurs plafonds ; reconstitution de la chronologie à partir des relevés de compteur, des factures d'eau et des échanges avec l'assureur ; analyse du rapport de recherche de fuite et, si nécessaire, visite avec relevé des désordres intérieurs, mesures d'humidité et examen du vide sanitaire ou du dallage ; qualification technique de la cause et du tronçon concerné ; enfin chiffrage opposable de la remise en état et note sur les recours ouverts. Selon l'enjeu, la mission prend la forme d'une note technique lorsque le dossier peut se traiter sur pièces avec une visite ciblée, ou d'une expertise contradictoire complète lorsque la compagnie a déjà mandaté son expert ; les honoraires correspondants sont ceux indiqués dans la section consacrée aux coûts, et beaucoup de contrats les remboursent en tout ou partie au titre de la garantie honoraires d'expert.
Le moment opportun pour nous saisir est avant l'acceptation de la proposition d'indemnité, et idéalement avant la visite de l'expert d'assurance, pour que la tranchée ouverte, la conduite rompue et les désordres intérieurs soient constatés contradictoirement. Une acceptation signée vaut en principe règlement définitif du sinistre ; revenir dessus suppose d'établir un dommage nouveau ou une erreur, ce qui est plus difficile qu'une discussion menée à temps. Pour situer votre dossier, vous pouvez contacter un expert et nous vous dirons, sur la base du refus ou de la proposition reçue, si une intervention est utile et sous quelle forme.
l'expert indépendant s'impose face à un refus fondé sur une exclusion technique (gel, entretien, vétusté), à un chiffrage insuffisant ou à un recours contre un constructeur, un vendeur ou une copropriété. Il intervient au mieux avant l'acceptation de l'indemnité, et son rapport, rédigé selon la norme NF X50-110, sert de pièce opposable dans toutes les suites du dossier.
Face à une fuite sur canalisation enterrée, la question « l'assurance paie-t-elle ? » n'a pas une réponse mais quatre. Les dommages causés par l'eau au bâti et au mobilier relèvent de la garantie dégât des eaux de la multirisque, sous déduction de franchise et de vétusté. La recherche de fuite est le plus souvent prise en charge, mais plafonnée et conditionnée. La réparation de la conduite et le terrassement ne sont couverts que par une extension « canalisations extérieures » ou un contrat d'assistance canalisation. La surconsommation d'eau, enfin, ne dépend pas de l'assureur mais du plafonnement légal de la loi Warsmann, à condition de produire l'attestation de réparation dans le mois. À ces règles contractuelles s'ajoutent les recours de fond : garantie décennale du constructeur pendant dix ans, vice caché contre le vendeur d'une maison récemment acquise.
Notre méthode consiste à reconstituer cette chaîne pièce par pièce — relevé de compteur, rapport de localisation, conditions particulières du contrat, date de réception, actes de vente — pour établir quel poste incombe à quel interlocuteur, puis à chiffrer les dommages de manière opposable lorsque la proposition de l'assureur ne reflète pas la réalité du sinistre. Chaque dossier présente ses propres particularités de contrat, de tracé et de chronologie ; pour une analyse de votre situation, vous pouvez nous exposer votre dossier et nous vous indiquerons si une expertise indépendante est utile et à quel stade.