 Aller au contenu


Dommages électriques (surtension, foudre) : ce que couvre l'assurance et comment le prouver, de quoi parle-t-on ?
Un orage passe dans la nuit, et au matin la box internet est muette, la carte du lave-linge ne répond plus, la chaudière affiche un code défaut. Ou bien rien d'apparent ne s'est produit, mais plusieurs appareils sont tombés en panne la même semaine et le disjoncteur refuse de se réarmer. Les dommages électriques se présentent presque toujours ainsi : une destruction silencieuse, sans flamme ni dégât visible sur les murs, dont la cause est déjà passée quand on la constate. C'est ce qui les rend difficiles à faire reconnaître par un assureur, qui demandera la preuve d'un événement que personne n'a vu.
Cette question revient souvent dans les demandes que reçoit notre cabinet, et les questions posées se recoupent : qu'est-ce qu'un dommage électrique au sens du contrat d'assurance habitation, comment le distinguer d'une simple panne, quelles garanties sont réellement mobilisables, quels documents réunir, et que faire lorsque l'assureur oppose la vétusté ou l'usure. Nous constatons dans nos dossiers que la difficulté ne tient pas au montant unitaire des biens, souvent modeste, mais à leur accumulation et à la contestation de la cause.
Cette page est notre référence méthodologique sur le sujet. Elle pose la définition contractuelle, donne les indices qui permettent de reconnaître un dommage électrique et d'écarter une usure, détaille ce que couvrent et excluent les garanties, explique comment se constitue la preuve, rappelle le cadre légal, chiffre les coûts de réparation et d'expertise, puis précise quand l'intervention d'un expert indépendant change réellement l'issue du dossier.
Qu'est-ce qu'un dommage électrique au sens de l'assurance habitation ?
Un dommage électrique, au sens des contrats d'assurance habitation, est la détérioration matérielle d'un appareil ou d'une installation provoquée par un phénomène électrique anormal (surtension, foudre directe ou indirecte, court-circuit, échauffement, induction), sans qu'un incendie se déclare nécessairement. La garantie dite « assurance dommages électriques » indemnise cette détérioration ; la garantie incendie prend le relais dès qu'il y a combustion avec flammes et propagation.
Vulgarisons la notion centrale. Une surtension est une élévation brutale et brève de la tension au-dessus de la valeur nominale du réseau. Elle vient soit de l'extérieur du logement (foudre tombée sur ou près d'une ligne aérienne, manœuvre ou incident sur le réseau du gestionnaire, rupture du conducteur neutre), soit de l'intérieur (défaut au tableau, démarrage d'un gros moteur, connexion desserrée qui chauffe). Les cartes électroniques sont les premières victimes : commande de lave-linge, alimentation d'ordinateur, box internet, régulation de chaudière ou de pompe à chaleur, motorisation de portail. Leurs semi-conducteurs tolèrent des marges bien plus étroites qu'un moteur ou une résistance, ce qui explique qu'un four survive là où la box est détruite.
Trois familles de biens sont concernées, et les contrats ne les traitent pas de la même façon. L'installation fixe (tableau, câblage, prises, interrupteurs, radiateurs encastrés) relève des garanties « bâtiment », donc du propriétaire. Les appareils mobiles (électroménager, hi-fi, informatique, téléphonie) relèvent des garanties « contenu », souscrites par l'occupant, qu'il soit locataire ou propriétaire. Les denrées perdues dans un congélateur arrêté font l'objet d'une garantie distincte, avec son propre plafond. Un dommage électrique en assurance habitation n'est donc pas une notion unique mais une porte d'entrée vers plusieurs garanties, et le premier travail consiste à identifier laquelle est mobilisée. L'ANIL rappelle qui, entre bailleur et locataire, doit s'assurer pour quoi.
Ce qui n'est pas un dommage électrique : la panne d'usure d'un appareil ancien, le défaut de fabrication (qui relève de la garantie légale de conformité due par le vendeur), le défaut d'entretien, ou la détérioration d'un appareil branché sur une multiprise surchargée. Ces situations sont exclues par la plupart des contrats, et c'est précisément sur cette frontière que naissent les litiges : l'assureur plaide l'usure, l'assuré plaide la surtension, et la charge de la démonstration pèse sur celui qui réclame.
Dès qu'il est déclaré, le dommage devient un sinistre au sens contractuel, avec ses délais et ses obligations réciproques ; nous avons consacré une page à la définition d'un sinistre en assurance et à ce qu'implique le statut de sinistré.
un dommage électrique est une destruction par surtension, foudre, court-circuit ou échauffement, sans flamme, qui mobilise selon le bien touché la garantie bâtiment, la garantie contenu ou la garantie denrées. L'usure, le défaut de fabrication et le défaut d'entretien en sont exclus, et c'est sur cette frontière que se joue l'indemnisation.
Comment reconnaître un dommage électrique et le distinguer d'une panne ?
Un dommage électrique se reconnaît à trois signatures : la simultanéité (plusieurs appareils hors service au même moment), la concomitance avec un événement identifiable (orage, coupure, travaux sur le réseau, intervention au tableau) et des traces physiques (composants noircis, odeur âcre, disjoncteur ou parafoudre déclenché). Une panne isolée d'un appareil ancien, sans événement déclencheur, relève plus probablement de l'usure et sera traitée comme telle par l'assureur.
Lors d'une expertise sur ce sujet, l'expert procède en trois temps : il reconstitue la chronologie (heure des pannes, coupures, conditions météorologiques), il inspecte l'installation fixe (tableau, parafoudre, liaison à la terre, borniers), puis il fait ouvrir ou examine les appareils sinistrés pour relier la destruction observée à la cause alléguée. Le tableau suivant résume les indices les plus fréquents et leur lecture.
| Indice observé | Interprétation probable | Ce que l'expert vérifie |
|---|---|---|
| Plusieurs appareils hors service la même nuit, sur des circuits différents | Surtension d'origine externe (foudre, incident réseau) | Historique orageux, témoignages du voisinage, journal d'événements du compteur communicant, attestation du gestionnaire de réseau |
| Un seul appareil ancien en panne, sans événement | Usure ou défaut interne | Âge, facture, carnet d'entretien, avis du réparateur |
| Disjoncteur différentiel déclenché qui ne se réarme pas | Défaut d'isolement ou court-circuit sur un départ | Mesure d'isolement circuit par circuit, état des boîtes de dérivation |
| Odeur de brûlé, plastique déformé ou bruni au tableau | Échauffement de connexion, serrage insuffisant, section de câble inadaptée | Thermographie, contrôle des couples de serrage, adéquation câble/protection |
| Éclairage qui varie, appareils qui redémarrent seuls | Rupture ou déséquilibre du neutre côté réseau | Mesure de tension entre phase et neutre, signalement au gestionnaire |
| Auréole d'humidité près d'une gaine, déclenchements par temps de pluie | Infiltration atteignant une boîte ou une prise, puis court-circuit | Recherche du cheminement de l'eau, lien avec un dégât des eaux déclaré |
Deux sources objectives permettent de sortir du débat d'opinions. Le gestionnaire de réseau de distribution délivre, sur demande passée par le fournisseur d'électricité, une attestation de perturbation ou d'incident lorsque la surtension provient de son réseau : c'est la pièce que l'assureur attend en premier. Pour la foudre, un certificat d'impact peut être obtenu auprès du service de détection des orages rattaché à Météo-France ; il localise et date les impacts autour d'une adresse et fait la différence lorsque l'assureur doute qu'un orage ait réellement touché le secteur. L'Agence Qualité Construction documente par ailleurs les désordres du bâtiment où l'eau finit par atteindre les équipements électriques, scénario que nous rencontrons dans les combles et les caves.
Ce dernier cas mérite une précision. Lorsque l'origine est une infiltration ayant gagné une boîte de dérivation ou le tableau, le dossier relève à la fois du dégât des eaux et du dommage électrique ; le constat amiable dégât des eaux doit alors mentionner explicitement les équipements électriques atteints, faute de quoi la garantie dommages électriques ne sera pas ouverte.
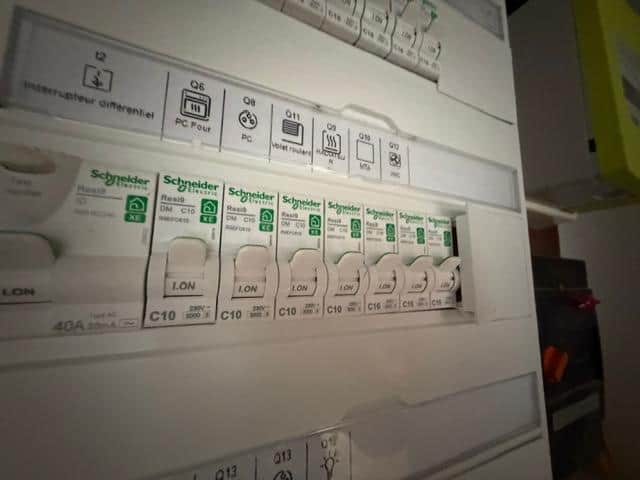
les traces d'un tableau électrique en souffrance
Sur un tableau, l'œil cherche d'abord les bornes brunies ou le plastique déformé qui signent un échauffement de connexion.
Il vérifie ensuite que la position des disjoncteurs et du parafoudre correspond au récit de l'occupant, un voyant de fin de vie sur le parafoudre valant présomption de surtension.
Il compare enfin le repérage des circuits aux appareils sinistrés pour établir si un seul départ ou l'ensemble de l'installation a été touché.
simultanéité des pannes, événement déclencheur daté et traces physiques sont les trois marqueurs d'un dommage électrique ; l'attestation du gestionnaire de réseau et le certificat d'impact de foudre transforment une présomption en preuve. Une panne unique sur un appareil ancien, sans événement, sera qualifiée d'usure.
Que couvre l'assurance dommages électriques et quelles sont ses limites ?
La garantie dommages électriques couvre la réparation ou le remplacement des appareils électriques et électroniques, et de l'installation fixe, endommagés par surtension, foudre, court-circuit ou échauffement, après déduction d'une franchise et d'une vétusté, dans la limite d'un plafond par sinistre. Elle exclut l'usure, le défaut d'entretien, le matériel à usage professionnel et, très souvent, les consommables (ampoules, fusibles, batteries).
La garantie n'est pas systématiquement incluse : elle figure dans les formules intermédiaires et supérieures, ou en option des formules d'entrée. La première vérification consiste donc à lire les conditions particulières, puis le chapitre correspondant des conditions générales, pour y relever quatre paramètres : le plafond, la franchise, le mode d'indemnisation (valeur d'usage ou valeur à neuf) et la liste des exclusions. Les ordres de grandeur ci-dessous sont ceux couramment publiés par les assureurs ; seul votre contrat fait foi.
| Poste | Pratique courante des contrats habitation |
|---|---|
| Plafond par sinistre | Quelques milliers d'euros, parfois assorti d'un sous-plafond par appareil |
| Franchise | Franchise générale du contrat, souvent comprise entre 100 et 300 € |
| Vétusté | Barème par famille d'appareils ; le rachat de vétusté (valeur à neuf) est fréquemment réservé aux biens de moins de 5 à 10 ans |
| Exclusions récurrentes | Matériel professionnel, ampoules, fusibles, batteries, appareils au-delà d'un âge fixé au contrat |
| Denrées congelées | Garantie distincte avec plafond propre, souvent conditionnée à une coupure d'une durée minimale |
| Installation fixe | Relève des garanties bâtiment du propriétaire, non du contrat du locataire |
| Délai de déclaration | 5 jours ouvrés à compter de la connaissance du sinistre (art. L113-2 Code des assurances) |
| Cause imputable au réseau | Recours de l'assureur contre le gestionnaire après indemnisation (subrogation, art. L121-12 Code des assurances) |
La question de la vétusté concentre l'essentiel des désaccords. Un contrat en valeur d'usage indemnise le prix de remplacement diminué d'un abattement lié à l'âge ; pour un ordinateur ou un téléviseur de plusieurs années, le montant versé peut représenter une fraction du prix d'achat. Un contrat en valeur à neuf verse le prix de remplacement d'un bien équivalent, mais sous condition d'âge et généralement en deux temps : la valeur d'usage d'abord, le complément sur présentation de la facture de remplacement. Vérifier ce point avant de racheter les appareils évite de perdre le complément.
La frontière entre le logement et le réseau public conditionne aussi la prise en charge. En aval du disjoncteur de branchement, l'installation est privée et relève des garanties de l'assuré ; en amont, elle appartient au réseau public, et un incident survenu là (rupture de neutre, manœuvre, défaut sur un poste) engage la responsabilité du gestionnaire, qui dispose de sa propre procédure de réclamation, à ouvrir par l'intermédiaire du fournisseur. La logique est la même que pour la prise en charge d'une fuite sur canalisation enterrée : tout dépend de la position du désordre par rapport à la limite de responsabilité. Dans les deux cas, déclarer d'abord à son propre assureur reste la bonne pratique, celui-ci exerçant ensuite son recours.
Dernier point souvent ignoré : la prévention peut être opposée à l'assuré. La norme NF C 15-100, qui régit les installations électriques basse tension, impose dans certaines configurations un parafoudre au tableau dans les zones à forte densité de foudroiement, ce qui concerne une bonne partie de l'Occitanie. Son absence dans une installation récente peut nourrir une discussion sur la conformité, sans pour autant constituer une exclusion automatique. Les démarches et délais applicables à la déclaration d'un sinistre sont rappelés sur service-public.fr.
la garantie dommages électriques indemnise appareils et installation détruits par surtension, foudre, court-circuit ou échauffement, sous plafond, franchise et vétusté ; l'usure, l'entretien défaillant et le matériel professionnel en sont exclus. La distinction valeur d'usage / valeur à neuf et la limite entre installation privée et réseau public décident du montant réellement perçu.
Comment prouver un dommage électrique auprès de son assureur ?
La preuve d'un dommage électrique repose sur trois pièces qui se complètent : une pièce qui date l'événement, une pièce qui relie chaque appareil à cet événement (le plus souvent l'attestation d'irréparabilité du réparateur mentionnant la cause), et une pièce qui établit la valeur du bien. La répartition est simple : l'assuré prouve la survenance du sinistre et l'étendue de ses pertes, l'assureur prouve l'exclusion qu'il veut opposer.
Les premières quarante-huit heures conditionnent tout le dossier. Il faut couper les appareils suspects sans les débrancher du mur avant de les avoir photographiés en place, relever l'heure supposée de l'incident, noter la position de chaque protection au tableau avant tout réarmement, puis conserver les biens détruits jusqu'à l'accord écrit de l'assureur ou la visite de son expert. Un appareil jeté avant examen ne peut plus être relié à la cause alléguée, et l'assureur est fondé à ne retenir que la déclaration sur l'honneur, avec la méfiance qui l'accompagne. Les mesures conservatoires (mise hors tension d'un circuit dangereux, remplacement d'une protection pour rétablir le chauffage) restent possibles et même recommandées, à condition d'être documentées et de conserver les pièces déposées.
L'attestation d'irréparabilité est la pièce pivot. Délivrée par un réparateur, si possible agréé par la marque, elle doit décrire les composants détruits (alimentation, varistance, carte de commande) et qualifier la cause de façon explicite : « destruction par surtension » et non « carte HS ». Un devis de réparation chiffré l'accompagne ; s'il dépasse la valeur du bien, l'attestation le mentionne et l'assureur raisonnera en remplacement. Pour la valeur, la facture d'achat reste la référence, mais un relevé bancaire, une photographie du numéro de série, la notice ou l'emballage suffisent en général à établir la possession et la date d'acquisition, cette dernière commandant le calcul de vétusté.
| Pièce | Qui la délivre | Ce qu'elle établit |
|---|---|---|
| Photographies horodatées des appareils en place et du tableau | L'assuré, avant tout réarmement ou déplacement | La réalité du dommage, la simultanéité, la position des protections |
| Attestation d'irréparabilité avec cause qualifiée | Réparateur, de préférence agréé par la marque | Le lien entre la destruction constatée et un phénomène électrique anormal |
| Facture, relevé bancaire, numéro de série | L'assuré | La propriété, la date d'achat, la base de calcul de la vétusté |
| Historique du compteur communicant | Espace client du gestionnaire de réseau, accessible à l'assuré | Les coupures et anomalies enregistrées à la date déclarée |
| Témoignages écrits de voisins touchés la même nuit | Les voisins, datés et signés | Le caractère collectif de l'événement, donc son origine externe |
| Compte rendu de contrôle de l'installation | Électricien intervenu après l'incident | L'état du tableau, du parafoudre et de la terre, l'absence de cause interne |
| Pièces tierces datant l'événement, évoquées plus haut | Gestionnaire de réseau, service de détection des orages | La preuve objective d'une perturbation ou d'un impact |
Le compteur communicant mérite un mot : il journalise les coupures d'alimentation et certains dépassements, et son historique se consulte depuis l'espace client ouvert auprès du gestionnaire de réseau. Une absence de consommation pendant trente minutes la nuit de l'orage, suivie d'une reprise, vaut mieux qu'un souvenir.
Vient ensuite la gestion par l'assureur. Pour un enjeu modeste, le dossier est instruit sur pièces et l'indemnité proposée par courrier ; au-delà d'un seuil que chaque compagnie fixe librement, un expert est mandaté, sur place ou à distance. Dans les deux cas, l'assuré a intérêt à remettre un inventaire chiffré par appareil (désignation, date d'achat, prix, état, pièce jointe) plutôt qu'une liste en vrac : l'expert reprend cet inventaire ligne à ligne, et chaque ligne sans justificatif sera discutée. Le rapport de l'expert de la compagnie peut être demandé ; il est la base de toute contestation ultérieure.
Lorsque la cause est interne (connexion échauffée, défaut au tableau), la preuve change d'objet. Il ne s'agit plus de démontrer un événement extérieur, mais d'écarter le défaut d'entretien que l'assureur pourrait opposer : le compte rendu d'un électricien décrivant une installation conforme et entretenue, ou au contraire un défaut d'exécution imputable à un installateur récent, oriente le dossier soit vers la garantie, soit vers la responsabilité d'un tiers.
la preuve d'un dommage électrique tient dans trois pièces, une qui date l'événement, une qui relie chaque appareil à cette cause (l'attestation d'irréparabilité qualifiée), une qui fixe la valeur du bien. Rien ne doit être jeté ni réparé avant accord, et l'inventaire chiffré ligne à ligne est le document que l'expert de la compagnie examinera réellement.
Quel cadre légal encadre la déclaration et l'indemnisation des dommages électriques ?
Le cadre applicable est celui du Code des assurances pour la relation avec l'assureur (validité des exclusions, principe indemnitaire, prescription), complété par le Code civil pour les recours contre les tiers responsables (gestionnaire de réseau, électricien, vendeur) et par le Code de la consommation pour la frontière avec la garantie légale de conformité. Aucun texte ne définit spécifiquement le « dommage électrique » : c'est une catégorie contractuelle, ce qui donne au libellé du contrat une importance décisive.
Premier pilier, les exclusions. L'article L113-1 du Code des assurances impose qu'elles soient formelles et limitées, et l'article L112-4 qu'elles figurent en caractères très apparents. Une exclusion rédigée en termes vagues (« défaut d'entretien », « non-conformité de l'installation ») est régulièrement écartée par les tribunaux lorsqu'elle oblige l'assuré à interpréter ce qu'il doit faire pour rester couvert. Conséquence pratique : face à un refus motivé par l'usure ou la non-conformité, il faut demander à l'assureur de citer la clause exacte et de produire les éléments qui la fondent, car la charge de cette preuve lui incombe.
Deuxième pilier, le délai de déclaration déjà cité. Ce que l'on sait moins, c'est que la déchéance pour déclaration tardive ne peut être opposée à l'assuré que si l'assureur établit que le retard lui a causé un préjudice, en application du même article L113-2. Une déclaration au huitième jour, pour des appareils conservés et photographiés, n'entraîne donc pas automatiquement la perte du droit à indemnité.
Troisième pilier, le principe indemnitaire de l'article L121-1 : l'indemnité ne peut dépasser la valeur de la chose assurée au moment du sinistre. C'est le fondement juridique de la vétusté, et la raison pour laquelle l'indemnisation en valeur à neuf n'existe que par stipulation expresse du contrat. Le même principe interdit le cumul : un assuré indemnisé par son assureur ne peut pas obtenir une seconde fois la même somme du gestionnaire de réseau, l'assureur exerçant alors le recours subrogatoire mentionné plus haut.
Quatrième pilier, la raison d'être de la garantie. L'article L122-1 du Code des assurances précise que l'assureur incendie ne répond pas, sauf convention contraire, des dommages occasionnés par la seule action de la chaleur sans incendie ni commencement d'incendie. Une carte électronique grillée sans flamme n'est donc pas couverte par la garantie incendie de base : c'est ce vide que la garantie dommages électriques vient combler, et c'est pourquoi son absence dans un contrat d'entrée de gamme n'a rien d'une anomalie.
Cinquième pilier, la prescription. L'action de l'assuré contre son assureur se prescrit par deux ans à compter de l'événement (article L114-1), délai interrompu notamment par l'envoi d'une lettre recommandée avec accusé de réception ou par la désignation d'un expert à la suite du sinistre (article L114-2). Un dossier laissé en sommeil après un refus oral peut ainsi s'éteindre sans que l'assuré s'en aperçoive.
Les recours contre les tiers obéissent à d'autres fondements, résumés ci-dessous.
| Origine du dommage | Interlocuteur | Fondement du recours |
|---|---|---|
| Incident sur le réseau public (neutre, manœuvre, poste) | Gestionnaire de réseau, via le fournisseur | Responsabilité du gestionnaire au titre de la qualité de fourniture, réclamation écrite puis médiation de l'énergie |
| Malfaçon sur l'installation fixe récente (tableau, câblage) | Électricien installateur et son assureur | Responsabilité contractuelle ; garantie de bon fonctionnement de deux ans (art. 1792-3 Code civil) pour les équipements dissociables, décennale (art. 1792) si l'ouvrage est rendu impropre à sa destination |
| Appareil tombé en panne sans événement extérieur, moins de deux ans après l'achat | Vendeur professionnel | Garantie légale de conformité du Code de la consommation |
| Défaut antérieur à la vente, caché et rendant l'appareil impropre à l'usage | Vendeur | Garantie des vices cachés, article 1641 du Code civil |
| Surtension d'origine externe non imputable à un tiers identifié | Assureur habitation de l'assuré | Garantie dommages électriques du contrat, puis recours subrogatoire éventuel |
Cette dernière frontière est fréquemment mal comprise. Lorsqu'un appareil récent cesse de fonctionner sans orage, sans coupure et sans autre victime dans le logement, la voie utile n'est pas l'assurance mais le vendeur, au titre de la conformité ou des vices cachés de l'article 1641 : la garantie légale ne suppose ni franchise ni vétusté, et le vendeur ne peut pas opposer l'usure d'un bien de moins de deux ans.
En cas de désaccord persistant avec l'assureur, la voie est graduée : réclamation écrite au service dédié de la compagnie, puis saisine gratuite du Médiateur de l'assurance en l'absence de réponse satisfaisante dans un délai de deux mois, enfin action devant le tribunal judiciaire dans le délai de prescription. Beaucoup de contrats prévoient par ailleurs une clause d'expertise amiable contradictoire : chaque partie désigne son expert et, en cas de désaccord, un tiers expert tranche, ses honoraires étant partagés. Cette clause est le cadre naturel de l'intervention d'un expert d'assuré.
aucun texte ne définit le dommage électrique, c'est le contrat qui compte, mais le Code des assurances encadre ce contrat : exclusions formelles et limitées à la charge de l'assureur, déchéance pour retard subordonnée à un préjudice prouvé, indemnité plafonnée à la valeur du bien, prescription de deux ans interrompue par lettre recommandée ou désignation d'expert. Quand la panne est isolée et l'appareil récent, le recours utile vise le vendeur, non l'assureur.
Combien coûtent les dommages électriques : réparation, remplacement et expertise ?
Le coût d'un dommage électrique se décompose en trois postes indépendants qu'il ne faut pas confondre : les travaux de remise en état de l'installation, la réparation ou le remplacement des appareils, et, le cas échéant, les honoraires d'une expertise indépendante. Les deux premiers sont indemnisables par l'assureur dans les limites du contrat ; le troisième reste en principe à la charge de l'assuré, sauf garantie spécifique.
Pour les travaux et le matériel, les ordres de grandeur ci-dessous correspondent aux prix publics couramment constatés, fournitures et main-d'œuvre comprises, hors particularités régionales. Ils ne sont donnés que pour situer l'enjeu ; les devis d'un électricien ou d'un réparateur font seuls référence dans un dossier.
| Poste de travaux ou de matériel | Ordre de grandeur TTC |
|---|---|
| Déplacement et recherche de défaut par un électricien | 80 à 150 € |
| Remplacement d'un disjoncteur divisionnaire | 60 à 150 € |
| Pose d'un parafoudre au tableau, protection incluse | 200 à 500 € |
| Remplacement complet d'un tableau électrique de maison | 900 à 2 500 € |
| Forfait déplacement et devis d'un réparateur d'électroménager | 50 à 100 € |
| Carte électronique d'un lave-linge ou lave-vaisselle, posée | 150 à 400 € |
| Carte de régulation d'une chaudière ou d'une pompe à chaleur, posée | 300 à 900 € |
Ces montants expliquent la physionomie habituelle d'un dossier : peu de postes dépassent mille euros pris isolément, mais un orage qui touche la box, le lave-linge, la régulation de chaudière et la motorisation du portail cumule vite plusieurs milliers d'euros, ce qui rapproche le total du plafond contractuel et rend chaque abattement de vétusté sensible. Le réflexe utile consiste donc à chiffrer le cumul avant de décider si le dossier mérite une simple déclaration ou une défense construite.
Les honoraires d'expertise sont un poste distinct, qui n'a rien à voir avec les prix de travaux qui précèdent. Notre grille est publiée : le tarif d'entrée indiqué en bref correspond à 828 € TTC pour un enjeu inférieur à trente mille euros, la note technique est facturée 720 € et le constat 960 €, avec un acompte de 60 % à la commande. Ces trois prestations ne recouvrent pas le même travail. La note technique est un avis écrit et argumenté sur un point précis, par exemple la compatibilité entre les destructions observées et une surtension d'origine externe, destiné à être versé au dossier. Le constat comprend la visite, les relevés au tableau et sur les appareils, et un rapport décrivant l'état des lieux de façon opposable. L'expertise complète ajoute l'analyse de la cause, la lecture du contrat et le chiffrage contradictoire.
Les montants réellement facturés donnent une image plus fidèle que la grille. Sur nos dossiers, la médiane s'établit à 790 € pour un constat (2 323 dossiers), 790 € pour une contre-expertise portant sur un rapport adverse (66 dossiers) et 900 € pour une expertise contradictoire menée en présence de l'expert de la compagnie (535 dossiers). L'écart entre grille et médiane tient à la taille des dossiers : la plupart des sinistres électriques domestiques restent sous le seuil des trente mille euros, et le tarif proportionnel ne s'applique qu'aux dossiers où l'installation fixe et un équipement lourd (pompe à chaleur, domotique, production photovoltaïque) sont détruits ensemble.
La question de la rentabilité se pose honnêtement. Pour un cumul de pertes de quelques centaines d'euros, l'expertise coûterait plus que le gain espéré et nous le disons au premier échange. Elle prend son sens à partir de quelques milliers d'euros d'enjeu, ou dès qu'un refus de garantie porte sur la totalité du dossier, ou encore lorsque le désordre est récurrent et menace l'installation elle-même. Certains contrats prévoient une garantie « honoraires d'expert d'assuré », qui rembourse tout ou partie de ces frais en pourcentage de l'indemnité ou sous plafond ; sa présence dans les conditions particulières change le calcul et doit être vérifiée avant de commander la mission.
un dossier de dommages électriques additionne des postes unitaires modestes (une carte électronique posée vaut 150 à 400 €, un tableau complet 900 à 2 500 €) dont le cumul se rapproche vite du plafond du contrat. Les honoraires d'expertise forment un poste séparé, 828 € TTC à l'entrée de notre grille et 790 à 900 € en médiane facturée, qui ne se justifie qu'à partir de quelques milliers d'euros d'enjeu ou en cas de refus de garantie.
Quand faire appel à un expert indépendant pour un dommage électrique ?
L'expert indépendant est utile dans quatre situations : un refus de garantie fondé sur une cause interne, l'usure ou la non-conformité ; un désaccord sur la vétusté appliquée ou sur l'inventaire retenu ; un dossier mixte impliquant deux garanties ou deux assureurs (eau et électricité, bâtiment et contenu, locataire et propriétaire) ; un dommage qui se répète et laisse soupçonner un défaut de l'installation ou du réseau. En dehors de ces cas, une déclaration correctement constituée suffit, et nous le disons.
La différence avec l'expert de la compagnie ne tient pas à la compétence mais au mandat. L'expert missionné par l'assureur vérifie que les pertes déclarées entrent dans la garantie et chiffre l'indemnité selon le contrat ; il n'a pas pour mission de rechercher les arguments favorables à l'assuré. L'expert d'assuré, lui, reconstruit la cause avec des mesures et défend le chiffrage. Ce n'est pas un rapport de force : dans la majorité des réunions contradictoires, les deux experts s'accordent sur les faits techniques et ne discutent que de leur traduction contractuelle.
Lors d'une expertise sur un dommage électrique, notre méthode suit un ordre constant. La chronologie d'abord, croisée avec les données du compteur et les sources météorologiques publiques. L'installation ensuite : mesure de la tension entre phase et neutre, contrôle de la continuité et de la résistance de la prise de terre, mesure d'isolement des circuits concernés, examen thermographique du tableau et des boîtes de dérivation accessibles, lecture de l'état du parafoudre. Les appareils enfin, examinés avec le réparateur lorsque c'est possible, pour vérifier que les composants détruits sont bien ceux qu'une surtension atteint en premier. Le rapport qui en résulte suit les exigences de la norme NF X50-110 (2024) sur la qualité des prestations d'expertise : mission énoncée, constatations séparées des interprétations, sources citées, conclusions motivées. Pour les configurations où l'eau est en cause, nous nous appuyons sur les référentiels de pathologie du bâtiment publiés par le CSTB, qui décrivent les cheminements d'infiltration atteignant les équipements.
Le moment de l'intervention compte autant que son contenu. Le plus efficace est d'intervenir avant la visite de l'expert de la compagnie, pour que les mesures soient faites sur une installation encore dans l'état du sinistre et que l'inventaire soit prêt. La réunion contradictoire est le second moment utile : l'expert d'assuré y porte la discussion technique et obtient que les points de désaccord soient consignés. Après un refus écrit, il reste la contre-expertise sur le rapport adverse, qui en examine la méthode et les fondements ; elle est plus difficile, car les appareils ont souvent disparu, mais elle suffit parfois à rouvrir un dossier dont l'exclusion invoquée ne respecte pas les exigences du Code des assurances rappelées plus haut.
Le cas des dommages récurrents justifie une approche différente. Lorsque plusieurs incidents se succèdent à quelques mois d'intervalle, la question n'est plus l'indemnisation d'un sinistre mais l'identification d'une cause persistante : neutre fragile côté réseau, terre défaillante, connexion qui chauffe, équipement voisin perturbateur. L'expert préconise alors une campagne d'enregistrement de la tension sur plusieurs jours, dont les résultats fondent soit une réclamation étayée auprès du gestionnaire de réseau, soit une mise en cause de l'installateur. Sans cette étape, l'assuré subit une série de sinistres dont chaque franchise reste à sa charge et dont l'accumulation peut conduire l'assureur à résilier le contrat.
Nous intervenons sur place en Occitanie et sur pièces pour les dossiers éloignés, la première étape étant toujours un échange sur l'enjeu réel du dossier ; pour le décrire, il suffit de nous contacter avec l'inventaire et les courriers de l'assureur.
l'expert indépendant s'impose en cas de refus de garantie, de désaccord sur la vétusté, de dossier mixte ou de dommages répétés, et il agit d'autant mieux qu'il intervient avant la visite de l'expert de la compagnie. Sa valeur tient aux mesures (tension, terre, isolement, thermographie) et à un rapport structuré, pas à un rapport de force.
FAQ : vos questions sur dommages électriques ?
Une surtension laisse-t-elle toujours une trace visible ?
Non. Une surtension brève détruit d'abord les composants d'alimentation des cartes électroniques, à l'intérieur des appareils, sans marque extérieure. Les traces visibles (plastique bruni, odeur âcre, cartouche de parafoudre en fin de vie) n'apparaissent que si l'énergie a été importante ou si un échauffement a duré. C'est pourquoi l'attestation du réparateur, qui ouvre l'appareil, et les pièces tierces datant l'événement remplacent utilement l'observation à l'œil nu.
Faut-il attendre l'accord de l'assureur avant de réparer ou remplacer ?
Oui pour tout ce qui n'est pas urgent : réparer ou jeter avant accord fait disparaître la preuve du lien entre la destruction et la cause. Les mesures conservatoires restent autorisées et attendues (rétablir le chauffage, sécuriser un circuit), à condition de conserver les pièces déposées et de garder les factures. Pour les contrats en valeur à neuf, le complément d'indemnité n'est versé que sur présentation de la facture de remplacement, ce qui plaide pour attendre la proposition écrite.
Combien coûte un dommage électrique en moyenne ?
Il n'existe pas de moyenne pertinente, car tout dépend du nombre d'appareils touchés. Le poste unitaire courant se situe entre une carte électronique d'électroménager posée (150 à 400 €) et une régulation de chaudière (300 à 900 €) ; un tableau complet peut atteindre 2 500 €. L'expertise indépendante est un coût distinct, à partir de 828 € TTC, qui ne se justifie qu'au-delà de quelques milliers d'euros d'enjeu ou en cas de refus.
Comment reconnaître un dommage électrique si l'appareil a déjà été jeté ?
La reconnaissance devient indirecte : il faut s'appuyer sur les autres appareils détruits le même jour, sur l'historique du compteur communicant, sur les témoignages écrits de voisins touchés et sur les pièces tierces datant l'événement. Une déclaration sur l'honneur seule est rarement suffisante pour un bien de valeur. Pour les biens restants, l'attestation d'irréparabilité qualifiée du réparateur redonne une assise technique à l'ensemble de l'inventaire.
Le gestionnaire de réseau peut-il m'indemniser directement ?
Il le peut lorsque l'incident est survenu sur son réseau et que sa responsabilité est établie, par une réclamation écrite transmise via le fournisseur d'électricité, puis, en cas de désaccord, par le médiateur national de l'énergie. En pratique, déclarer d'abord à son assureur reste plus rapide, celui-ci exerçant ensuite son recours. Le principe indemnitaire interdit de percevoir deux fois la même somme : l'une des deux voies absorbe l'autre.
L'assurance rembourse-t-elle les honoraires d'un expert indépendant ?
Parfois. Certains contrats comportent une garantie « honoraires d'expert d'assuré », exprimée en pourcentage de l'indemnité ou sous plafond, et une garantie protection juridique peut prendre en charge une expertise amiable en cas de litige. Ces clauses figurent dans les conditions particulières et doivent être vérifiées avant de commander la mission. À défaut, les honoraires restent à la charge de l'assuré, ce qui justifie de mesurer l'enjeu avant d'engager la démarche.
Que faire si le dommage vient d'une erreur de l'électricien qui a refait le tableau ?
La déclaration à l'assureur habitation reste le premier geste, mais le dossier bascule vers la responsabilité de l'installateur : garantie de bon fonctionnement de deux ans pour les équipements dissociables, décennale si l'installation est rendue impropre à sa destination. Le compte rendu d'un électricien tiers ou d'un expert décrivant le défaut d'exécution (serrage, section, protection inadaptée) est la pièce qui permet à l'assureur d'exercer son recours ou à l'assuré d'agir directement.
Faut-il déclarer un dommage électrique dont le montant est inférieur à la franchise ?
La déclaration n'a pas d'intérêt financier immédiat, mais elle peut en avoir un si d'autres appareils tombent en panne dans les jours suivants, ce qui arrive après une surtension ayant fragilisé des composants sans les détruire. Déclarer dans le délai, même pour mémoire, préserve la possibilité de rattacher ces pannes différées au même événement. En revanche, une accumulation de petits sinistres déclarés peut peser sur la tarification du contrat au renouvellement.
Les dommages électriques forment une catégorie de sinistre à part : la cause a disparu quand on constate ses effets, les biens touchés sont nombreux et de valeur unitaire modeste, et l'assureur dispose de deux leviers de contestation efficaces, l'usure et la vétusté. Face à cela, la méthode compte davantage que l'argumentation. Elle tient en quatre gestes : déclarer dans le délai légal sans attendre d'avoir tout compris, figer les preuves (photos, appareils conservés, factures, relevés du compteur), obtenir les pièces tierces qui datent l'événement (attestation du gestionnaire de réseau, certificat d'impact de foudre), puis lire le contrat pour savoir si l'on est indemnisé en valeur d'usage ou en valeur à neuf avant de remplacer quoi que ce soit.
Lorsque l'enjeu cumulé justifie une discussion technique, ou lorsque l'assureur refuse la garantie en invoquant une cause interne, une expertise indépendante rétablit l'équilibre : elle qualifie la cause avec des mesures, pas des impressions, et porte la contradiction face à l'expert de la compagnie. Notre cabinet intervient sur ces dossiers en Occitanie et sur pièces au-delà ; pour exposer votre situation, contactez un expert. Les pages consacrées à la définition du sinistre, au constat amiable dégât des eaux et à la prise en charge des fuites sur canalisation enterrée complètent cette référence pour les dossiers mixtes eau et électricité.
Les expertises liées
- fissure dans un mur intérieur : cloison, mur porteur, placo — comment faire la différence
- enduit ou crépi qui fissure (séchage, façade neuve) : défaut normal ou malfaçon ?
- longrine : définition, rôle, pathologies (glossaire fondations)
- fissure sur un mur extérieur : les 6 cas les plus fréquents (photos)