 Aller au contenu


Expertise dommages-ouvrage : visite de l'expert DO, délais légaux, pièces à préparer : de quoi parle-t-on ?

Un propriétaire qui découvre des fissures, des infiltrations ou des traces d'humidité sur un bâtiment récent se tourne d'abord vers son assurance dommages-ouvrage. Très vite, il entend parler d'une expertise dommage ouvrage sans savoir précisément ce qu'elle recouvre : qui est cet expert qui se présente chez lui, pour qui travaille-t-il, que va-t-il regarder, et que se passe-t-il si son rapport ne reflète pas la réalité des désordres ? La question revient régulièrement dans les demandes que reçoit notre cabinet, ce qui nous a conduits à lui consacrer cette page de référence plutôt qu'une réponse dispersée dans plusieurs articles.
Nous y décrivons, dans l'ordre où le lecteur les rencontre, la visite de l'expert désigné par l'assureur, les délais que le Code des assurances impose à ce dernier, les pièces à rassembler avant la visite, puis la place de l'expert indépendant lorsque le rapport de l'assureur est contesté. Pour ancrer la méthode dans le réel, nous racontons une intervention du cabinet sur une toiture-terrasse défaillante, depuis la commande de la mission jusqu'aux ordres de grandeur des travaux, et nous répondons en fin de page aux questions les plus fréquentes posées par les propriétaires.
l'expertise dommages-ouvrage n'est pas un acte unique mais une séquence, déclaration, visite de l'expert de l'assureur, rapport, offre, dans laquelle le propriétaire dispose de droits précis et peut se faire assister d'un expert qui ne dépend pas de l'assureur.
Quel était le contexte de l'intervention ?
En décembre 2025, le propriétaire d'un bâtiment doté d'une toiture-terrasse nous a confié l'examen de désordres qu'il observait sur son bien. L'ouvrage était récent : l'étanchéité de la terrasse avait été réalisée par une entreprise de couverture et le bâtiment se trouvait encore dans la période des garanties légales de construction, avec une assurance dommages-ouvrage souscrite. Ce dernier point est déterminant pour la suite. Sans DO, la seule voie est l'action directe contre l'entreprise et son assureur de responsabilité décennale, avec la lenteur qu'implique la recherche des responsabilités. Avec une DO, le propriétaire dispose d'un mécanisme de préfinancement des travaux de réparation, qui intervient d'abord et se retourne ensuite contre les constructeurs.
Les désordres décrits par le mandant étaient de trois ordres : des fissures, des infiltrations et de l'humidité. Pris isolément, aucun de ces symptômes ne désigne sa cause. Une fissure peut relever d'un mouvement de structure comme d'un simple retrait d'enduit ; une infiltration peut venir d'un relevé d'étanchéité, d'une évacuation d'eaux pluviales ou d'une menuiserie ; l'humidité peut être la trace d'une fuite ancienne, d'une condensation ou d'une infiltration active. Le premier travail de l'expert consiste donc à relier chaque symptôme à un désordre d'origine, avant même de parler d'assurance.
Le sinistre n'avait pas encore été déclaré à l'assureur dommages-ouvrage au moment de notre saisine. La déclaration allait devoir être rédigée avec précision, parce qu'elle fixe le périmètre de ce que l'expert de l'assureur viendra examiner : un désordre omis dans la déclaration est un désordre que l'assureur pourra ignorer. C'est l'une des raisons pour lesquelles un propriétaire fait appel à un expert d'assuré avant, et non après, la visite de l'expert DO. Le rappel des garanties légales après la construction, parfait achèvement, bon fonctionnement, décennale, permet de situer chaque désordre dans le bon régime avant d'écrire à l'assureur.
Cette configuration, un ouvrage récent, plusieurs symptômes concomitants, une assurance en place et une déclaration à préparer, correspond à la situation la plus fréquente derrière les recherches sur l'expertise dommage ouvrage. Elle ne préjuge pas de la nature décennale des désordres : c'est précisément ce que le constat doit établir.
l'assurance dommages-ouvrage n'intervient que pour des désordres de nature décennale, et la déclaration de sinistre délimite le champ de l'expertise de l'assureur ; décrire tous les désordres avec précision avant la visite est la première étape d'une indemnisation complète.
Quelle mission l'expert a-t-il reçue ?
La mission confiée au cabinet comportait quatre volets. Le premier était l'analyse technique des désordres : relier les fissures, infiltrations et traces d'humidité à leur origine dans le complexe d'étanchéité de la toiture-terrasse. Le deuxième consistait à définir les travaux de réfection nécessaires, en distinguant ce qui relevait d'une simple reprise localisée et ce qui exigeait une intervention sur l'ensemble de la terrasse. Le troisième était l'identification des mesures conservatoires, c'est-à-dire des actions immédiates permettant de stopper l'aggravation en attendant l'indemnisation. Le quatrième, enfin, portait sur l'appréciation de la garantie mobilisable contre l'entreprise de couverture : garantie décennale ou garantie de parfait achèvement, selon la gravité des malfaçons et leur incidence sur la solidité et l'étanchéité de l'ouvrage.
Le cadre de l'intervention était celui d'un constat technique d'assuré, réalisé pour le compte du propriétaire et à sa seule demande. Il ne s'agissait donc ni d'une expertise judiciaire ordonnée par un tribunal, ni d'une expertise contradictoire au sens strict, puisque l'entreprise et l'assureur n'étaient pas encore convoqués. Ce constat unilatéral a une fonction précise dans la chronologie dommages-ouvrage : il sert à rédiger une déclaration de sinistre complète, à préparer la visite de l'expert de l'assureur et, si le rapport de ce dernier s'avère insuffisant, à fonder la demande d'expertise contradictoire amiable. Notre rapport concluait d'ailleurs explicitement à la nécessité d'une telle expertise contradictoire, réunissant le propriétaire, l'entreprise de couverture et les assureurs concernés.
Plusieurs éléments étaient hors mission, et il importe de le dire, parce qu'un rapport d'expert vaut aussi par ce qu'il s'interdit d'affirmer. Le chiffrage ferme des travaux n'en faisait pas partie : un chiffrage définitif suppose des devis d'entreprises sur la base d'un descriptif validé, et non l'estimation d'un expert. La qualification juridique définitive des responsabilités était également exclue : l'expert qualifie techniquement les désordres, décrit leur gravité et leur incidence sur l'ouvrage, mais seul un juge tranche la responsabilité si l'amiable échoue. Enfin, le contrôle des autres lots du bâtiment, structure, menuiseries, réseaux, n'était pas demandé : la mission portait sur la toiture-terrasse et ses conséquences intérieures.
Cette délimitation a une portée pratique pour le lecteur. Beaucoup de propriétaires attendent d'un expert qu'il désigne un coupable et un montant ; il fournit en réalité une description technique opposable, un ordre de grandeur des travaux et une orientation vers la garantie applicable. Savoir quand actionner la dommages-ouvrage ou la garantie décennale découle de cette qualification, pas de l'inverse.
un constat d'assuré est unilatéral et précède la visite de l'expert de l'assureur ; il décrit les désordres, définit les travaux et les mesures conservatoires, oriente vers la garantie applicable, mais ne chiffre pas fermement et ne juge pas des responsabilités.
Qu'a montré le constat sur place ?
Sur une toiture-terrasse, l'ordre des observations est toujours le même : on commence par la partie courante et les relevés périphériques, on poursuit par les points singuliers, évacuations, acrotères, traversées, et on termine à l'intérieur, sous les zones suspectes, pour vérifier que les symptômes intérieurs correspondent bien aux défauts relevés dehors. Inverser cet ordre conduit à chercher une cause depuis ses effets, ce qui multiplie les hypothèses inutiles.
Le premier point contrôlé a été la hauteur des relevés d'étanchéité, c'est-à-dire la remontée du complexe étanche contre les acrotères. Le DTU 43.1 impose une hauteur minimale de 15 cm au-dessus du niveau fini de la protection ou de l'isolant. Sur cette terrasse, les relevés n'atteignaient pas cette hauteur au-dessus des isolants, ce qui expose la jonction entre partie horizontale et partie verticale à l'eau stagnante et aux remontées par capillarité. C'est le défaut le plus fréquemment à l'origine d'infiltrations en pied d'acrotère, et il ne se voit pas depuis le sol.
Le deuxième point concernait la protection du complexe d'étanchéité. Les relevés étaient dépourvus de peinture anti-UV, et la partie courante ne comportait aucune protection lourde, ni dalles sur plots, ni gravillons roulés. Une étanchéité bitumineuse laissée nue vieillit sous le rayonnement ultraviolet et se fragilise aux chocs ; le DTU 43.1 prévoit cette protection précisément pour prolonger la durée de vie de l'ouvrage. Dans le même registre, l'absence de couche de désolidarisation entre l'isolant et la couche de roulement a été relevée, défaut qui, lorsqu'un revêtement d'usure est posé, transmet directement les contraintes mécaniques au complexe étanche.
Le troisième point portait sur les entrées d'eaux pluviales. Les EEP en place n'étaient pas du type à platine soudable au bitume, alors que la continuité de l'étanchéité au droit des évacuations dépend d'une platine soudée en plein et non d'une simple pièce emboîtée dans la trémie. C'est le second point d'entrée d'eau classique d'une terrasse, après les relevés. Nous avons également mesuré la hauteur de l'acrotère par rapport au niveau fini du complexe : lorsque l'épaisseur du complexe réduit la hauteur de garde sous un mètre, une lisse de sécurité devient nécessaire, question distincte de l'étanchéité mais que l'expert ne peut passer sous silence.
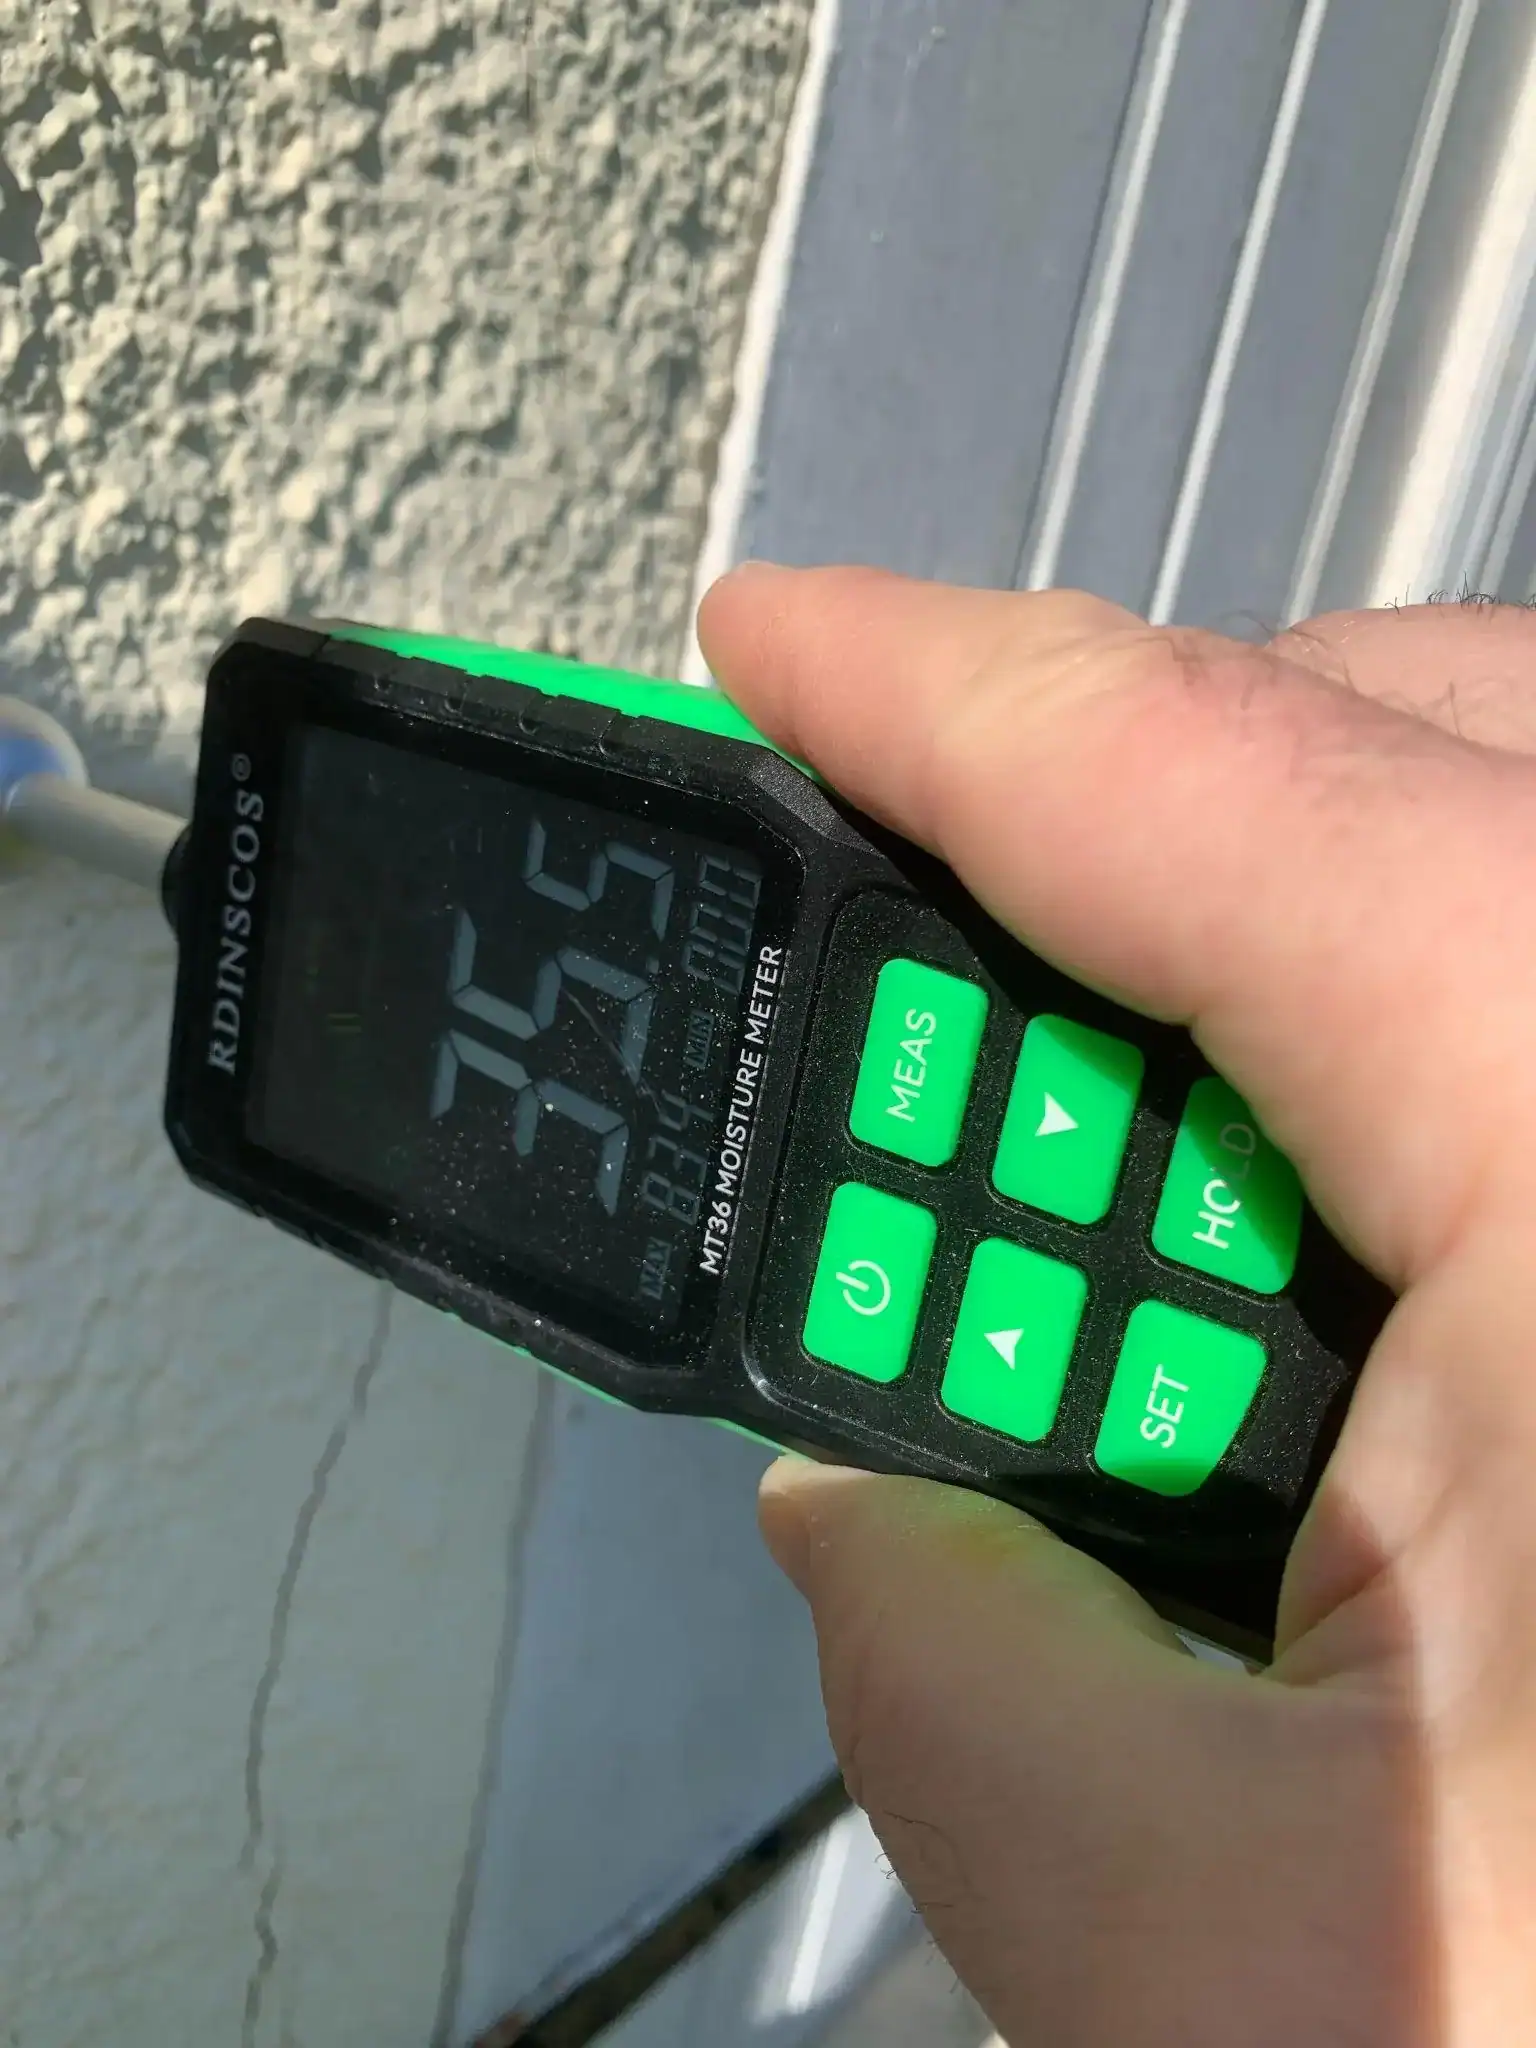
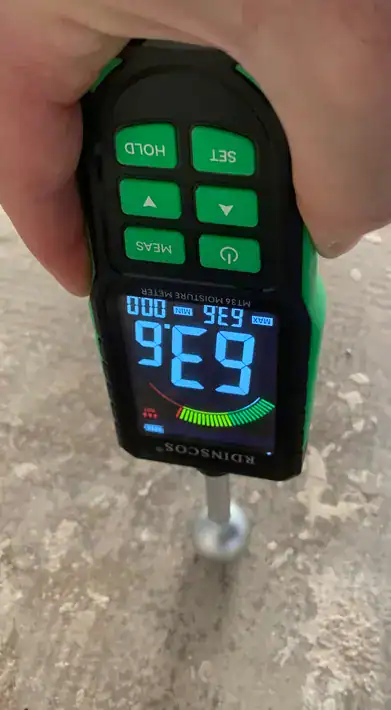
À l'intérieur, les fissures et les traces d'humidité signalées par le mandant ont été localisées et rapprochées des défauts extérieurs. Les mesures à l'humidimètre se lisent toujours par comparaison entre une zone touchée et une zone saine du même matériau, jamais en valeur absolue : l'objectif est de cartographier l'étendue de l'humidification et de vérifier qu'elle suit bien le tracé des relevés et des évacuations défaillants. L'Observatoire de la qualité de la construction de l'AQC recense de longue date les défauts de relevés et de protection d'étanchéité parmi les désordres récurrents des toitures-terrasses, ce qui confirme que ce type de constat n'a rien d'exceptionnel.
Relevé d'étanchéité et acrotère de toiture-terrasse
L'œil suit d'abord la ligne de jonction entre la surface horizontale et l'acrotère, là où le relevé doit remonter nettement au-dessus de l'isolant et se terminer sous une protection.
Il cherche ensuite un bitume grisé, craquelé ou décollé, signe d'une exposition prolongée aux ultraviolets sans peinture réflective ni protection lourde.
Il finit par les entrées d'eaux pluviales, dont la platine doit être soudée à l'étanchéité et non simplement posée dans la trémie.
sur cette terrasse, trois défauts de mise en œuvre ont été constatés, des relevés inférieurs à 15 cm au-dessus de l'isolant, une étanchéité sans protection anti-UV ni protection lourde, des EEP sans platine soudée ; les symptômes intérieurs suivaient le tracé de ces défauts, ce qui exclut une cause étrangère à la toiture.
Quelle conclusion l'expertise a-t-elle rendue ?
La cause retenue est unique et se trouve dans le complexe d'étanchéité lui-même. Les infiltrations et l'humidité intérieure proviennent des trois points d'entrée d'eau identifiés lors du constat, jonction relevé-acrotère, bitume nu vieilli et évacuations sans platine soudée, et le rapport s'appuie sur un argument de concordance : la carte des zones humides dressée à l'intérieur se superpose au tracé des relevés et des entrées d'eaux pluviales, pas à celui des pièces d'eau ni des parois froides. Les fissures signalées par le mandant ont été examinées au regard de leur position par rapport à ces zones humidifiées et rattachées au même désordre d'origine, leur réparation étant renvoyée après stabilisation de l'étanchéité, parce que reboucher une fissure alimentée par une infiltration active revient à la voir rouvrir à la saison suivante.
Trois hypothèses ont été écartées, chacune pour une raison précise. La condensation, d'abord : elle se concentre sur les ponts thermiques et dans les pièces à forte production de vapeur, et elle ne dessine pas un contour qui suit les acrotères. Le défaut d'entretien, ensuite : l'absence de protection anti-UV et de protection lourde n'est pas une usure mais une omission présente dès la livraison, donc un défaut d'exécution et non d'usage. L'événement climatique exceptionnel, enfin : des défauts systématiques sur tout le linéaire de relevés ne s'expliquent pas par un orage isolé, et cette qualification aurait d'ailleurs déplacé le dossier vers l'assurance multirisque plutôt que vers la dommages-ouvrage.
Sur la qualification, le rapport distingue deux familles. Les désordres actuels, infiltrations et humidité, rendent l'ouvrage impropre à sa destination au sens de l'article 1792 du Code civil : ils relèvent de la garantie décennale et sont donc déclarables à l'assureur dommages-ouvrage. Les non-conformités qui n'ont pas encore produit de dommage, absence de couche de désolidarisation ou de protection lourde, ne sont pas indemnisables en tant que telles par la DO, qui répare des dommages et non des écarts au DTU ; elles auraient relevé de la garantie de parfait achèvement si elles avaient été réservées à la réception, et ne rejoindront le champ décennal que si elles provoquent un désordre dans le délai de dix ans. La lisse de sécurité sur l'acrotère est hors de ces deux régimes : c'est une question de conformité et de sécurité des personnes, à traiter avec l'entreprise et le maître d'œuvre, pas avec l'assureur DO.
Le rapport recommande deux mesures conservatoires : l'application immédiate d'une peinture anti-UV sur les relevés, intervention peu coûteuse et réversible qui ralentit la dégradation sans effacer les preuves, et la déclaration des désordres à l'assureur DO. Nous demandons systématiquement de photographier et dater l'état des lieux avant toute mesure conservatoire, car l'expert de l'assureur doit pouvoir constater le désordre tel qu'il était.
Ce que la conclusion ne dit pas mérite d'être écrit. Elle ne répartit pas la responsabilité entre l'entreprise de couverture et un éventuel maître d'œuvre, elle ne chiffre pas fermement les travaux, elle ne préjuge pas de la position que prendra l'assureur. Elle fournit ce qu'une expertise contradictoire amiable exige pour s'ouvrir sur des bases saines : des défauts localisés, mesurés et rapportés à une règle de l'art identifiée.
les infiltrations et l'humidité ont été rattachées à trois défauts de mise en œuvre de l'étanchéité, la condensation, l'usure et l'aléa climatique ont été écartés, et seuls les dommages actuels relèvent de la DO ; les non-conformités sans dommage et la question de la sécurité de l'acrotère se traitent par d'autres voies.
Quel chiffrage retenir pour ce type de désordre ?
Les montants qui suivent ne sortent pas du dossier raconté dans cette page. Ce sont des ordres de grandeur publics, tels qu'on les rencontre dans les devis d'étancheurs pour une toiture-terrasse en région, et ils servent au propriétaire à vérifier qu'une offre d'indemnité n'est pas hors d'échelle. Le montant réel d'un chantier dépend de la surface, du linéaire d'acrotère, de la conservation ou non de l'isolant, de la hauteur du bâtiment et de l'accès pour l'approvisionnement.
| Poste de travaux | Fourchette indicative | Ce qui fait varier le montant |
|---|---|---|
| Peinture anti-UV sur relevés (mesure conservatoire) | 10 à 25 €/m² traité | Préparation du support, accès, surface des relevés |
| Reprise des relevés périphériques avec bande soudée | 80 à 160 €/ml | Linéaire d'acrotère, dépose des relevés existants, état du support |
| Réfection complète de l'étanchéité bicouche bitume | 70 à 130 €/m² | Isolant conservé ou remplacé, pente, surface totale |
| Protection lourde en gravillons roulés | 15 à 35 €/m² | Épaisseur, levage des matériaux en hauteur |
| Dalles sur plots pour terrasse accessible | 80 à 150 €/m² | Type de dalle, hauteur des plots, couche de désolidarisation |
| Remplacement des EEP à platine soudable | 200 à 500 € l'unité | Nombre d'évacuations, diamètre, raccord aux descentes |
| Lisse ou garde-corps sur acrotère | 150 à 350 €/ml | Matériau, mode de fixation, linéaire |
| Remise en état intérieure après séchage | 30 à 60 €/m² | Étendue de l'humidification, reprise des plâtres et peintures |
Deux lignes de ce tableau appellent une lecture particulière. La protection lourde et la couche de désolidarisation ne réparent pas un dommage existant : elles corrigent une non-conformité. Dans une négociation avec l'assureur DO, elles sont défendables au titre des travaux nécessaires pour que la réparation soit pérenne, puisqu'une étanchéité refaite puis laissée nue reproduirait le désordre ; il faut le formuler ainsi, et non comme une amélioration. La lisse de sécurité, en revanche, restera à la charge de l'entreprise ou du maître d'ouvrage selon le contrat, et il est préférable de la sortir du périmètre déclaré à la DO pour ne pas offrir à l'assureur un motif de contestation globale.
La réclamation doit intégrer ce que les propriétaires oublient le plus souvent : la dépose des ouvrages défectueux, l'installation de chantier et le levage, la remise en état intérieure, et la maîtrise d'œuvre si le chantier la justifie. Une indemnité calculée sur le seul prix au mètre carré de la membrane couvre rarement plus des deux tiers du coût final. À l'inverse, l'expert de l'assureur peut légitimement écarter les postes qui relèvent de l'entretien courant ou d'un choix esthétique du propriétaire.
Ces fourchettes ne se substituent pas à un diagnostic. Un chiffrage ferme suppose un descriptif de travaux établi à partir du constat, puis des devis d'entreprises sur ce descriptif ; c'est ce document, et non une estimation d'expert, qui est opposable à l'assureur au stade de l'offre d'indemnité. Le coût de l'expertise elle-même est d'une autre nature et se lit dans la section consacrée à l'expert indépendant.
pour une toiture-terrasse défaillante, la réfection se chiffre au mètre carré pour la partie courante et au mètre linéaire pour les relevés, la protection lourde se défend comme condition de pérennité de la réparation, et une réclamation complète inclut dépose, levage et remise en état intérieure ; seul un devis sur descriptif validé constitue un chiffrage ferme.
Comment se déroule la procédure dommages-ouvrage, de la déclaration à l'offre d'indemnité ?
La procédure est écrite dans les clauses-types annexées à l'article A243-1 du Code des assurances, que tout contrat dommages-ouvrage doit reproduire. Elle s'enchaîne en étapes dont chacune ouvre un délai pour l'assureur et un droit pour l'assuré. Les fiches de service-public.fr en donnent la version grand public ; nous en détaillons ici les points qui font la différence dans un dossier réel.
La déclaration de sinistre s'envoie en recommandé avec accusé de réception et doit comporter le numéro du contrat, l'identité du propriétaire, l'adresse de la construction, la date de réception ou de première occupation, la date d'apparition des dommages, leur description et leur localisation. Une déclaration qui décrit « des infiltrations » sans les localiser ni dater leur apparition expose à deux risques : l'assureur peut la déclarer incomplète, ce qui repousse le point de départ des délais, et l'expert peut limiter sa visite aux seuls désordres nommés. Il est utile d'y joindre, dès l'envoi, le procès-verbal de réception et ses réserves, les photographies datées, les courriers déjà adressés à l'entreprise et, s'il existe, le constat d'un expert d'assuré.
| Étape | Délai | Ce qui se joue |
|---|---|---|
| Déclaration incomplète | 10 jours après réception | L'assureur réclame les pièces manquantes ; les délais courent à réception du dossier complet |
| Désignation de l'expert | 8 jours après notification du nom | L'assuré peut récuser l'expert proposé ; un second refus conduit à une désignation judiciaire |
| Rapport préliminaire | avant la décision de garantie | L'assureur doit le communiquer à l'assuré ; il fonde l'acceptation ou le refus de prise en charge |
| Rapport définitif et offre | avant l'offre d'indemnité | Il détaille les travaux retenus et leur estimation ; l'offre peut être acceptée ou refusée |
| Prolongation exceptionnelle | jusqu'à 135 jours | Uniquement avec l'accord de l'assuré, pour des difficultés d'expertise avérées |
| Paiement après acceptation | 15 jours | Le versement suit l'accord de l'assuré sur l'offre |
| Dépassement des délais | de plein droit | L'assuré peut engager les dépenses ; l'indemnité est majorée d'un intérêt au double du taux légal |
La visite de l'expert désigné par l'assureur obéit à une règle de contradiction : l'assuré est convoqué, peut se faire assister par la personne de son choix, et ses observations doivent figurer au rapport. L'expert n'est pas là pour juger des responsabilités entre constructeurs, mais pour dire si les dommages déclarés sont de nature décennale, les décrire et estimer le coût de leur réparation. Il a intérêt à voir l'ouvrage dans son état réel, ce qui suppose d'avoir dégagé l'accès à la toiture, aux combles ou aux pièces touchées, et de ne pas avoir repeint les traces d'humidité avant sa venue.
Le rapport préliminaire est le document que le propriétaire doit lire avec le plus d'attention. C'est lui qui fixe la position de l'assureur sur le principe de la garantie, et un refus motivé par une qualification non décennale, désordre esthétique ou relevant du parfait achèvement, se conteste à ce stade, pas après l'offre. L'ANIL rappelle que la garantie dommages-ouvrage prend effet, sauf exceptions, à l'expiration de l'année de parfait achèvement et court jusqu'au terme de la décennale : un désordre apparu la première année relève d'abord de l'entreprise, sauf défaillance de celle-ci après mise en demeure.
Une fois l'indemnité versée, elle est affectée aux travaux : l'assureur peut exiger la justification de leur réalisation, et il se retourne ensuite contre les constructeurs et leurs assureurs de responsabilité. Le propriétaire n'a pas à attendre l'issue de ce recours pour faire réparer, ce qui est l'intérêt même du dispositif de préfinancement.
la déclaration fixe le périmètre et le point de départ des délais, l'assuré peut récuser l'expert dans les 8 jours et doit lire le rapport préliminaire avant toute chose ; un dépassement des délais par l'assureur autorise l'assuré à engager les travaux avec une indemnité majorée au double de l'intérêt légal.
Quand faut-il opposer un expert indépendant à l'expert de l'assureur DO ?
L'expert désigné par l'assureur est rémunéré par lui et travaille dans le cadre d'une mission qu'il n'a pas rédigée. Cela ne le rend pas partial par principe, mais cela explique que son rapport réponde aux questions de l'assureur, pas à celles du propriétaire. Un expert indépendant, ou expert d'assuré, intervient pour le compte du propriétaire seul, et son utilité se juge à des situations précises plutôt qu'à une défiance générale.
La première est le refus de garantie pour qualification non décennale. Lorsque le rapport préliminaire classe des infiltrations en désordre esthétique ou renvoie vers le parfait achèvement alors que l'ouvrage prend l'eau, la contestation exige une démonstration technique de l'impropriété à destination, avec mesures et référence aux règles de l'art. Les DTU auxquels ces démonstrations renvoient sont publiés sous l'égide du CSTB et constituent le langage commun des deux experts.
La deuxième est l'offre insuffisante. Le rapport définitif retient parfois une réparation du symptôme, peinture sur les traces d'humidité ou reprise ponctuelle d'un relevé, quand la cause impose une reprise d'ensemble. Un expert d'assuré rédige le descriptif de travaux qui permet d'obtenir des devis comparables et oppose à l'estimation de l'assureur un coût en valeur de reconstruction. Rappelons que la DO ne peut opposer de franchise au propriétaire non professionnel : une offre amputée d'un tel abattement se conteste sans discussion technique.
La troisième est le silence de l'assureur au-delà des délais. La méthode consiste alors à le mettre en demeure de prendre position définitivement dans un délai fixé, quinze jours ouvrés dans notre pratique, puis, à défaut de réponse, à saisir le juge des référés pour obtenir la désignation d'un expert judiciaire sur le fondement de l'article 145 du Code de procédure civile, ou une provision. Le constat d'assuré prend alors valeur de pièce fondant la demande.
La quatrième est l'entreprise défaillante ou non assurée. Quand la DO indemnise, elle exerce son recours contre les constructeurs ; quand elle refuse et que l'entreprise n'a pas d'assureur décennal identifiable, le propriétaire se retrouve seul face au constructeur, et les recours contre un artisan sans assurance décennale deviennent la seule voie, avec le constat technique comme pièce centrale.
Le moment de l'intervention compte autant que son motif. Un expert d'assuré présent à la visite de l'expert DO fait consigner ses observations au rapport et évite une contre-expertise ultérieure ; il arrive après pour relire un rapport et rédiger la contestation ; il organise enfin l'expertise contradictoire amiable qui réunit propriétaire, entreprise et assureurs, dernière étape avant le juge.
Sur le coût, le tarif d'entrée déjà indiqué correspond à 828 € TTC et vaut pour un enjeu de travaux inférieur à 30 000 € ; au-delà, l'honoraire est de 5 % de l'enjeu. Dans les dossiers réellement facturés par le cabinet, la médiane d'un constat s'établit à 790 € sur 2 323 dossiers, celle d'une contre-expertise à 790 € sur 66 dossiers, et celle d'une expertise contradictoire à 900 € sur 535 dossiers. Ces montants sont ceux de l'expertise ; ils n'ont rien à voir avec les prix de travaux du tableau précédent, et un propriétaire qui les compare au coût d'une réfection de terrasse mesure vite ce que représente un rapport bien argumenté face à une offre sous-évaluée.
l'expert indépendant s'impose en cas de refus pour qualification non décennale, d'offre limitée au symptôme, de silence de l'assureur ou d'entreprise non assurée ; le plus efficace est de l'associer dès la visite de l'expert DO, et son coût se compte en centaines d'euros quand l'enjeu se compte en milliers.
FAQ : vos questions sur expertise dommage ouvrage ?
Comment se passe concrètement la visite de l'expert DO ?
L'expert désigné par l'assureur convoque le propriétaire, parcourt les zones déclarées, photographie, mesure et recueille les observations des personnes présentes. Il ne cherche pas de responsable : il vérifie que les dommages existent, qu'ils correspondent à la déclaration et qu'ils sont de nature décennale, puis estime la réparation. Le propriétaire peut se faire assister et doit obtenir que ses remarques soient consignées au rapport.
Que préparer avant la venue de l'expert dommages-ouvrage ?
Rassemblez le contrat DO, le procès-verbal de réception avec ses réserves, les plans et le dossier des ouvrages exécutés, les factures des entreprises, les courriers échangés et des photographies datées de l'évolution des désordres. Dégagez les accès à la toiture, aux combles et aux pièces touchées. Ne repeignez pas et ne rebouchez pas avant la visite : l'expert doit voir le désordre tel qu'il est.
Que se passe-t-il si l'assureur ne respecte pas les délais de 60 et 90 jours ?
Le dépassement produit ses effets de plein droit. Le propriétaire est autorisé à engager les dépenses de réparation, et l'indemnité due est majorée d'un intérêt égal au double du taux de l'intérêt légal. En pratique, une mise en demeure écrite fixant un délai de réponse précède la saisine du juge des référés, qui peut désigner un expert judiciaire ou accorder une provision.
Combien coûte une expertise dommage ouvrage indépendante ?
L'expertise de l'assureur ne coûte rien au propriétaire, elle est payée par la compagnie. L'expertise d'assuré, elle, est à sa charge : au cabinet, le tarif d'entrée publié correspond à 828 € TTC pour un enjeu inférieur à 30 000 €, puis 5 % de l'enjeu au-delà, avec une médiane facturée de 900 € pour une expertise contradictoire. Ce coût est distinct des travaux, qui se chiffrent en milliers d'euros.
Comment reconnaître un désordre qui relève de la dommages-ouvrage ?
Le critère est celui de la décennale : le désordre compromet la solidité de l'ouvrage ou le rend impropre à sa destination. Une infiltration qui traverse la toiture, une fissure structurelle, un affaissement de dalle en relèvent ; une fissure d'enduit sans infiltration, un défaut de finition ou un équipement dissociable défaillant n'en relèvent pas. En cas de doute, la déclaration doit être faite : c'est l'expert qui qualifie.
Quelles sont les causes les plus fréquentes des sinistres déclarés en DO ?
Les observatoires de la qualité de la construction placent en tête les défauts d'étanchéité des toitures-terrasses et des façades, les infiltrations par les menuiseries et les fissures liées aux fondations sur sols argileux. Dans la plupart des cas, la cause est un écart aux règles de l'art à la mise en œuvre plutôt qu'un défaut de matériau, ce qui explique l'importance des références aux DTU dans les rapports.
Qui contacter pour une expertise dommage ouvrage ?
Dans l'ordre : l'assureur dommages-ouvrage, par déclaration recommandée, qui désigne son expert ; puis, si le propriétaire veut être assisté ou contester, un expert bâtiment indépendant qui n'a aucun lien avec l'assureur ni avec l'entreprise. Le maître d'œuvre et l'entreprise doivent être informés mais ne sont pas les interlocuteurs de la procédure DO. Un avocat devient utile au stade du référé.
Quel délai prévoir au total pour une expertise dommage ouvrage ?
Dans un dossier sans contestation, comptez le temps de la déclaration complète, puis les délais légaux de l'assureur jusqu'à l'offre, soit environ trois mois, puis le paiement et la consultation des entreprises. Une contestation du rapport ajoute le temps d'une contre-expertise et d'une réunion contradictoire, en général quelques semaines. Une expertise judiciaire, si l'amiable échoue, se compte en mois supplémentaires.
L'expertise dommages-ouvrage se joue en deux temps qu'il ne faut pas confondre. Le premier est la visite de l'expert désigné par l'assureur, encadrée par les délais de 60 et 90 jours de l'article L242-1 du Code des assurances, et dont le propriétaire ne maîtrise ni le calendrier ni le mandat. Le second, facultatif mais souvent décisif, est la contre-expertise que le propriétaire commande pour son propre compte lorsque le rapport minimise les désordres, écarte la garantie ou propose une indemnité inférieure au coût réel de la remise en état.
L'intervention racontée dans cette page illustre la méthode : un constat d'assuré réalisé avant la déclaration de sinistre, des défauts de mise en œuvre identifiés au regard du DTU 43.1, des mesures conservatoires immédiates pour stopper l'aggravation, puis une expertise contradictoire amiable pour confronter l'entreprise et les assureurs à des faits documentés. Le chiffrage, lui, reste un ordre de grandeur tant que les devis n'ont pas été établis sur un descriptif validé.
Pour la mécanique complète de l'assurance, obligation, fonctionnement et recours en cas de refus, notre page sur l'assurance dommages-ouvrage constitue le prolongement naturel de cette lecture. Pour une situation précise, un rapport d'expert d'assureur à relire ou une déclaration à préparer, vous pouvez contacter un expert du cabinet : nous intervenons en Occitanie et examinons chaque demande sur pièces avant de proposer une mission.